










Le Royaume-Uni a consolidé sa position de marché européen du stockage d'énergie le plus mature, le plus attractif pour les investisseurs et le plus complexe sur le plan structurel. En août 2026, le marché britannique du stockage d'énergie avait atteint une capacité installée cumulée de 12,7 GW, les ajouts de systèmes de stockage d'énergie par batterie (BESS) à l'échelle du réseau ayant augmenté de 45% en glissement annuel en 2025 — soit environ 4 GWh de nouvelle capacité —, portant la capacité opérationnelle totale à 12,9 GWh. Les prévisions indiquent que le marché atteindra 58,8 GW d’ici 2034, ce qui représente un taux de croissance annuel composé (TCAC) de 18,03%.
Pourtant, derrière ces chiffres phares se cache un marché en proie à une transformation fondamentale. L'ère des revenus faciles liés à la réponse fréquence est révolue. La file d'attente pour le raccordement au réseau — autrefois alourdie par plus de 80 GW de projets spéculatifs — est rationalisée de manière agressive par les réformes " Ready to Connect ". Les prix de compensation du marché de capacité se sont effondrés, passant de 75 £/kW à 5 £/kW. Et les clients commerciaux et industriels (C&I) font désormais face à un paysage où le succès ne dépend plus seulement de l'accès au capital, mais de la sophistication de la modélisation des revenus, de la différenciation technique et de la capacité à naviguer dans un environnement réglementaire de plus en plus complexe.
Pour les intégrateurs solaires photovoltaïques, les entrepreneurs EPC, les gestionnaires d'énergie et les utilisateurs finaux C&I, les questions ne sont plus si pour déployer du stockage, mais comment pour le déployer de manière rentable, lequel plates-formes technologiques à standardiser, et quoi les stratégies de revenus resteront viables sur une durée de vie des actifs de 15 ans.
Ce guide — préparé par le bureau d'intelligence de marché de MateSolar — fournit une analyse complète et basée sur les données du marché britannique du stockage d'énergie commercial et industriel tel qu'il se présente en août 2026. Il aborde neuf défis critiques auxquels l'industrie est confrontée, fournit des cadres opérationnels pour la prise de décision, comprend des tableaux de spécifications techniques pour les solutions d'armoires extérieures et conteneurisées actuellement disponibles, et propose des réponses aux questions les plus fréquemment posées par les professionnels de toute la chaîne de valeur du photovoltaïque et du stockage d'énergie.
Table des matières
1. Le marché du stockage C&I au Royaume-Uni en août 2026 : état des lieux
2. Politique et environnement réglementaire : Les cinq forces qui remodèlent le marché
3. Déploiements de projets récents : à quoi ressemble le succès en 2026
4. Les neuf problèmes critiques auxquels font face les clients du stockage C&I — et comment les résoudre
5. Matrice des produits techniques : Armoires extérieures et systèmes conteneurisés
6. Questions fréquemment posées
7. Conclusion : La voie à suivre pour le stockage C&I au R.-U.
1. Le marché du stockage C&I au Royaume-Uni en août 2026 : état des lieux
1.1 Taille et trajectoire du marché
Le marché britannique du stockage d’énergie est passé de manière décisive d’une phase embryonnaire à une phase caractérisée par la croissance à grande échelle, les réformes structurelles et la maturité financière. Avec une capacité totale de stockage installée de 12,7 GW, le Royaume-Uni devance tous ses homologues européens en termes absolus, seule l’Allemagne s’approchant de niveaux comparables de développement du marché. La croissance de 45% en glissement annuel de la capacité des systèmes de stockage d'énergie par batterie (BESS) à l'échelle du réseau en 2025 — soit un gain d'environ 4 GWh — souligne le rythme de déploiement actuellement en cours.
La trajectoire future est tout aussi remarquable. Le marché britannique devrait atteindre 58,8 GW d'ici 2034, un chiffre qui englobe les actifs à l'échelle du réseau, raccordés à la distribution et derrière le compteur (BTM). Cela représente une multiplication par 4,6 au cours de la prochaine décennie, portée par quatre forces simultanées :
1. Le mandat Clean Power 2030 nécessitant 23 à 27 GW de capacité de stockage par batterie à l'échelle du réseau d'ici 2030
2. Électrification du chauffage et des transports création de nouveaux profils de demande que le stockage doit desservir
3. Engagements d'entreprise vers le zéro net stimuler le déploiement derrière le compteur dans le secteur tertiaire et industriel
4. La mise hors service de la production thermique traditionnelle créer une volatilité structurelle des prix de gros que le stockage peut monétiser
Au sein de ce marché plus vaste, le segment commercial et industriel (C&I) représente l'un des sous-secteurs les plus dynamiques et à la croissance la plus rapide. Le déploiement annuel de stockage C&I devrait passer d'environ 1 GWh par an en 2026 à une fourchette de 5 à 8 GWh par an d'ici 2035. Cette croissance est soutenue par l'électrification des processus de chauffage industriel, l'expansion rapide de l'infrastructure de recharge pour véhicules électriques commerciaux, ainsi que par les engagements des entreprises en faveur d'opérations zéro émission nette, qui exigent de plus en plus d'actifs de flexibilité sur site.
Le marché du stockage stationnaire derrière le compteur (BTM) — qui englobe l'ensemble du stockage déployé derrière les compteurs des clients pour l'optimisation de l'autoconsommation, la réduction des frais de puissance et la résilience — devrait atteindre une valeur de système installé de 18 à 22 milliards de livres sterling en 2026, pour s'étendre à 65 à 85 milliards de livres sterling d'ici 2035. Cela représente l'une des opportunités de création de valeur les plus significatives du secteur énergétique européen.
1.2 La tension structurelle centrale : l'inadéquation entre l'offre et la demande
Malgré les chiffres principaux impressionnants, le marché du stockage britannique en août 2026 est défini par une tension fondamentale qui le distingue des marchés comparables en Allemagne ou au Texas : un décalage profond entre le volume de projets cherchant un raccordement et la demande réelle de services de flexibilité.
La file d'attente pour le raccordement au réseau — le pipeline de projets en attente de raccordement aux réseaux de transport ou de distribution — a historiquement été caractérisée par une approche " premier arrivé, premier servi " qui a encouragé les demandes spéculatives avec un engagement minimal. Cela a entraîné une file d'attente dépassant 800 GW de capacité proposée, dont la grande majorité n'avait aucune perspective réaliste d'atteindre le closing financier ou la construction.
La réforme de cette file d’attente — décrite en détail dans la section 2 — a considérablement réduit le nombre de projets en cours. Au 10 juin 2026, l’Opérateur national du système énergétique (NESO) avait émis des offres de raccordement pour 713 projets représentant une capacité de 37 GW d’énergies renouvelables et de systèmes de stockage d’énergie par batterie (BESS). Cela correspond à 58% des projets figurant dans le pipeline avant 2030.
Pourtant, même cette liste révisée présente des défis. La liste d’attente « Gate 2 » pour les batteries — qui regroupe les projets ayant dépassé les étapes initiales de candidature — s’élève actuellement à 91 GW, alors que l’objectif « Clean Power 2030 » n’en requiert que 29 GW. Cela signifie que, même parmi les projets ayant franchi les premières étapes, environ 68% ne seront pas nécessaires pour atteindre les objectifs nationaux et devront rivaliser pour assurer leur viabilité commerciale sur un marché de plus en plus saturé.
Les implications pour les clients commerciaux et industriels sont considérables. Les projets "prêts à construire" — bénéficiant de droits fonciers garantis, d'autorisations d'urbanisme obtenues, de conventions de raccordement au réseau signées et d'une maturité technique démontrée — bénéficieront de plus en plus d'un traitement préférentiel. Les projets spéculatifs, sous-capitalisés ou techniquement imatures seront évincés par une combinaison de pressions réglementaires, de frais de réforme des files d'attente et de dynamiques concurrentielles.
1.3 Transformation du modèle de revenus : des services ancillaires à l'arbitrage de gros
L'évolution la plus lourde de conséquences sur le marché britannique du stockage au cours des 24 derniers mois a été la restructuration fondamentale des modèles de revenus. Cette transformation est si importante qu'elle mérite un examen détaillé.
L'effondrement des revenus liés à la réponse en fréquence
Entre 2020 et 2023, les services de réponse en fréquence — notamment le « Dynamic Containment », le « Dynamic Moderation » et le « Dynamic Regulation » — ont constitué la principale source de revenus pour les installations de stockage par batterie au Royaume-Uni. Au cours de cette période, la réponse en fréquence pourrait représenter entre 60 et 80% du chiffre d’affaires total des projets, avec des prix de compensation exceptionnellement élevés en raison de la pénurie de capacités de réponse.
Cette dynamique s'est complètement inversée. L'afflux massif de capacités de systèmes de stockage d'énergie par batterie (BESS) — 12,9 GWh en service d'ici 2026 — a saturé le marché de la réponse en fréquence. Les revenus issus des services de réponse en fréquence représentent désormais environ 20% des revenus moyens des projets, en recul par rapport à leur position dominante historique. Le prix de ces services a chuté à des niveaux tels qu’ils constituent désormais une source de revenus complémentaire plutôt que principale.
L'essor de l'arbitrage de gros et du mécanisme d'ajustement
L'écart de revenus laissé par l'effondrement de la réponse en fréquence a été comblé par deux sources qui étaient auparavant des contributeurs marginaux :
- Arbitrage sur les prix de gros : recharge pendant les périodes où les prix de gros sont bas (généralement la nuit et pendant les pics solaires de midi) et décharge pendant les pics du soir, lorsque les prix sont élevés. Cela représente désormais la principale source de revenus pour de nombreuses installations, la combinaison de l’arbitrage et de la participation au mécanisme d’équilibrage contribuant à environ 50% des revenus moyens des projets — contre seulement 8% en 2022.
- Participation au Mécanisme d'équilibrage (BM) : Le BM, administré par le NESO pour réconcilier la production et la demande en temps réel, offre des prix attractifs pour la flexibilité pendant les périodes de tension sur le système. Les actifs enregistrés en tant que participants au BM peuvent accéder à ces revenus, bien que la participation nécessite une sophistication technique et une capacité opérationnelle.
Le déclin des revenus du marché de capacité
Le marché de capacité, conçu pour garantir la sécurité d'approvisionnement pendant les périodes de forte demande, a historiquement fourni un plancher de revenus important pour les actifs de stockage. Les nouveaux actifs BESS sont éligibles à des contrats de 15 ans sur le marché de capacité, offrant une certitude de revenus qui soutient le financement des projets.
Cependant, les prix de compensation du marché de capacité ont connu une baisse spectaculaire :
- enchères 2022/23: 75 £/kW/an
- enchères 2026/2027: 5 £/kW/an
Cela représente une baisse de 93% des recettes issues du marché de la capacité sur quatre cycles d'enchères. Bien que la durée de 15 ans du contrat continue d'apporter une certaine valeur en termes de financement, la contribution absolue en termes de recettes a diminué jusqu'à atteindre des niveaux quasi négligeables pour de nombreux projets.
Conséquences pour les clients commerciaux et industriels
La transformation des revenus a des implications profondes sur les décisions de déploiement du stockage C&I :
1. L'accumulation de valeur est essentielleAucune source de revenus unique ne suffit à faire vivre un projet viable. Les clients doivent bâtir des modèles de revenus combinant arbitrage sur le marché de gros, participation au mécanisme d'ajustement, réduction des frais de puissance, optimisation de l'autoconsommation et services de flexibilité émergents.
2. La valeur derrière le compteur gagne en importancePour les clients C&I, la valeur du stockage va au-delà des revenus liés au réseau pour inclure les frais de réseau évités (DUoS, Triad et frais de capacité), l'autoconsommation d'énergie solaire photovoltaïque sur site et les avantages en matière de résilience. Ces valeurs BTM sont souvent plus prévisibles que les revenus du réseau et devraient être priorisées dans la rentabilité des projets.
3. La sophistication opérationnelle est un avantage concurrentielL'évolution vers l'arbitrage de gros et les revenus du mécanisme d'équilibrage nécessite des algorithmes d'optimisation sophistiqués, une connaissance du marché en temps réel et la capacité de répondre aux signaux de dispatching du NESO. Les projets de stockage qui manquent de cette capacité opérationnelle obtiendront des résultats inférieurs.
1.4 Résumé des principales statistiques du marché
| Métrique | Valeur | Contexte |
| Capacité totale de stockage au Royaume-Uni (2025) | 12,7 GW | Le plus grand marché de stockage d'Europe |
| Capacité opérationnelle des systèmes de stockage d'énergie par batterie à l'échelle du réseau (2025) | 12,9 GWh | Croissance de 451 TP3T en glissement annuel, environ 4 GWh supplémentaires |
| Taille du marché projetée (2034) | 58,8 GW | 18,031 TP3T – Taux de croissance annuel composé à partir de 2024 |
| Déploiement annuel C&I (2026) | ~1 GWh/an | 5 à 8 GWh/an prévus d'ici 2035 |
| Valeur du système installé BTM (2026) | 18 à 22 milliards de livres sterling | Prévu entre 65 et 85 milliards de livres sterling d'ici 2035 |
| File d'attente des batteries de la porte 2 | 91 GW | vs. 29 GW d'Objectif Énergie Propre 2030 |
| Prix de compensation du mécanisme de capacité (2026/27) | 5 £/kW | En baisse par rapport à 75 £/kW en 2022/23 |
| partage des revenus lié à la réponse en fréquence | ~20% | En baisse par rapport au pic historique de 60–80% |
| Arbitrage de gros + part des revenus BM | ~50% | En hausse par rapport à environ 8% en 2022 |
2. Politique et environnement réglementaire : Les cinq forces qui remodèlent le marché
Le cadre réglementaire britannique pour le stockage d'énergie subit sa transformation la plus significative depuis des décennies. Cinq évolutions politiques façonnent le paysage du marché, chacune ayant des implications directes sur les décisions de déploiement du stockage commercial et industriel.
2.1 Énergie propre 2030 : Le mandat qui dicte tout
Le plan d'action Clean Power 2030, publié par le gouvernement britannique, établit l'un des objectifs de transition énergétique les plus ambitieux au monde : parvenir à un système électrique entièrement décarboné d'ici 2030. Dans ce cadre, le stockage par batterie à grande échelle se voit assigner un rôle clairement défini :
Objectif : 23 à 27 GW de capacité de batteries à l'échelle du réseau d'ici 2030
Statut actuel :
- 5 GW de capacité de batterie a été construite au cours des cinq dernières années
- ~20 GW Une capacité supplémentaire doit être créée au cours des cinq prochaines années
- 160 GWh de projets de BESS ont obtenu l'autorisation de planification
- ~22 GWh sont actuellement en construction
- ~13 GWh sont déjà opérationnels
L'ampleur du défi est claire : le Royaume-Uni doit déployer environ quatre fois plus de capacité de batteries au cours des cinq prochaines années qu'il ne l'a fait au cours des cinq précédentes. Cela crée à la fois des opportunités et des pressions. L'opportunité réside dans le volume considérable de projets qui doivent être réalisés. La pression réside dans le calendrier serré et la tension correspondante sur les chaînes d'approvisionnement, les raccordements au réseau et la capacité de financement.
Pour les clients C&I, Clean Power 2030 a des implications indirectes mais significatives. À mesure que le stockage à grande échelle se développe, la volatilité des prix de gros de l'électricité que le stockage C&I peut monétiser va probablement augmenter — créant à la fois des défis (pics de prix plus élevés) et des opportunités (potentiel d'arbitrage accru). De plus, l'accent mis par la politique sur le stockage à grande échelle pourrait influencer les modalités de tarification des réseaux et les marchés de la flexibilité d'une manière qui profite ou pénalise les actifs situés derrière le compteur.
2.2 Réforme du raccordement au réseau : le principe du " prêt à se raccorder " remplace le " premier arrivé, premier servi "
Le changement réglementaire le plus important dans le secteur de l'énergie au Royaume-Uni depuis des décennies.
Historiquement, la file d'attente pour le raccordement au réseau britannique fonctionnait sur la base du " premier arrivé, premier servi ". Les projets faisaient une demande de raccordement, recevaient une place dans la file d'attente et pouvaient conserver cette position indéfiniment avec un engagement minimal. Cela a créé une file d'attente dépassant 800 GW — soit plus de dix fois la capacité réellement nécessaire.
Dans le cadre du nouveau régime " Prêt à se connecter ", administré par le NESO :
- Les projets doivent démontrer des progrès en matière de planification (obtention des approbations d'urbanisme nécessaires)
- Les projets doivent démontrer des droits fonciers (contrôle légal sur le site du projet)
- Les projets doivent faire preuve de cohérence stratégique (alignement avec les objectifs énergétiques nationaux)
- Les projets qui ne parviennent pas à atteindre ces seuils sont retirés de la file d'attente ou se voient attribuer des dates de raccordement ultérieures
Progrès à ce jour :
Au 10 juin 2026, NESO avait émis des offres de raccordement pour 713 projets représentant une capacité totale de 37 GW d’énergies renouvelables et de systèmes de stockage d’énergie par batterie (BESS). Cela représente 58% du portefeuille de projets prévus avant 2030.
La réduction des files d'attente a été spectaculaire. D'un pic dépassant 800 GW, le portefeuille actif a été réduit de plus de moitié. Cette rationalisation a des implications significatives :
1. La qualité prime sur la quantité: La priorité est donnée aux projets qui sont véritablement prêts — c'est-à-dire ceux pour lesquels le terrain est acquis, la planification est bouclée et la maturité technique est atteinte. Les projets spéculatifs sont écartés.
2. Les dates de connexion deviennent plus fiablesAvec un nombre moins élevé de projets spéculatifs en attente, les dates de raccordement proposées par le NESO sont de plus en plus fiables. Les projets peuvent planifier avec une plus grande certitude.
3. La concurrence entre les projets arrivés à maturité s'intensifieLa file d'attente étant rationalisée, les " vrais " projets restants font face à une concurrence plus claire. La différenciation par la qualité technique, la viabilité commerciale et la capacité d'exécution devient plus importante.
2.3 CMP470 : La réforme de la tarification de la file d'attente de raccordement au réseau
L'évolution réglementaire la plus marquante de juillet 2026.
La modification CMP470 introduit une nouvelle structure de tarification pour les positions dans la file d'attente de raccordement au réseau. L'élément clé est l'Overage Technical Commitment Fee (OTCF) — une redevance que les promoteurs doivent acquitter pour conserver leur place dans la file d'attente de raccordement.
Principaux développements :
- 14 juillet 2026 : Le rapport de modification final a été publié, réduisant le seuil minimal proposé pour les frais OTCF de 10 000 £/MW à 3 000 £/MW, avec un plafond de frais fixé à 25 000 £/MW.
- Août 2026 : Ofgem doit rendre sa décision sur le projet CMP470 d'ici la mi-août 2026.
- Mise en œuvre prévisionnelle : Les frais devraient entrer en vigueur en juillet 2027.
L'ampleur du problème que traite CMP470 :
La file d'attente des batteries du Guichet 2 s'élève actuellement à 91 GW, tandis que l'objectif Clean Power 2030 n'en exige que 29 GW. Cela signifie que :
- Environ 25 GW de projets en file d'attente occupent actuellement des places dans cette file sans verser de caution ni de frais d'engagement.
- Ces projets risquent d'être éliminés avec l'introduction des frais CMP470
- L'élimination des projets spéculatifs libérera de la capacité de raccordement au réseau pour les projets réellement viables
Conséquences pour les clients commerciaux et industriels :
La norme CMP470 aura plusieurs répercussions sur le marché du stockage dans le secteur C&I :
1. Coûts de développement plus élevésLes développeurs devront payer des frais pour conserver leur place dans la file d'attente, ce qui augmentera les coûts de développement des projets. Ces coûts pourraient être répercutés sur les clients commerciaux et industriels.
2. Rationalisation des files d'attenteL'élimination des projets spéculatifs devrait réduire la congestion des files d'attente, ce qui pourrait entraîner des délais de raccordement plus rapides pour les projets réellement viables.
3. Évaluation de la viabilité du projetLa structure des frais obligera les promoteurs à mener des évaluations de viabilité rigoureuses avant de s'engager sur des positions dans la file d'attente. Les projets à l'économie incertaine seront abandonnés plus tôt dans le processus de développement.
4. Opportunité pour joueurs sérieuxPour les développeurs et les clients C&I engagés dans le déploiement de stockage, la rationalisation de la file d'attente représente une opportunité. L'élimination de la concurrence spéculative améliore l'accès aux raccordements au réseau pour les projets véritablement prêts à avancer.
2.4 Stockage d'énergie de longue durée (LDES) : Le mécanisme de " plafonnement et de plancher "
Un nouveau mécanisme de soutien au stockage de longue durée est introduit.
Le 26 juin 2026, l’Ofgem a publié sa décision préliminaire concernant la première phase de dépôt de demandes au titre du LDES, approuvant 16 projets d’une puissance totale de 7,6 GW et d’une capacité de stockage d’énergie de 137 GWh. Cela témoigne d'un engagement significatif en faveur des technologies capables de stocker de l'énergie pendant de longues périodes (généralement plus de 6 heures).
Le mécanisme de " plafond et plancher " offre une certitude de revenus :
- Étage: Une garantie de revenus minimums qui protège les investisseurs contre le risque de perte
- CapUn niveau de revenu maximal au-delà duquel les rendements excédentaires sont partagés avec les consommateurs
Mise à jour du 20 août 2026 : Le gouvernement britannique a lancé le défi Ultra-LDES, fournissant un financement de 28 millions de livres sterling pour les technologies capables de stocker et de décharger de l'énergie pendant plus de 100 heures. Cela cible les applications de stockage saisonnier qui échappent actuellement au champ d'application des technologies de batteries conventionnelles.
L'opportunité C&I dans le secteur du LDES :
Pour les clients industriels et commerciaux (C&I), le segment de durée de stockage de 4 à 8 heures représente une opportunité de marché significative. Le mécanisme LDES devrait soutenir des projets dans cette plage de durée, ce qui correspond à de nombreuses applications C&I :
- Mutation du processus industrielDéplacer les activités énergivores vers des périodes où les prix de l'électricité sont plus bas
- Alimentation de secours prolongéeAssurer la résilience en cas de pannes de réseau prolongées
- Optimisation de l'autoconsommation solaireCaptage de la production solaire diurne pour une utilisation en soirée et pendant la nuit
Le segment du stockage C&I de 4 à 8 heures représente une opportunité de marché estimée entre 20 et 30 milliards de livres sterling.
2.5 Exonération de TVA et réformes du marché de capacité
Exonération de TVA :
Au Royaume-Uni, les systèmes de stockage sont exonérés de TVA jusqu'en mars 2027. Cette exonération s'applique aussi bien aux systèmes de stockage autonomes qu'à ceux intégrés à des installations photovoltaïques. Elle permet une réduction des coûts de l'ordre de 20% pour les projets de stockage dans les secteurs commercial et industriel et a joué un rôle déterminant dans la croissance du marché.
Que se passe-t-il après mars 2027 ?
L'avenir de l'exonération de TVA au-delà de mars 2027 reste incertain. Si cette exonération n'est pas prolongée, le coût des systèmes de stockage augmentera de 20%, ce qui pourrait ralentir le déploiement dans le secteur C&I. Les clients du secteur C&I qui envisagent des projets de stockage devraient tenir compte de cette incertitude dans leur calendrier de planification.
Réformes du marché de capacité :
Le marché de la capacité continue de fournir des contrats de 15 ans pour les nouveaux actifs de stockage par batterie (BESS), offrant une certitude de revenus qui soutient le financement des projets. Cependant, les prix de clearing se sont effondrés :
| Année de vente aux enchères | Prix de compensation (£/kW) | Changement de pic |
| 2022/23 | £75 | Base de référence |
| 2023/24 | £40 | -47% |
| 2024/25 | £18 | -76% |
| 2025/26 | £10 | -87% |
| 2026/27 | £5 | -93% |
Le marché de capacité, autrefois la pierre angulaire des revenus des projets de stockage, ne représente plus qu'une valeur marginale. La durée de contrat de 15 ans apporte toujours une valeur de financement — les prêteurs le considèrent comme un plancher de revenus qui réduit le risque de baisse —, mais la contribution absolue aux revenus est devenue négligeable.
Conséquences :
L'effondrement des prix du marché de capacité a deux implications importantes :
1. Le cumul des sources de revenus devient encore plus critiqueLes revenus du marché de capacité ayant chuté presque à zéro, les projets doivent compter sur d'autres sources de revenus — l'arbitrage sur le marché de gros, le mécanisme d'ajustement et la valeur BTM — pour assurer leur viabilité.
2. L'économie des projets s'oriente vers la valeur derrière le compteurPour les clients C&I, la valeur du stockage réside de plus en plus dans les coûts évités (frais de puissance, frais de réseau, autoconsommation) plutôt que dans les revenus liés au réseau. Cela fait du stockage un investissement d'efficacité opérationnelle plutôt qu'une source de revenus liée au réseau.
3. Déploiements de projets récents : à quoi ressemble le succès en 2026
Le marché du stockage au Royaume-Uni en 2026 se caractérise par une gamme diversifiée de projets réussis couvrant les installations à l'échelle du réseau, les applications commerciales et les déploiements industriels derrière le compteur. Ces projets constituent des points de référence précieux pour les clients commerciaux et industriels qui envisagent des investissements dans le stockage.
3.1 Points de référence des projets à l'échelle du réseau
Fidra Energy Thorpe Marsh
- Capacité1,4 GW
- Localisation: Thorpe Marsh, South Yorkshire
- État: Financement terminé 2025
- Importance: Le plus grand financement de projet unique en Europe en 2025, avec environ £1 milliard levé. Ce projet démontre l'appétit des investisseurs institutionnels pour les actifs de stockage à grande échelle au Royaume-Uni et établit une référence pour les structures de financement de projets.
Statera Thurrock
- Capacité: 300 MW
- LocalisationThurrock, Essex
- État: Opérationnel en août 2025
- ImportanceLors de sa mise en service, il s'agissait du plus grand site de stockage opérationnel du Royaume-Uni. Il démontre la faisabilité technique du déploiement de systèmes de stockage d'énergie par batterie (BESS) à grande échelle au sein d'une infrastructure raccordée au réseau de transport.
Portefeuille de Pulse Clean Energy
- Capacité: 700+ MWh
- Financementdette senior de 220 millions de livres sterling
- ImportanceNotable pour inclure la reconversion d'anciens sites de production d'électricité au diesel en systèmes de stockage par batteries. Cela démontre le potentiel de conversion d'infrastructures d'énergies fossiles existantes en actifs d'énergie propre.
SAE Uskmouth
- Capacité: 240 MWh
- ÉtatClôture financière 2025
- ImportanceSitué sur le site d'une ancienne centrale thermique au charbon, ce projet illustre le récit de la " transition juste " qui consiste à réaffecter les infrastructures énergétiques existantes.
3.2 Points de référence pour les projets commerciaux et industriels
Hôpital orthopédique Solis RJAH
- Capacité: 600+ kWh
- État: Opérationnel en juillet 2026
- ImportanceLe premier projet de stockage C&I au Royaume-Uni pour Solis, un fabricant majeur d'onduleurs. Démontre l'entrée de fabricants de panneaux solaires photovoltaïques établis sur le marché du stockage C&I.
Lombard Shipping Ipswich
- Système: Batterie de 102,4 kWh + solaire photovoltaïque en toiture + recharge de VE
- Production d'énergie solaire: 118 MWh/an
- Impact financier: ~1 million de livres sterling d'économies sur 20 ans ; période de retour sur investissement d'un peu plus de 5 ans
- ImportanceDémontre le potentiel de cumul de valeur de la combinaison de l'énergie solaire photovoltaïque, du stockage par batterie et de l'infrastructure de recharge pour VE en une seule solution intégrée.
Wattstor × LSN Diffusion
- Système: 1,3 MW photovoltaïque solaire + 5 MWh BESS
- Localisationsite de fabrication du Sud du Pays de Galles
- État: Signé en juin 2026
- ImportanceUn déploiement industriel substantiel démontrant l'ampleur du déploiement du stockage C&I qui a lieu actuellement dans le secteur manufacturier britannique.
CDS Superstores Avonmouth
- Système: 2,5 MW photovoltaïque solaire (Phase 1)
- Prévu: 40 MW de solaire photovoltaïque + stockage + gestion intelligente de la demande sur les sites au Royaume-Uni
- ImportanceDémontre l'approche de portefeuille que les grands clients C&I adoptent, en déployant du stockage sur plusieurs sites avec une optimisation centralisée.
Wenergy UK
- CapacitéArmoire de stockage d'énergie C&I de 289 kWh
- ÉtatFourni en juillet 2026
- ImportanceSe distingue par le fait d'être conçu pour le négoce direct sur le marché de l'électricité plutôt que pour des applications exclusivement derrière le compteur. Cela représente un nouveau modèle où les actifs de stockage C&I participent activement aux marchés de gros et d'équilibrage.
3.3 Leçons clés des déploiements récents
Plusieurs tendances se dégagent de ces références de projets :
Leçon 1 : L'empilement de valeur est la norme, et non l'exception
Chaque projet de stockage C&I réussi en 2026 combine de multiples sources de valeur :
- Optimisation de l'autoconsommation solaire
- Réduction de la charge de la demande
- Arbitrage sur les prix de gros
- Participation au mécanisme d'ajustement (pour les actifs plus importants)
- Résilience et alimentation de secours
- Fourniture de services de réseau (le cas échéant)
Leçon 2 : Le financement de l'innovation s'accélère
L'émergence des contrats d'achat d'électricité (PPA), des accords de location et des modèles de " stockage en tant que service " (Storage-as-a-Service) transforme le marché du stockage C&I. Les clients n'ont plus besoin de financer entièrement les projets de stockage sur leurs propres fonds propres. Les structures de financement par des tiers permettent un déploiement sans capital initial.
Leçon 3 : L'intégration avec le solaire photovoltaïque est standard
Presque tous les déploiements de stockage C&I en 2026 sont intégrés au solaire PV. La combinaison de la production solaire et du stockage permet une autoconsommation maximale, réduit les coûts d'importation d'électricité du réseau et offre des flux de valeur complémentaires. Les déploiements de stockage pur (sans solaire) restent rares dans le secteur C&I.
Leçon 4 : La sophistication technique différencie les gagnants
Les projets qui réussissent en 2026 démontrent des capacités techniques sophistiquées :
- Surveillance et optimisation du marché en temps réel
- Expédition automatisée basée sur les signaux de prix
- Intégration avec les systèmes de gestion technique du bâtiment
- Analytique prédictive pour la prévision de la demande
- Capacités de surveillance et de contrôle à distance
4. Les neuf problèmes critiques auxquels font face les clients du stockage C&I — et comment les résoudre
Le marché du stockage C&I au Royaume-Uni en août 2026 présente neuf défis majeurs que chaque client — qu'il s'agisse d'un fabricant industriel, d'un propriétaire de bien commercial ou d'un fournisseur de services énergétiques — doit surmonter. Cette section fournit une analyse détaillée de chaque problème et des conseils pratiques pour y remédier.
Problème 1 : La file d'attente du réseau de 91 GW par rapport à l'objectif de 29 GW — Comment s'assurer que votre projet n'est pas évincé
La Situation
La liste d’attente pour les batteries " Gate 2 " au Royaume-Uni s’élève actuellement à 91 GW, alors que l’objectif « Clean Power 2030 » n’en requiert que 29 GW. Cela signifie que, même parmi les projets ayant passé la sélection initiale, 68% ne seront pas nécessaires pour atteindre les objectifs nationaux. Avec l'approche des délais de paiement des frais CMP470 et le durcissement des critères de « Ready to Connect », de nombreux projets seront éliminés.
Pourquoi c'est important pour les clients C&I
Pour les clients industriels et commerciaux qui développent des projets de stockage, la file d'attente pour le raccordement au réseau constitue un goulet d'étranglement critique. Les projets qui ne parviennent pas à obtenir des raccordements au réseau dans des délais opportuns font face à des retards de plusieurs années ou à une annulation complète. La rationalisation de la file d'attente crée un environnement darwinien où seuls les projets les plus viables survivent.
L'ampleur du défi
| Queue Metric | Valeur | Implication |
| File d'attente des batteries de la porte 2 | 91 GW | Total des projets en attente de raccordement |
| Objectif Énergie Propre 2030 | 29 GW | Capacité réellement nécessaire |
| Projets ne payant actuellement aucun frais d'engagement | ~25 GW | En danger d'élimination |
| Seuil de frais CMP470 | 3 000 £/MW | Coût annuel minimal pour conserver son poste |
| Plafond des frais CMP470 | 25 000 £/MW | Coût annuel maximum |
Comment assurer la survie de votre projet
1. Démontrer une véritable maturité de projet
Le cadre " Prêt à connecter " donne la priorité aux projets qui démontrent :
- Avancement de la planificationPermis de construire accordé ou demande déposée
- Droits fonciersContrôle juridique du site du projet (option, bail ou propriété)
- Maturité techniqueConception technique détaillée achevée
- Viabilité financière: Preuve que le projet peut atteindre le closing financier
Les projets qui manquent de ces éléments verront leur priorité abaissée et risquent de perdre leur place dans la file d'attente.
2. Budget pour les frais de raccordement
Les frais CMP470 OTCF, qui devraient entrer en vigueur en juillet 2027, alourdront considérablement les coûts de développement des projets. Un projet de 10 MW ferait face à des frais de 30 000 £ à 250 000 £ par an pour conserver sa place dans la file d'attente. Ces coûts doivent être intégrés dans les budgets des projets.
3. Envisager des approches de connexion alternatives
Pour certains clients C&I, le raccordement au réseau n'est peut-être pas la solution optimale :
- Déploiement derrière le compteurUn stockage dimensionné pour correspondre à la demande sur site ne nécessite peut-être pas d'approbation de raccordement au réseau
- Projets raccordés au réseau de distributionLes projets de plus petite taille raccordés au niveau de la distribution pourraient faire face à des files d'attente plus courtes
- Utilisation de la connexion existanteUtiliser la capacité de raccordement au réseau existante qui est actuellement sous-utilisée
4. S'associer à des développeurs expérimentés
La complexité du raccordement au réseau en 2026 favorise les promoteurs expérimentés qui comprennent le paysage réglementaire et ont établi des relations avec les gestionnaires de réseau. S'associer à de tels promoteurs peut améliorer les chances d'obtenir et de conserver des positions dans la file d'attente.
Problème 2 : Saturation du marché des services auxiliaires — Comment maintenir les revenus après l'effondrement de la réponse en fréquence
La Situation
Le marché de la régulation de fréquence — qui constituait historiquement la principale source de revenus pour les installations de stockage au Royaume-Uni — a été saturé par l'afflux de nouvelles capacités de systèmes de stockage d'énergie par batterie (BESS). Les revenus issus de la régulation de fréquence se sont effondrés par rapport à leur pic historique et ne représentent désormais plus qu'environ 20% des revenus moyens par projet. La structure des revenus a radicalement changé :
| Flux de recettes | Part 2022 | Partenariat 2026 | Changer |
| Réponse en fréquence | 60–80% | ~20% | Effondrement |
| Arbitrage de gros + BM | ~8% | ~50% | Croissance massive |
| Marché de capacité | Important | Marginal | Effondrement |
| Autre (BM, trading, etc.) | ~10% | ~30% | Croissance |
Pourquoi c'est important pour les clients C&I
Le modèle de revenus qui a soutenu les projets de stockage de 2020 à 2023 ne fonctionne plus. Les projets conçus autour des revenus de la réponse en fréquence afficheront des performances nettement inférieures. Les nouveaux projets doivent être conçus avec des modèles de revenus qui reflètent la réalité du marché de 2026.
Comment construire un modèle de revenus durable en 2026
1. Prioriser l'arbitrage de gros
L'arbitrage sur les prix de gros — charger lorsque les prix sont bas et décharger lorsque les prix sont élevés — est devenu la principale source de revenus. Le réseau britannique, qui fait de plus en plus appel aux énergies renouvelables, crée des schémas de prix prévisibles :
- Prix bas: Nuit (faible demande), milieu de journée (forte production solaire)
- Prix élevés: Pic de soirée (forte demande, déclin du solaire)
Les actifs de stockage capables de capturer cet écart de manière systématique peuvent générer des revenus substantiels. La clé réside dans une optimisation sophistiquée qui anticipe les mouvements de prix plutôt que d'y réagir.
2. Intégrer la participation au mécanisme d'équilibrage
Le mécanisme d'équilibrage offre des prix attractifs pour la flexibilité en période de tension sur le réseau. Bien que la participation au mécanisme d'équilibrage exige une sophistication technique et un enregistrement auprès du NESO, le potentiel de revenus est important. Les actifs dotés de capacités de réponse rapide et d'une disponibilité fiable peuvent capter ces revenus.
3. Flux de valeur Stack BTM
Pour les clients C&I (commerciaux et industriels), la valeur derrière le compteur est souvent plus prévisible et fiable que les revenus du réseau :
- Réduction de la charge de la demandeÉviter les frais de capacité en réduisant l'importation de pointe
- Optimisation de l'autoconsommationMaximiser l'utilisation de la production d'énergie solaire sur site
- Évitement des frais de réseau: Réduction des frais DUoS (notamment les frais Triad pendant les pics hivernaux)
4. Envisager un stockage de plus longue durée
Alors que les revenus liés à la réponse en fréquence diminuent, la valeur du stockage de plus longue durée (4 heures et plus) augmente. Les actifs à plus longue durée peuvent participer à l'arbitrage sur les marchés de gros à travers des écarts de prix plus importants et capter de la valeur à partir des différentiels de prix sur plusieurs heures. Le mécanisme LDES (Section 2.4) offre un soutien supplémentaire à ces actifs.
Problème 3 : Demande commerciale et frais de puissance — Comment les réduire précisément
La Situation
Pour les clients commerciaux et industriels britanniques dont la charge électrique dépasse 100 kVA, les frais de capacité représentent un coût important :
- Frais de capacitéEnviron 7,26 £/kVA/mois
- Frais de capacité excédentaireAppliqué lorsque la consommation dépasse la capacité contractuelle ou les limites convenues
- Limitation des exportations du G100Restreint davantage la capacité maximale d'importation/exportation
Dans le régime de tarification de la capacité de plus en plus basé sur les coûts, des dépassements répétés compriment considérablement le retour sur investissement et augmentent les coûts d'exploitation.
Pourquoi c'est important pour les clients C&I
Les frais de capacité constituent un coût fixe qui s'applique indépendamment de la consommation d'énergie réelle. Pour les clients présentant des profils de demande variables, ces frais peuvent représenter entre 30 et 50% du coût total de l'électricité. La réduction des frais de capacité grâce au stockage est l'une des sources de valeur ajoutée les plus directes et les plus fiables qui soient.
Comment le stockage réduit les frais de capacité
1. Effacement de pointe
Le stockage peut se décharger pendant les périodes de forte demande afin de réduire le niveau d'importation maximal. Si la demande de pointe d'un client est de 500 kVA, mais que le stockage peut la réduire à 400 kVA, le client économise 726 £ par mois (7,26 £ × 100 kVA) en frais de capacité.
Déplacement de charge
Le stockage peut reporter les charges non critiques sur le plan temporel (par exemple, le chauffage, la ventilation et la climatisation, le chauffage de l'eau, la recharge des véhicules électriques) vers des périodes de moindre demande, ce qui permet de lisser le profil global de la demande et de réduire les besoins de pointe.
3. Gestion des exportations
Pour les clients disposant d'une production sur site (solaire photovoltaïque) qui dépasse la demande locale, le stockage peut absorber l'excédent de production et éviter les contraintes d'injection. Dans le cadre des régimes de limitation d'injection G100, le stockage permet au site de fonctionner dans les limites d'injection tout en maximisant l'autoconsommation.
Calcul du ROI du stockage pour la réduction des frais de puissance
Un cadre simple pour évaluer la valeur du stockage pour la réduction des frais de capacité :
| Paramètres | Exemple de valeur |
| Demande de pointe sans stockage | 500 kVA |
| Pic de demande avec stockage | 400 kVA |
| Réduction des frais de capacité | 100 kVA × 7,26 £/mois = 726 £/mois |
| Économies annuelles | £8,712 |
| Coût du système de stockage (supposer 200 kWh/100 kW) | ~50 000 £–70 000 £ |
| Délai de récupération simple (frais de capacité seuls) | 5,7 à 8,0 ans |
Remarque : ce calcul ne prend en compte que la réduction des frais de capacité. Lorsqu'il est combiné à d'autres sources de valeur ( arbitrage sur le marché de gros, autoconsommation solaire, évitement des frais de réseau ), la période de retour sur investissement globale se raccourcit généralement à 3 à 5 ans.
Problème 4 : L'approbation de la sécurité incendie ajoute 4 à 8 mois — Comment accélérer les délais de projet
La Situation
Le Royaume-Uni ne dispose pas d'un ensemble unifié de règles de sécurité incendie pour les installations de systèmes de stockage d'énergie par batterie (BESS). Les approbations des autorités locales de lutte contre l'incendie ajoutent 4 à 8 mois aux calendriers des projets. Le paysage réglementaire évolue :
Principaux développements réglementaires :
| Réglementation | Date | Principales exigences |
| seuil de 1 MWh pour les batteries lithium-ion | Actuel | Le signal de planification le plus clair spécifique au BESS en Angleterre |
| Amendement 4 de la norme BS 7671 | avril 2026 | Nouvelles exigences en matière de points de coupure CA et CC ; étiquetage de sécurité pour les pompiers |
| Guide de planification des systèmes de stockage d'énergie par batterie à l'échelle du réseau NFCC | 2026 | Normes de sécurité incendie renforcées |
Pourquoi c'est important pour les clients C&I
Les retards d'approbation en matière de sécurité incendie prolongent les délais des projets, augmentent les coûts de développement et créent de l'incertitude. Les projets qui font l'objet d'objections en matière de sécurité incendie peuvent nécessiter des modifications de conception importantes ou faire l'objet d'un rejet complet. Pour les clients ayant des exigences urgentes (par exemple, le remplacement d'équipements défectueux ou la réalisation d'objectifs de durabilité d'entreprise), ces retards peuvent s'avérer coûteux.
Comment accélérer l'approbation de la sécurité incendie
1. Impliquer les autorités de lutte contre l'incendie à un stade précoce
Contactez l'autorité locale de lutte contre l'incendie dès la phase initiale de conception, et non une fois les plans finalisés. Une implication précoce permet d'intégrer les considérations de sécurité incendie dans la conception dès le départ, réduisant ainsi la probabilité d'objections ultérieures.
2. Dépasser les normes minimales
Concevoir des systèmes qui dépassent les exigences réglementaires minimales :
- Systèmes d'extinction d'incendie: Installer un système d'extinction automatique d'incendie (par exemple, des systèmes à base d'aérosols), même là où cela n'est pas strictement obligatoire
- Boîtiers coupe-feuUtiliser des produits dotés d'une résistance au feu améliorée
- Surveillance et détection précoceInstaller des systèmes de détection de gaz capables d'identifier les problèmes potentiels avant qu'un emballement thermique ne se produise
- Capacité d'isolementVeiller à ce que les points d'isolement CA et CC soient clairement marqués et accessibles, conformément aux exigences de la norme BS 7671 Amendement 4.
3. Utilisez des produits ayant des références de sécurité démontrées
Certains produits intègrent des fonctionnalités de sécurité avancées qui peuvent simplifier l'approbation :
- Refroidissement par liquideRéduit le stress thermique sur les cellules de la batterie, ce qui diminue le risque d'incendie
- Surveillance au niveau de la celluleFournit une alerte précoce en cas de problèmes potentiels
- Suppression d'incendie intégréeLes systèmes d'extinction intégrés réduisent le besoin de mesures de protection incendie externes
- Certifications de sécuritéLes produits dotés de certifications UL 9540A ou équivalentes démontrent leur conformité aux normes de sécurité incendie.
4. Examinez les déploiements sous le seuil
Pour certaines applications, le déploiement de plusieurs systèmes plus petits (chacun en deçà du seuil de 1 MWh) peut être préférable à un seul système plus grand qui déclenche un examen supplémentaire. Bien que cela puisse accroître la complexité, cela peut réduire considérablement les délais d'approbation.
Problème 5 : Permis d'urbanisme — Les grands projets (>50 MW) nécessitent l'approbation d'un NSIP
La Situation
Les grands projets de stockage (généralement >50 MW) sont classés comme projets d'infrastructure d'importance nationale (NSIP) et nécessitent un décret de consentement au développement (DCO). Le processus de DCO peut ajouter des années aux calendriers des projets. Même pour les projets plus petits, la sensibilité au bruit peut éliminer des sites potentiels avant même que la conception technique ne commence.
Pourquoi c'est important pour les clients C&I
Pour les clients envisageant de grands déploiements de stockage, le processus de planification constitue un obstacle important. Le processus DCO comprend :
- Évaluation de l'impact sur l'environnement
- Consultation publique
- Examen gouvernemental
- Recours juridiques potentiels
Le délai d'approbation du DCO varie généralement de 2-5 ans, pendant laquelle le projet ne peut pas passer à la phase de construction.
Comment naviguer dans le paysage de la planification
1. Redimensionner les projets pour éviter les exigences relatives aux NSIP
Pour la plupart des applications tertiaires et industrielles, les besoins de stockage peuvent être satisfaits par des projets bien en deçà du seuil de 50 MW. Un système de 1 à 10 MW suffit pour la plupart des installations industrielles et commerciales. Rester en deçà du seuil NSIP permet d'éviter entièrement la procédure de DCO.
2. Traiter les problèmes de bruit de manière proactive
Le bruit des systèmes de refroidissement, des onduleurs et des transformateurs peut susciter des objections. Traitez le bruit de manière proactive en :
- Refroidissement par liquideGénéralement plus silencieux que les systèmes refroidis par air
- Encoffrements acoustiquesEnceintes insonorisantes qui réduisent le bruit externe
- Sélection du site: Localisation du stockage à l'écart des récepteurs sensibles au bruit (zones résidentielles, bureaux)
- Modélisation du bruitRéalisation d'évaluations acoustiques pendant la phase de conception pour démontrer la conformité
3. Envisager des installations intérieures
Pour les sites soumis à des contraintes d'espace ou sensibles au bruit, les installations de stockage en intérieur peuvent être préférables. Les systèmes intérieurs peuvent être installés dans des bâtiments existants, ce qui élimine l'impact visuel et réduit les émissions sonores. Les produits conçus pour une flexibilité intérieur/extérieur (par exemple, Alpha ESS Storion G3 avec protection IP55) peuvent s'adapter aux deux configurations.
4. Associer le stockage au solaire PV
Les projets de stockage co-implantés avec des installations solaires photovoltaïques bénéficient souvent de procédures de planification simplifiées. Le stockage est considéré comme un accessoire de l'installation solaire plutôt que comme un projet autonome, ce qui simplifie le processus d'approbation.
Problème 6 : Le Royaume-Uni manque de production nationale de cellules — Comment sécuriser la chaîne d'approvisionnement
La Situation
À partir de 2026, le Royaume-Uni ne dispose d'aucune super-usine de cellules à grande échelle opérationnelle pour le marché du stockage derrière le compteur (BTM). La gigafusine Tata (Agratas) du Somerset (40 GWh prévus) ne devrait pas produire de cellules de stockage BTM avant 2028-2029 au plus tôt. Par conséquent :
- 70–80% de valeur de cellule est importée (Chine, Corée du Sud et, de plus en plus, des fournisseurs européens)
- Les intégrateurs britanniques détiennent généralement seulement 4–8 semaines de l'inventaire cellulaire
- Les perturbations de la chaîne d'approvisionnement peuvent retarder la livraison des projets de plusieurs mois.
Pourquoi c'est important pour les clients C&I
La vulnérabilité de la chaîne d'approvisionnement est un risque critique pour les projets de stockage. Les retards de livraison des cellules peuvent prolonger les délais des projets, augmenter les coûts et compromettre les accords de financement. Les clients qui ne parviennent pas à s'assurer un approvisionnement fiable en cellules risquent de voir leurs projets retardés indéfiniment.
Comment garantir la fiabilité de la chaîne d'approvisionnement
1. Établir des partenariats avec des fournisseurs établis
Travaillez avec des fournisseurs qui ont fait preuve de résilience dans leur chaîne d'approvisionnement :
- Fabricants de premier rangLes entreprises disposant de bases de fabrication diversifiées et de réseaux logistiques établis
- Stratégies multi-sourcesFournisseurs capables de s'approvisionner en cellules auprès de plusieurs fabricants
- Intégration verticaleLes entreprises qui contrôlent leur chaîne d'approvisionnement de bout en bout
2. Envisager d'autres chimies de cellules
Les cellules au lithium-fer-phosphate (LFP) sont devenues la chimie dominante pour le stockage stationnaire, offrant :
- Moindre coût: Les cellules LFP sont généralement 20 à 30% moins chères que les alternatives à base de NMC
- Sécurité amélioréeLa LFP a une stabilité thermique plus élevée, ce qui réduit le risque d'incendie
- Durée de vie du cycle plus longueLes cellules LFP atteignent généralement 6 000 à 8 000 cycles
- Pas de cobaltÉliminer la dépendance de la chaîne d'approvisionnement envers le cobalt (concentré en République démocratique du Congo)
3. Constituer des tampons de stock
Pour les projets critiques, envisagez d'acheter des cellules supplémentaires ou des systèmes complets avant d'en avoir besoin. Bien que cela immobilise du capital, cela constitue une assurance contre les perturbations de la chaîne d'approvisionnement.
4. Considérez les systèmes conteneurisés
Les systèmes de stockage conteneurisés (par exemple, des solutions de conteneurs de 20 ou 40 pieds) peuvent être achetés auprès de plusieurs fournisseurs et livrés sous forme d'unités complètes. Cette approche réduit la complexité de l'intégration et offre une flexibilité au niveau de la chaîne d'approvisionnement.
Problème 7 : Effondrement du prix du marché de capacité — Comment réagir à la baisse de 75 £/kW à 5 £/kW
La Situation
Les prix d'ajustement du marché de capacité ont baissé de 931 TP3T au cours de quatre cycles d'enchères :
| Année de vente aux enchères | Prix de compensation (£/kW) | Valeur du contrat sur 15 ans (par MW) |
| 2022/23 | £75 | £1,125,000 |
| 2023/24 | £40 | £600,000 |
| 2024/25 | £18 | £270,000 |
| 2025/26 | £10 | £150,000 |
| 2026/27 | £5 | £75,000 |
Bien que les nouveaux actifs BESS bénéficient toujours d'accords de 15 ans, leur contribution aux revenus a diminué pour atteindre des niveaux quasi négligeables.
Pourquoi c'est important pour les clients C&I
L'effondrement du marché de capacité signifie que les projets de stockage ne peuvent plus compter sur les revenus de ce marché pour soutenir leur modèle économique. Les projets conçus en intégrant les revenus du marché de capacité comme une composante importante sous-performeront. Les nouveaux projets doivent être conçus avec des attentes réalistes quant à la valeur du marché de capacité.
Comment s'adapter à l'effondrement du marché de capacité
1. Considérez le mécanisme de capacité comme un revenu bonus, et non comme un revenu principal
Économie de projet de conception en supposant zéro Revenus du marché de capacité. Tout revenu issu du marché de capacité doit être traité comme un gain potentiel plutôt que comme une base de référence. Cela crée une économie de projet conservatrice qui résiste à de nouvelles baisses du marché de capacité.
2. Se concentrer sur les flux de valeur à fort potentiel de croissance
Identifiez les sources de revenus susceptibles de croître plutôt que de diminuer :
- Arbitrage de grosL'augmentation de la pénétration des énergies renouvelables entraîne une plus grande volatilité des prix
- Mécanisme d'équilibrageLes besoins de flexibilité du système vont croître à mesure que la part des énergies renouvelables augmentera
- Valeur BTMLa réduction des frais de capacité et l'optimisation de l'autoconsommation sont fiables et prévisibles
- Services de flexibilité: Les produits émergents (par exemple, les marchés locaux de flexibilité, la gestion des contraintes) offrent de nouvelles opportunités de revenus
3. Réexaminer le dimensionnement du projet
Avec la réduction des revenus du marché de capacité, la capacité de stockage optimale pour un site donné peut changer. Des systèmes plus petits axés sur la valeur derrière le compteur (BTM) peuvent offrir de meilleurs rendements que des systèmes plus grands qui dépendent des revenus du réseau.
Problème 8 : Évolution de la concurrence C&I vers une approche axée sur les " solutions " — Comment se différencier
La Situation
Le marché du stockage C&I au Royaume-Uni est passé d'une concurrence basée sur les prix à une différenciation axée sur les solutions. Les intégrateurs se concurrencent sur :
- Qualité de la conception du système
- Financement de l'innovation (PPA, crédit-bail)
- Optimisation des services de réseau
- Support technique et maintenance
Pendant ce temps, les fabricants de cellules chinois (CATL, BYD, EVE Energy) vendent de plus en plus directement aux intégrateurs britanniques, contournant les distributeurs traditionnels et comprimant les marges des acteurs de milieu de gamme.
Pourquoi c'est important pour les clients C&I
Le passage à une concurrence axée sur les solutions crée à la fois des opportunités et des risques :
- OpportunitéLes clients ont accès à des solutions plus sophistiquées adaptées à leurs besoins spécifiques.
- RisqueLa prolifération des fournisseurs de solutions fait qu'il est plus difficile de distinguer les prestataires réellement compétents de ceux qui ne présentent qu'une différenciation superficielle.
Comment naviguer sur le marché axé sur les solutions
1. Évaluer le coût total sur la durée de vie, pas le prix initial
Le système le plus économique n'est peut-être pas le moins cher sur toute sa durée de vie. Considérez :
- Durée de vie en cycles et taux de dégradation
- Exigences de maintenance
- Pertes d'efficacité
- Fiabilité et temps d'arrêt
- Conditions de garantie
2. Évaluer la sophistication technique
Recherchez des fournisseurs qui démontrent :
- Capacités d'optimisation en temps réel
- Intégration avec les systèmes de gestion de l'énergie
- Analytique prédictive
- Surveillance et dépannage à distance
- Mises à jour et améliorations logicielles régulières
3. Exiger une flexibilité de financement
Les meilleurs fournisseurs proposent de nombreuses options de financement :
- Achat direct
- Contrats de location
- Contrats d'achat d'électricité
- Modèles de stockage en tant que service
Vérifier les relations de la chaîne d'approvisionnement
Interrogez les fournisseurs sur leurs fabricants de cellules et leurs stratégies d'approvisionnement. Les fournisseurs qui ont des relations établies avec des fabricants de cellules de niveau 1 (CATL, BYD, EVE, etc.) sont mieux positionnés pour garantir une livraison fiable.
Problème 9 : Les produits de placards d'extérieur peuvent-ils répondre aux contraintes climatiques et de site du Royaume-Uni ?
La Situation
Le climat britannique — caractérisé par des conditions humides et pluvieuses et des hivers froids — impose des exigences spécifiques aux équipements de stockage extérieur. Les principales exigences comprennent :
- Indices de protection IP élevés: IP55 ou supérieur pour résister à la pluie, à l'humidité et à la poussière
- Fonctionnement à basse températurePerformance à des températures inférieures à 0 °C
- Efficacité spatialeLes sites C&I disposent souvent d'un espace limité.
- Gestion du bruitLa proximité de bâtiments occupés nécessite de faibles émissions sonores
Pourquoi c'est important pour les clients C&I
Le choix d'un équipement de stockage inadapté aux conditions britanniques peut entraîner :
- Performances et efficacité réduites
- Exigences de maintenance accrues
- Panne prématurée du matériel
- Dangers pour la sécurité
- Problèmes de conformité réglementaire
Paysage actuel des produits
Le marché a répondu à ces défis par des produits spécialement conçus pour les conditions britanniques :
| Produit | Capacité | Empreinte | Caractéristiques principales |
| SOCOMEC SMARTSYS C260 | 125 kVA/261 kWh à 1 MVA/2 MWh | 1,35 m² | Armoire extérieure intégrée, refroidie par liquide au LFP, installation en < 2 heures par armoire |
| LONGi Hi-MO One Pro | 261 kWh modulaire | Non spécifié | La technologie de sécurité prédictive iCCS détecte les gaz anormaux 25 minutes à l'avance |
| LONGi OmniCube L233 | 233 kWh/125 kW | 1,35 m² | Durée de vie de 8 000 cycles, haute densité énergétique |
| Sunwoda OASIS A200 | 200 kWh | Non spécifié | LFP refroidi par air, IP55, BNEF Tier 1 T2 2026 |
| Alpha ESS Storion G3 | Non spécifié | Non spécifié | Double usage intérieur/extérieur, protection IP55, design intégré |
Comment choisir son équipement d'extérieur pour les conditions au Royaume-Uni
1. Prioriser une protection IP55 ou supérieure
Pour les installations extérieures dans le climat humide du Royaume-Uni, l'indice de protection IP55 est le minimum acceptable. L'indice IP65 ou IP66 offre une protection supplémentaire pour les emplacements particulièrement exposés.
2. Envisager le refroidissement liquide
Les systèmes refroidis par liquide offrent de multiples avantages pour les applications au Royaume-Uni :
- Contrôle de la températureMaintient une température cellulaire optimale dans des conditions froides et chaudes
- Réduction du bruitGénéralement plus silencieux que les systèmes refroidis par air
- Conception compacteUne plus grande densité énergétique permet des dimensions plus réduites
- Durée de vie amélioréeUne meilleure gestion de la température prolonge la durée de vie de la batterie
3. Évaluer l'efficacité de l'emprise au sol
Les produits offrant une densité énergétique élevée par mètre carré sont de plus en plus importants pour les sites tertiaires et industriels où l'espace est limité. Le LONGi OmniCube L233 et le SOCOMEC SMARTSYS C260 fournissent tous deux 233 à 261 kWh dans seulement 1,35 m², représentant l'état de l'art actuel.
4. Rechercher des dispositifs de sécurité prédictifs
Les fonctions de sécurité avancées, telles que la technologie de sécurité prédictive iCCS de LONGi (capable de détecter des gaz anormaux 25 minutes avant l'emballement thermique), offrent un niveau de protection supplémentaire et peuvent simplifier les approbations en matière de sécurité incendie.
5. Matrice des produits techniques : Armoires extérieures et systèmes conteneurisés
Le marché britannique du stockage C&I en août 2026 offre une gamme diversifiée de solutions techniques. Cette section propose une comparaison structurée des produits en armoire extérieure et des systèmes en conteneur actuellement disponibles, en mettant l'accent sur les spécifications pertinentes pour les conditions de déploiement au Royaume-Uni.
5.1 Solutions d'armoires pour l'extérieur
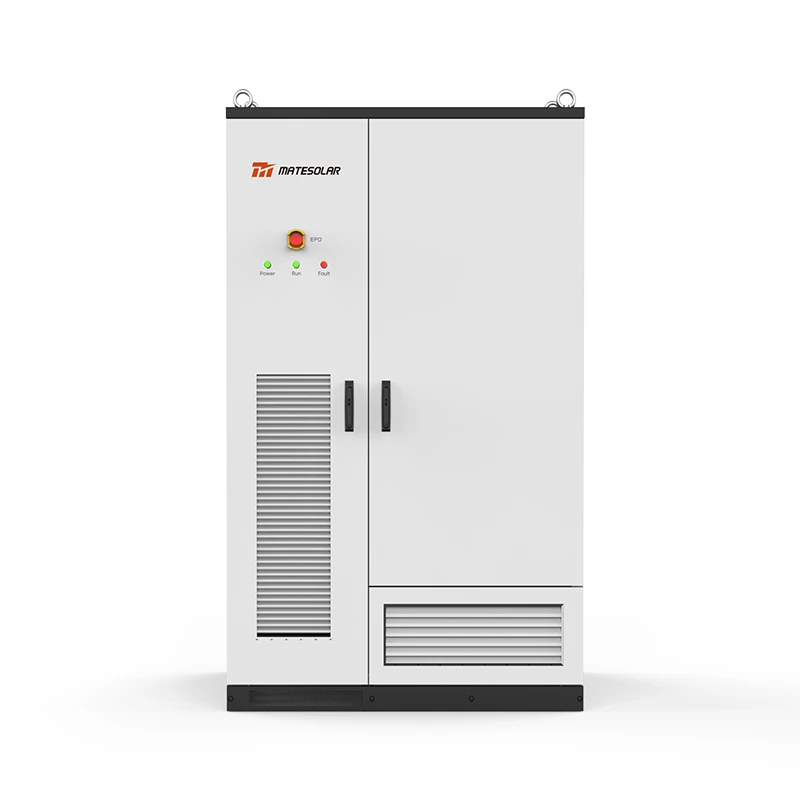
Les systèmes d'armoires d'extérieur sont la solution privilégiée pour de nombreuses applications C&I, offrant des encombrements compacts, une installation rapide et une évolutivité modulaire.
Tableau comparatif : Produits de meubles de jardin (2026)
| Spécifications | SOCOMEC SMARTSYS C260 | LONGi OmniCube L233 | Sunwoda OASIS A200 | Alpha ESS Storion G3 |
| Plage de puissance | 125 kVA – 1 MVA | 125 kW | Non spécifié | Non spécifié |
| Plage de capacité | 261 kWh – 2 MWh | 233 kWh | 200 kWh | Non spécifié |
| Empreinte | 1,35 m² | 1,35 m² | Non spécifié | Non spécifié |
| Refroidissement | Liquide (LFP) | Liquide (LFP) | Air (LFP) | Non spécifié |
| Indice de protection IP | Résistant aux intempéries | Résistant aux intempéries | IP55 | IP55 |
| Durée du cycle | Non spécifié | 8 000 cycles | Non spécifié | Non spécifié |
| Temps d'installation | < 2 heures / cabinet | Non spécifié | Non spécifié | Non spécifié |
| Intérieur/extérieur | Extérieur | Extérieur | Extérieur | À double usage |
| Caractéristiques notables | Conception entièrement intégrée | Haute densité énergétique | BNEF Tier 1 T2 2026 | Conception intégrée |
5.2 Solutions conteneurisées
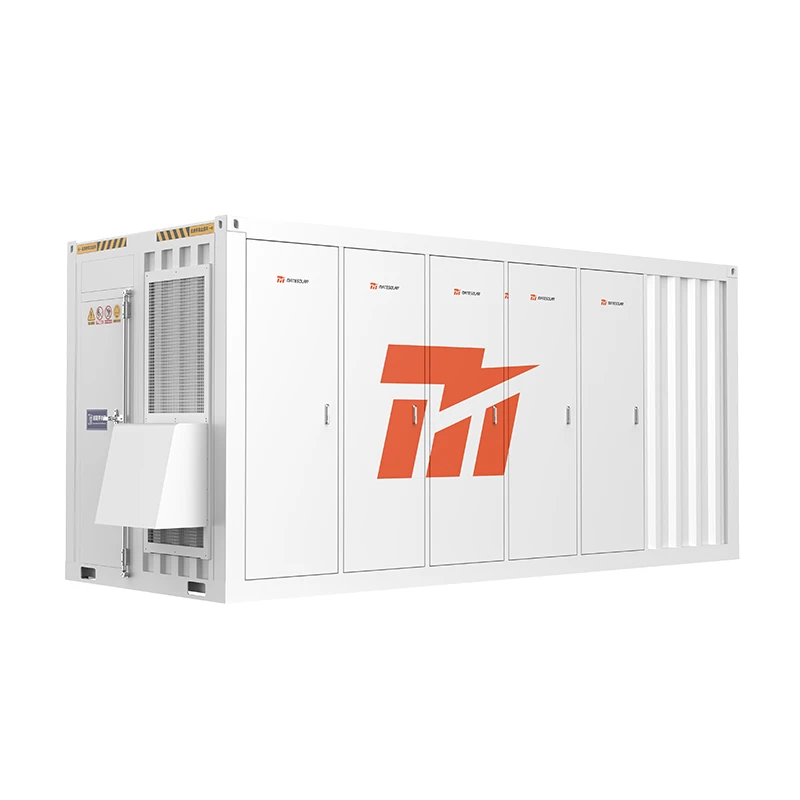
Pour les applications commerciales, industrielles et de grande envergure, les systèmes de stockage en conteneurs offrent une densité énergétique plus élevée et un déploiement rapide.
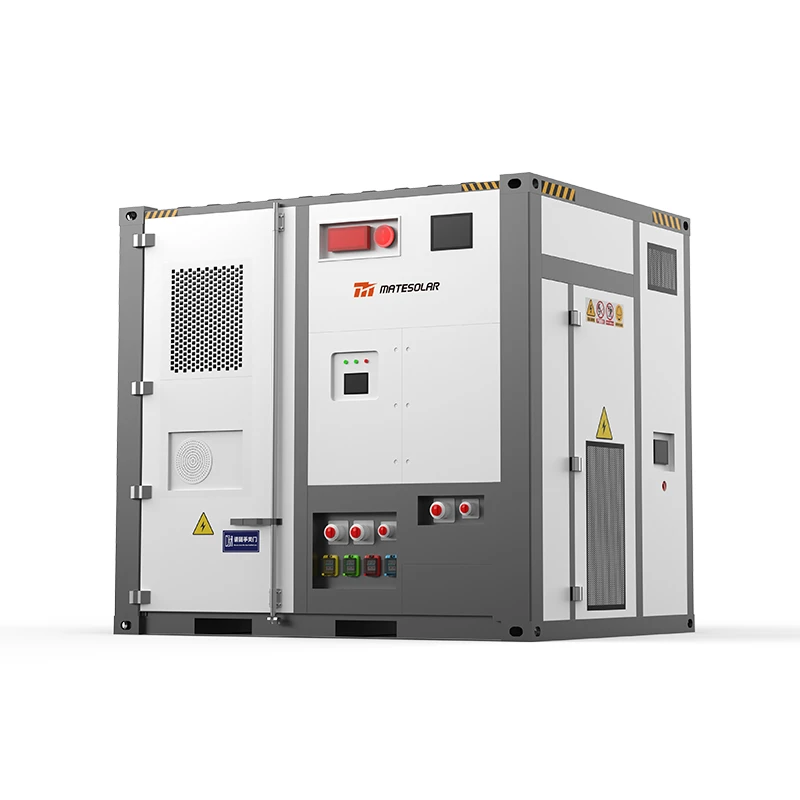
Principaux produits du segment conteneurisé :
Conteneur ESS refroidi par air de 40 pieds 1 MWh / 2 MWh
Cette catégorie représente le pilier du marché du stockage C&I, offrant :
- Conception préassemblée et testée en usine
- Gestion thermique à refroidissement par air adaptée aux conditions climatiques du Royaume-Uni
- Déploiement rapide (en jours plutôt qu'en semaines)
- Évolutif de configurations de 1 MWh à plusieurs MWh
- Adapté aux installations industrielles, aux centres logistiques et aux grands biens commerciaux
Conteneur ESS de stockage d'énergie par refroidissement liquide de 20 pieds 3 MWh / 5 MWh
Cette catégorie représente la dernière génération de stockage conteneurisé :
- Le refroidissement liquide permet une densité énergétique plus élevée (jusqu'à 5 MWh dans un conteneur de 20 pieds)
- Une gestion thermique améliorée prolonge la durée de vie en cycles
- Réduction de la consommation de puissance auxiliaire
- Convient aux applications nécessitant une grande capacité dans un espace limité
- Idéal pour les micro-réseaux industriels et les déploiements C&I à grande échelle
Tableau comparatif : Solutions conteneurisées
| Spécifications | Conteneur 40 pieds refroidi par air | Conteneur refroidi par liquide de 20 pieds |
| Capacité | 1–2 MWh | 3–5 MWh |
| Refroidissement | Refroidi par air | Refroidi par liquide |
| Empreinte | Conteneur de 40 pieds | conteneur de 20 pieds |
| Densité énergétique | Plus bas | Plus élevé (3x par empreinte) |
| Installation | Prémontré, testé en usine | Prémontré, testé en usine |
| Applications adaptées | Industriel, logistique, commercial | Applications industrielles de grande envergure, à micro-réseau et à haute densité |
| Maintenance | Plus simple (refroidissement par air) | Plus complexe (refroidissement liquide) |
| Bruit | Plus élevé (bruit du ventilateur) | Baisser (refroidissement liquide plus silencieux) |
5.3 Solutions solaires et de stockage intégrées
Pour les clients C&I cherchant à maximiser l'autoconsommation de leur production solaire photovoltaïque tout en profitant du stockage, les solutions intégrées combinant solaire et stockage offrent une valeur optimale. Système solaire hybride commercial de 500 kW représente le compromis idéal pour de nombreuses applications commerciales et industrielles de taille moyenne à grande :
- système photovoltaïque solaire de 500 kW générant environ 450 à 500 MWh/an (conditions au Royaume-Uni)
- Stockage intégré dimensionné pour correspondre à la production excédentaire et à la demande de pointe
- Gestion intelligente de l'énergie optimisation de l'autoconsommation, réduction des frais de demande et arbitrage sur le marché de gros
- Point de responsabilité unique pour la conception, la fourniture et la mise en service
Cette classe de solutions est particulièrement bien adaptée pour :
- Installations de fabrication fonctionnant de jour
- Centres de distribution et plates-formes logistiques
- Installations de transformation des aliments et d'entreposage frigorifique
- Campagnes de bureaux commerciaux
- Établissements de santé
6. Questions fréquemment posées
Cette section répond aux questions les plus fréquentes des professionnels de toute la chaîne de valeur du photovoltaïque et du stockage d'énergie, en fournissant des réponses pratiques et applicables basées sur les conditions de marché d'août 2026.
Q1 : Quelle est la durée de stockage optimale pour les applications C&I au Royaume-Uni en 2026 ?
La durée optimale dépend des flux de valeur principaux :
| Application | Durée recommandée | Raison d'être |
| Réduction de la charge de la demande | 2–4 heures | Suffisant pour écrêter les périodes de pointe de demande |
| Autoconsommation solaire | 4 à 6 heures | Répond à la demande du soir après le pic solaire |
| Arbitrage de gros | 4 à 8 heures | Saisit les écarts de prix de plusieurs heures |
| Sauvegarde/résilience | 4 à 8 heures | Offre une protection significative contre les pannes |
| Participation au LDES | 8+ heures | Éligible aux mécanismes de soutien au LDES |
Pour la plupart des applications commerciales et industrielles, un système de 4 heures représente le compromis idéal, équilibrant le coût, le potentiel de cumul de valeur et la flexibilité opérationnelle.
Q2 : Quel est le délai de retour sur investissement réaliste pour le stockage C&I au Royaume-Uni en 2026 ?
Les délais de retour sur investissement varient considérablement en fonction de la taille du système, de l'application et des facteurs propres au site. Les données actuelles du marché suggèrent :
| Taille du système | Délai de récupération moyen | Principaux moteurs de valeur |
| 100 kWh – 500 kWh | 5-8 ans | Réduction des frais de demande, autoconsommation solaire |
| 500 kWh – 1 MWh | 4–7 ans | Valeur combinée BTM + arbitrage de gros |
| 1 MWh – 5 MWh | 5 à 9 ans | Arbitrage de gros + participation au mécanisme de bilan + valeur BTM |
| 5 MWh+ | 6–10 ans | Empilement de valeurs complexes, opportunités LDES |
Remarque : ces chiffres reposent sur les prix du marché et les conditions réglementaires actuels. L'exonération de TVA (jusqu'en mars 2027) améliore considérablement la rentabilité ; si cette exonération n'est pas prolongée, les délais de rentabilité augmenteront d'environ 20%.
Q3 : Dois-je choisir des systèmes de stockage refroidis par air ou par liquide ?
Les deux technologies ont des mérites, et le choix dépend de facteurs spécifiques à l'application :
| Facteur | Refroidissement par air | Refroidi par liquide |
| Coût | Coût initial inférieur | Coût initial plus élevé |
| Maintenance | Plus simple | Plus complexe |
| Bruit | Plus élevé | Plus bas |
| Densité énergétique | Plus bas | Plus élevé (2–3x) |
| Durée du cycle | Bon | Mieux (contrôle de la température amélioré) |
| Efficacité spatiale | Plus bas | Plus élevé |
| Convient pour | Systèmes plus petits, sites moins contraints | Systèmes plus vastes, sites à espace restreint ou sensibles au bruit |
Recommandation : pour les applications commerciales et industrielles (C&I) au Royaume-Uni où l'espace est disponible et où le bruit n'est pas une préoccupation majeure, les systèmes à refroidissement par air offrent des performances rentables. Pour les applications où l'espace est restreint ou sensibles au bruit, les systèmes à refroidissement liquide offrent une valeur supérieure malgré un coût initial plus élevé.
Q4 : Quelle est la taille minimale du système pour un projet de stockage C&I viable ?
La taille minimale viable du système dépend de la demande d'électricité du client et des flux de valeur disponibles :
- Petits et moyens commerces et industries (demande de 50 à 100 kVA)Les systèmes de 50 à 100 kWh peuvent permettre une réduction significative des frais de demande.
- Moyenne entreprise C&I (demande de 100 à 500 kVA)Les systèmes de 100 à 500 kWh sont adaptés
- Grands clients commerciaux et industriels (demande > 500 kVA)Systèmes de 500 kWh à 2 MWh ou plus
De manière générale, le système doit être dimensionné pour :
- Réduire la demande de pointe de 10 à 20% (afin de réduire les frais liés à la demande)
- Stocker 50 à 1 001 TP3T de production solaire quotidienne moyenne (pour l'autoconsommation)
- Fournissez plus de 4 heures de fonctionnement à puissance nominale
Q5 : Quel a été l'impact de la réforme " Ready to Connect " sur les projets de stockage C&I ?
La réforme " Prêt à connecter " affecte les projets C&I de plusieurs manières :
Effets positifs :
- La rationalisation des files d'attente réduit la congestion, ce qui pourrait raccourcir les délais de raccordement.
- Les dates de connexion sont plus fiables
- Les projets spéculatifs ne supplantent plus les projets authentiques.
Effets négatifs :
- Coûts de développement plus élevés (frais CMP470)
- Exigences plus strictes en matière de rétention de la file d'attente
- Élimination potentielle des projets qui ne peuvent pas démontrer leur état de préparation
Évaluation globalePour les clients C&I qui s'engouyrgent dans le déploiement de stockage et peuvent démontrer la maturité de leur projet, la réforme est nettement positive. Elle élimine la concurrence des projets spéculatifs et crée un processus de raccordement plus efficace.
Q6 : Quelles sont les principales différences entre le stockage C&I (commercial et industriel) au Royaume-Uni et le stockage à l'échelle du réseau ?
| Facteur | Stockage C&I | Stockage à l'échelle du réseau |
| Taille du système | 100 kWh – 10 MWh | 10 MW – 500 MW+ |
| Connexion | Niveau de distribution (derrière le compteur ou gestionnaire de réseau de distribution) | Niveau de transmission |
| Valeur principale | Valeur derrière le compteur (frais de puissance, autoconsommation) | Arbitrage sur les marchés de gros, BM, services auxiliaires |
| Visibilité des revenus | Plus élevé (la valeur BTM est prévisible) | Inférieur (les revenus du réseau sont volatils) |
| Complexité de planification | Inférieur (généralement dans le cadre des travaux dispensés d'autorisation) | Supérieur (IPNS pour > 50 MW) |
| Financement | Plus simple (financement d'actifs, crédit-bail opérationnel) | Complexe (financement de projet, investissement institutionnel) |
Q7 : Comment évaluer la qualité d'un fournisseur de systèmes de stockage ?
Critères clés pour l'évaluation des fournisseurs de systèmes de stockage :
| Critère | À quoi faire attention |
| Fournisseur de cellules | Fabricants de premier rang (CATL, BYD, EVE, etc.) |
| Qualité d'intégration | Systèmes testés en usine, processus qualité documentés |
| Garantie | Conditions de garantie claires couvrant les performances et les vices |
| Présence au Royaume-Uni | Assistance technique locale, disponibilité des pièces de rechange |
| Bilan | Déploiements de projets démontrés dans des conditions britanniques et européennes |
| Certifications de sécurité | UL 9540A, CEI 62619, conformité spécifique au Royaume-Uni |
| Capacité logicielle | Surveillance en temps réel, algorithmes d'optimisation, dépannage à distance |
| Stabilité financière | Entreprise établie dotée d'un modèle d'affaires durable |
Q8 : Quelles sont les exigences de sécurité incendie pour le stockage commercial et industriel (C&I) au Royaume-Uni ?
Les exigences en matière de sécurité incendie continuent d'évoluer. Éléments clés à compter d'août 2026 :
| Exigence | Détails |
| Permis de construire | Requis pour les systèmes >1 MWh (lithium-ion) |
| BS 7671 Amendement 4 (avril 2026) | Points d'isolement AC/DC, étiquetage de sécurité pour les sapeurs-pompiers |
| Guide de planification des systèmes de stockage d'énergie par batterie (BESS) à l'échelle du réseau de la NFCC (2026) | Normes de sécurité incendie renforcées |
| Approbation des services d'incendie locaux | Ajoute 4 à 8 mois aux calendriers des projets |
| Fonctions de sécurité recommandées | Extinction d'incendie, détection de gaz, surveillance thermique, capacité d'isolement |
Q9 : Puis-je combiner le photovoltaïque solaire et le stockage dans un seul projet ?
Oui — et en fait, c'est l'approche recommandée pour la plupart des applications C&I. Le système combiné solaire-stockage offre :
| Avantage | Explication |
| Autoconsommation augmentée | Le stockage capture la production solaire excédentaire pour une utilisation ultérieure |
| Raccordement simple au réseau | La connexion partagée réduit les coûts |
| Planification rationalisée | Les projets combinés bénéficient souvent de processus d'approbation simplifiés |
| Économie améliorée | Le cumul des valeurs combinées améliore les rendements globaux du projet |
| Point de responsabilité unique | Un prestataire unique pour la conception, la fourniture et la mise en service |
Pour les applications C&I de taille moyenne à grande, un Système solaire hybride commercial de 500 kW avec un stockage intégré représente une architecture de solution éprouvée.
Q10 : Que se passe-t-il après l'expiration de l'exonération de TVA en mars 2027 ?
L'avenir de l'exonération de TVA est incertain. Trois scénarios :
| Scénario | Implication |
| Exemption prolongée | Pas de changement ; les coûts de stockage restent inférieurs de 20% |
| Exonération remplacée par un taux réduit | Augmentation partielle des coûts (par exemple, 5–10%) |
| Exemption expirée | Augmentation totale des coûts de 20% ; allongement des délais de rentabilité d'environ 20% |
Recommandation : Les clients industriels et commerciaux (C&I) qui envisagent des projets de stockage doivent intégrer cette incertitude dans leur planification. Les projets qui peuvent être achevés avant mars 2027 bénéficieront de l'exemption actuelle. Les projets prévus après cette date doivent prévoir une marge pour d'éventuelles augmentations de coûts.
Q11 : Comment choisir entre des armoires d'extérieur et des systèmes conteneurisés ?
| Facteur | Armoire d'extérieur | Système conteneurisé |
| Plage de capacité | 100 kWh – 2 MWh | 1 MWh – 5 MWh+ |
| Empreinte | Plus petit (1,35 m² par armoire) | Empreinte plus grande (du conteneur) |
| Vitesse d'installation | Rapide (<2 heures par meuble) | Rapide (préassemblé) |
| Évolutivité | Modulaire, ajoutez des placards selon vos besoins | Ajoutez des conteneurs selon les besoins |
| Contraintes d'espace | Idéal pour les espaces restreints | Nécessite plus d'espace |
| Sensibilité au bruit | Options de refroidissement liquide disponibles | Options de refroidissement par air ou par liquide |
| Maintenance | Maintenance au niveau du cabinet | Maintenance au niveau du conteneur |
Pour les clients recherchant un déploiement rapide dans des environnements à espace restreint, les produits d'armoires d'extérieur comme le Système de stockage d'énergie en armoire extérieure refroidi par liquide de 125 kW/261 kWh proposer une valeur convaincante. Pour les applications de plus grande envergure nécessitant 1 à 5 MWh, les solutions conteneurisées telles que Conteneur ESS 40 pieds refroidi par air 1 MWh/2 MWh ou le Système de stockage d'énergie dans un conteneur à refroidissement liquide de 20 pieds 3MWh/5MWh offrir des performances éprouvées.
Q12 : Quel est l'état actuel du support des LDES pour les projets C&I ?
Le mécanisme " de plafond et de plancher " pour le stockage de longue durée (section 2.4) soutient les projets de stockage de longue durée :
- Durée éligible: Généralement 6 heures et plus
- Première fenêtre (2026): 16 projets soutenus (7,6 GW / 137 GWh)
- Défi Ultra-LDES: 28 millions de livres sterling pour des technologies de plus de 100 heures
- Opportunité C&I: les systèmes de 4 à 8 heures représentent un marché de 20 à 30 milliards de livres sterling
ÉvaluationPour les projets commerciaux et industriels (C&I) d'une durée de 8 heures ou plus, le mécanisme LDES offre un soutien significatif en matière de revenus. Cependant, pour la plupart des applications C&I (d'une durée de 4 heures), le soutien LDES n'est pas directement applicable.
Q13 : Quelle est l'importance des capacités de logiciel et d'optimisation pour le stockage C&I ?
La capacité logicielle est essentielle — et constitue de plus en plus le principal élément de différenciation entre les projets réussis et ceux qui échouent :
| Capacité | Importance | Raison d'être |
| Optimisation en temps réel | Essentiel | Maximise la valeur des flux d'arbitrage de gros et de stockage derrière le compteur (BTM) |
| Analytique prédictive | Haut | Anticipe les tendances de la demande et les mouvements des prix |
| Surveillance à distance | Essentiel | Permet l'identification et la résolution rapides des problèmes |
| Intégration avec le SAMU | Haut | Permet un fonctionnement coordonné avec les systèmes du bâtiment |
| Répartition automatisée | Essentiel | Répond aux signaux du marché sans intervention manuelle |
| Rapports et analyses | Important | Démontre sa valeur et aide à la prise de décision |
Q14 : Quelles sont les perspectives pour les prix des systèmes de stockage en 2026-2027 ?
| Composant | Prix 2026 | Projection 2027 | Tendance |
| Cellules LFP | 60 à 80 £/kWh | 50–70 £/kWh | Déclinant |
| Systèmes complets (armoire) | 180–250 £/kWh | 160–220 £/kWh | Déclinant |
| Systèmes complets (conteneur) | 150–220 £/kWh | 140–200 £/kWh | Déclinant |
| Installation (C&I) | 30–60 £/kWh | 30 à 55 £/kWh | Stable |
Remarque : les prix sont donnés à titre indicatif et varient en fonction de la taille du système, de ses caractéristiques techniques et du fournisseur. L'exonération de TVA (si elle n'est pas prolongée) entraînera une augmentation des prix réels de 20% à compter d'avril 2027.
Q15 : Quelles sont les erreurs les plus courantes dans les projets de stockage C&I ?
| Erreur | Conséquence | Comment éviter |
| Surdimensionnement du système | Faible rentabilité, retour sur investissement prolongé | Effectuez une analyse détaillée de la charge avant le dimensionnement |
| Ignorer les exigences de sécurité incendie | Retards de projet, coûts de reconception | Contactez les autorités de lutte contre l'incendie dès le début |
| Sous-estimer l'impact du bruit | Contestations d'urbanisme, rejet de projet | Effectuer une évaluation acoustique précocement |
| Négliger la valeur BTM | Conception de système sous-optimale, rendements réduits | Modéliser tous les flux de valeur, pas seulement les revenus du réseau |
| Choisir la mauvaise technologie de refroidissement | Performances réduites, maintenance accrue | Adapter la technologie de refroidissement aux conditions du site |
| Logiciel inadéquat | Envoi sous-optimal, revenus réduits | Donner la priorité aux fonctionnalités logicielles dans le choix du fournisseur |
7. Conclusion : La voie à suivre pour le stockage C&I au R.-U.
Le marché britannique du stockage d'énergie commercial et industriel se trouve en août 2026 à un point d'inflexion. Le marché a dépassé sa phase initiale pour atteindre 12,7 GW de capacité installée, doté d'un régime de raccordement au réseau réformé et de modèles de revenus profondément restructurés. La voie à suivre exige une nouvelle approche — une approche qui reconnaît l'effondrement des revenus liés à la réponse fréqentielle, la rationalisation de la file d'attente du réseau et le virage vers une concurrence orientée vers les solutions.
Pour les clients C&I, l'opportunité est évidente : le stockage déployé derrière le compteur offre une valeur prévisible et fiable grâce à la réduction des frais de demande, à l'optimisation de l'autoconsommation solaire et à l'évitement des frais de réseau. Le défi est tout aussi clair : naviguer dans un paysage réglementaire complexe, sélectionner la technologie appropriée et bâtir des modèles de revenus résistants à l'évolution du marché.
Les neuf problèmes critiques décrits dans ce guide — du décalage entre la file d'attente de 91 GW et l'objectif de 29 GW jusqu'au calendrier d'approbation de la sécurité incendie — ne sont pas insurmontables. Ils exigent de la préparation, de la sophistication technique et les bons partenariats. Les clients qui s'y prennent tôt, dimensionnent correctement leurs projets et privilégient la qualité des solutions au prix initial réussiront. Ceux qui tardent, sous-investissent dans les capacités d'optimisation ou choisissent une technologie inappropriée connaîtront des difficultés.
Le marché continuera d'évoluer. La décision CMP470, attendue de la part d'Ofgem en août 2026, remodèlera davantage la file d'attente des raccordements. Le sort de l'exonération de TVA au-delà de mars 2027 reste incertain. Le mécanisme LDES arrivera à maturité. Et la chaîne d'approvisionnement continuera de se diversifier à mesure que les capacités de fabrication européennes et britanniques entreront en service.
Ce qui ne changera pas, c'est la proposition de valeur fondamentale du stockage pour les clients commerciaux et industriels (C&I) : la capacité de maîtriser les coûts énergétiques, de maximiser la valeur de la production solaire sur site et de contribuer à un système électrique décarboné. Les produits et solutions disponibles aujourd'hui — des armoires d'extérieur compactes offrant de 233 à 261 kWh pour 1,35 m² aux systèmes en conteneur fournissant jusqu'à 5 MWh dans un format de 20 pieds — fournissent la base technique de la réussite. Le défi qui reste à relever est celui de l'exécution.
Pour les organisations qui cherchent à déployer des solutions solaires et de stockage à l'échelle commerciale, MateSolar fournit un support de bout en bout en tant que fournisseur de solutions photovoltaïques et de stockage d'énergie tout-en-un. De la conception du système et de la sélection des produits à la coordination de la chaîne d'approvisionnement et aux conseils techniques, MateSolar accompagne ses clients à chaque phase du développement du projet, garantissant ainsi que les investissements dans le stockage C&I maximisent leur valeur sur le marché britannique en constante évolution.
MateSolar est un fournisseur de solutions photovoltaïques et de stockage d'énergie tout-en-un, qui propose une gamme complète de produits solaires photovoltaïques et de stockage sur batterie adaptés aux besoins des clients commerciaux et industriels. Notre portefeuille de produits comprend des systèmes solaires hybrides commerciaux, des solutions de stockage en armoire extérieure à refroidissement liquide, ainsi que des systèmes conteneurisés à refroidissement par air ou par liquide pour des applications allant de 100 kWh à 5 MWh et plus. Nous accompagnons nos clients tout au long du cycle de vie du projet — de la conception du système et de la sélection des produits à la coordination de la chaîne d'approvisionnement et à l'assistance technique — garantissant ainsi un déploiement réussi sur le marché dynamique de l'énergie au Royaume-Uni.