



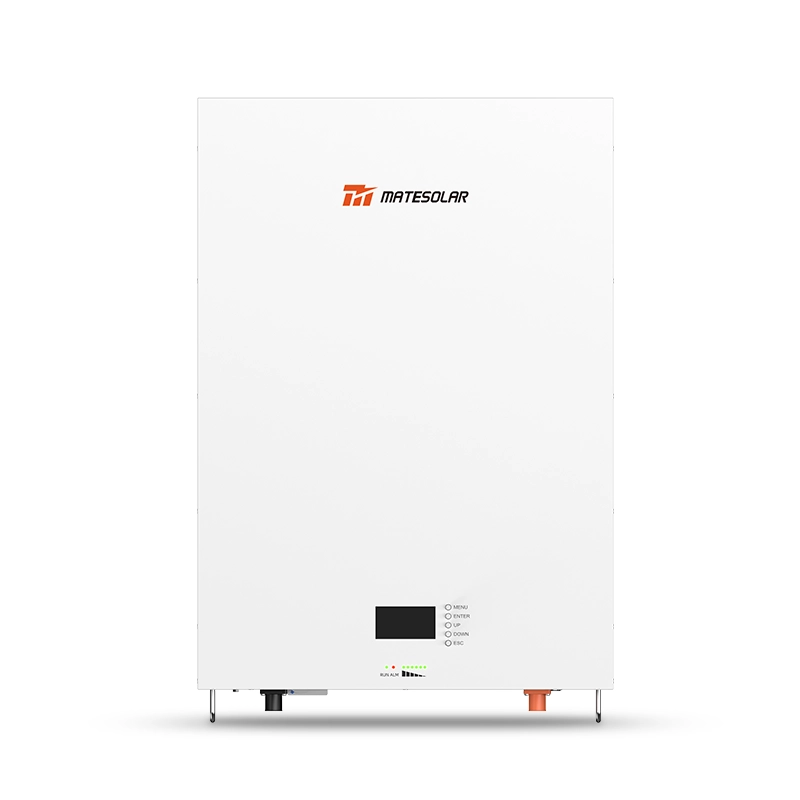
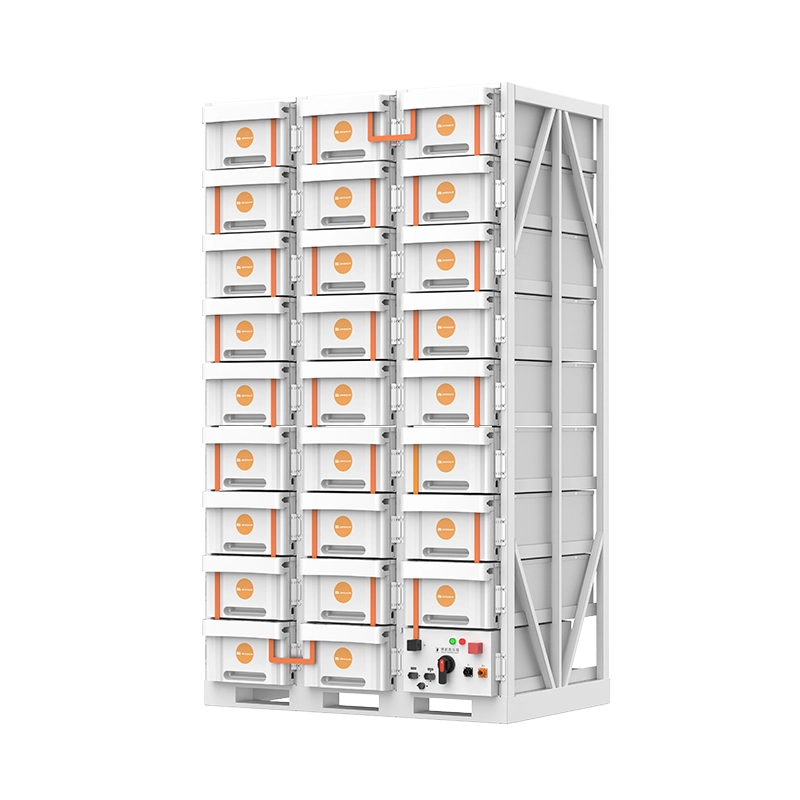
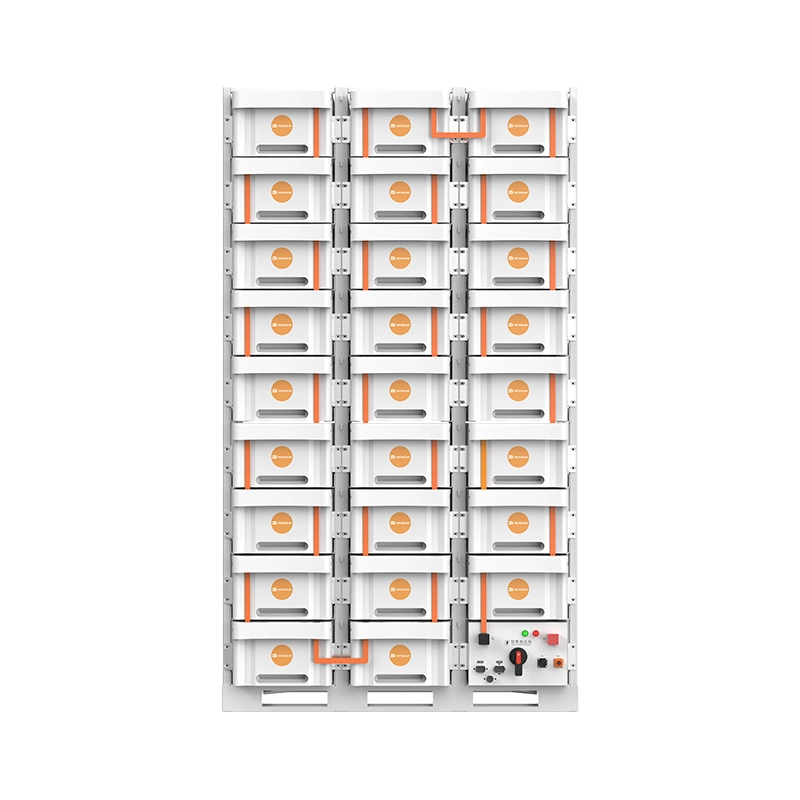
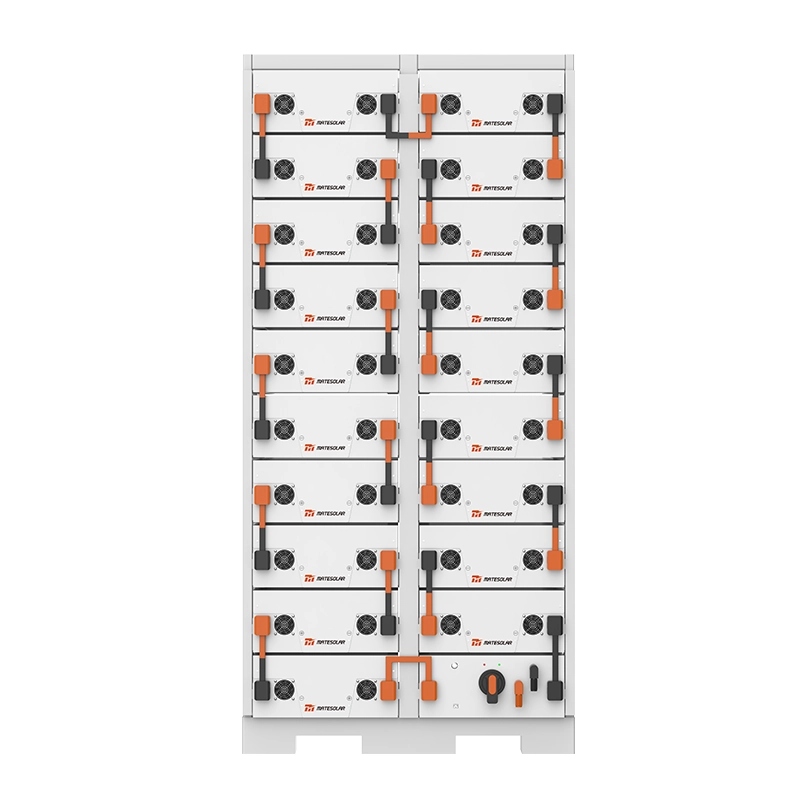
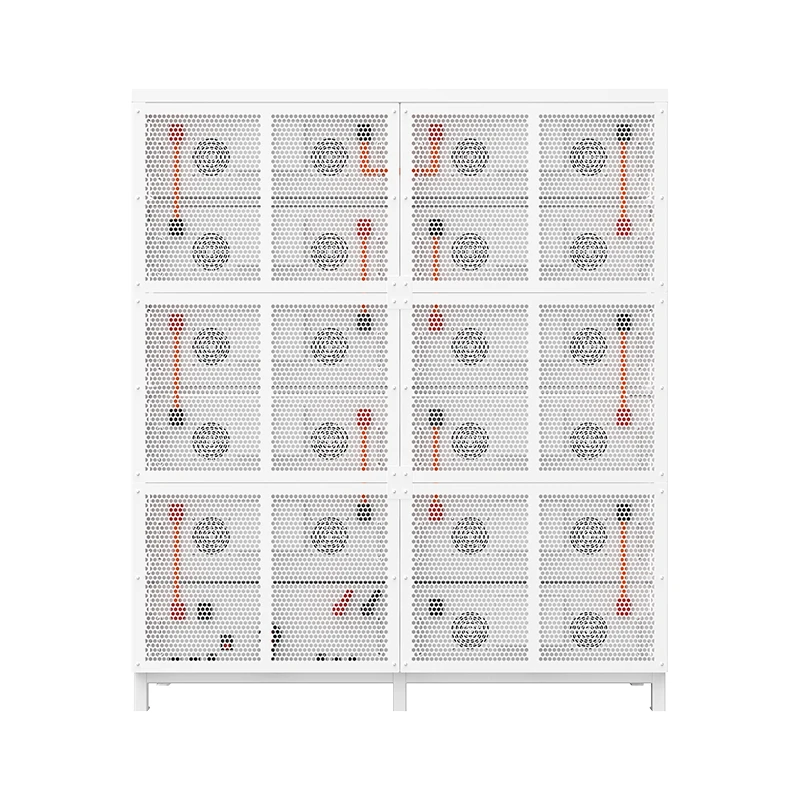
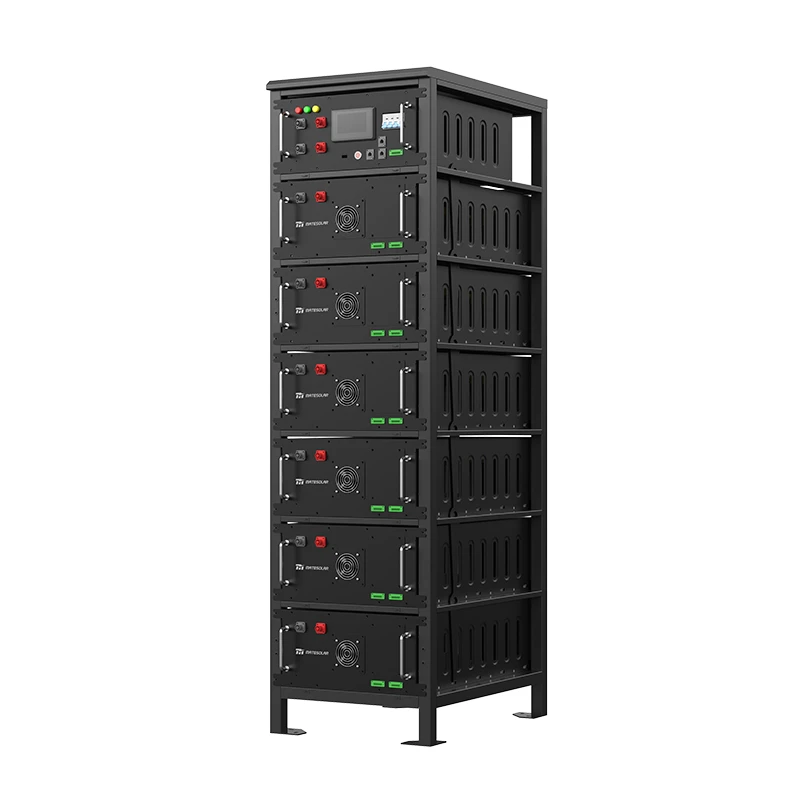
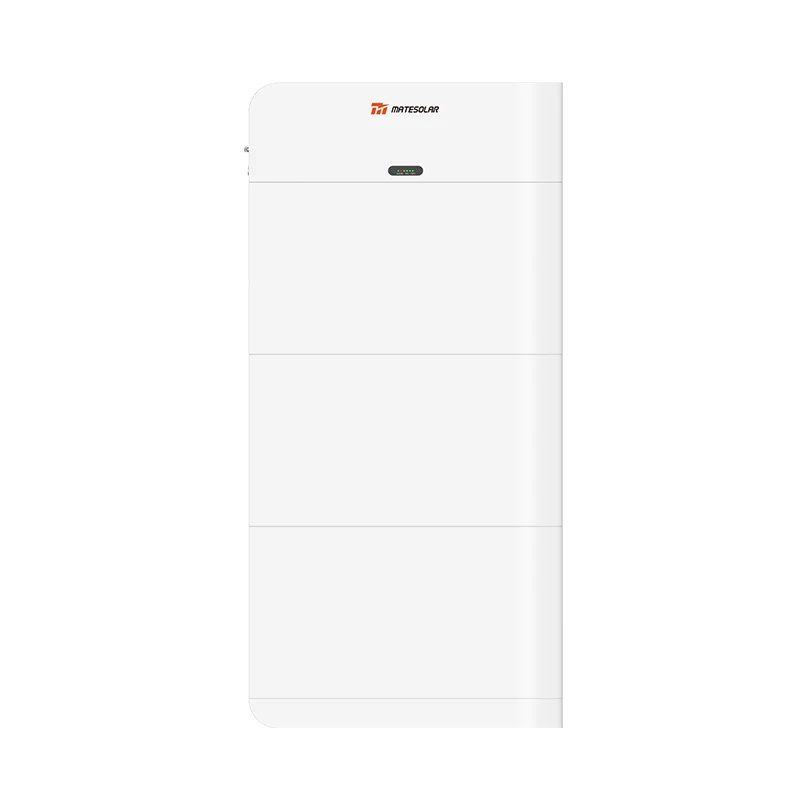
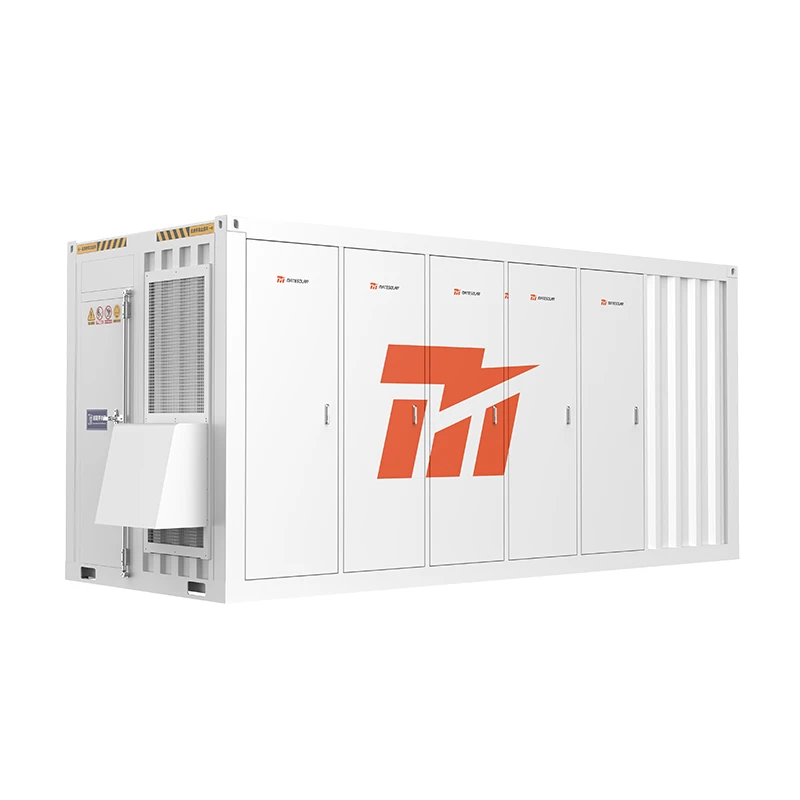







Das Vereinigte Königreich hat seine Position als Europas ausgereiftester, investitionswürdigster und strukturell komplexester Energiespeichermarkt gefestigt. Im August 2026 hat der britische Energiespeichermarkt eine kumulierte installierte Leistung von 12,7 GW erreicht, wobei die Zuwächse bei netzgebundenen Batterie-Energiespeichersystemen (BESS) im Jahr 2025 im Vergleich zum Vorjahr um 45% gestiegen sind – das entspricht etwa 4 GWh neuer Kapazität –, wodurch sich die Gesamtbetriebskapazität auf 12,9 GWh erhöht hat. Prognosen zufolge wird der Markt bis 2034 auf 58,8 GW anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,03% entspricht.
Doch hinter diesen Schlagzeilenzahlen verbirgt sich ein Markt im Umbruch von grundlegendem Wandel. Die Ära der leichten Einnahmen aus Regelleistung ist vorbei. Die Warteschlange für Netzanschlüsse – einst auf über 800 GW an spekulativen Projekten aufgebläht – wird durch die "Ready to Connect"-Reformen aggressiv bereinigt. Die Clearingpreise im Kapazitätsmarkt sind von 75 £/kW auf 5 £/kW eingebrochen. Und Gewerbe- und Industriekunden (C&I) sehen sich nun einer Landschaft gegenüber, in der der Erfolg nicht mehr allein vom Zugang zu Kapital abhängt, sondern von der Raffinesse der Erlösmodellierung, technischer Differenzierung und der Fähigkeit, sich in einem zunehmend komplexen regulatorischen Umfeld zu bewegen.
Für Solar-PV-Integratoren, EPC-Auftragnehmer, Energiemanager und gewerbliche und industrielle Endnutzer lauten die Fragen nicht mehr ob um Speicher bereitzustellen, aber wie es gewinnbringend einzusetzen, welche Technologieplattformen zur Standardisierung und Was Umsatzstrategien werden über eine Vermögenswertdauer von 15 Jahren lebensfähig bleiben.
Dieser Leitfaden – erstellt vom Marktforschungs-Desk bei MateSolar – bietet eine umfassende, datenbasierte Analyse des britischen Marktes für gewerbliche und industrielle Energiespeicher mit Stand August 2026. Er widmet sich neun entscheidenden Herausforderungen der Branche, liefert praxisnahe Entscheidungsfindungs-Frameworks, enthält technische Spezifikationstabellen für derzeit verfügbare Outdoor-Schrank- und Containerlösungen und bietet Antworten auf die am häufigsten gestellten Fragen von Fachleuten aus der gesamten Wertschöpfungskette der Photovoltaik und Energiespeicherung.
Inhaltsübersicht
1. Der britische C&I-Speichermarkt im August 2026: Aktuelle Lage
2. Politik und regulatorisches Umfeld: Die fünf Kräfte, die den Markt neu gestalten
3. Kürzliche Projektimplementierungen: Wie Erfolg im Jahr 2026 aussieht
4. Die neun kritischen Probleme von C&I-Speicherkunden – und wie man sie löst
5. Technische Produktmatrix: Außenschränke und containerisierte Systeme
6. Häufig gestellte Fragen
7. Fazit: Der Weg in die Zukunft für die C&I-Speichertechnologie im Vereinigten Königreich
1. Der britische C&I-Speichermarkt im August 2026: Aktuelle Lage
1.1 Marktumfang und -entwicklung
Der Energiespeichermarkt im Vereinigten Königreich hat den entscheidenden Schritt von den Anfängen hin zu einer Phase vollzogen, die durch Skaleneffekte, strukturelle Reformen und finanzielle Reife gekennzeichnet ist. Mit einer installierten Gesamtkapazität von 12,7 GW liegt das Vereinigte Königreich in absoluten Zahlen vor allen anderen europäischen Ländern, wobei nur Deutschland ein vergleichbares Marktentwicklungsniveau erreicht. Das Wachstum der netzgebundenen BESS-Kapazität im Jahr 2025 gegenüber dem Vorjahr – 45%, was einer Zunahme von etwa 4 GWh entspricht – unterstreicht das derzeitige Tempo des Ausbaus.
Die Entwicklung nach vorn ist ebenso bemerkenswert. Für den britischen Markt wird prognostiziert, dass er bis 2034 ein Volumen von 58,8 GW erreichen wird – ein Wert, der großtechnische, an Verteilnetze angeschlossene und netzseitige sowie hinter dem Zähler (Behind-the-Meter, BTM) installierte Anlagen umfasst. Dies entspricht einer Vergrößerung um das 4,6-Fache im kommenden Jahrzehnt, angetrieben durch vier gleichzeitige Kräfte:
1. Das Mandat „Clean Power 2030“ bis 2030 eine netzgekoppelte Batteriekapazität von 23–27 GW erforderlich
2. Elektrifizierung von Wärme und Verkehr Erstellung neuer Lastprofile, die der Speicher bedienen muss
3. Netto-Null-Verpflichtungen von Unternehmen die Einführung von Hinter-dem-Zähler-Lösungen im C&I-Sektor vorantreiben
4. Die Stilllegung veralteter thermischer Kraftwerke was zu strukturellen Schwankungen der Großhandelspreise führt, die durch Speicherung gewinnbringend genutzt werden können
Innerhalb dieses breiteren Marktes stellt das Gewerbe- und Industriesegment (C&I) einen der dynamischsten und am schnellsten wachsenden Teilsektoren dar. Es wird prognostiziert, dass der jährliche Zubau von C&I-Speichern von ca. 1 GWh pro Jahr im Jahr 2026 auf zwischen 5–8 GWh pro Jahr bis 2035 steigen wird. Dieses Wachstum wird gestützt durch die Elektrifizierung industrieller Wärmeprozesse, den rasanten Ausbau der Ladeinfrastruktur für gewerbliche Elektrofahrzeuge sowie durch unternehmerische Verpflichtungen zu Netto-Null-Aktivitäten, die zunehmend Flexibilitätsanlagen vor Ort erfordern.
Der Markt für stationäre BTM-Speicher – der alle hinter den Zählern der Kunden installierten Speicher zur Optimierung des Eigenverbrauchs, zur Senkung der Leistungsgebühren und zur Verbesserung der Versorgungssicherheit umfasst – wird voraussichtlich im Jahr 2026 einen installierten Systemwert von 18–22 Milliarden Pfund erreichen und bis 2035 auf 65–85 Milliarden Pfund anwachsen. Dies stellt eine der bedeutendsten Möglichkeiten zur Wertschöpfung im europäischen Energiesektor dar.
1.2 Die strukturelle Kernspannung: Angebot-Nachfrage-Ungleichgewicht
Trotz der beeindruckenden Schlagzeilenzahlen ist der britische Speichermarkt im August 2026 von einer grundlegenden Spannung geprägt, die ihn von vergleichbaren Märkten in Deutschland oder Texas unterscheidet: einem tiefgreifenden Missverhältnis zwischen dem Volumen der projektierten Netzanschlüsse und der tatsächlichen Nachfrage nach Flexibilitätsdiensten.
Die Warteliste für Netzanschlüsse – also die Liste der Projekte, die auf einen Anschluss an das Übertragungs- oder Verteilungsnetz warten – war in der Vergangenheit durch das Prinzip "Wer zuerst kommt, mahlt zuerst" geprägt, was spekulative Anträge mit minimalem Engagement begünstigte. Dies führte zu einer Warteliste mit einer geplanten Kapazität von über 800 GW, von der der überwiegende Teil keine realistischen Aussichten auf einen Finanzabschluss oder den Baubeginn hatte.
Die Reform dieser Warteliste – die in Abschnitt 2 ausführlich beschrieben wird – hat die Zahl der aktiven Projekte drastisch reduziert. Stand 10. Juni 2026 hat der Nationale Netzbetreiber (NESO) Anschlussangebote für 713 Projekte mit einer Gesamtleistung von 37 GW an neuen Kapazitäten aus erneuerbaren Energien und Batteriespeichern (BESS) erteilt. Dies entspricht 58% der Projekte in der Pipeline vor 2030.
Doch selbst diese überarbeitete Warteliste birgt Herausforderungen. Die „Gate 2“-Warteliste für Batterieprojekte – also Projekte, die die ersten Antragsphasen bereits hinter sich haben – beläuft sich derzeit auf 91 GW, während das „Clean Power 2030“-Ziel lediglich 29 GW vorsieht. Das bedeutet, dass selbst unter den Projekten, die die ersten Hürden genommen haben, etwa 68% nicht zur Erreichung der nationalen Ziele benötigt werden und in einem zunehmend überfüllten Markt um ihre wirtschaftliche Rentabilität konkurrieren müssen.
Die Auswirkungen für Gewerbe- und Industriekunden sind beträchtlich. "Baureife" Projekte – mit gesicherten Landrechten, abgeschlossenen Planungsgenehmigungen, unterzeichneten Netzanschlussverträgen und nachgewiesener technischer Reife – werden zunehmend bevorzugt behandelt. Spekulative, unterkapitalisierte oder technisch unausgereifte Projekte werden durch eine Kombination aus regulatorischem Druck, Gebühren für die Reform der Warteschlangen und wettbewerblichen Dynamiken verdrängt.
1.3 Umgestaltung des Erlösmodells: Von Zusatzdiensten zur Großhandelsarbitrage
Die bedeutendste Veränderung im britischen Speichermarkt in den letzten 24 Monaten war die fundamentale Umstrukturierung der Erlösmodelle. Diese Transformation ist so bedeutsam, dass sie eine detaillierte Untersuchung verdient.
Der Einbruch der Erlöse für die Frequenzhaltung
Zwischen 2020 und 2023 stellten Frequenzregelungsdienste – insbesondere „Dynamic Containment“, „Dynamic Moderation“ und „Dynamic Regulation“ – die wichtigste Einnahmequelle für britische Batteriespeicheranlagen dar. In diesem Zeitraum könnte die Frequenzregelung 60–80% der gesamten Projektumsätze ausmachen, wobei die Clearing-Preise aufgrund der Knappheit an regelbaren Kapazitäten außergewöhnlich hoch waren.
Diese Dynamik hat sich vollständig umgekehrt. Der massive Zuwachs an BESS-Kapazität – 12,9 GWh, die ab 2026 in Betrieb sein werden – hat den Markt für Frequenzregelung gesättigt. Die Einnahmen aus Frequenzregelungsdiensten machen nun etwa 20% der durchschnittlichen Projekteinnahmen aus, was einen Rückgang gegenüber ihrer früheren dominierenden Stellung bedeutet. Der Preis für diese Dienste ist auf ein Niveau gesunken, bei dem sie eher eine ergänzende als eine primäre Einnahmequelle darstellen.
Der Aufstieg des Großhandels-Arbitrage und des Ausgleichsmechanismus
Die durch den Einbruch der Frequenzregelung entstandene Lücke bei den Einnahmen wurde von zwei Quellen geschlossen, die zuvor nur eine geringe Rolle gespielt hatten:
- Großhandelspreis-Arbitrage: Aufladen in Zeiten niedriger Großhandelspreise (typischerweise über Nacht und während der Solarspitzen am Mittag) und Entladen während der hochpreisigen Abendspitzen. Dies stellt mittlerweile für viele Anlagen die größte einzelne Einnahmequelle dar, wobei die Kombination aus Arbitrage und der Teilnahme am Ausgleichsmechanismus etwa 50% der durchschnittlichen Projekteinnahmen ausmacht – ein Anstieg gegenüber nur 8% im Jahr 2022.
- Teilnahme am Ausgleichsmarkt (Balancing Mechanism, BM): Der vom NESO verwaltete Ausgleichsmarkt zum Abgleich von Erzeugung und Nachfrage in Echtzeit bietet Premiumpreise für Flexibilität in Phasen von Systembelastungen. Als BM-Teilnehmer registrierte Anlagen können auf diese Einnahmen zugreifen, wobei die Teilnahme jedoch technische Raffinesse und operative Leistungsfähigkeit erfordert.
Der Rückgang der Einnahmen aus dem Kapazitätsmarkt
Der Kapazitätsmarkt, der die Versorgungssicherheit in Zeiten von Höchstlasten gewährleisten soll, hat in der Vergangenheit eine wichtige Einnahmenuntergrenze für Speicheranlagen gebildet. Neue BESS-Anlagen ( Batteriespeicher) haben Anspruch auf 15-jährige Kapazitätsmarktverträge, die eine Einnahmensicherheit bieten und so die Projektfinanzierung unterstützen.
Die Clearingpreise des Kapazitätsmarktes sind jedoch drastisch gesunken:
- Auktion 2022/23: 75 £/kW/Jahr
- Auktion 2026/27: 5 £/kW/Jahr
Dies entspricht einem Rückgang der Einnahmen aus dem Kapazitätsmarkt um 93% über vier Auktionszyklen hinweg. Zwar bietet die Vertragslaufzeit von 15 Jahren nach wie vor einen gewissen Finanzierungswert, doch ist der absolute Beitrag zu den Einnahmen bei vielen Projekten auf ein nahezu vernachlässigbares Niveau gesunken.
Auswirkungen auf Gewerbe- und Industriekunden
Die Umsatztatbestandsänderung hat tiefgreifende Auswirkungen auf die Investitionsentscheidungen für gewerbliche und industrielle Speichersysteme:
1. Value Stacking ist unverzichtbarKein einzelner Erlösstrom reicht aus, um ein tragfähiges Projekt zu unterstützen. Kunden müssen Erlösmodelle entwickeln, die Großhandels-Arbitrage, die Teilnahme am Regelenergiemarkt, die Senkung von Leistungspreisen, die Optimierung des Eigenverbrauchs und aufkommende Flexibilitätsdienste kombinieren.
2. Der Wert hinter dem Zähler wird immer wichtigerFür Gewerbe- und Industriekunden geht der Wert von Speichern über die Netzerlöse hinaus und umfasst vermiedene Netzentgelte (DUoS, Triad und Leistungspreise), den Eigenverbrauch von Photovoltaik vor Ort sowie Resilienz-Vorteile. Diese BTM-Werte sind oft vorhersehbarer als Netzerlöse und sollten bei der Wirtschaftlichkeit von Projekten priorisiert werden.
3. Operative Raffinesse ist ein WettbewerbsvorteilDie Verlagerung hin zu Großhandelsarbitrage und Erlösen aus dem Ausgleichsmarkt erfordert ausgefeilte Optimierungsalgorithmen, Echtzeit-Marktbeobachtung und die Fähigkeit, auf NESO-Abrufsignale zu reagieren. Speicherprojekte, denen diese operative Fähigkeit fehlt, werden eine schlechtere Leistung erbringen.
1.4 Zusammenfassung der wichtigsten Marktstatistiken
| Metrisch | Wert | Kontext |
| Gesamte britische Speicherkapazität (2025) | 12,7 GW | Europas größter Speichermarkt |
| Betriebskapazität von Batteriespeichern im Netzmaßstab (2025) | 12,9 GWh | 45% Wachstum im Jahresvergleich, ~4 GWh Zuwachs |
| Prognostizierte Marktgröße (2034) | 58,8 GW | 18.03% – durchschnittliche jährliche Wachstumsrate ab 2024 |
| Gewerbliche und industrielle Jahresinstallation (2026) | ~1 GWh/Jahr | Prognostizierte 5–8 GWh/Jahr bis 2035 |
| BTM-installierter Systemwert (2026) | 18 bis 22 Milliarden £ | Prognostizierte 65 bis 85 Milliarden GBP bis 2035 |
| Batteriewarteschlange Tor 2 | 91 GW | vs. 29-GW-Ziel für saubere Energie bis 2030 |
| Zuschlagspreis für den Kapazitätsmarkt (2026/27) | 5 £/kW | Herabgesetzt von 75 £/kW im Jahr 2022/23 |
| Erlösbeteiligung aus Regelleistung | ~20% | Rückgang gegenüber dem historischen Höchststand von 60–80% |
| Großhandelsarbitrage + BM-Umsatzbeteiligung | ~50% | Anstieg gegenüber ~8% im Jahr 2022 |
2. Politik und regulatorisches Umfeld: Die fünf Kräfte, die den Markt neu gestalten
Der Regulierungsrahmen des Vereinigten Königreichs für Energiespeicher durchläuft seine bedeutendste Transformation seit Jahrzehnten. Fünf politische Entwicklungen gestalten die Marktlandschaft neu, von denen jede direkte Auswirkungen auf die Investitionsentscheidungen für gewerbliche und industrielle (C&I) Speicher hat.
2.1 Clean Power 2030: Das Mandat, das alles antreibt
Der von der britischen Regierung veröffentlichte Aktionsplan „Clean Power 2030“ setzt eines der ehrgeizigsten Energiewendeziele der Welt: das Erreichen eines vollständig dekarbonisierten Stromsystems bis 2030. In diesem Rahmen hat die Batteriespeicherung im Netzmaßstab eine klar definierte Rolle:
Ziel: 23–27 GW netzgekoppelte Batteriekapazität bis 2030
Aktueller Status:
- 5 GW an Batteriekapazität wurde in den letzten fünf Jahren aufgebaut
- ~20 GW In den nächsten fünf Jahren muss zusätzliche Kapazität aufgebaut werden.
- 160 GWh von BESS-Projekten die Baugenehmigung erhalten haben
- ~22 GWh werden derzeit gebaut
- ~13 GWh sind bereits betriebsbereit
Das Ausmaß der Herausforderung ist klar: Das Vereinigte Königreich muss in den nächsten fünf Jahren etwa viermal so viel Batteriekapazität installieren wie in den vorausgegangenen fünf. Dies schafft sowohl Chancen als auch Druck. Die schiere Menge an Projekten, die geliefert werden müssen, birgt die Chance. Der komprimierte Zeitplan und die damit verbundene Belastung für Lieferketten, Netzanschlüsse und Finanzierungskapazitäten erzeugen den Druck.
Für Gewerbe- und Industriekunden hat Clean Power 2030 indirekte, aber erhebliche Auswirkungen. Mit der Ausweitung von Großspeichern wird die Volatilität der Großhandelspreise für Strom, die Gewerbe- und Industriespeicher monetarisieren können, voraussichtlich zunehmen – was sowohl Herausforderungen (höhere Preisspitzen) als auch Chancen (größeres Arbitragepotenzial) mit sich bringt. Darüber hinaus könnte der politische Fokus auf Großspeicher die Netzentgeltregelungen und Flexibilitätsmärkte auf eine Weise beeinflussen, die hinter dem Zähler installierte Anlagen begünstigt oder benachteiligt.
2.2 Reform des Netzanschlusses: "Anschlussbereit" ersetzt "Wer zuerst kommt, mahlt zuerst"
Die bedeutendste regulatorische Änderung im britischen Energiesektor seit Jahrzehnten.
Historisch gesehen basierte die Warteschlange für den Netzanschluss im Vereinigten Königreich auf dem Prinzip "Wer zuerst kommt, mahlt zuerst". Projekte beantragten einen Anschluss, erhielten einen Platz in der Warteschlange und konnten diesen Platz bei minimalem Engagement auf unbestimmte Zeit behalten. Dies führte zu einer Warteschlange von über 800 GW – mehr als dem Zehnfachen der tatsächlich benötigten Kapazität.
Unter dem neuen Rahmenprogramm "Ready to Connect", das von NESO verwaltet wird:
- Projekte müssen den Planungsfortschritt nachweisen (Sicherung der erforderlichen Planungsgenehmigungen).
- Projekte müssen Landrechte nachweisen (rechtliche Kontrolle über den Projektstandort)
- Projekte müssen strategische Konsistenz (Übereinstimmung mit den nationalen Energiezielen) nachweisen.
- Projekte, die diese Schwellenwerte nicht erreichen, werden aus der Warteschlange entfernt oder erhalten spätere Anschlusstermine.
Bisheriger Fortschritt:
Bis zum 10. Juni 2026 hat NESO Anschlussangebote für 713 Projekte mit einer Gesamtleistung von 37 GW an neuen Kapazitäten im Bereich erneuerbare Energien und Batteriespeichersysteme (BESS) erteilt. Dies entspricht 58% der vor 2030 geplanten Projekte.
Der Rückgang der Warteschlange war dramatisch. Von einem Höchststand von über 800 GW wurde die aktive Pipeline um mehr als die Hälfte reduziert. Diese Bereinigung hat erhebliche Auswirkungen:
1. Klasse statt MasseProjekte, die tatsächlich reif sind – mit Grundstücken, Planung und technischer Reife – werden priorisiert. Spekulative Projekte werden eliminiert.
2. Verbindungstermine werden zuverlässigerMit weniger spekulativen Projekten in der Warteschlange werden die von der NESO angebotenen Anschlusstermine zunehmend verlässlicher. Projekte können mit größerer Sicherheit planen.
3. Der Wettbewerb unter reifen Projekten verschärft sichNach Bereinigung der Warteschlange stehen die verbleibenden "echten" Projekte einem klareren Wettbewerb gegenüber. Die Differenzierung durch technische Qualität, wirtschaftliche Tragfähigkeit und Umsetzungsstärke wird wichtiger.
2.3 CMP470: Die Reform der Entgelte für den Netzanschluss (Grid Connection Queue Charging Reform)
Die folgenreichste regulatorische Entwicklung vom Juli 2026.
Die CMP470-Änderung führt eine neue Gebührenstruktur für Netzanschluss-Warteschlangenpositionen ein. Das Schlüsselelement ist die Overage Technical Commitment Fee (OTCF) – eine Gebühr, die Projektentwickler zahlen müssen, um ihre Position in der Anschluss-Warteschlange zu behalten.
Wichtige Entwicklungen:
- 14. Juli 2026: Der finale Änderungsbericht wurde veröffentlicht, wodurch die vorgeschlagene OTCF-Gebührenuntergrenze von 10.000 £/MW auf 3.000 £/MW gesenkt wurde, bei einer Gebührenobergrenze von 25.000 £/MW.
- August 2026: Ofgem wird voraussichtlich bis Mitte August 2026 seine Entscheidung zu CMP470 treffen.
- Geplante Umsetzung: Die Gebühren treten voraussichtlich im Juli 2027 in Kraft.
Das Ausmaß des Problems, das CMP470 adressiert:
Die Warteschlange für Gate-2-Batteriespeicher beläuft sich derzeit auf 91 GW, während das Ziel für Clean Power 2030 nur 29 GW erfordert. Das bedeutet:
- ~25 GW an Warteschlangenprojekten halten derzeit Warteschlangenpositionen, ohne Sicherheitsleistungen oder Verpflichtungsgebühren zu zahlen
- Diese Projekte stehen vor dem Aus, da die CMP470-Gebühren eingeführt werden
- Die Beseitigung spekulativer Projekte wird Netzkapazitäten für wirklich lebensfähige Projekte freisetzen.
Auswirkungen für Gewerbe- und Industriekunden:
CMP470 wird mehrere Auswirkungen auf den Markt für Gewerbe- und Industriespeicher (C&I-Speicher) haben:
1. Höhere EntwicklungskostenEntwickler müssen Gebühren zahlen, um ihre Warteschlangenpositionen zu behalten, was die Kosten für die Projektentwicklung erhöht. Diese Kosten können an Gewerbe- und Industriekunden weitergegeben werden.
2. WarteschlangenoptimierungDie Eliminierung spekulativer Projekte dürfte den Rückstau im Netzanschluss verringern, was möglicherweise zu schnelleren Anschlusszeiten für wirklich lebensfähige Projekte führt.
3. ProjektmachbarkeitsprüfungDie Gebührenstruktur wird Entwickler zwingen, strenge Rentabilitätsprüfungen durchzuführen, bevor sie sich auf Wartelistenpositionen festlegen. Projekte mit ungewünschter Wirtschaftlichkeit werden früher im Entwicklungsprozess aufgegeben.
4. Gelegenheit für ernsthafte SpielerFür Entwickler und C&I-Kunden, die sich für den Einsatz von Speichern engagieren, stellt die Marktbereinigung eine Chance dar. Die Beseitigung spekulativer Konkurrenz verbessert den Zugang zu Netzanschlüssen für Projekte, die tatsächlich bereit für die Umsetzung sind.
2.4 Langzeitspeicher (LDES): Der "Cap and Floor"-Mechanismus
Ein neuer Unterstützungsmechanismus für Langzeitspeicher wird eingeführt.
Am 26. Juni 2026 veröffentlichte Ofgem seine beabsichtigte Entscheidung zum ersten LDES-Antragsfenster und unterstützte 16 Projekte mit einer kombinierten Leistung von 7,6 GW und einer Energiespeicherkapazität von 137 GWh. Dies stellt ein bedeutendes Engagement für Technologien dar, die Energie über längere Zeiträume (typischerweise 6+ Stunden) speichern können.
Der "Cap and Floor"-Mechanismus sorgt für Einnahmensicherheit:
- BodenEine Mindestumsatzgarantie, die Investoren vor Verlustrisiken schützt
- MützeEin maximaler Umsatzschwellenwert, oberhalb dessen Überschussrenditen mit den Verbrauchern geteilt werden
Aktualisierung vom 20. August 2026: Die britische Regierung hat die Ultra-LDES-Challenge ins Leben gerufen und stellt 28 Millionen Pfund an Fördermitteln für Technologien bereit, die Energie für mehr als 100 Stunden speichern und abgeben können. Dies zielt auf saisonale Speicheranwendungen ab, die derzeit außerhalb des Anwendungsbereichs herkömmlicher Batterietechnologien liegen.
Die C&I-Chance im LDES-Bereich:
Für Gewerbe- und Industriekunden stellt das Segment der 4- bis 8-stündigen Speicherdauer eine bedeutende Marktchance dar. Es wird erwartet, dass der LDES-Mechanismus Projekte in diesem Dauerbereich unterstützt, was mit vielen Gewerbe- und Industrieanwendungen übereinstimmt:
- Industrieller ProzesswandelVerlagerung energieintensiver Prozesse in Zeiten niedrigerer Strompreise
- Erweiterte NotstromversorgungBereitstellung von Ausfallsicherheit bei anhaltenden Stromausfällen
- Optimierung des Solar-EigenverbrauchsErfassung der tagsüber erzeugten Solarenergie für die Nutzung am Abend und in der Nacht
Das C&I-Speichersegment mit einer Dauer von 4 bis 8 Stunden stellt voraussichtlich eine Marktchance von 20 bis 30 Milliarden Pfund dar.
2.5 Mehrwertsteuerbefreiung und Reformen des Kapazitätsmarktes
Mehrwertsteuerbefreiung:
Speichersysteme sind im Vereinigten Königreich bis März 2027 von der Mehrwertsteuer befreit. Diese Befreiung gilt sowohl für eigenständige Speichersysteme als auch für in Solar-PV-Anlagen integrierte Speichersysteme. Die Befreiung führt zu einer Kostensenkung von 20% bei Speicherprojekten im gewerblichen und industriellen Bereich und hat maßgeblich zum Marktwachstum beigetragen.
Was passiert nach März 2027?
Die Zukunft der Mehrwertsteuerbefreiung nach März 2027 bleibt ungewiss. Sollte die Befreiung nicht verlängert werden, werden die Kosten für Speichersysteme um 20% steigen, was den Ausbau im C&I-Bereich möglicherweise verlangsamen könnte. C&I-Kunden, die Speicherprojekte in Betracht ziehen, sollten diese Ungewissheit in ihren Planungszeitplänen berücksichtigen.
Reformen des Kapazitätsmarktes:
Der Kapazitätsmarkt bietet weiterhin 15-Verträge für neue BESS-Anlagen an und sorgt so für Ertragssicherheit, die die Projektfinanzierung unterstützt. Die Clearingpreise sind jedoch eingebrochen:
| Auktionsjahr | Zuschlagspreis (£/kW) | Änderung vom Höchststand |
| 2022/23 | £75 | Basislinie |
| 2023/24 | £40 | -47% |
| 2024/25 | £18 | -76% |
| 2025/26 | £10 | -87% |
| 2026/27 | £5 | -93% |
Der Kapazitätsmarkt, einst ein Eckpfeiler der Einnahmen aus Speicherprojekten, trägt inzwischen nur noch einen marginalen Wert bei. Die 15-jährige Vertragslaufzeit bietet zwar nach wie vor Finanzierungswert – Kreditgeber betrachten sie als eine Einnahmenuntergrenze, die das Abwärtsrisiko verringert –, aber der absolute Einnahmenbeitrag ist vernachlässigbar geworden.
Auswirkungen:
Der Einbruch der Preise im Kapazitätsmarkt hat zwei wichtige Implikationen:
1. Umsatzstapelung wird noch wichtigerDa die Einnahmen aus dem Kapazitätsmarkt auf nahezu Null gesunken sind, müssen sich Projekte auf andere Einnahmequellen – Großhandelsarbitrage, den Ausgleichsmechanismus und den BTM-Wert – verlassen, um die Wirtschaftlichkeit zu erreichen.
2. Die Projektwirtschaft verlagert sich hin zum BTM-WertFür Gewerbe- und Industriekunden liegt der Wert von Speichern zunehmend in vermiedenen Kosten (Leistungs- und Netzentgelte, Eigenverbrauch) statt in Netzerlösen. Dies macht Speicher zu einer Investition in die betriebliche Effizienz statt zu einem spekulativen Geschäft mit Netzerlösen.
3. Kürzliche Projektimplementierungen: Wie Erfolg im Jahr 2026 aussieht
Der britische Speichermarkt im Jahr 2026 zeichnet sich durch ein breites Spektrum erfolgreicher Projekte aus, die netzgeführte Großanlagen, kommerzielle Anwendungen und industrielle „Behind-the-Meter“-Installationen umfassen. Diese Projekte bieten wertvolle Anhaltspunkte für Gewerbe- und Industriekunden, die Investitionen in Speichersysteme erwägen.
3.1 Referenzpunkte für Projekte im Gigawatt-Maßstab
Fidra Energy Thorpe Marsh
- Kapazität: 1,4 GW
- StandortThorpe Marsh, South Yorkshire
- StatusFinanzierung im Jahr 2025 abgeschlossen
- BedeutungDie größte Einzelprojektfinanzierung in Europa im Jahr 2025 mit rund £1 Milliarde gesammelt. Dieses Projekt demonstriert das Interesse institutioneller Investoren an netzgebundenen Energiespeicheranlagen im britischen Maßstab und setzt einen Maßstab für Projektfinanzierungsstrukturen.
Statera Thurrock
- Kapazität: 300 MW
- StandortThurrock, Essex
- StatusBetriebsbereit August 2025
- BedeutungBei seiner Inbetriebnahme war dies der größte betriebsbereite Speicherstandort im Vereinigten Königreich. Er demonstriert die technische Machbarkeit des großikalen BESS-Einsatzes innerhalb der an das Übertragungsnetz angeschlossenen Infrastruktur.
Pulse Clean Energy Portfolio
- Kapazität: 700+ MWh
- Finanzierung: 220 Millionen £ Senior Debt
- BedeutungBemerkenswert ist die Umnutzung ehemaliger Dieselkraftwerke für die Batteriespeicherung. Dies demonstriert das Potenzial, alte Infrastruktur für fossile Brennstoffe in Anlagen für saubere Energie umzuwandeln.
SAE Uskmouth
- Kapazität: 240 MWh
- StatusFinanzabschluss 2025
- BedeutungDieses auf dem Gelände eines ehemaligen Kohlekraftwerks gelegene Projekt veranschaulicht das Narrativ des "gerechten Übergangs" (Just Transition) bei der Umnutzung alter Energieinfrastruktur.
3.2 Projekt-Referenzpunkte für Gewerbe und Industrie
Solis RJAH Orthopädisches Krankenhaus
- Kapazität: 600+ kWh
- StatusIn Betrieb ab Juli 2026
- BedeutungDas erste C&I-Speicherprojekt in Großbritannien für Solis, einen bedeutenden Wechselrichterhersteller. Demonstriert den Markteintritt etablierter Solar-PV-Hersteller in den C&I-Speichersektor.
Lombard Shipping Ipswich
- System: 102,4-kWh-Batterie + Photovoltaikanlage auf dem Dach + E-Fahrzeug-Ladestation
- Solarenergieerzeugung: 118 MWh/Jahr
- Finanzielle Auswirkungen: ca. 1 Million £ Einsparungen über 20 Jahre; Amortisationszeit von knapp über 5 Jahren
- BedeutungDemonstriert das Potenzial der Wertsteigerung durch die Kombination von Photovoltaik, Batteriespeicher und E-Ladeinfrastruktur in einer einzigen integrierten Lösung.
Wattstor × LSN Diffusion
- System1,3 MW Solar-PV + 5 MWh BESS
- StandortFertigungsstätte in Südwales
- Status: Unterzeichnet im Juni 2026
- BedeutungEin beträchtlicher industrieller Einsatz, der das Ausmaß demonstriert, mit dem C&I-Speicherinstallationen mittlerweile im britischen verarbeitenden Gewerbe stattfinden.
CDS Superstores Avonmouth
- System2,5 MW Solar-PV (Phase 1)
- Geplant: 40 MW Solar-PV + Speicher + intelligentes Lastmanagement an britischen Standorten
- BedeutungDies demonstriert den Portfoliogewinnungsansatz, den große Industrie- und Gewerbekunden anwenden, bei dem Speicher an mehreren Standorten mit zentralisierter Optimierung eingesetzt werden.
Wenergy UK
- Kapazität: 289 kWh C&I ESS-Schrank
- StatusLieferung Juli 2026
- BedeutungBemerkenswert ist, dass sie für den direkten Strommarktvertrieb konzipiert sind und nicht nur für Anwendungen hinter dem Zähler (Behind-the-Meter). Dies stellt ein neues Modell dar, bei dem G&I-Speicheranlagen aktiv an den Großhandels- und Regelenergiemärkten teilnehmen.
3.3 Wichtigste Lehren aus jüngsten Bereitstellungen
Aus diesen Projektreferenzen ergeben sich mehrere Muster:
Lektion 1: Value Stacking ist die Norm, nicht die Ausnahme
Jedes erfolgreiche Gewerbe- und Industriespeicherprojekt im Jahr 2026 kombiniert mehrere Wertschöpfungsquellen:
- Optimierung des Solar-Eigenverbrauchs
- Senkung der Nachfragesätze
- Großhandelspreis-Arbitrage
- Teilnahme am Regelenergiemarkt (für größere Anlagen)
- Resilienz und Notstromversorgung
- Bereitstellung von Netzdienstleistungen (sofern anwendbar)
Lektion 2: Die Finanzierung von Innovationen beschleunigt sich
Das Aufkommen von Stromabnahmeverträgen (PPAs), Leasingmodellen und "Storage-as-a-Service"-Modellen transformiert den Markt für gewerbliche und industrielle Stromspeicher. Kunden müssen Speicherprojekte nicht mehr vollständig aus ihrer eigenen Bilanz finanzieren. Finanzierungsstrukturen durch Dritte ermöglichen den Einsatz ohne Anfangskapital.
Lektion 3: Die Integration von Photovoltaik ist Standard
Fast alle GDL-Speicherprojekte im Jahr 2026 sind mit Photovoltaik integriert. Die Kombination aus Solarstromerzeugung und Speicherung ermöglicht einen maximalen Eigenverbrauch, senkt die Kosten für den Netzbezug und bietet komplementäre Wertschöpfungsquellen. Reine Speicherprojekte (ohne Solar) bleiben im GDL-Segment selten.
Lektion 4: Technische Raffinesse unterscheidet die Gewinner
Projekte, die im Jahr 2026 erfolgreich sind, demonstrieren ausgefeilte technische Fähigkeiten:
- Echtzeit-Marktüberwachung und -optimierung
- Automatisierter Abruf basierend Preissignalen
- Integration in Gebäudeenergiemanagementsysteme
- Prädiktive Analytik für die Nachfrageprognose
- Fernüberwachungs- und Steuerungsfunktionen
4. Die neun kritischen Probleme von C&I-Speicherkunden – und wie man sie löst
Der britische C&I-Speichermarkt im August 2026 stellt neun kritische Herausforderungen dar, die jeder Kunde – sei es ein Industriehersteller, Eigentümer gewerblicher Immobilien oder Energiedienstleister – bewältigen muss. Dieser Abschnitt bietet eine detaillierte Analyse jedes Problems und umsetzbare Leitlinien zu deren Bewältigung.
Problem 1: Der 91-GW-Netzanschlussantrag im Vergleich zum 29-GW-Ziel – Wie Sie sicherstellen, dass Ihr Projekt nicht verdrängt wird
Die Situation
Die "Gate 2"-Batterie-Warteliste des Vereinigten Königreichs beläuft sich derzeit auf 91 GW, während das „Clean Power 2030“-Ziel lediglich 29 GW vorsieht. Das bedeutet, dass selbst unter den Projekten, die die erste Vorauswahl bestanden haben, 68% nicht benötigt wird, um die nationalen Ziele zu erreichen. Da die CMP470-Gebühren bald fällig werden und die „Ready to Connect“-Kriterien verschärft werden, werden viele Projekte aussortiert werden.
Warum das für Gewerbe- und Industriekunden wichtig ist
Für gewerbliche und industrielle Kunden, die Speicherprojekte entwickeln, ist der Netzanschluss ein kritisches Nadelöhr. Projekte, die sich keinen rechtzeitigen Netzanschluss sichern können, stehen vor mehrjährigen Verzögerungen oder der vollständigen Annullierung. Die Rationalisierung der Warteschlange schafft ein darwinistisches Umfeld, in dem nur die lebensfähigsten Projekte überleben.
Das Ausmaß der Herausforderung
| Warteschlangenmetrik | Wert | Auswirkung |
| Batteriewarteschlange Tor 2 | 91 GW | Projekte, die auf einen Anschluss warten |
| Ziel „Saubere Energie 2030“ | 29 GW | Tatsächlich benötigte Kapazität |
| Projekte, die derzeit keine Bereitstellungszinsen zahlen | ~25 GW | Von der Eliminierung bedroht |
| CMP470-Mindestgebühr | 3.000 £/MW | Mindestjahreskosten zur Aufrechterhaltung der Position |
| Gebührenobergrenze CMP470 | 25.000 £/MW | Maximale jährliche Kosten |
Wie Sie sicherstellen, dass Ihr Projekt überlebt
1. Echte Projektreife demonstrieren
Das Framework "Ready to Connect" priorisiert Projekte, die Folgendes nachweisen:
- PlanungsfortschrittBaugenehmigung erteilt oder Antrag eingereicht
- LandrechteRechtliche Kontrolle über den Projektstandort (Option, Pacht oder Eigentum)
- Technische ReifeDetaillierte Ausführungsplanung abgeschlossen
- Wirtschaftliche TragfähigkeitNachweise, dass das Projekt den Financial Close erreichen kann
Projekte, denen diese Elemente fehlen, werden herabgestuft und können ihren Warteschlangenplatz verlieren.
2. Budget für Anschlussgebühren
Die CMP470-OTCF-Gebühren, die voraussichtlich im Juli 2027 in Kraft treten werden, werden erhebliche Kosten für die Projektentwicklung verursachen. Ein 10-MW-Projekt wäre mit Gebühren konfrontiert von 30.000 £ bis 250.000 £ pro Jahr um seine Position in der Warteschlange zu behalten. Diese Kosten müssen in die Projektbudgets einfließen.
3. Alternative Verbindungsansätze in Betracht ziehen
Für einige Gewerbe- und Industriekunden ist ein Netzanschluss möglicherweise nicht der optimale Ansatz:
- Hinter-dem-Zähler-InstallationSpeicher, die auf den Eigenbedarf ausgelegt sind, erfordern möglicherweise keine Genehmigung für den Netzanschluss.
- Verteilnetzangesehene ProjekteKleinere Projekte, die auf der Verteilungsebene angeschlossen werden, müssen möglicherweise mit kürzeren Warteschlangen rechnen.
- Auslastung der bestehenden VerbindungNutzung bestehender, derzeit nicht ausgelasteter Netzkapazitäten
4. Arbeiten Sie mit erfahrenen Entwicklern zusammen
Die Komplexität des Netzanschlusses im Jahr 2026 begünstigt erfahrene Projektentwickler, die die regulatorische Landschaft verstehen und etablierte Beziehungen zu Netzbetreibern unterhalten. Eine Partnerschaft mit solchen Entwicklern kann die Chancen verbessern, Warteplatzpositionen zu sichern und zu behalten.
Problem 2: Sättigung des Marktes für Systemdienstleistungen — Wie sich Umsätze nach dem Einbruch der Frequenzregelung aufrechterhalten lassen
Die Situation
Der Markt für Frequenzregelung – historisch gesehen die wichtigste Einnahmequelle für Speicheranlagen im Vereinigten Königreich – ist durch den Zustrom neuer BESS-Kapazitäten gesättigt. Die Einnahmen aus der Frequenzregelung sind gegenüber ihrem historischen Höchststand eingebrochen und machen nun nur noch etwa 20% der durchschnittlichen Projekteinnahmen aus. Die Einnahmestruktur hat sich grundlegend verändert:
| Einkommensstrom | 2022-Aktie | Anteil 2026 | Ändern Sie |
| Frequenzgang | 60–80% | ~20% | Zusammenbruch |
| Großhandels-Arbitrage + BM | ~8% | ~50% | Massives Wachstum |
| Kapazitätsmarkt | Bedeutend | Marginal | Zusammenbruch |
| Andere (BM, Handel usw.) | ~10% | ~30% | Wachstum |
Warum das für Gewerbe- und Industriekunden wichtig ist
Das Erlösmodell, das Speicherprojekte von 2020–2023 stützte, funktioniert nicht mehr. Projekte, die auf Erlösen aus der Frequenzregelung basieren, werden deutlich schlechter abschneiden als erwartet. Neue Projekte müssen mit Erlösmodellen konzipiert werden, die die Marktrealität des Jahres 2026 widerspiegeln.
Wie man im Jahr 2026 ein nachhaltiges Einnahmenmodell aufbaut
1. Großhandels-Arbitrage priorisieren
Großhandelspreis-Arbitrage – das Laden bei niedrigen und das Entladen bei hohen Preisen – hat sich zur dominanten Einnahmequelle entwickelt. Das zunehmend von erneuerbaren Energien geprägte Stromnetz des Vereinigten Königreichs erzeugt vorhersehbare Preisstrukturen:
- Niedrige PreiseÜber Nacht (geringe Nachfrage), mittags (hohe Solarstromerzeugung)
- Hohe PreiseAbendliche Spitzenlast (hohe Nachfrage, sinkende Solarenergie)
Speichersysteme, die diese Preisspanne systematisch nutzen können, erwirtschaften erhebliche Erträge. Der Schlüssel liegt in einer ausgeklügelten Optimierung, die Preisbewegungen antizipiert, anstatt auf sie zu reagieren.
2. Teilnahme am Ausgleichsmechanismus begrüßen
Der Ausgleichsmechanismus bietet Premiumpreise für Flexibilität in Phasen von Systembelastung. Obwohl die Teilnahme am BM technische Raffinesse und eine NESO-Registrierung erfordert, ist das Ertragspotenzial beträchtlich. Anlagen mit schnellen Reaktionsfähigkeiten und zuverlässiger Verfügbarkeit können diese Einnahmen erzielen.
3. Wertströme des BTM-Stacks
Für Gewerbe- und Industriekunden ist der Wert hinter dem Zähler oft vorhersehbarer und zuverlässiger als die Netzerlöse:
- Senkung der NachfragesätzeVermeidung von Leistungspreisen durch Reduzierung des Spitzenstrombezugs
- EigenstromoptimierungMaximierung der Nutzung der eigenen Solarenergieerzeugung
- NetzentgeltvermeidungSenkung der DUoS-Netzentgelte (insbesondere der Triad-Entgelte während der winterlichen Spitzenlastzeiten)
4. Berücksichtigen Sie Speicher mit längerer Dauer
Da die Einnahmen aus Regelleistungen sinken, steigt der Wert von Speicher mit längerer Dauer (4+ Stunden). Anlagen mit längerer Dauer können am Großhandels-Arbitragehandel über größere Preisspannen hinweg teilnehmen und Wert aus mehrstündigen Preisdifferenzen schöpfen. Der LDES-Mechanismus (Abschnitt 2.4) bietet zusätzliche Unterstützung für diese Anlagen.
Problem 3: Gewerbliche Nachfrage und Leistungspreise – Wie man sie präzise senkt
Die Situation
Für gewerbliche und industrielle Kunden im Vereinigten Königreich mit elektrischen Lasten von mehr als 100 kVA stellen die Leistungspreise einen erheblichen Kostenfaktor dar:
- LeistungspreisUngefähr £7,26/kVA/Monat
- ÜberkapazitätsgebührWird angewendet, wenn der Verbrauch die vertragliche Leistung oder die vereinbarten Grenzen überschreitet.
- G100-ExportbeschränkungSchränkt die maximale Import-/Exportkapazität weiter ein
Im zunehmend kostenwisserspiegelnden Leistungspreissystem komprimieren wiederholte Überschreitungen die Investitionsrenditen erheblich und erhöhen die Betriebskosten.
Warum das für Gewerbe- und Industriekunden wichtig ist
Kapazitätsentgelte sind Fixkosten, die unabhängig vom tatsächlichen Energieverbrauch anfallen. Für Kunden mit variablen Lastprofilen können Kapazitätsentgelte 30–50% der gesamten Stromkosten ausmachen. Die Senkung der Kapazitätsentgelte durch Speicherung ist einer der direktesten und zuverlässigsten Wertströme, die es gibt.
Wie Speicher die Leistungspreise senkt
Lastspitzenkappung
Speicher kann sich in Zeiten hoher Nachfrage entladen, um den maximalen Strombezug zu senken. Wenn der Spitzenbedarf eines Kunden 500 kVA beträgt, der Speicher diesen jedoch auf 400 kVA reduzieren kann, spart der Kunde 726 £ pro Monat (7,26 £ × 100 kVA) an Leistungskosten.
2. Lastverschiebung
Speicher können unkritische Lasten (z. B. HLK, Warmwasserbereitung, E-Fahrzeug-Ladung) auf Zeiten geringerer Nachfrage verlagern, wodurch das gesamte Lastprofil glatt und der Spitzenbedarf gesenkt wird.
3. Exportmanagement
Für Kunden mit einer lokalen Erzeugungsanlage (Photovoltaik), die den lokalen Bedarf übersteigt, kann ein Speicher die überschüssige Erzeugung aufnehmen und Einspeisebeschränkungen vermeiden. Im Rahmen von G100-Einspeisebegrenzungssystemen ermöglicht der Speicher dem Standort, innerhalb der Einspeisegrenzen zu arbeiten und gleichzeitig den Eigenverbrauch zu maximieren.
Berechnung des Speicher-ROI für die Reduzierung von Leistungspreisen
Ein einfacher Rahmen zur Bewertung des Speicherwerts für die Reduzierung von Leistungspreisen:
| Parameter | Beispielwert |
| Spitzenlast ohne Speicher | 500 kVA |
| Spitzenlast mit Speicherung | 400 kVA |
| Reduzierung des Leistungspreises | 100 kVA × 7,26 £/Monat = 726 £/Monat |
| Jährliche Ersparnisse | £8,712 |
| Kosten des Speichersystems (angenommen 200 kWh/100 kW) | ~50.000 £–70.000 £ |
| Einfache Amortisationszeit (nur Kapazitätsgebühren) | 5,7–8,0 Jahre |
Hinweis: Diese Berechnung berücksichtigt ausschließlich die Reduzierung des Leistungspreises. In Kombination mit anderen Wertschöpfungsquellen (Großhandelsarbitrage, Solar-Eigenverbrauch, Vermeidung von Netzentgelten verkürzt sich die Gesamtamortisationszeit in der Regel auf 3–5 Jahre.
Problem 4: Brandschutzgenehmigung verlängert Projektlaufzeit um 4–8 Monate — So beschleunigen Sie Projektzeitpläne
Die Situation
Dem Vereinigten Königreich fehlt ein einheitliches Brandschutzregelwerk für BESS-Installationen. Genehmigungen der örtlichen Feuerwehr verlängern die Projektlaufzeiten um 4 bis 8 Monate. Die regulatorische Landschaft entwickelt sich weiter:
Wichtige regulatorische Entwicklungen:
| Regulierung | Datum | Wichtige Anforderungen |
| 1-MWh-Lithium-Ionen-Grenzwert | Aktuell | Englands klarstes BESS-spezifisches Planungssignal |
| BS 7671 Änderung 4 | April 2026 | Neue Anforderungen an AC- und DC-Trennstellen; Kennzeichnung für die Feuerwehr |
| NFCC-Planungsleitfaden für Batteriespeicher im Netzmaßstab | 2026 | Verschärfte Brandschutzvorschriften |
Warum das für Gewerbe- und Industriekunden wichtig ist
Verzögerungen bei der Brandschutzfreigabe verlängern die Projektlaufzeiten, erhöhen die Entwicklungskosten und schaffen Unsicherheit. Projekte, die auf Brandschutzeinwände stoßen, erfordern möglicherweise erhebliche Planungsänderungen oder drohen komplett abgelehnt zu werden. Für Kunden mit zeitkritischen Anforderungen (z. B. dem Ersatz versagender Anlagen oder der Erreichung unternehmerischer Nachhaltigkeitsziele) können diese Verzögerungen kostspielig sein.
Wie man die Brandschutzgenehmigung beschleunigt
1. Die Feuerwehr frühzeitig einbinden
Kontaktieren Sie die örtliche Brandschutzbehörde in der frühen Entwurfsphase und nicht erst nach Fertigstellung der Pläne. Eine frühzeitige Einbindung ermöglicht es, Brandschutzaspekte von Anfang an in den Entwurf zu integrieren, wodurch die Wahrscheinlichkeit von Einwänden im späteren Verlauf verringert wird.
2. Mindeststandards übertreffen
Entwerfen Sie Systeme, die die regulatorischen Mindestanforderungen übertreffen:
- FeuerlöschanlagenInstallation einer automatischen Feuerlöschanlage (z. B. auf Aerosolbasis) selbst dort, wo sie nicht zwingend vorgeschrieben ist
- Feuerwiderstandsfähige GehäuseVerwenden Sie Produkte mit erhöhtem Brandschutz
- Überwachung und FrüherkennungInstallieren Sie Gasdetektionssysteme, die potenzielle Probleme erkennen können, bevor ein thermaler Durchgang (Thermisches Durchgehen) auftritt.
- IsolationsfähigkeitStellen Sie sicher, dass AC- und DC-Trennpunkte deutlich gekennzeichnet und zugänglich sind und die Anforderungen von BS 7671 Änderung 4 erfüllen.
3. Verwenden Sie Produkte mit nachgewiesenen Sicherheitsnachweisen
Einige Produkte verfügen über fortschrittliche Sicherheitsfunktionen, die die Zulassung vereinfachen können:
- FlüssigkeitskühlungReduziert die thermische Belastung der Batteriezellen und senkt so das Brandrisiko
- Zellgenaue ÜberwachungBietet eine Frühwarnung vor potenziellen Problemen
- Integrierte BrandbekämpfungIntegrierte Löschanlagen verringern den Bedarf an externen Brandschutzmaßnahmen
- SicherheitszertifizierungenProdukte mit UL 9540A oder gleichwertigen Zertifizierungen weisen die Einhaltung von Brandschutzstandards nach.
4. Berücksichtigen Sie Bereitstellungen unter dem Schwellenwert
Für einige Anwendungen kann der Einsatz mehrerer kleinerer Systeme (jeweils unter der 1-MWh-Schwelle) einem einzigen größeren System, das zusätzliche Prüfungen auslöst, vorzuziehen sein. Dies kann zwar die Komplexität erhöhen, aber die Genehmigungsfristen erheblich verkürzen.
Problem 5: Baugenehmigung — Großprojekte (>50 MW) erfordern NSIP-Genehmigung
Die Situation
Große Speicherprojekte (typischerweise >50 MW) werden als Nationally Significant Infrastructure Projects (NSIPs) eingestuft und erfordern eine Development Consent Order (DCO). Das DCO-Verfahren kann den Projektzeitplan um Jahre verlängern. Selbst bei kleineren Projekten kann Lärmempfindlichkeit dazu führen, dass potenzielle Standorte ausscheiden, noch bevor die technische Planung überhaupt beginnt.
Warum das für Gewerbe- und Industriekunden wichtig ist
Für Kunden, die große Speicherbereitstellungen in Betracht ziehen, stellt der Planungsprozess ein erhebliches Hindernis dar. Der DCO-Prozess umfasst:
- Umweltverträglichkeitsprüfung
- Öffentliche Konsultation
- Regierungsprüfung
- Mögliche rechtliche Herausforderungen
Die Frist für die DCO-Genehmigung liegt typischerweise zwischen 2-5 Jahre, während der das Projekt nicht mit dem Bau fortfahren kann.
Wie man sich in der Planungslandschaft zurechtfindet
1. Projekte richtig dimensionieren, um NSIP-Anforderungen zu vermeiden
Für die meisten Gewerbe- und Industrieanwendungen können die Speicherbedarfe durch Projekte weit unterhalb der 50-MW-Schwelle gedeckt werden. Ein 1–10-MW-System ist für die meisten Industrie- und Gewerbeanlagen ausreichend. Wenn man unter der NSIP-Schwelle bleibt, wird der DCO-Prozess vollständig vermieden.
2. Gehen Sie Lärmprobleme proaktiv an
Geräusche von Kühlsystemen, Wechselrichtern und Transformatoren können zu Einsprüchen führen. Gehen Sie das Thema Lärm proaktiv an durch:
- FlüssigkeitskühlungNormalerweise leiser als luftgekühlte Systeme
- SchalldämmgehäuseSchalldämmende Gehäuse, die Außengeräusche reduzieren
- StandortwahlLagern außerhalb von Lärmempfindlichen Bereichen (Wohngebiete, Büros)
- SchallimmodellierungDurchführung von Schallschutzgutachten in der Entwurfsphase zum Nachweis der Einhaltung
3. Berücksichtigen Sie Inneninstallationen
Für Standorte mit Platzmangel oder Lärmempfindlichkeit sind Innenspeicherinstallationen möglicherweise vorzuziehen. Innensysteme können in bestehenden Gebäuden untergebracht werden, wodurch optische Beeinträchtigungen vermieden und Lärmemissionen reduziert werden. Produkte, die für die Flexibilität im Innen- und Außenbereich konzipiert sind (z. B. Alpha ESS Storion G3 mit IP55-Schutz), können beide Konfigurationen ermöglichen.
Speicher mit Solar-PV koppeln
Speicherprojekte, die zusammen mit Solaranlagen (PV) installiert werden, profitieren häufig von vereinfachten Planungsverfahren. Der Speicher wird dabei als Zubehör zur Solaranlage statt als eigenständiges Vorhaben betrachtet, was das Genehmigungsverfahren vereinfacht.
Problem 6: Großbritannien fehlt eine heimische Zellenproduktion — Wie die Lieferkette gesichert werden kann
Die Situation
Ab 2026 verfügt das Vereinigte Königreich über keine im großen Maßstab betriebene Batteriezellen-Fabrik für den BTM-Speichermarkt. Die Tata (Agratas) Gigafactory in Somerset (40 GWh geplant) wird voraussichtlich erst ab 2028–2029 BTM-Speicherzellen produzieren. Folglich:
- 70–80% von Zellwerten importiert (China, Südkorea und zunehmend europäische Lieferanten)
- Britische Systemintegratoren halten in der Regel nur 4–8 Wochen des Zellbestands
- Lieferkettenstörungen können die Projektabwicklung um Monate verzögern.
Warum das für Gewerbe- und Industriekunden wichtig ist
Die Anfälligkeit der Lieferkette ist ein kritisches Risiko für Speicherprojekte. Verzögerungen bei der Lieferung von Zellen können Projektzeitpläne verlängern, die Kosten erhöhen und die Finanzierungsvereinbarungen gefährden. Kunden, denen es nicht gelingt, eine zuverlässige Zellenversorgung sicherzustellen, müssen möglicherweise feststellen, dass sich ihre Projekte auf unbestimmte Zeit verzögern.
Wie man die Zuverlässigkeit der Lieferkette sichert
1. Arbeiten Sie mit etablierten Lieferanten zusammen
Arbeiten Sie mit Lieferanten zusammen, die eine robuste Lieferkette nachgewiesen haben:
- Tier-1-HerstellerUnternehmen mit diversifizierten Produktionsstandorten und etablierten Logistiknetzwerken
- Multi-Quellen-StrategienLieferanten, die Zellen von mehreren Herstellern beziehen können
- Vertikale IntegrationUnternehmen, die ihre Lieferkette durchgängig kontrollieren
2. Alternative Zellchemien in Betracht ziehen
Lithium-Eisenphosphat-Zellen (LFP) haben sich als vorherrschende Chemie für stationäre Speicher durchgesetzt und bieten:
- Geringere Kosten: LFP-Zellen sind in der Regel 20–30% günstiger als NMC-Alternativen
- Verbesserte SicherheitLFP weist eine höhere thermische Stabilität auf, wodurch das Brandrisiko sinkt
- Längere ZyklenlebensdauerLFP-Zellen erreichen typischerweise 6.000–8.000 Zyklen
- Kein KobaltBeseitigung der Lieferkettenabhängigkeit von Kobalt (konzentriert in der Demokratischen Republik Kongo)
3. Bestandspuffer aufbauen
Für kritische Projekte sollten Sie erwägen, zusätzliche Zellen oder komplette Systeme im Voraus zu beschaffen. Zwar bindet dies Kapital, bietet jedoch eine Absicherung gegen Lieferkettenstörungen.
4. Berücksichtigen Sie containerisierte Systeme
Containerisierte Speichersysteme (z. B. 20-Fuß-/40-Fuß-Containerlösungen) können von mehreren Anbietern bezogen und als Komplettinheiten geliefert werden. Dieser Ansatz reduziert die Integrationskomplexität und bietet Flexibilität in der Lieferkette.
Problem 7: Einbruch der Kapazitätsmarktpreise — Wie auf den Rückgang von 75 £/kW auf 5 £/kW zu reagieren ist
Die Situation
Die Clearingpreise am Kapazitätsmarkt sind über vier Auktionszyklen hinweg um 93% gesunken:
| Auktionsjahr | Zuschlagspreis (£/kW) | Wert des 15-Jahres-Vertrags (pro MW) |
| 2022/23 | £75 | £1,125,000 |
| 2023/24 | £40 | £600,000 |
| 2024/25 | £18 | £270,000 |
| 2025/26 | £10 | £150,000 |
| 2026/27 | £5 | £75,000 |
Während neu errichtete BESS-Anlagen nach wie vor 15-Verträge erhalten, ist ihr Umsatzbeitrag auf ein nahezu vernachlässigbares Niveau gesunken.
Warum das für Gewerbe- und Industriekunden wichtig ist
Der Zusammenbruch des Kapazitätsmarkts bedeutet, dass sich Speicherprojekte nicht mehr auf die Einnahmen aus dem Kapazitätsmarkt verlassen können, um ihren Business Case zu untermauern. Projekte, die mit Kapazitätsmarkterlösen als wesentlicher Komponente konzipiert wurden, werden schlechtere Ergebnisse erzielen als erwartet. Neue Projekte müssen mit realistischen Erwartungen an den Wert des Kapazitätsmarkts konzipiert werden.
Wie man sich an den Zusammenbruch des Kapazitätsmarktes anpasst
1. Kapazitätsmarkt als Zusatzeinnahme betrachten, nicht als Kerneinnahme
Entwurfsprojekt-Wirtschaftlichkeit unter der Annahme null Einnahmen aus dem Kapazitätsmarkt. Jegliche Erträge aus dem Kapazitätsmarkt sollten eher als zusätzliches Aufwärtspotenzial denn als Basiswert behandelt werden. Dies führt zu einer konservativen Projektwirtschaftlichkeit, die auch gegenüber weiteren Rückgängen des Kapazitätsmarktes robust ist.
2. Konzentrieren Sie sich auf Wertströme mit Wachstumspotenzial
Identifizieren Sie Einnahmequellen, die eher wachsen als schrumpfen:
- GroßhandelsarbitrageSteigende Anteile erneuerbarer Energien führen zu größerer Preisvolatilität
- AusgleichsmechanismusDer Bedarf an Systemflexibilität wird mit dem steigenden Anteil erneuerbarer Energien steigen.
- BTM-WertReduzierung der Leistungspreise und Optimierung des Eigenverbrauchs sind zuverlässig und vorhersehbar.
- FlexibilitätsdiensteAufstrebende Produkte (z. B. lokale Flexibilitätsmärkte, Engpassmanagement) bieten neue Einnahmemöglichkeiten
3. Projektgröße überdenken
Da die Einnahmen aus dem Kapazitätsmarkt gesunken sind, kann sich die optimale Speicherkapazität für einen bestimmten Standort ändern. Kleinere Systeme, die sich auf den BTM-Wert konzentrieren, bieten möglicherweise bessere Renditen als größere Systeme, die von Netzerlösen abhängen.
Problem 8: C&I-Wettbewerbsverschiebung zu "Lösungsorientierung" — Wie man sich differenziert
Die Situation
Der britische C&I-Speichermarkt hat sich von einem preisbasierten Wettbewerb zu einer lösungsorientierten Differenzierung entwickelt. Integratoren konkurrieren bei folgenden Aspekten:
- Systemdesign-Qualität
- Finanzierung von Innovationen (PPAs, Leasing)
- Netzdienstoptimierung
- Technischer Support und Wartung
In der Zwischenzeit verkaufen chinesische Batteriezellenhersteller (CATL, BYD, EVE Energy) zunehmend direkt an britische Systemintegratoren, womit sie traditionelle Distributoren umgehen und die Margen für Akteure im Mittelfeld schmälern.
Warum das für Gewerbe- und Industriekunden wichtig ist
Die Verlagerung hin zu einem lösungsorientierten Wettbewerb schafft sowohl Chancen als auch Risiken:
- GelegenheitKunden haben Zugriff auf ausgefeiltere Lösungen, die auf ihre spezifischen Bedürfnisse zugeschnitten sind.
- RisikoDie Schwemme an Lösungsanbietern erschwert es, wirklich kompetente Anbieter von solchen mit oberflächlicher Differenzierung zu unterscheiden.
Wie man sich im lösungsorientierten Markt zurechtfindet
1. Bewerten Sie die Gesamtkosten über die Lebensdauer, nicht den Anschaffungspreis
Das günstigste System ist über seine Lebensdauer hinweg möglicherweise nicht das preiswerteste. Berücksichtigen Sie:
- Lebensdauer und Degradationsraten
- Wartungsanforderungen
- Effizienzverluste
- Zuverlässigkeit und Ausfallzeit
- Garantiebedingungen
2. Technische Raffinesse bewerten
Suchen Sie nach Anbietern, die Folgendes aufweisen:
- Echtzeit-Optimierungsfunktionen
- Integration in Energiemanagementsysteme
- Prädiktive Analytik
- Fernüberwachung und Fehlerbehebung
- Regelmäßige Software-Updates und Verbesserungen
3. Finanzierungsflexibilität fordern
Die besten Anbieter bieten mehrere Finanzierungsoptionen:
- Direktkauf
- Leasingvereinbarungen
- Stromabnahmeverträge (PPAs)
- Storage-as-a-Service-Modelle
4. Lieferkettenbeziehungen verifizieren
Fragen Sie Anbieter nach deren Zellellieferanten und Beschaffungsstrategien. Anbieter mit etablierten Beziehungen zu Tier-1-Zellherstellern (CATL, BYD, EVE usw.) sind besser positioniert, um eine zuverlässige Lieferung sicherzustellen.
Problem 9: Können Outdoor-Gehäuseprodukte die britischen Klima- und Standortbedingungen erfüllen?
Die Situation
Das britische Klima – charakterisiert durch feuchte, regnerische Bedingungen und kalte Winter – stellt besondere Anforderungen an Outdoor-Lagergeräte. Zu den Hauptanforderungen gehören:
- Hohe IP-Schutzarten: IP55 oder höher, um Regen, Feuchtigkeit und Staub standzuhalten
- NiedrigtemperaturbetriebLeistung bei Temperaturen unter 0 °C
- RaumeffizienzGewerbe- und Industriestandorte haben oft nur begrenzten Platz
- LärmmanagementDie Nähe zu bewohnten Gebäuden erfordert geringe Lärmemissionen
Warum das für Gewerbe- und Industriekunden wichtig ist
Die Auswahl von Lagergeräten, die nicht für die Bedingungen im Vereinigten Königreich geeignet sind, kann zu Folgendem führen:
- Verminderte Leistung und Effizienz
- Erhöhter Wartungsaufwand
- Vorzeitiger Ausfall von Geräten
- Sicherheitsrisiken
- Fragen der Einhaltung von Vorschriften
Aktuelle Produktlandschaft
Der Markt hat auf diese Herausforderungen mit Produkten reagiert, die speziell für die Bedingungen im Vereinigten Königreich entwickelt wurden:
| Produkt | Kapazität | Fußabdruck | Wesentliche Merkmale |
| SOCOMEC SMARTSYS C260 | 125 kVA/261 kWh bis 1 MVA/2 MWh | 1,35 m² | LFP-flüssiggekühlt, integrierter Außenschrank, <2 Stunden Installation pro Schrank |
| LONGi Hi-MO One Pro | 261 kWh modular | Keine Angaben | iCCS-Technologie für prädiktive Sicherheit, erkennt abnormale Gase 25 Minuten im Voraus |
| LONGi OmniCube L233 | 233 kWh/125 kW | 1,35 m² | 8.000 Zyklen Lebensdauer, hohe Energiedichte |
| Sunwoda OASIS A200 | 200 kWh | Keine Angaben | Luftgekühltes LFP, IP55, BNEF Tier 1 Q2 2026 |
| Alpha ESS Storion G3 | Keine Angaben | Keine Angaben | Für den Innen- und Außenbereich geeignet, IP55-Schutz, integriertes Design |
Auswahl von Outdoor-Ausrüstung für das britische Wetter
1. IP55 oder höheren Schutz priorisieren
Für Außeninstallationen im feuchten Klima Großbritanniens ist IP55 die mindestens akzeptable Schutzart. IP65 oder IP66 bietet zusätzlichen Schutz für besonders exponierte Standorte.
2. Flüssigkühlung in Betracht ziehen
Flüssiggekühlte Systeme bieten zahlreiche Vorteile für Anwendungen im Vereinigten Königreich:
- TemperaturkontrolleHält die optimale Zelltemperatur sowohl bei kalten als auch bei warmen Bedingungen aufrecht
- RauschunterdrückungNormalerweise leiser als luftgekühlte Systeme
- Kompakte BauweiseHöhere Energiedichte ermöglicht kleinere Platzbedarfe
- Verbesserte ZyklenlebensdauerEin besseres Temperaturmanagement verlängert die Batterielebensdauer
3. Bewertung der Grundflächeneffizienz
Produkte, die eine hohe Energiedichte pro Quadratmeter liefern, werden für platzbeschränkte C&I-Standorte immer wichtiger. Der LONGi OmniCube L233 und der SOCOMEC SMARTSYS C260 liefern beide 233–261 kWh auf nur 1,35 m² und repräsentieren damit den aktuellen Stand der Technik.
4. Achten Sie auf vorausschauende Sicherheitsfunktionen
Fortschrittliche Sicherheitsfunktionen wie die vorausschauende iCCS-Sicherheitstechnologie von LONGi (die abnormale Gase 25 Minuten vor dem thermischen Durchgehen erkennen kann) bieten eine zusätzliche Schutzschicht und können die Brandschutzzulassungen vereinfachen.
5. Technische Produktmatrix: Außenschränke und containerisierte Systeme
Der britische C&I-Speichermarkt bietet im August 2026 eine vielfältige Auswahl an technischen Lösungen. Dieser Abschnitt bietet einen strukturierten Vergleich von derzeit verfügbaren Outdoor-Kabinetten und Container-Systemen mit dem Schwerpunkt auf Spezifikationen, die für die Einsatzbedingungen im Vereinigten Königreich relevant sind.
5.1 Outdoor-Gehäuselösungen
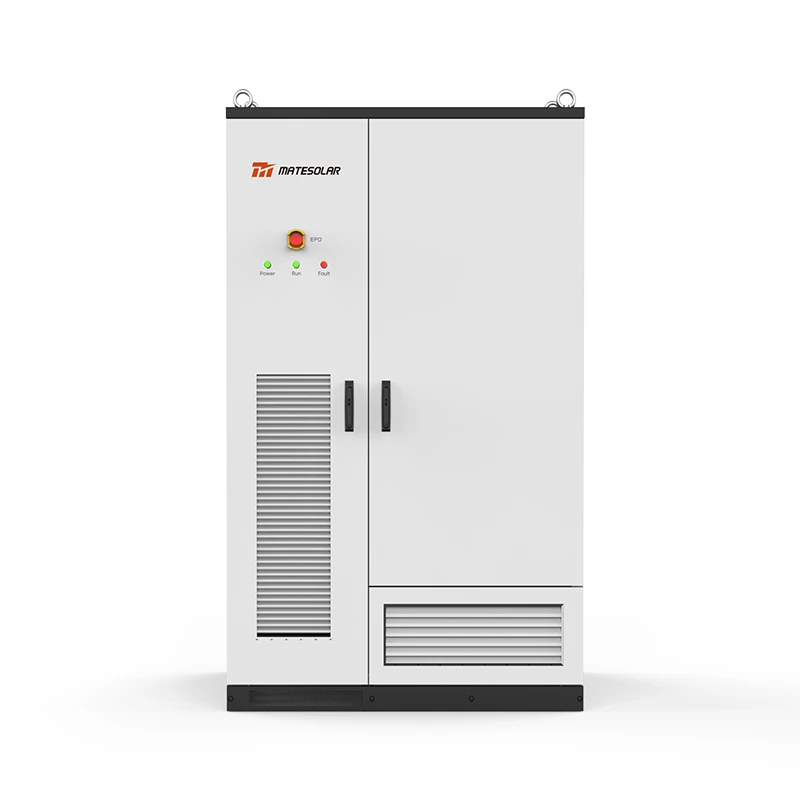
Außenschranksysteme sind die bevorzugte Lösung für viele gewerbliche und industrielle Anwendungen und bieten eine kompakte Grundfläche, eine schnelle Installation sowie eine modulare Skalierbarkeit.
Vergleichstabelle: Outdoor-Schrank-Produkte (2026)
| Spezifikation | SOCOMEC SMARTSYS C260 | LONGi OmniCube L233 | Sunwoda OASIS A200 | Alpha ESS Storion G3 |
| Leistungsbereich | 125 kVA – 1 MVA | 125 kW | Keine Angaben | Keine Angaben |
| Kapazitätsbereich | 261 kWh – 2 MWh | 233 kWh | 200 kWh | Keine Angaben |
| Fußabdruck | 1,35 m² | 1,35 m² | Keine Angaben | Keine Angaben |
| Kühlung | Flüssig (LFP) | Flüssig (LFP) | Luft (LFP) | Keine Angaben |
| IP-Einstufung | Für den Außenbereich geeignet | Für den Außenbereich geeignet | IP55 | IP55 |
| Lebensdauer des Zyklus | Keine Angaben | 8.000 Zyklen | Keine Angaben | Keine Angaben |
| Installationszeit | <2 Stunden/Schrank | Keine Angaben | Keine Angaben | Keine Angaben |
| Drinnen/Draußen | Im Freien | Im Freien | Im Freien | mit doppeltem Verwendungszweck |
| Bemerkenswerte Merkmale | Vollintegriertes Design | Hohe Energiedichte | BNEF Tier 1 Q2 2026 | Integrierte Planung |
5.2 Containerisierte Lösungen
Für größere C&I- und Industrieanwendungen bieten containerbasierte Speichersysteme eine höhere Energiedichte und eine schnelle Bereitstellung.
Schlüsselprodukte im Containersegment:
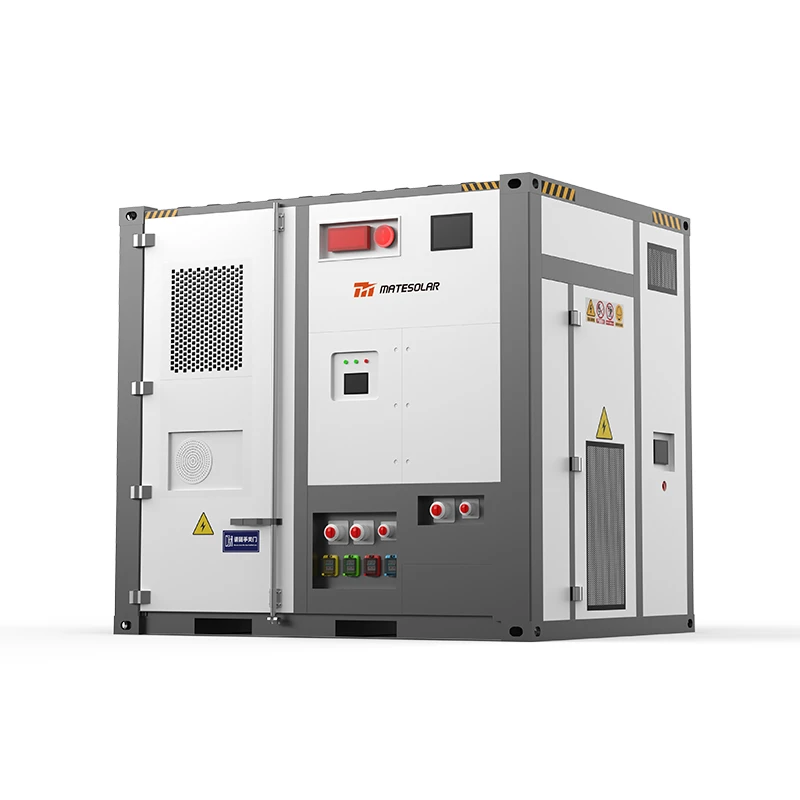
40ft 1 MWh / 2 MWh luftgekühlter Container ESS
Diese Kategorie repräsentiert das Arbeitstier des C&I-Speichermarktes und bietet:
- Vormontierte und im Werk getestete Konstruktion
- Luftgekühltes Wärmemanagement, geeignet für die Klimabedingungen im Vereinigten Königreich
- Schnelle Bereitstellung (eher Tage statt Wochen)
- Skalierbar von 1 MWh bis zu Konfigurationen im Multi-MWh-Bereich
- Geeignet für Industrieanlagen, Logistikzentren und große Gewerbeimmobilien
20 Fuß 3 MWh / 5 MWh Flüssigkeitsgekühltes Container-ESS
Diese Kategorie repräsentiert die neueste Generation containerisierter Speicher:
- Flüssigkühlung ermöglicht eine höhere Energiedichte (bis zu 5 MWh in einem 20-Fuß-Container)
- Verbessertes Wärmemanagement verlängert die Lebensdauer
- Reduzierter Hilfsenergiebedarf
- Geeignet für Anwendungen, die große Kapazität auf begrenztem Raum erfordern
- Ideal für industrielle Mikronetze und kommerzielle sowie industrielle Großprojekte
Vergleichstabelle: Containerisierte Lösungen
| Spezifikation | 40-Fuß-Luftkühlcontainer | 20ft Flüssigkeitsgekühlter Container |
| Kapazität | 1–2 MWh | 3–5 MWh |
| Kühlung | Luftgekühlt | Flüssigkeitsgekühlt |
| Fußabdruck | 40-Fuß-Container | 20-Fuß-Container |
| Energiedichte | Unter | Höher (3x pro Grundriss) |
| Einrichtung | Vormontiert, werksgeprüft | Vormontiert, werksgeprüft |
| Geeignete Anwendungen | Industrie, Logistik, Gewerbe | Großindustrielle, Microgrid- und Anwendungen mit hoher Leistungsdichte |
| Wartung | Einfacher (Luftkühlung) | Komplexere (Flüssigkühlung) |
| Lärm | Höher (Lüftergeräusch) | Leiser (Flüssigkühlung leiser) |
5.3 Integrierte Solar- und Speicherlösungen
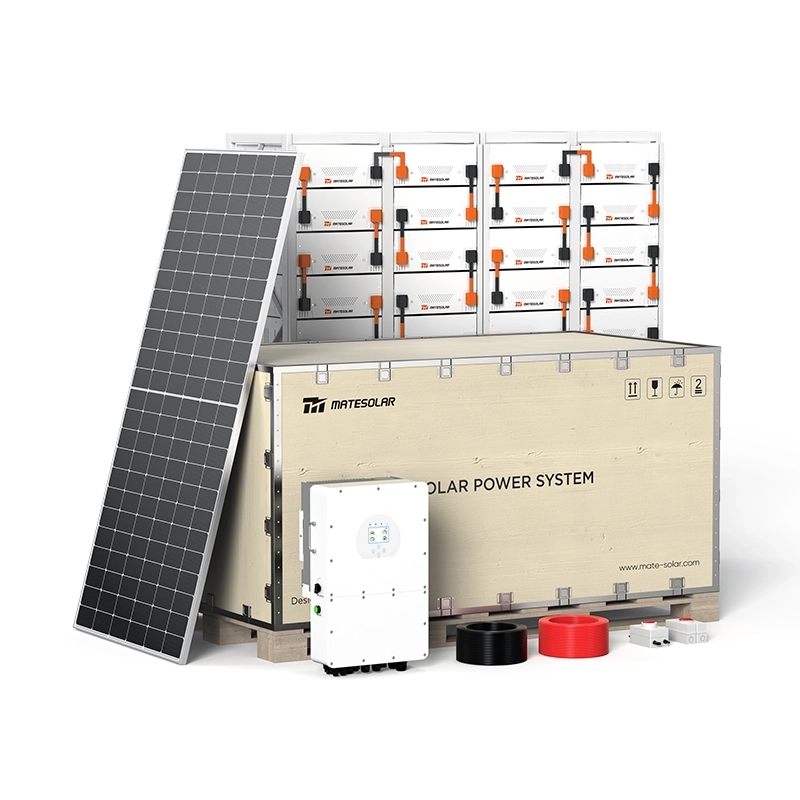
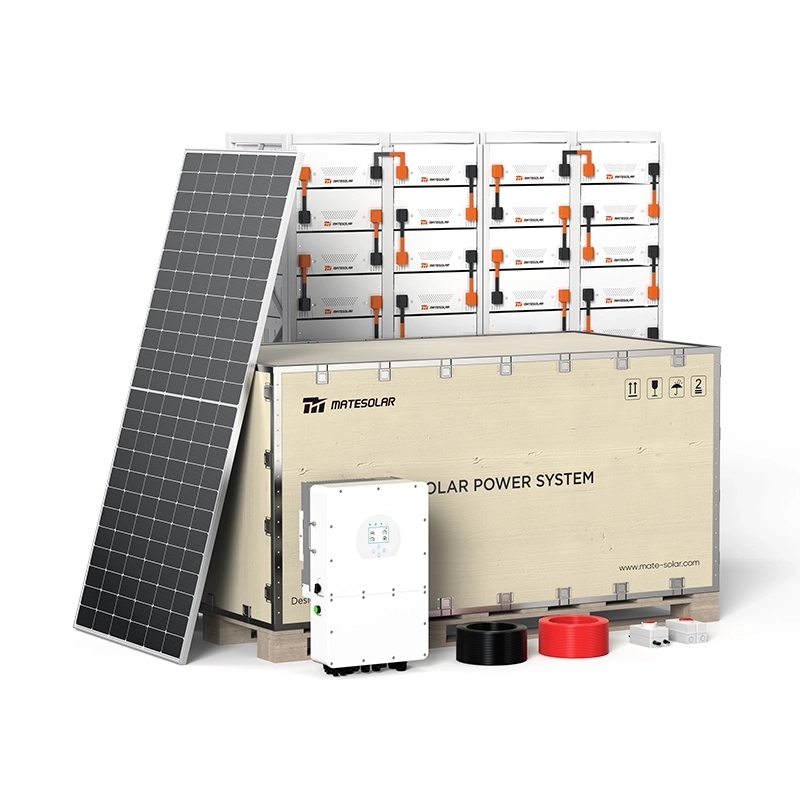
Für Gewerbe- und Industriekunden (C&I), die den Eigenverbrauch von Photovoltaik maximieren und gleichzeitig von Speichern profitieren möchten, bieten integrierte Solar-plus-Speicher-Lösungen den optimalen Nutzen. Ein Kommerzielles 500kW Hybrid-Solarsystem stellt den idealen Mittelweg für viele mittelständische bis große kommerzielle und industrielle Anwendungen dar:
- 500-kW-Solar-PV-Anlage Erzeugung von ca. 450–500 MWh/Jahr (Bedingungen in UK)
- Integrierter Speicher dimensioniert, um überschüssige Erzeugung und Spitzennachfrage abzudecken
- Intelligentes Energiemanagement Optimierung des Eigenverbrauchs, Senkung der Leistungspreise und Großhandelsarbitrage
- Einziger Verantwortlichkeitsbereich für Planung, Lieferung und Inbetriebsetzung
Diese Lösungsklasse eignet sich besonders gut für:
- Produktionsstätten mit Tagbetrieb
- Verteilungszentren und Logistikdrehkreuze
- Lebensmittelverarbeitung und Kühlhäuser
- Kommerzielle Büro-Campus
- Gesundheitseinrichtungen
6. Häufig gestellte Fragen
Dieser Abschnitt widmet sich den häufigsten Fragen von Fachleuten aus der gesamten Wertschöpfungskette der Photovoltaik und Energiespeicherung und bietet praktische, umsetzbare Antworten auf Basis der Marktbedingungen im August 2026.
F1: Was ist die optimale Speicherdauer für britische C&I-Anwendungen im Jahr 2026?
Die optimale Dauer hängt von den primären Wertströmen ab:
| Anmeldung | Empfohlene Dauer | Begründung |
| Senkung der Nachfragesätze | 2-4 Stunden | Ausreichend zur Abdeckung von Spitzenlastzeiten |
| Solarer Eigenverbrauch | 4–6 Stunden | Deckt die Abendnachfrage nach dem Solarhöchststand |
| Großhandelsarbitrage | 4–8 Stunden | Erfasst mehrstündige Preisspannen |
| Datensicherung/Ausfallsicherheit | 4–8 Stunden | Bietet sinnvollen Ausfallschutz |
| LDES-Teilnahme | 8+ Stunden | Qualifiziert für LDES-Fördermechanismen |
Für die meisten Gewerbe- und Industrieanwendungen stellt ein 4-Stunden-System den optimalen Kompromiss dar, der Kosten, das Potenzial zur Wertstapelung und die betriebliche Flexibilität in Einklang bringt.
F2: Wie ist die realistische Amortisationszeit für gewerbliche und industrielle Speichersysteme (C&I) in Großbritannien im Jahr 2026?
Amortisationszeiten variieren erheblich je nach Systemgröße, Anwendung und standortspezifischen Faktoren. Aktuelle Marktdaten deuten darauf hin:
| Systemgröße | Typische Amortisationszeit | Primäre Werttreiber |
| 100 kWh – 500 kWh | 5-8 Jahre | Reduzierung des Leistungspreises, Solar-Eigenverbrauch |
| 500 kWh – 1 MWh | 4–7 Jahre | Kombinierter BTM-Wert + Großhandelsarbitrage |
| 1 MWh – 5 MWh | 5–9 Jahre | Großhandelsarbitrage + BM-Teilnahme + BTM-Wert |
| 5 MWh+ | 6–10 Jahre | Komplexe Wertschöpfungsstapelung, LDES-Chancen |
Hinweis: Diese Zahlen basieren auf den aktuellen Marktpreisen und regulatorischen Rahmenbedingungen. Die Mehrwertsteuerbefreiung (bis März 2027) verbessert die Wirtschaftlichkeit erheblich; sollte die Befreiung nicht verlängert werden, verlängern sich die Amortisationszeiten um etwa 20%.
F3: Soll ich luftgekühlte oder flüssigkeitsgekühlte Speichersysteme wählen?
Beide Technologien haben ihre Vorzüge, und die Wahl hängt von anwendungsspezifischen Faktoren ab:
| Faktor | Luftgekühlt | Flüssigkeitsgekühlt |
| Kosten | Geringere Anschaffungskosten | Höhere Anschaffungskosten |
| Wartung | Einfacher | Komplexer |
| Lärm | Höher | Unter |
| Energiedichte | Unter | Höher (2–3x) |
| Lebensdauer des Zyklus | Gut | Besser (verbesserte Temperaturregelung) |
| Raumeffizienz | Unter | Höher |
| Geeignet für | Kleinere Systeme, weniger eingeschränkte Standorte | Größere Systeme, platzbeschränkte oder lärmsensible Standorte |
Empfehlung: Für britische C&I-Anwendungen, bei denen Platz vorhanden und Lärm kein Hauptanliegen ist, bieten luftgekühlte Systeme eine kostengünstige Leistung. Für platzbeschränkte oder lärmsensible Anwendungen bieten flüssigkeitsgekühlte Systeme trotz höherer Anschaffungskosten einen überlegenen Wert.
F4: Wie groß muss ein gewerbliches und industrielles (C&I) Speicherprojekt mindestens sein, um wirtschaftlich zu sein?
Die minimale funktionsfähige Systemgröße hängt vom Strombedarf des Kunden und den verfügbaren Wertströmen ab:
- Kleine gewerbliche und industrielle Kunden (50–100 kVA Leistung)Systeme mit 50–100 kWh können eine spürbare Reduzierung der Leistungspreise bewirken
- Gewerbe und Industrie (Mittel) (100–500 kVA Leistungsbedarf)Systeme von 100–500 kWh sind geeignet
- Großes Gewerbe- und Industriegeschäft (500+ kVA Anschlussleistung)Systeme von 500 kWh bis 2 MWh oder größer
Als Faustregel sollte das System so dimensioniert sein, dass:
- Reduzierung der Spitzenlast um 10–20% (zur Senkung der Leistungsgebühr)
- Speicherung von 50–100% der durchschnittlichen täglichen Solarstromerzeugung (für den Eigenverbrauch)
- Bereitstellung von mehr als 4 Stunden Betrieb bei Nennleistung
F5: Wie hat sich die Reform "Ready to Connect" auf C&I-Speicherprojekte ausgewirkt?
Die Reform "Ready to Connect" wirkt sich auf verschiedene Weise auf C&I-Projekte aus:
Positive Auswirkungen:
- Die Straffung der Warteschlangen reduziert die Überlastung und verkürzt möglicherweise die Anschlusszeiten.
- Verbindungstermine sind zuverlässiger
- Spekulative Projekte verdrängen keine echten Projekte mehr
Negative Auswirkungen:
- Höhere Entwicklungskosten (CMP470-Gebühren)
- Strengere Anforderungen an die Warteschlangenaufbewahrung
- Mögliche Streichung von Projekten, die keine Bereitschaft nachweisen können
NettobewertungFür Gewerbe- und Industriekunden, die es mit der Errichtung von Speichern ernst meinen und Projektreife nachweisen können, ist die Reform per Saldo positiv. Sie beseitigt die Konkurrenz durch spekulative Projekte und sorgt für einen effizienteren Netzanschlussverfahrens.
F6: Was sind die Hauptunterschiede zwischen gewerblichen und industriellen Energiespeichern im VK (UK C&I storage) und Energiespeichern im Großmaßstab (grid-scale storage)?
| Faktor | Gewerbe- und Industriespeicher | Großspeicher |
| Systemgröße | 100 kWh – 10 MWh | 10 MW – 500 MW+ |
| Verbindung | Ebene des Verteilnetzes (hinter dem Zähler oder VNB) | Übertragungspegel |
| Primärwert | Hinter-dem-Zähler-Wert (Leistungsgebühren, Eigenverbrauch) | Großhandelsarbitrage, BM, Regelleistung |
| Umsatzsicherheit | Höher (BTM-Wert ist vorhersehbar) | Geringer (Netzerlöse sind volatil) |
| Planungskomplexität | Geringer (typischerweise im Rahmen genehmigungsfreier Vorhaben) | Höher (NSIP für >50 MW) |
| Finanzierung | Einfacher (Anlagenfinanzierung, Leasing) | Komplex (Projektfinanzierung, institutionelle Investitionen) |
F7: Wie bewerte ich die Qualität eines Anbieters von Speichersystemen?
Wichtige Kriterien zur Bewertung von Speichersystemanbietern:
| Kriterium | Worauf Sie achten sollten |
| Zelllieferant | Tier-1-Hersteller (CATL, BYD, EVE usw.) |
| Integrationsqualität | Werksgeprüfte Systeme, dokumentierte Qualitätsverfahren |
| Garantie | Klare Garantiebedingungen für Leistung und Mängel |
| Präsenz im Vereinigten Königreich | Vor Ort technischer Support, Verfügbarkeit von Ersatzteilen |
| Erfolgsbilanz | Nachgewiesene Projektimplementierungen unter britischen/europäischen Bedingungen |
| Sicherheitszertifizierungen | UL 9540A, IEC 62619, UK-spezifische Konformität |
| Softwarefähigkeit | Echtzeitüberwachung, Optimierungsalgorithmen, Fernwartung |
| Finanzielle Stabilität | Etabliertes Unternehmen mit nachhaltigem Geschäftsmodell |
F8: Was sind die Brandschutzanforderungen für gewerbliche und industrielle Speichersysteme (C&I-Speicher) im Vereinigten Königreich?
Die Anforderungen an den Brandschutz entwickeln sich ständig weiter. Wichtige Überlegungen ab August 2026:
| Anforderung | Details |
| Baugenehmigung | Erforderlich für Systeme >1 MWh (Lithium-Ionen) |
| BS 7671 Änderung 4 (April 2026) | AC/DC-Trennpunkte, Kennzeichnung für die Feuerwehrsicherheit |
| NFCC-Planungsleitfaden für Batteriespeicher im Gigawatt- bzw. Netzmaßstab (2026) | Verschärfte Brandschutzvorschriften |
| Genehmigung der örtlichen Feuerwehr | Fügt den Projektzeitplänen 4–8 Monate hinzu |
| Empfohlene Sicherheitsmerkmale | Feuerlöschanlage, Gasmeldung, thermische Überwachung, Trennvorrichtung |
F9: Kann ich Solarstrom und Batteriespeicher in einem einzigen Projekt kombinieren?
Ja — und tatsächlich ist dies der empfohlene Ansatz für die meisten Gewerbe- und Industrieanwendungen. Kombinierte Solar- und Speichersysteme bieten:
| Vorteil | Erklärung |
| Erhöhte Eigenversorgung | Speicher fangen überschüssige Solarstromerzeugung für die spätere Nutzung ein |
| Einzelner Netzanschluss | Gemeinsame Nutzung von Verbindungen reduziert Kosten |
| Optimierte Planung | Kombinierte Projekte profitieren oft von vereinfachten Genehmigungsverfahren. |
| Verbesserte Wirtschaftlichkeit | Kombiniertes Wertstapeln verbessert die Gesamtrendite des Projekts |
| Einziger Verantwortlichkeitsbereich | Ein Anbieter für Design, Lieferung und Inbetriebsetzung |
Für mittlere bis große Gewerbe- und Industrieanwendungen (C&I) ist ein Kommerzielles 500kW Hybrid-Solarsystem mit integriertem Speicher stellt eine bewährte Lösungsarchitektur dar.
F10: Was passiert nach dem Auslaufen der Mehrwertsteuerbefreiung im März 2027?
Die Zukunft der Mehrwertsteuerbefreiung ist ungewiss. Drei Szenarien:
| Szenario | Auswirkung |
| Ausnahmeregelung verlängert | Keine Änderung; die Lagerkosten bleiben um 20% niedriger |
| Befreiung durch ermäßigten Satz ersetzt | Teilweise Kostensteigerung (z. B. 5–10%) |
| Die Befreiung ist abgelaufen | Kostensteigerung um volle 20%; Amortisationszeiten verlängern sich um ca. 20% |
Empfehlung: Gewerbe- und Industriekunden, die Speicherprojekte planen, sollten diese Unsicherheit in ihre Planung einbeziehen. Projekte, die vor März 2027 abgeschlossen werden können, profitieren von der aktuellen Befreiung. Projekte, die für die Zeit nach diesem Datum geplant sind, sollten Pohlen für mögliche Kostensteigerungen einplanen.
F11: Wie wähle ich zwischen Outdoor-Schränken und containerisierten Systemen?
| Faktor | Außenschrank | Containerisiertes System |
| Kapazitätsbereich | 100 kWh – 2 MWh | 1 MWh – 5 MWh+ |
| Fußabdruck | Kleinere (1,35 m² pro Schrank) | Größere Grundfläche (Container) |
| Installationsgeschwindigkeit | Schnell (<2 Stunden pro Schrank) | Schnell (vormontiert) |
| Skalierbarkeit | Modular, Schränke nach Bedarf hinzufügen | Fügen Sie nach Bedarf Container hinzu |
| Platzmangel | Besser für enge Räume | Benötigt mehr Platz |
| Lärmempfindlichkeit | Flüssiggekühlte Optionen verfügbar | Luft- oder flüssigkeitsgekühlte Optionen |
| Wartung | Kabinettswartung | Container-Ebene Wartung |
Für Kunden, die eine schnelle Bereitstellung in raumengen Umgebungen suchen, bieten sich Outdoor-Gehäuseprodukte wie das 125 kW / 261 kWh flüssigkeitsgekühltes Outdoor-Schrank-Energiespeichersystem ein überzeugendes Preis-Leistungs-Verhältnis bieten. Für größere Anwendungen, die 1–5 MWh benötigen, sind containerisierte Lösungen wie die 40-Fuß 1 MWh/2 MWh luftgekühlter Container-Energiespeichersystem oder die 20ft 3MWh/5MWh Flüssigkeitskühlcontainer-Energiespeichersystem Bieten Sie bewährte Leistung.
F12: Wie ist der aktuelle Stand der LDES-Unterstützung für C&I-Projekte?
Der LDES-"Cap-and-Floor"-Mechanismus (Abschnitt 2.4) unterstützt Speicherprojekte mit längeren Laufzeiten:
- Anspruchsberechtigte Dauer: Normalerweise 6+ Stunden
- Erstes Fenster (2026): 16 geförderte Projekte (7,6 GW / 137 GWh)
- Ultra-LDES-Herausforderung28 Millionen Pfund für Technologien mit einer Speicherdauer von über 100 Stunden
- Gewerbe- und Industriekunden-Chance: 4–8-Stunden-Systeme repräsentieren einen Markt von 20–30 Milliarden Pfund
BewertungFür C&I-Projekte mit einer Speicherdauer von 8+ Stunden bietet der LDES-Mechanismus eine sinnvolle Einnahmenunterstützung. Für die meisten C&I-Anwendungen (4 Stunden Speicherdauer) ist die LDES-Unterstützung jedoch nicht direkt anwendbar.
F13: Wie wichtig sind Software- und Optimierungsfähigkeiten für Gewerbe- und Industriespeicher (C&I-Speicher)?
Softwarekompetenz ist von entscheidender Bedeutung – und zunehmend das primäre Unterscheidungsmerkmal zwischen erfolgreichen und erfolglosen Projekten:
| Fähigkeit | Bedeutung | Begründung |
| Echtzeit-Optimierung | Wesentlich | Maximiert den Wert aus Großhandelsarbitrage und BTM-Strömen |
| Prädiktive Analytik | Hoch | Antizipiert Nachfragemuster und Preisbewegungen |
| Fernüberwachung | Wesentlich | Ermöglicht die schnelle Identifizierung und Behebung von Problemen |
| Integration mit dem EMS | Hoch | Ermöglicht den koordinierten Betrieb mit Gebäudesystemen |
| Automatisierte Disposition | Wesentlich | Reagiert ohne manuelle Eingriffe auf Marktsignale |
| Berichtswesen und Analysen | Wichtig | Demonstriert den Wert und unterstützt die Entscheidungsfindung |
F14: Wie sieht die Preisprognose für Speichersysteme in den Jahren 2026–2027 aus?
| Komponente | Preis 2026 | 2027 Projektion | Trend |
| LFP-Zellen | 60–80 £/kWh | 50–70 £/kWh | Ablehnung |
| Komplettsysteme (Schaltschrank) | £180–250/kWh | 160–220 £/kWh | Ablehnung |
| Komplettsysteme (Container) | 150–220 £/kWh | 140–200 £/kWh | Ablehnung |
| Installation (Gewerbe und Industrie) | 30–60 £/kWh | 30–55 £/kWh | Stall |
Hinweis: Die Preise dienen nur als Anhaltspunkt und variieren je nach Systemgröße, Spezifikationen und Anbieter. Die Mehrwertsteuerbefreiung (sofern sie nicht verlängert wird) wird die effektiven Preise ab April 2027 um 20% erhöhen.
F15: Was sind die häufigsten Fehler bei C&I-Speicherprojekten?
| Fehler | Folge | Wie man vermeidet |
| Überdimensionierungssystem | Schlechte Wirtschaftlichkeit, verlängerte Amortisationszeit | Führen Sie vor der Dimensionierung eine detaillierte Lastanalyse durch. |
| Missachtung der Brandschutzvorschriften | Projektverzögerungen, Redesign-Kosten | Feuerwehrbehörden frühzeitig einbinden |
| Lärmbelastung unterschätzen | Planungseinwände, Projektablehnung | Führen Sie die Akustikprüfung frühzeitig durch |
| Vernachlässigung des BTM-Werts | Suboptimales Systemdesign, geringere Renditen | Modellieren Sie alle Wertströme, nicht nur die Netzerlöse |
| Auswahl der falschen Kühltechnologie | Verminderte Leistung, höherer Wartungsaufwand | Kühltechnologie an die Standortbedingungen anpassen |
| Unzureichende Software | Suboptimale Disposition, geringerer Umsatz | Priorität für Software-Fähigkeiten bei der Provider-Auswahl |
7. Fazit: Der Weg in die Zukunft für die C&I-Speichertechnologie im Vereinigten Königreich
Der britische Markt für gewerbliche und industrielle Energiespeicher steht im August 2026 an einem Wendepunkt. Der Markt ist über seine Anfänge hinausgewachsen und verfügt über eine installierte Leistung von 12,7 GW, ein reformiertes Netzanschlussregime sowie Erlösmodelle, die sich grundlegend umstrukturiert haben. Der Weg nach vorn erfordert einen neuen Ansatz – einen, der den Einbruch der Erlöse aus der Frequenzregelung, die Bereinigung der Warteschlange für den Netzanschluss und die Verlagerung hin zu einem lösungsorientierten Wettbewerb anerkennt.
Für Gewerbe- und Industriekunden (C&I) ist die Chance klar: Hinter dem Zähler installierte Speichersysteme bieten einen vorhersehbaren, zuverlässigen Nutzen durch die Senkung von Lastspitzen, die Optimierung des Solar-Eigenverbrauchs und die Vermeidung von Netzentgelten. Die Herausforderung ist ebenso klar: sich in einer komplexen regulatorischen Landschaft zurechtzufinden, die geeignete Technologie auszuwählen und Ertragsmodelle zu entwickeln, die gegenüber Marktentwicklungen robust sind.
Die neun in diesem Leitfaden skizzierten kritischen Probleme – von der Diskrepanz zwischen 91 GW Warteschlange und 29 GW Ziel bis hin zum Zeitplan für Brandschutzgenehmigungen – sind nicht unüberwindbar. Sie erfordern Vorbereitung, technische Raffinesse und die richtigen Partnerschaften. Kunden, die sich frühzeitig engagieren, ihre Projekte richtig dimensionieren und der Lösungsqualität Vorrang vor dem Anfänglichen Preis einräumen, werden erfolgreich sein. Diejenigen, die zögern, zu wenig in Optimierungskapazitäten investieren oder ungeeignete Technologie auswählen, werden zu kämpfen haben.
Der Markt wird sich weiter entwickeln. Die von Ofgem im August 2026 erwartete Entscheidung zum CMP470 wird die Warteliste für Netzanschlüsse weiter umgestalten. Das Schicksal der Mehrwertsteuerbefreiung über März 2027 hinaus bleibt ungewiss. Der LDES-Mechanismus wird reifer werden. Und die Lieferkette wird sich weiter diversifizieren, da die europäische und britische Fertigungskapazität hochgefahren wird.
Was sich nicht ändern wird, ist das fundamentale Nutzenversprechen von Speichern für Gewerbe- und Industriekunden: die Fähigkeit, Energiekosten zu kontrollieren, den Wert der Solarstromerzeugung vor Ort zu maximieren und zu einem dekarbonisierten Stromsystem beizutragen. Die heute verfügbaren Produkte und Lösungen – von kompakten Außenschränken mit 233–261 kWh auf 1,35 m² bis hin zu Containersystemen mit bis zu 5 MWh auf einer Grundfläche von 20 Fuß – bilden das technische Fundament für den Erfolg. Die verbleibende Herausforderung ist die Umsetzung.
Für Unternehmen, die kommerzielle Solar-Speicher-Lösungen implementieren möchten, MateSolar bietet als Komplettanbieter für Photovoltaik und Energiespeicher einen umfassenden End-to-End-Support. Von der Systemplanung und Produktauswahl über die Lieferkettenkoordination bis hin zur technischen Beratung begleitet MateSolar Kunden durch jede Phase der Projektentwicklung und stellt sicher, dass gewerbliche und industrielle Speicherinvestitionen im sich wandelnden britischen Markt maximalen Nutzen bringen.
MateSolar ist ein Komplettanbieter für Photovoltaik- und Energiespeicherlösungen und bietet ein umfassendes Sortiment an Solar-PV- und Batteriespeicherprodukten, die auf die Bedürfnisse von Gewerbe- und Industriekunden zugeschnitten sind. Unser Produktportfolio umfasst kommerzielle Solar-Hybridsysteme, flüssigkeitsgekühlte Outdoor-Schrankspeicherlösungen sowie luft- oder flüssigkeitsgekühlte Containersysteme für Anwendungen von 100 kWh bis zu 5 MWh und darüber hinaus. Wir unterstützen Kunden über den gesamten Projektlebenszyklus hinweg – von der Systemplanung und Produktauswahl über die Lieferkettenkoordination bis hin zur technischen Beratung – und sorgen so für eine erfolgreiche Umsetzung im dynamischen britischen Energiemarkt.