










L'Arizona, qui était déjà un État prometteur dans le domaine de l'énergie solaire, est devenu le marché du stockage d'énergie qui connaît la croissance la plus fulgurante aux États-Unis. Au deuxième trimestre 2026, l'Arizona a installé 6,2 GWh de nouvelle capacité de stockage, ce qui représente le plus important déploiement trimestriel jamais enregistré par un État américain. Ce chiffre trimestriel a dépassé les 3,8 GWh du Texas et les 3,6 GWh de la Californie, deux marchés qui ont historiquement dominé le stockage à l’échelle du réseau et en aval du compteur. À l’échelle nationale, le déploiement total de capacités de stockage a atteint 20,2 GWh au deuxième trimestre 2026, dont 74% ont été déployés dans des États ayant voté pour Donald Trump en 2024. L’Arizona, le Texas et l’Utah sont désormais à la tête de la prochaine phase d’investissement dans les infrastructures énergétiques américaines.
Pour les clients commerciaux et industriels, le moment est encore plus précis. Les ajouts de stockage C&I aux États-Unis ont atteint 1,8 GWh au deuxième trimestre 2026, avec une grande part liée directement aux charges des centres de données. L'Arizona n'ajoute pas simplement des batteries comme une simple réflexion après coup sur le solaire. Les services publics, les promoteurs et les grands utilisateurs finaux considèrent désormais le stockage comme une infrastructure essentielle : un actif rapide, planifiable et générateur de revenus multiples qui peut être placé derrière les points d'interconnexion existants lorsque la nouvelle production thermique est lente, coûteuse ou impossible à construire rapidement.
Cet article est conçu comme un plan de marché pratique et un guide technique pour les développeurs, les EPC, les gestionnaires d'énergie, les exploitants de centres de données, les fabricants et les propriétaires d'immobilier commercial évaluant le stockage d'énergie derrière le compteur ou devant le compteur en Arizona fin 2026. Il couvre les données réelles du marché, l'environnement politique et réglementaire, les références de projets récents, les huit problèmes clients les plus urgents, les critères de sélection des technologies, la rentabilité des projets, les meilleures pratiques d'approvisionnement et une section FAQ détaillée.
Il est important de noter qu'il ne s'agit pas d'un aperçu général. Il est rédigé pour les professionnels qui doivent agir dès maintenant sur le marché de l'Arizona : ceux qui comparent les armoires extérieures à refroidissement liquide aux conteneurs refroidis par air, qui modélisent les économies sur les frais de pointe dans le cadre des tarifs de la SRP et de l'APS, qui évaluent l'impact de la loi HB 2918 ou qui tentent de comprendre comment alimenter les charges des centres de données dans le cadre du mandat de la loi HB 2467 relatif aux énergies renouvelables associées au stockage.
1. État du marché du stockage d'énergie en Arizona : septembre 2026
1.1 Le rapport du deuxième trimestre 2026
Les 6,2 GWh de nouvelles capacités de stockage installées en Arizona au deuxième trimestre 2026 constituent le plus important déploiement trimestriel jamais réalisé par un État dans l'histoire des États-Unis. Pour mettre cela en perspective, l'ensemble des États-Unis a déployé 20,2 GWh au cours du même trimestre. À lui seul, l'Arizona représentait environ 31% de la capacité de stockage totale installée aux États-Unis pendant cette période.
Le Texas a déployé 3,8 GWh au deuxième trimestre 2026, tandis que la Californie en a déployé 3,6 GWh. Tous deux sont des marchés de stockage matures dotés de vastes files d'attente d'interconnexion, d'achats sophistiqués de services publics et de structures d'incitation C&I établies. La capacité de l'Arizona à devancer les deux États en un seul trimestre témoigne d'un changement structurel, et non d'une anomalie de projet ponctuelle.
Les moteurs ne sont pas principalement les normes de portefeuille renouvelable ou la politique climatique. Le boom du stockage en Arizona est motivé par trois conditions pratiques :
1. La demande de pointe augmente plus rapidement que la nouvelle offre ne peut être construite.
Phoenix est l'une des zones métropolitaines à la croissance la plus rapide aux États-Unis. La croissance démographique, l'expansion industrielle et en particulier le développement des centres de données font augmenter chaque année les pics de charge estivaux. La production thermique traditionnelle est difficile à autoriser, à financer et à interconnecter rapidement.
2. Les files d'attente d'interconnexion ralentissent les nouvelles centrales thermiques.
Une nouvelle centrale à gaz peut prendre des années pour passer par les étapes d'implantation, d'autorisation, de raccordement et de construction. Un système de stockage d'énergie par batterie peut souvent être déployé dans un poste électrique existant ou derrière un compteur existant en 12 à 24 mois, selon l'envergure du projet.
3. Les batteries constituent l'actif planifiable le plus rapide que les développeurs peuvent installer derrière les points d'interconnexion existants.
Le stockage n'a pas besoin de contrats d'approvisionnement en combustible, d'accès à l'eau ou de permis d'émissions. Il peut fournir de la capacité, une réponse en fréquence, du réglage de rampe et déplacement de charge presque immédiatement après sa mise sous tension.
1.2 Spécificités du stockage C&I au T2 2026
Les ajouts de stockage C&I aux États-Unis ont atteint 1,8 GWh au deuxième trimestre 2026. La plus grande source unique de nouvelle charge C&I est constituée par les centres de données. L'Arizona est désormais l'État le plus clair du pays en matière de déploiement combiné de solaire et de stockage, en grande partie parce que les services publics et les régulateurs ont commencé à traiter le stockage comme une infrastructure essentielle plutôt que comme une technologie d'énergie propre marginale.
Le stockage communautaire, commercial et industriel a également affiché une dynamique au premier trimestre 2026, avec 97,7 MW installés, soit une hausse de 27% par rapport au trimestre précédent. L'Arizona, la Californie, le Texas et Hawaï ont enregistré les plus fortes hausses d'un trimestre à l'autre au premier trimestre 2026. Le segment CCI devrait connaître une croissance de 26% d'ici 2031.
Pour les clients commerciaux et industriels de l'Arizona, les chiffres pertinents ne se limitent pas aux gigawattheures. La valeur du stockage se mesure en frais de demande évités, en arbitrage tarifaire selon l'heure de consommation, en résilience et en capacité à satisfaire les obligations en matière d'énergies renouvelables associées au stockage pour les installations à forte charge.
2. Pourquoi l'Arizona est le nouveau centre de gravité du stockage aux États-Unis
La croissance du stockage en Arizona n'est pas motivée par des mandats climatiques agressifs. Elle est stimulée par la croissance de la charge, les contraintes du réseau et la dure rentabilité de l'électricité de pointe.
Phoenix et la grande vallée de la rivière Salt connaissent l'une des croissances de la demande d'électricité les plus rapides aux États-Unis. Les centres de données, les usines de semi-conducteurs, la fabrication de véhicules électriques, les plaques tournantes logistiques et le développement commercial stimulé par la croissance démographique se disputent tous la capacité disponible. Parallèlement, les services publics font face à des pressions publiques et réglementaires pour maintenir les tarifs stables et éviter des délestages tournants lors de chaleurs extrêmes.
Le stockage résout ce problème d'une manière que les centrales thermiques ne peuvent pas. Un système de batteries peut être implanté dans un poste électrique, derrière un compteur commercial ou co-localisé avec un centre de données. Il peut se charger pendant les heures creuses et se décharger pendant les heures de pointe de fin d'après-midi et de soirée. Il peut fournir des services au réseau tout en réduisant les frais de puissance de l'abonné.
Les services publics de l'Arizona l'ont reconnu. SRP, APS et TEP ont tous lancé des programmes d'incitation au stockage ou des objectifs d'approvisionnement. SRP a signé plusieurs grands contrats de stockage, notamment les projets Pediment BESS et Flatland Energy Storage. APS réforme sa file d'attente d'interconnexion, bien que lentement. TEP dispose d'un programme d'incitation au stockage qui rémunère les propriétaires de batteries en fonction de la puissance moyenne annuelle en kW.
Il en résulte un marché où le stockage n'est plus un pari de durabilité de niche. C'est la ressource de capacité par défaut pour un réseau qui a besoin d'une infrastructure rapide, flexible et financièrement viable.
3. Environnement politique et réglementaire
3.1 Crédit d'impôt fédéral à l'investissement : Le principal moteur C&I
Le crédit d'impôt fédéral à l'investissement demeure le principal incitatif financier pour le stockage commercial et industriel en Arizona.
Les entreprises à but lucratif peuvent bénéficier d'un crédit d'impôt à l'investissement 30% dans le cadre de la réglementation fédérale actuelle. Combiné au système de récupération accélérée des coûts modifié (MACRS), la réduction effective des coûts dès la première année peut être considérable. Le MACRS permet d'amortir les actifs de stockage selon un échéancier de cinq ans, ce qui accélère les avantages fiscaux et améliore la valeur actuelle nette.
L'article 48E de l'Internal Revenue Code couvre les crédits d'impôt pour l'investissement dans l'électricité propre pour le stockage sur batterie commercial mis en service après le 31 décembre 2024. Cela signifie que les projets mis en service en 2025 et 2026 s'inscrivent directement dans le cadre de l'article 48E.
Les crédits bonus liés aux « communautés énergétiques » peuvent ajouter 10 points de pourcentage supplémentaires à l’ITC pour les projets situés dans des communautés énergétiques désignées. L’Arizona compte des zones susceptibles d’être éligibles en fonction de l’emploi historique dans le secteur des combustibles fossiles ou de leur statut de friches industrielles. Les promoteurs doivent évaluer avec soin si le site d’un projet se trouve dans une communauté énergétique éligible, car ces 10% supplémentaires peuvent modifier de manière significative la rentabilité du projet.
L'interaction entre l'ITC et le MACRS est très avantageuse. Un système de stockage commercial éligible à l'ITC 30% et au MACRS sur cinq ans peut réduire le coût initial effectif de 35% à 45%, en fonction de la stratégie fiscale du client. Pour un système d’une valeur de $1 million, cela peut représenter entre $350 000 et $450 000 d’avantages fiscaux fédéraux cumulés au cours des premières années.
3.2 Politique fiscale des États : Incertitude et opportunité
Le contexte de la fiscalité de l'État de l'Arizona concernant le stockage est en évolution.
HB 2918 progresse au sein de la législature en 2026. Le projet de loi mettrait fin au traitement fiscal préférentiel des biens immobiliers pour les grands projets d'énergie renouvelable, y compris l'éolien, le solaire et le stockage par batterie associé. Il obligerait ces projets à payer des taxes foncières locales nettement plus élevées. Le projet de loi modifie la manière dont les équipements d'énergie renouvelable et de stockage sont évalués aux fins de l'impôt foncier.
Le projet de loi HB 2918 vise principalement les projets à l'échelle des services publics, mais son orientation politique importe également pour les clients industriels et commerciaux. Si les actifs solaires et de stockage à grande échelle font l'objet d'impôts fonciers plus élevés, l'industrie pourrait connaître une pression à la hausse sur les prix des contrats d'achat d'électricité, des changements dans l'implantation des projets, ou un virage vers des configurations derrière le compteur qui sont évaluées différemment. Les clients industriels et commerciaux devraient modéliser la sensibilité aux changements d'impôt foncier lors de l'évaluation de la rentabilité à long terme du stockage.
HB 2467 crée de nouvelles exigences pour les centres de données informatiques. Les centres de données doivent utiliser de l'électricité provenant d'énergies renouvelables associée à un stockage par batterie, et le projet de loi limite également l'utilisation de l'eau de refroidissement. Il s'agit d'une réponse directe à la croissance explosive des centres de données dans la zone métropolitaine de Phoenix et aux contraintes hydriques à long terme de l'État. Le projet de loi HB 2467 entre en vigueur pour les nouvelles obligations à compter du 31 décembre 2026, ce qui en fait un facteur de planification immédiat pour tout opérateur de centre de données en Arizona.
Le projet de loi proposé par le député Cavero est plus favorable au stockage. Le projet de loi élargirait les exonérations de taxe sur les ventes et de taxe d’utilisation pour les équipements de stockage d’énergie, couvrant ainsi les installations résidentielles, commerciales et industrielles. Il propose également un crédit d’impôt sur le revenu 10% pour les équipements solaires commerciaux de 2031 à 2038, assorti de plafonds et d’un report sur cinq ans. S'il était adopté, cela réduirait encore davantage le coût d'installation des systèmes solaires commerciaux associés à un dispositif de stockage en Arizona.
3.3 Programmes d'incitation des services publics
Les services publics de l'Arizona ont développé plusieurs programmes de stockage destinés aux clients commerciaux et industriels.
- Programme Partenaire de Batteries SRPLes clients de SRP qui participent à une centrale électrique virtuelle, ou VPP, peuvent recevoir des incitations financières pour permettre au service public d'utiliser leurs batteries lors d'événements sur le réseau.
- Pilote d'incitation au stockage d'énergie d'APSAPS propose un mécanisme de participation au VPP similaire pour les clients commerciaux et résidentiels.
- Programme d'incitation au stockage d'énergie de TEP: Tucson Electric Power verse aux propriétaires de batteries environ $120 par an par kW de production moyenne.
- Pilote de stockage pour les grands services généraux d'APSAPS a ouvert un projet pilote de stockage pour les grands clients commerciaux, qui peut être combiné avec d'autres sources de valeur.
Ces programmes ne sont pas identiques. Ils diffèrent par leurs exigences de déclenchement, le calcul des incitations, la durée des contrats et l'éligibilité. Les clients C&I doivent les évaluer dans le contexte de leur propre profil de charge et de leur tolérance au risque.
3.4 Réforme des interconnexions : Le goulot d'étranglement
L'interconnexion est le plus grand défi auquel est confronté le développement du stockage en Arizona. L'Arizona obtient actuellement la note “ B ” pour ses procédures d'interconnexion du stockage. C'est mieux que dans de nombreux États, mais ce n'est pas un “ A ” pour une raison.
La réforme des files d’attente d’interconnexion d’APS a pris plus de temps que prévu. Le projet « CO Bar Complex », qui combine une centrale solaire de 1,2 GW et un système de stockage de 4 GWh, devait initialement entrer en service au cours du second semestre 2026, mais a été retardé en raison de cette réforme. Ce n’est pas un cas isolé. Partout aux États-Unis, les délais d’attente pour les files d’attente de raccordement dépassent désormais régulièrement cinq ans. Dans certaines régions, ils s’étendent même jusqu’à sept ans. Environ 80% des projets inscrits sur ces files d’attente finissent par être retirés.
Pour les clients C&I, le problème de l'interconnexion est légèrement différent. Les projets derrière le compteur peuvent souvent avancer plus rapidement que les projets devant le compteur car ils ne nécessitent pas le même processus d'étude au niveau du transport. Cependant, tout système capable d'exporter ou tout grand projet nécessitant un examen de l'interconnexion par le service public peut toujours faire face à des retards.
4. Paysage des projets récents en Arizona
4.1 Projets de stockage à grande échelle
Le tableau suivant résume les principaux projets de stockage en Arizona récemment achevés, en construction ou annoncés à compter de septembre 2026.
| Projet | Taille | Caractéristiques principales |
| Pédiment BESS | 250 MW / 1 000 MWh | Développé par Aypa Power pour SRP ; mis en service en juin 2026 ; situé dans le couloir technologique d'Elliot Road à Mesa |
| Stockage d'énergie de Flatland | 200 MW / 800 MWh | Développé par EDP pour SRP ; mise en service en juin 2026 ; plus grand BESS d'EDP au monde |
| Projet Sterling | 360 MW / 1,4 GWh | Tesla et ContourGlobal ; début de la construction en 2026 ; mise en service prévue pour 2028 |
| Centre d'énergie propre Pioneer | Solaire 300 MW + BESS 300 MW / 1 200 MWh | Fluence fournira la technologie de stockage ; mise en service prévue en avril 2027 |
| Complexe de bars CO | 1,2 GW de solaire + 4 GWh de stockage | Enlight ; le plus grand complexe solaire avec stockage de l'Arizona ; retardé par la réforme de la file d'attente d'interconnexion d'APS |
| Centre énergétique de Maricopa | stockage de 2 200 MWh | Copia Power ; le plus grand projet solaire et de stockage de l'Arizona ; achèvement échelonné entre 2026 et 2027 |
| Projet Avantus Kitt | 100 MW de solaire + 400 MWh de stockage | Un financement de plus de $300 millions ; mise en ligne prévue fin 2026 |
| Étang Longroad Sun | 111 MWc solaire + 340 MWh de stockage | Mis en service en mai 2026 |
| Deuxième phase d'Aypa Power | 250 MW / 2 000 MWh | Contrat SRP ; mise en service prévue en décembre 2028 |
| Energy Dome × SRP | 19 MW / 190 MWh | Stockage de longue durée basé sur le CO₂ ; partenariat avec Google |
Ces projets montrent l'ampleur du pipeline de stockage de l'Arizona. Mais ils mettent également en évidence un point critique : les grands projets raccordés au réseau sont de plus en plus complexes, gourmands en capital et soumis à des risques de raccordement.
4.2 Projets de stockage commercial et industriel
Les projets C&I en Arizona sont plus petits mais ont souvent plus de valeur par kilowattheure, car ils réduisent directement les coûts de l'électricité au détail.
| Projet | Taille | Caractéristiques principales |
| Aciérie Nucor de Kingman | 50 MW / 200 MWh | Le plus grand système de stockage C&I derrière le compteur de l'Arizona ; Tesla Megapack |
| Nucor Phase 2 | solaire de 25 MW | Projet de suivi en 2026 pour réduire davantage les coûts énergétiques diurnes |
| Projet solaire et de stockage Qcells | 372 MW | Annoncé en juillet 2026 |
| Strata Clean Energy | 2 GWh+ en exploitation ou en construction | Portefeuille de développement de 5 GW en Arizona |
L'installation de Nucor à Kingman est particulièrement instructive. Un système de stockage de 50 MW / 200 MWh derrière le compteur est énorme selon les normes commerciales et industrielles. Il démontre que les grands clients industriels en Arizona considèrent le stockage comme un outil essentiel de gestion des coûts, et non comme un geste en faveur de la durabilité.
Le portefeuille de projets de Strata Clean Energy en Arizona comprend près de 2 GW de développement de centres de données. C'est le signe manifeste que les exigences en matière d'énergies renouvelables et de stockage pour les centres de données se traduisent par de véritables activités d'achat.
5. Huit problèmes majeurs des clients et comment le stockage les résout
Les huit problèmes suivants définissent l'opportunité de stockage C&I en Arizona en 2026. Tout promoteur, EPC ou fournisseur d'équipements qui souhaite remporter des marchés sur ce marché doit être capable d'aborder ces questions avec précision.
Problème 1 : Explosion de la charge des centres de données et mandat renouvelable-plus-stockage
Le boom des centres de données en Arizona est la toute première source de nouvelle demande d'électricité dans l'État. Phoenix est désormais l'un des principaux marchés de centres de données aux États-Unis, stimulé par l'infonuagique, l'entraînement et l'inférence en IA, ainsi que par la colocation d'entreprise.
Le projet de loi HB 2467 exige que les centres de données utilisent de l'électricité provenant d'énergies renouvelables associées au stockage par batterie à compter du 31 décembre 2026. Le projet de loi limite également l'utilisation de l'eau de refroidissement, ce qui crée une deuxième couche de conformité dans un État où l'eau est rare.
Pour les exploitants de centres de données, il ne s'agit pas d'un objectif de durabilité volontaire. C'est une obligation légale assortie d'échéances de conformité. Le stockage est la technologie habilitante, car l'énergie solaire seule ne peut correspondre au profil de charge 24h/24 et 7j/7 d'un centre de données. Un système combinant solaire et stockage correctement dimensionné permet de reporter la production solaire diurne sur les heures de soirée et de nuit, de stabiliser la production renouvelable et de réduire la dépendance à l'électricité du réseau pendant les périodes de pointe.
Le pipeline de développement de centres de données de près de 2 GW de Strata Clean Energy en Arizona montre que les développeurs répondent déjà à cette exigence. Pour les fournisseurs d'équipements, l'opportunité consiste à fournir des blocs de stockage évolutifs et reproductibles qui peuvent être déployés rapidement et intégrés à une nouvelle production d'énergie solaire.
Problème n° 2 : les frais liés aux pics de consommation estivaux, compris entre 30 et 501 TP3T sur la facture
Les clients professionnels de l'Arizona sont confrontés à des frais de pointe estivaux parmi les plus élevés du pays. Ces frais peuvent représenter entre 30% et 50% de la facture d'électricité d'une entreprise. La plage horaire de pointe estivale, de 15 h à 20 h, est particulièrement pénalisante.
Les clients de SRP peuvent bénéficier d'une valeur de batterie comprise entre $150 et $180 par kWh et par an dans le cadre de certaines structures tarifaires. Une batterie correctement gérée peut réduire la demande de pointe en kW de 45% à 55%, évitant ainsi les frais de pointe estivaux pouvant atteindre $25,50 par kW. Les formules commerciales d’APS imposent une surtaxe de pointe estivale de $6,994 par kW, mais l’impact total sur la facture peut être bien plus important lorsqu’elle est combinée aux frais d’énergie et aux paliers tarifaires.
L'expression clé ici est “ correctement contrôlé ”. La réduction de la redevance de demande nécessite une prévision précise de la charge, une réponse de décharge rapide et une modélisation des tarifs des services publics. Une batterie qui n'est pas déployée correctement peut manquer la fenêtre de pointe ou exporter au mauvais moment.
Problème 3 : Files d'attente d'interconnexion de 5 à 7 ans
Partout aux États-Unis, les files d'attente pour le raccordement prennent plus de cinq ans, et dans certaines régions de cinq à sept ans. L'Arizona se porte mieux que la moyenne mais fait tout de même face à des défis importants. La réforme de la file d'attente d'APS a pris plus de temps que prévu, entraînant des retards pour de grands projets comme le complexe CO Bar.
Pour les clients C&I, la réponse la plus pragmatique consiste à se concentrer sur des systèmes derrière le compteur qui évitent complètement la file d'attente de raccordement. Une batterie derrière le compteur qui n'injecte pas d'électricité sur le réseau peut souvent être déployée sans étude de raccordement longue, bien qu'un examen par le gestionnaire de réseau reste nécessaire.
La deuxième réponse consiste à utiliser des produits de stockage modulaires et préconçus qui peuvent être déployés rapidement une fois l'approbation du raccordement obtenue. Les systèmes en conteneurs et en armoires extérieures peuvent être installés en quelques semaines, et non en années, si le site et le raccordement sont prêts.
Problème 4 : Réforme de l'impôt foncier HB 2918 et rendement des investissements
Le projet de loi HB 2918 mettrait fin au traitement fiscal préférentiel des grands projets d'énergies renouvelables et de stockage. Bien que le texte vise principalement les installations à grande échelle, son orientation crée de l'incertitude pour l'ensemble des investissements dans le stockage.
Les clients C&I devraient modéliser explicitement la sensibilité à la taxe foncière. Une modification de la valeur évaluée peut réduire les économies à long terme de plusieurs points de pourcentage. La meilleure mesure d'atténuation consiste à collaborer avec des conseillers fiscaux qui comprennent l'évolution du traitement du stockage d'énergie en Arizona et à structurer les projets de manière à ce que les avantages fiscaux soient réalisés rapidement.
Problème 5 : Chaleur extrême et performance des équipements d'extérieur
Phoenix connaît régulièrement des températures estivales supérieures à 115 °F, soit 46 °C. Il ne s'agit pas d'une préoccupation théorique pour les systèmes de batteries. Des températures ambiantes élevées réduisent l'efficacité de la charge et de la décharge, accélèrent la dégradation et augmentent les charges de gestion thermique.
Les produits de stockage extérieurs doivent utiliser des composants résistants aux hautes températures, une gestion thermique active et des boîtiers robustes. Les systèmes refroidis par liquide ont généralement de meilleures performances en cas de chaleur extrême que les systèmes refroidis par air, car ils permettent un contrôle plus strict de la température des cellules. Cependant, le refroidissement liquide ajoute également de la complexité et des exigences de maintenance.
Pour les projets commerciaux et industriels en Arizona, le choix du bon produit est essentiel. Un système qui fonctionne bien dans un climat côtier tempéré peut tomber en panne prématurément ou sous-performer à Phoenix.
Problème 6 : Financement de projet pour le stockage C&I
De grands projets de stockage en Arizona ont levé des fonds considérables. Pediment BESS a obtenu $398 millions. Aypa Power a obtenu une ligne de crédit de $1,5 milliard destinée à la construction d’un entrepôt. Avantus Kitt a levé plus de $300 millions. Mais il s’agit là de projets à l’échelle des services publics, assortis de contrats à long terme et d’acheteurs notés « investment grade ».
Les petits et moyens clients industriels et commerciaux n'ont pas le même accès aux capitaux. Ils ont besoin de fournisseurs d'équipements et de développeurs capables de proposer des options d'approvisionnement flexibles, telles que des contrats de location, des contrats d'achat d'électricité ou des achats échelonnés. Ils ont également besoin de systèmes pouvant être financés selon des conditions de prêt commercial standard, sans nécessiter de contrat d'achat d'électricité à l'échelle des services publics.
Problème 7 : Contraintes en eau et refroidissement des centres de données
Le projet de loi HB 2467 limite l'utilisation de l'eau de refroidissement pour les centres de données. En Arizona, l'eau est déjà une ressource essentielle. Les centres de données traditionnels refroidis par eau font face à une pression réglementaire et réputationnelle croissante.
Le stockage ne remplace pas directement le refroidissement, mais il constitue un élément favorisant la solution combinant énergies renouvelables et stockage que les centres de données doivent adopter. Le solaire combiné au stockage peut également alimenter plus proprement les systèmes informatiques refroidis par air ou par liquide. Pour les promoteurs de centres de données, la contrainte liée à l'eau renforce la nécessité d'intégrer le stockage dès la phase de conception, et non en tant que modification ultérieure.
Problème n° 8 : Croissance du marché CCI de 26% jusqu'en 2031
Le marché américain du stockage à usage résidentiel, commercial et industriel devrait connaître une croissance de 26% d’ici 2031. Au premier trimestre 2026, les installations CCI ont atteint 97,7 MW, soit une hausse de 27% par rapport au trimestre précédent. L'Arizona, la Californie, le Texas et Hawaï ont enregistré les plus fortes hausses d'un trimestre à l'autre.
Malgré cette croissance, le stockage C&I reste beaucoup plus petit que le stockage à l'échelle du réseau. Cela signifie que le marché est moins encombré, mais cela signifie également que les clients ont besoin de plus d'éducation et d'une proposition de valeur plus claire. Les gagnants de ce segment seront les entreprises capables de fournir des solutions simples, bancables et reproductibles, et non des projets d'ingénierie sur mesure.
6. Sélection des technologies pour les projets C&I en Arizona
6.1 Refroidissement liquide vs. Refroidissement par air
La chaleur extrême de l'Arizona fait de la gestion thermique un critère de sélection de premier ordre.
Les systèmes refroidis par liquide offrent plusieurs avantages :
- Des températures de cellules plus uniformes, ce qui réduit la dégradation.
- Capacité de puissance continue supérieure à des températures ambiantes élevées.
- Meilleures performances pendant les périodes de pointe de débit estival.
- Empreinte plus réduite par mégawattheure.
Les systèmes refroidis par air sont souvent plus simples et moins coûteux au départ, mais ils peuvent voir leurs performances réduites en cas de chaleur extrême et nécessitent plus d'espace pour la circulation de l'air. À Phoenix, un conteneur refroidi par air peut nécessiter une capacité CVC supplémentaire pour maintenir des températures internes acceptables, ce qui réduit le rendement global.
Pour les applications industrielles et commerciales derrière le compteur où l'espace est limité et les performances estivales cruciales, les armoires extérieures refroidies par liquide sont de plus en plus privilégiées.
6.2 Armoires extérieures vs. Conteneurs
Les systèmes d'armoires d'extérieur sont modulaires, plus faciles à autoriser et plus rapides à déployer. Ils peuvent être placés sur des dalles en béton ou du gravier compacté, et ils ne nécessitent pas la même préparation de site que les systèmes complets en conteneur. Pour une charge commerciale de 100 kW à 250 kW, une armoire d'extérieur à refroidissement liquide peut constituer un élément de base pratique.
Pour des charges plus importantes ou une durée plus longue, les systèmes conteneurisés offrent une densité énergétique plus élevée. Un conteneur refroidi par liquide de 20 pieds peut fournir une capacité de 3 MWh à 5 MWh, tandis qu'un conteneur refroidi par air de 40 pieds peut en fournir 1 MWh à 2 MWh.
Le bon choix dépend du profil de charge du client, de l'espace disponible, de la limite d'interconnexion et de l'environnement thermique.
6.3 Systèmes solaires hybrides avec stockage
L'Arizona possède l'une des meilleures ressources solaires des États-Unis. La combinaison de l'énergie solaire et du stockage permet aux clients de produire de l'électricité diurne à faible coût et de la reporter sur la période de pointe de la demande. Un système hybride peut également assurer la résilience en cas de panne du réseau s'il est configuré pour fonctionner en îlotage.
Pour les grands sites commerciaux et industriels, un système solaire hybride de 500 kW associé à un système de stockage peut compenser une part importante de la consommation énergétique annuelle et réduire la pointe de demande. Ce type de système est particulièrement pertinent pour les centres de données, les usines et les plateformes logistiques qui fonctionnent pendant la journée et ont besoin d'une puissance ferme le soir.
Lors de l'évaluation des systèmes hybrides, les clients C&I doivent rechercher des produits qui intègrent des onduleurs photovoltaïques, des onduleurs de batterie et des commandes dans une architecture unique. Cela réduit le risque d'intégration et améliore la précision du dispatching.
7. Considérations relatives aux produits pour le marché de l'Arizona
Bien que cet article ne soit pas un catalogue de produits, plusieurs catégories d'équipements sont particulièrement pertinentes pour les projets C&I en Arizona fin 2026.
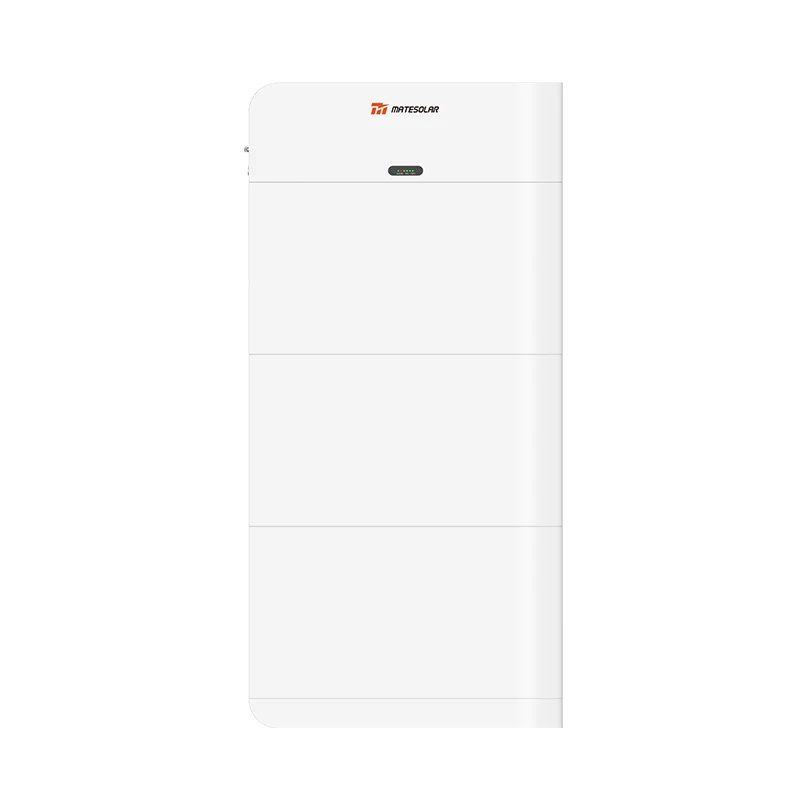
Pour la demande commerciale et industrielle (C&I) de grande et moyenne puissance à haute efficacité, un système solaire hybride tel que le Système solaire hybride commercial de 500 kW peuvent combiner la production photovoltaïque et la gestion du stockage au sein d'une même architecture. Ce type de système convient parfaitement aux usines de fabrication, aux grands centres commerciaux, aux charges auxiliaires des centres de données et aux installations de transformation agricole qui doivent réduire à la fois les frais liés à l'énergie et à la puissance appelée.
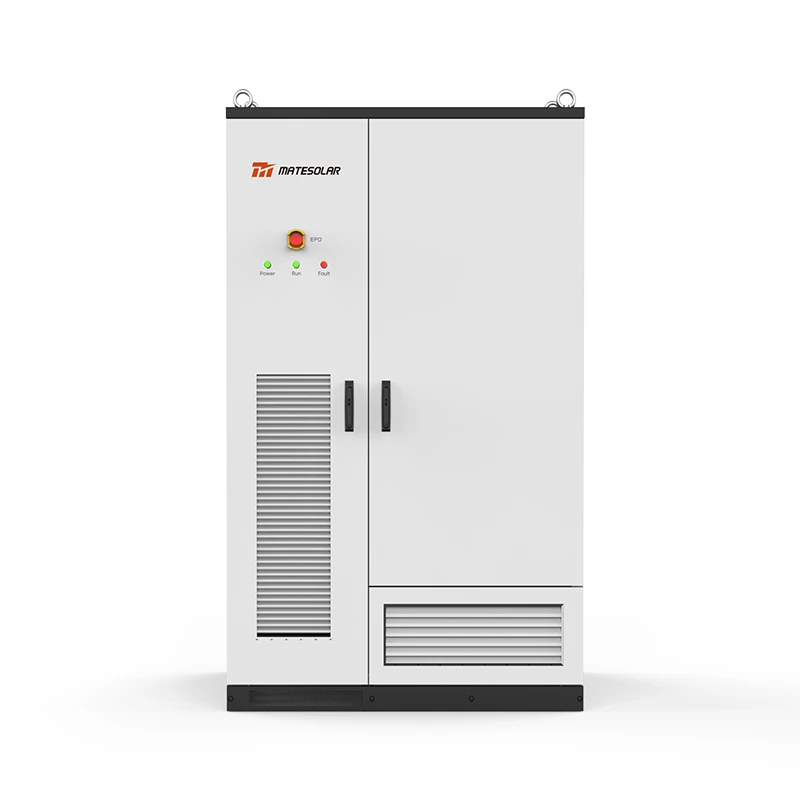
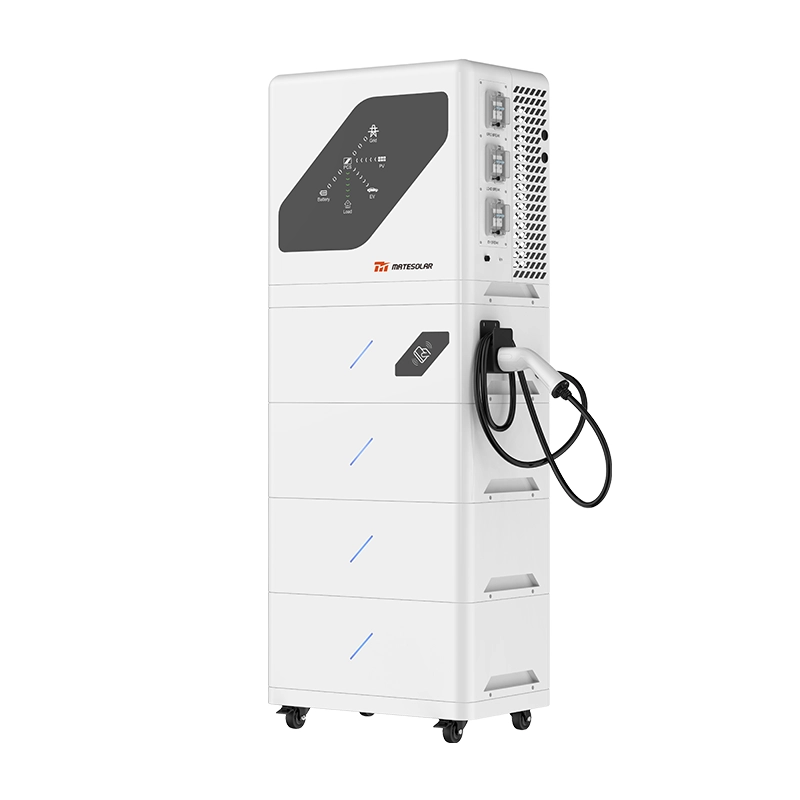
Pour les applications derrière le compteur où l'espace est limité et la chaleur estivale extrême, les systèmes d'armoires extérieures refroidis par liquide constituent de plus en plus le choix par défaut. Le Système de stockage d'énergie extérieur à refroidissement liquide, armoire de 100 kW/232 kWh et 125 kW/261 kWh offre une mise à l'échelle modulaire, des performances à haute température et un déploiement rapide sans les travaux de génie civil requis pour les systèmes complets en conteneur. Ces armoires sont particulièrement utiles pour les sites commerciaux qui ont besoin d'écrêter de 100 kW à 250 kW de charge de pointe.
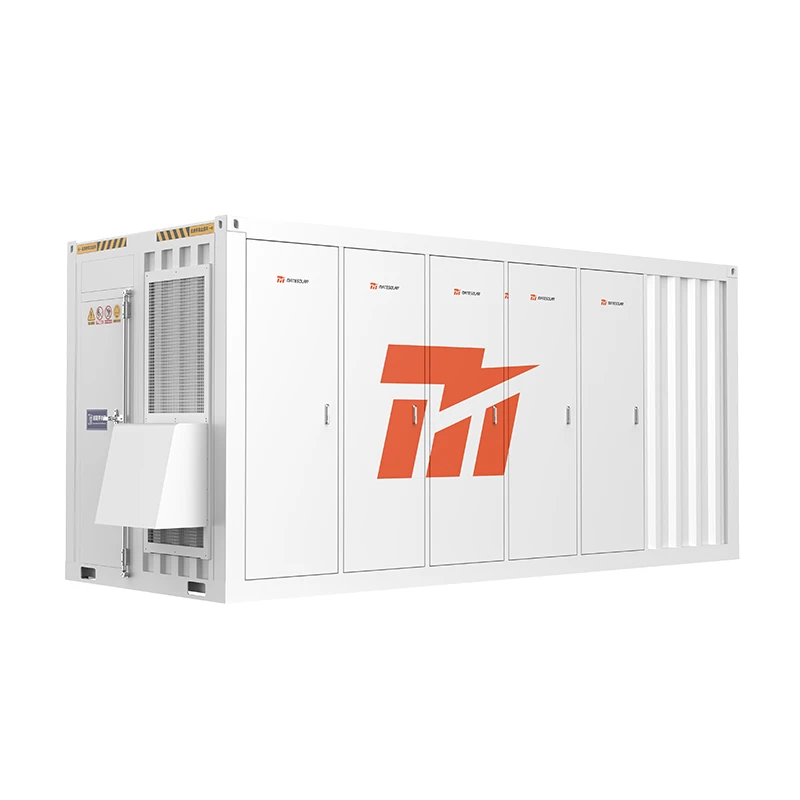
Pour les grands clients commerciaux et industriels ou les portefeuilles multi-sites, les systèmes en conteneur refroidis par air restent une option éprouvée, en particulier lorsque le coût par kilowattheure est le principal moteur et que l'espace sur le site est disponible. Système de stockage d'énergie conteneurisé 40 pieds 1 MWh 2 MWh refroidi par air est une solution facile à déployer pour les clients qui ont besoin d'un stockage de plus longue durée dans un encombrement standardisé.
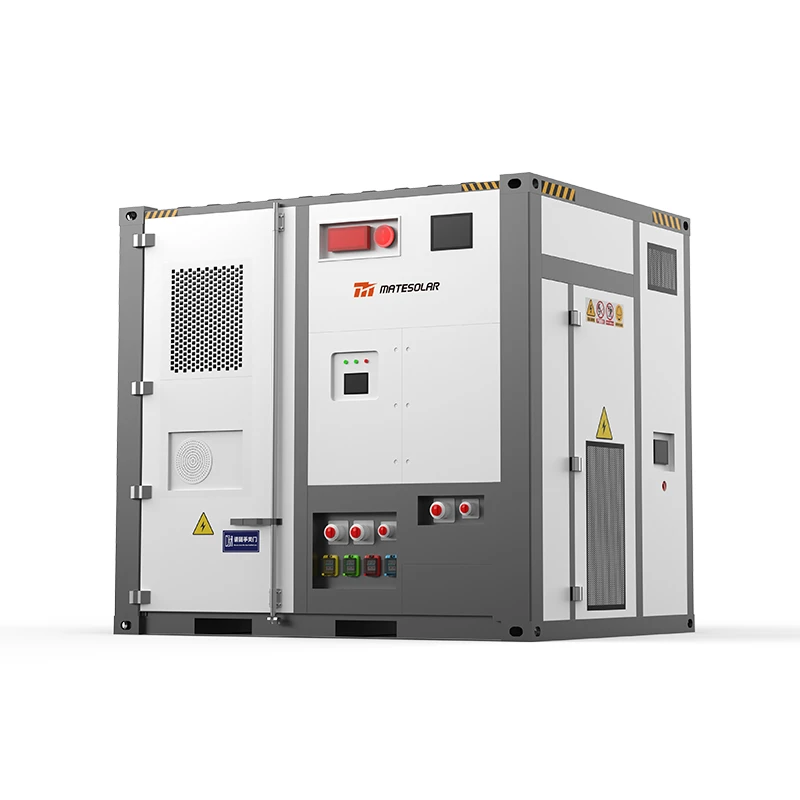
Pour une densité maximale et des performances estivales, un Système de stockage d'énergie dans un conteneur à refroidissement liquide de 20 pieds 3MWh 5MWh fournit nettement plus d'énergie par pied carré que les alternatives refroidies par air. C'est particulièrement important dans la région métropolitaine de Phoenix, où les coûts immobiliers et les contraintes de site augmentent.
Le point essentiel n'est pas qu'un seul produit convient à tous les projets. Le point essentiel est que les clients C&I de l'Arizona doivent adapter le système de gestion thermique, le format physique et le rapport puissance/énergie à leur profil de charge réel, aux conditions de leur site et à leur tarif d'électricité.
8. Modélisation économique et cumul de valeur
8.1 Flux de valeur principaux
Les projets de stockage C&I en Arizona peuvent cumuler plusieurs sources de valeur :
| Chaîne de valeur | Description | Impact typique en Arizona |
| Réduction de la charge de la demande | Décharger pendant les fenêtres de pointe du réseau pour réduire les kW de pointe facturés | Réduction de la facture de 30 à 50% selon le tarif |
| Arbitrage horaire | Charger pendant les heures creuses à bas coût ; décharger pendant les heures pleines à fort coût | $150–$180/kWh/an pour les clients de SRP dans certains scénarios |
| Autoconsommation solaire | Reporter la production solaire excédentaire aux heures de soirée | Augmente le coût d'énergie évité |
| Résilience / sauvegarde | Fournir de l'électricité en cas de panne de réseau | Difficile à quantifier mais à forte valeur pour les charges critiques |
| Participation VPP | Inscrivez-vous aux programmes SRP, APS ou TEP | 1 TP4T120/kW/an ou d'autres primes d'encouragement |
| Crédit d'impôt fédéral à l'investissement + MACRS | Réduire le coût d'installation et accélérer l'amortissement | 30% ITC plus MACRS sur cinq ans |
| Prime de communauté énergétique | ITC supplémentaire de 10%, sous réserve de conditions d'éligibilité | Peut améliorer considérablement les rendements |
8.2 Économies illustratives sur la puissance souscrite
Prenons l'exemple d'un client professionnel de Phoenix dont la demande de pointe est de 500 kW et dont la redevance de demande de pointe estivale s'élève à $25,50 par kW dans le cadre d'un tarif SRP. Si un système de stockage permet de réduire la demande de pointe de 50%, la demande évitée est de 250 kW.
- Pointe de demande estivale évitée : 250 kW × $25,50 = $6 375 par mois
- Sur quatre mois d'été : $25 500 par an
- Si ce même client réalise également des économies grâce à l'arbitrage temporel de $150 par kWh et par an sur un système de batterie de 250 kWh, cela représente une valeur supplémentaire de $37 500 par an, en fonction de la fréquence de déploiement et de la structure tarifaire.
Ce sont des chiffres simplifiés, mais ils illustrent pourquoi le stockage commercial et industriel en Arizona peut offrir des rendements solides, même avant de prendre en compte la résilience ou les paiements VPP.
8.3 Considérations relatives au délai de récupération
Les projets de stockage C&I typiques en Arizona peuvent atteindre un retour sur investissement en trois à sept ans, selon la structure tarifaire, le coût du système, la monétisation du crédit d'impôt à l'investissement (ITC) et la stratégie de déploiement. Les projets les plus attractifs sont ceux qui présentent :
- Frais de demande de pointe en plein été.
- Charges constantes l'après-midi et en soirée.
- Production solaire déplaçable.
- Accès aux programmes VPP.
- Éligible à l'intégralité du crédit d'impôt à l'investissement (ITC) 30% et au régime MACRS.
Les projets qui ne font pas l'objet de frais de pointe élevés ou qui ne peuvent pas être déchargés de manière fiable pendant les heures de pointe du réseau auront des délais de retour sur investissement plus longs.
9. Bonnes pratiques d'approvisionnement et de déploiement
9.1 Commencez par le tarif des services publics
Avant de sélectionner un produit de batterie, le client doit comprendre le tarif d'électricité exact. SRP, APS et TEP ont des plages horaires de pointe, des structures de frais de demande et des règles de programme VPP différentes. Un système optimisé pour SRP peut ne pas l'être pour APS.
9.2 Modéliser le profil de charge réel
Une batterie n'a de valeur que si elle se décharge au bon moment. Un client ayant un profil de charge plat 24h/24 et 7j/7 peut avoir un potentiel de réduction des frais de demande inférieur à celui d'un client présentant un pic prononcé l'après-midi. Les données d'intervalle de charge doivent être collectées pendant au moins 12 mois si possible.
9.3 Conception pour le pic estival
Le marché du stockage en Arizona présente un pic estival. Les systèmes doivent être dimensionnés et refroidis pour fonctionner à leur rendement maximal pendant les après-midis de juillet et d'août. Ce n'est pas le moment d'émettre des hypothèses optimistes de déclassement.
9.4 Planifier l'interconnexion tôt
Même les projets situés derrière le compteur nécessitent une étude par le gestionnaire de réseau. Les clients doivent soumettre leurs demandes de raccordement le plus tôt possible et prévoir une marge dans leur calendrier pour faire face aux retards du gestionnaire de réseau.
9.5 Choisissez du matériel éprouvé et modulaire
Le marché de l'Arizona connaît une croissance rapide, mais il est également impitoyable. Les équipements qui fonctionnent dans des climats plus cléments peuvent tomber en panne à Phoenix. Les acheteurs doivent donner la priorité à une gestion thermique éprouvée, à des composants résistants aux hautes températures et à des fournisseurs ayant une expérience avérée dans les environnements désertiques.
9.6 Intégrer l'exploitation et la maintenance dès le premier jour
Le stockage est un actif opérationnel, et non un dispositif qu'on installe et qu'on oublie. Les clients ont besoin d'une surveillance à distance, d'alarmes de performance et d'un plan de maintenance clair. Les systèmes de gestion thermique, en particulier, nécessitent une inspection régulière dans les environnements poussiéreux et à forte chaleur.
10. Foire aux questions
10.1 Quel est l'état actuel du marché du stockage d'énergie en Arizona ?
L'Arizona a installé 6,2 GWh de nouvelles capacités de stockage au deuxième trimestre 2026, ce qui représente le plus important déploiement trimestriel de l'histoire des États-Unis. L'État a devancé le Texas et la Californie et a représenté environ 31% de l'ensemble des capacités de stockage installées aux États-Unis au cours de ce trimestre.
10.2 Quelle quantité de stockage C&I a été déployée aux États-Unis au deuxième trimestre 2026 ?
Les ajouts de stockage C&I aux États-Unis ont atteint 1,8 GWh au deuxième trimestre 2026. Une grande partie de cela était liée à la charge des centres de données, reflétant les mandats croissants en matière d'énergies renouvelables associées au stockage dans des états comme l'Arizona.
10.3 Quel est le crédit d'impôt fédéral (ITC) pour le stockage commercial en 2026 ?
Les entreprises à but lucratif peuvent bénéficier d'un crédit d'impôt à l'investissement 30% en vertu de l'article 48E. L'amortissement sur cinq ans selon la méthode MACRS peut être cumulé avec ce crédit d'impôt à l'investissement (ITC) afin de réduire le coût effectif du système. Les crédits bonus « Energy Community » peuvent apporter 10 points de pourcentage supplémentaires.
10.4 Qu'est-ce que le projet de loi HB 2918 et quel est son impact sur le stockage ?
Le projet de loi HB 2918 mettrait fin au traitement fiscal préférentiel des grands projets d'énergies renouvelables et de stockage. Il vise principalement les actifs à l'échelle des services publics, mais il crée de l'incertitude pour le marché du stockage au sens large. Les clients commerciaux et industriels devraient modéliser leur sensibilité à la taxe foncière.
10.5 Que demande le projet de loi HB 2467 pour les centres de données ?
Le projet de loi HB 2467 exige que les centres de données utilisent de l'électricité provenant d'énergies renouvelables associée à un stockage sur batterie à compter du 31 décembre 2026. Il limite également l'utilisation de l'eau de refroidissement, ce qui constitue un problème important en Arizona.
10.6 Quels services publics de l'Arizona offrent des incitations au stockage ?
SRP propose le « Battery Partner Program » (programme de partenariat pour les batteries), APS propose un projet pilote d’incitation au stockage d’énergie ainsi qu’un projet pilote de stockage à grande échelle pour les services généraux, et TEP propose un programme d’incitation au stockage d’énergie qui verse environ $120 par an et par kW de puissance moyenne.
10.7 Quelle est la gravité des frais de demande estivaux en Arizona ?
Les frais liés à la demande peuvent représenter entre 30% et 50% d'une facture d'électricité commerciale en Arizona. Les frais de pointe estivaux de SRP peuvent atteindre $25,50 par kW, tandis que les formules commerciales d'APS prévoient des frais de pointe estivaux de $6,994 par kW.
10.8 Quelle est la meilleure technologie de stockage pour la chaleur extrême de l'Arizona ?
Les systèmes refroidis par liquide ont généralement de meilleures performances en cas de chaleur extrême car ils maintiennent un contrôle plus strict de la température des cellules. Les armoires extérieures refroidies par liquide conviennent bien aux applications commerciales et industrielles (C&I) où les performances estivales sont critiques.
10.9 Combien de temps prend le raccordement en Arizona ?
L'Arizona obtient la note de “ B ” pour ses procédures d'interconnexion du stockage. La réforme de la file d'attente d'APS a été lente et certains grands projets ont été retardés. Les projets derrière le compteur peuvent souvent progresser plus rapidement que les projets devant le compteur.
10.10 Le stockage peut-il aider les centres de données à respecter les limites de consommation d'eau ?
Le stockage ne réduit pas directement la consommation d'eau, mais il constitue un élément obligatoire du mandat "énergies renouvelables et stockage" prévu par le projet de loi HB 2467. Les systèmes combinant solaire et stockage peuvent alimenter des conceptions de centres de données refroidis par air ou plus économes en eau.
10.11 Quels sont les principaux grands projets de stockage en Arizona ?
Les projets récents incluent Pediment BESS (250 MW / 1 000 MWh), Flatland Energy Storage (200 MW / 800 MWh), Project Sterling (360 MW / 1,4 GWh) et CO Bar Complex (1,2 GW solaire + 4 GWh de stockage).
10.12 Quel est le plus grand projet de stockage C&I derrière le compteur en Arizona ?
L'aciérie Nucor Kingman dispose d'un système Tesla Megapack de 50 MW / 200 MWh, le plus grand système de stockage industriel et commercial (C&I) derrière le compteur en Arizona.
10.13 À quelle vitesse le marché du stockage CCI grandit-il ?
Le marché américain du stockage résidentiel, commercial et industriel devrait connaître une croissance de 26% d'ici 2031. Au premier trimestre 2026, les installations CCI ont atteint 97,7 MW, soit une hausse de 27% par rapport au trimestre précédent.
10.14 Les clients commerciaux et industriels de petite et moyenne taille peuvent-ils obtenir un financement pour le stockage ?
Le financement est plus difficile pour les clients C&I de petite taille que pour les promoteurs de services publics. Cependant, les contrats de location, les PPA et les programmes de financement des fournisseurs d'équipements sont de plus en plus disponibles. Les clients devraient évaluer de multiples structures.
10.15 Quel est le délai de récupération typique pour le stockage C&I en Arizona ?
Le délai de retour sur investissement varie généralement de trois à sept ans selon la structure tarifaire, le coût du système, la monétisation du crédit d'impôt (ITC) et la stratégie de déploiement. Les projets caractérisés par des frais de demande élevés et une participation à une centrale virtuelle (VPP) peuvent obtenir des retours plus rapides.
11. Perspectives stratégiques pour les 24 prochains mois
Le marché du stockage en Arizona ne devrait pas ralentir en 2027. Les moteurs fondamentaux — la croissance de la charge, les exigences des centres de données, les contraintes d'interconnexion et la demande de pointe estivale — sont structurels, et non cycliques.
Plusieurs développements façonneront la prochaine phase :
- La réforme des interconnexions déterminera la vitesse à laquelle les grands projets pourront avancer. Si APS et d'autres services publics parviennent à rationaliser leurs files d'attente, le pipeline de projets s'accélérera. Dans le cas contraire, davantage de développeurs se tourneront vers des projets derrière le compteur et au niveau de la distribution.
- La conformité à la loi HB 2467 obligera les exploitants de centres de données à acquérir du stockage à grande échelle. Cela créera une nouvelle catégorie d'acheteurs solvables de stockage C&I dotés de profils de charge à long terme.
- Le projet de loi HB 2918 clarifiera le traitement de l'impôt foncier. Selon la formulation finale, cela pourrait pousser davantage de projets derrière le compteur ou vers des structures de propriété différentes.
- La technologie continuera à s'orienter vers le refroidissement liquide sur les marchés désertiques. L'écart de performance entre les systèmes refroidis par liquide et ceux refroidis par air se creuse en cas de températures ambiantes élevées.
- Les programmes VPP deviendront plus précieux. Alors que les services publics intègrent davantage de stockage décentralisé, la capacité d'agréger et de piloter des batteries industrielles et commerciales créera des sources de revenus supplémentaires.
Pour les équipementiers, les développeurs et les EPC, la stratégie gagnante consiste à proposer des produits standardisés, renforcés contre la chaleur, qui peuvent être déployés rapidement et facilement financés. Pour les clients C&I, la stratégie gagnante consiste à modéliser les tarifs réels, à optimiser le stockage pour la pointe estivale et à choisir des équipements qui résisteront au climat de l'Arizona.
12. Conclusion
En septembre 2026, l'Arizona est le marché du stockage d'énergie commercial et industriel le plus important des États-Unis. Le trimestre record de 6,2 GWh de l'État n'est pas le fruit du hasard. Il est le résultat d'une croissance implacable de la charge, d'un réseau qui a besoin d'une capacité rapide et d'exigences politiques qui imposent le couplage énergies renouvelables et stockage pour les installations les plus énergivores.
Pour les clients industriels et commerciaux, l'opportunité est évidente : les tarifs élevés de la demande estivale, les incitations liées aux centrales électriques virtuelles (VPP), les crédits d'impôt fédéraux et le besoin de résilience font du stockage un investissement incontournable. Mais le marché de l'Arizona pénalise les mauvais choix technologiques. La chaleur extrême, les retards de raccordement et l'évolution de la politique fiscale exigent une planification minutieuse, une modélisation précise et des équipements éprouvés.
Qu'il s'agisse d'évaluer un système modulaire derrière le compteur, une grande installation hybride solaire-stockage ou un projet de conformité pour centre de données, l'essentiel est d'adapter l'architecture du système au profil de charge réel, au tarif et aux conditions du site. Les armoires d'extérieur à refroidissement liquide, les conteneurs à refroidissement par air et les conteneurs à haute densité à refroidissement liquide ont tous un rôle à jouer, mais ils ne sont pas interchangeables.
MateSolar est un fournisseur de solutions solaires et de stockage d'énergie tout-en-un, axé sur les applications commerciales et industrielles à haute efficacité. Des systèmes solaires hybrides aux armoires extérieures à refroidissement liquide et au stockage d'énergie en conteneur, MateSolar soutient les développeurs de projets, les EPC et les utilisateurs finaux avec des produits conçus pour des environnements exigeants tels que l'Arizona. Pour les projets commerciaux et industriels à grande échelle, du personnel technique peut être dépêché pour une assistance à la mise en service sur site si nécessaire, garantissant ainsi que les systèmes sont configurés correctement pour les conditions de réseau locales et les environnements thermiques.
Le marché du stockage en Arizona continuera d'évoluer, mais la logique fondamentale est déjà acquise : le stockage n'est plus un simple complément au solaire. Il constitue la ressource de capacité la plus rapide, la plus flexible et la plus facilement finançable à disposition des clients commerciaux et industriels sur l'un des marchés de l'électricité connaissant la croissance la plus rapide d'Amérique.