










Arizona hat sich von einem vielversprechenden Solarstaat zum mit Abstand dynamischsten Energiespeichermarkt in den Vereinigten Staaten entwickelt. Im zweiten Quartal 2026 wurden in Arizona 6,2 GWh an neuer Speicherkapazität installiert – der größte vierteljährliche Ausbau, der jemals in einem US-Bundesstaat verzeichnet wurde. Dieser Wert für ein einzelnes Quartal übertraf die 3,8 GWh von Texas und die 3,6 GWh von Kalifornien – zwei Märkte, die in der Vergangenheit den Bereich der netzgebundenen und der Hausanschlussspeicher dominiert haben. Bundesweit erreichte die gesamte Speicherkapazität im zweiten Quartal 2026 20,2 GWh, wobei 74% dieser Kapazität in Bundesstaaten installiert wurden, die 2024 für Donald Trump gestimmt hatten. Arizona, Texas und Utah sind nun führend in der nächsten Phase der Investitionen in die US-Energieinfrastruktur.
Für Gewerbe- und Industriekunden ist der Zeitpunkt noch spezifischer. Die Zubauten von C&I-Speichern in den USA erreichten im zweiten Quartal 2026 1,8 GWh, wobei ein großer Anteil direkt an Rechenzentrumslasten gekoppelt ist. Arizona fügt Batterien nicht einfach als nachträgliche Ergänzung zu Solaranlagen hinzu. Versorgungsunternehmen, Projektentwickler und große Endkunden betrachten Speicher inzwischen als Kerngeflecht der Infrastruktur: als schnelles, planbares, ertragsstapelndes Asset, das hinter bestehenden Netzanschlüssen platziert werden kann, wenn neue thermische Erzeugung langsam, teuer oder schnell nicht zu errichten ist.
Dieser Artikel ist als praktischer Marktleitfaden und technischer Leitfaden für Entwickler, EPCs, Energiemanager, Betreiber von Rechenzentren, Hersteller und Eigentümer gewerblicher Immobilien konzipiert, die Ende 2026 Speicher hinter oder vor dem Zähler in Arizona evaluieren. Er deckt die tatsächlichen Marktdaten, das politische und regulatorische Umfeld, aktuelle Projekt-Benchmarks, die acht drängendsten Kundenprobleme, Kriterien für die Technologieauswahl, die Projektwirtschaftlichkeit, bewährte Beschaffungspraktiken und einen detaillierten FAQ-Bereich ab.
Wichtig ist, dass dies kein allgemeiner Überblick ist. Es richtet sich an Fachleute, die jetzt auf dem Markt in Arizona handeln müssen: Personen, die flüssigkeitsgekühlte Außen-Schaltschränke mit luftgekühlten Containern vergleichen, Einsparungen bei den Leistungspreisen (Demand Charges) im Rahmen der Tarife von SRP und APS modellieren, die Auswirkungen von HB 2918 bewerten oder verstehen möchten, wie man Rechenzentrumslasten im Rahmen des Mandats für Erneuerbare plus Speicher von HB 2467 bedienen kann.
1. Status des Energiesteuerungsspeichermarktes in Arizona: September 2026
1.1 Der Q2 2026 Rekord
Die 6,2 GWh an neuer Speicherkapazität in Arizona im zweiten Quartal 2026 stellen die größte in einem einzigen Quartal in einem US-Bundesstaat installierte Speicherkapazität in der Geschichte der USA dar. Zum Vergleich: In den gesamten Vereinigten Staaten wurden im selben Quartal 20,2 GWh installiert. Allein auf Arizona entfielen rund 31% der gesamten in diesem Zeitraum in den USA installierten Speicherkapazität.
Texas installierte im zweiten Quartal 2026 3,8 GWh, während Kalifornien 3,6 GWh installierte. Beide sind ausgereifte Speichermärkte mit großen Netzanschlusswarteschlangen, anspruchsvoller Beschaffung durch Versorgungsunternehmen und etablierten Anreizstrukturen für gewerbliche und industrielle Kunden. Arizonas Fähigkeit, beide Bundesstaaten in einem einzigen Quartal zu übertreffen, signalisiert eine strukturelle Verschiebung und keine einmalige Projektanomalie.
Die treibenden Kräfte sind nicht in erster Linie Vorgaben für erneuerbare Energien oder die Klimapolitik. Arizonas Speicherboom wird durch drei praktische Bedingungen angetrieben:
Die Spitzenlast steigt schneller, als neue Kapazitäten aufgebaut werden können.
Phoenix ist eine der am schnellsten wachsenden Metropolregionen in den Vereinigten Staaten. Bevölkerungswachstum, industrielle Expansion und insbesondere die Entwicklung von Rechenzentren treiben die sommerlichen Spitzenlasten jedes Jahr weiter nach oben. Die Genehmigung, Finanzierung und der schnelle Netzanschluss traditioneller thermischer Erzeugung sind schwierig.
2. Netzanschluss-Warteschlangen verlangsamen neue thermische Kraftwerke.
Ein neues Gaskraftwerk kann Jahre benötigen, um Standortsuche, Genehmigungsverfahren, Netzanschluss und Bau zu durchlaufen. Ein Batteriespeichersystem kann je nach Umfang oft innerhalb von 12 bis 24 Monaten an einem bestehenden Umspannwerk oder hinter einem bestehenden Zähler installiert werden.
Batterien sind das am schnellsten einsetzbare und regelbare Betriebsmittel, das Entwickler hinter bestehenden Netzverknüpfungspunkten installieren können.
Speicher benötigen keine Brennstofflieferverträge, keinen Wasserzugang und keine Emissionsgenehmigungen. Sie können fast sofort nach der Inbetriebnahme Kapazität, Frequenzregelung, Leistungsrampen und Lastverschiebung bereitstellen.
1.2 C&I-Speicher-Besonderheiten im Q2 2026
Die Zubauten von gewerblichen und industriellen Stromspeichern (C&I-Speichern) in den USA erreichten im zweiten Quartal 2026 1,8 GWh. Die größte Einzelquelle für neue gewerbliche und industrielle Lasten sind Rechenzentren. Arizona ist mittlerweile der bundesweit eindeutigste Vorreiter beim kombinierten Ausbau von Solar- und Speicheranlagen, was vor allem daran liegt, dass Versorgungsunternehmen und Regulierungsbehörden Speicher inzwischen als Basisinfrastruktur und nicht mehr als randständige Technologie für saubere Energie betrachten.
Auch im Bereich der Speicher für kommunale, gewerbliche und industrielle Anwendungen war im ersten Quartal 2026 eine positive Entwicklung zu verzeichnen: Es wurden 97,7 MW installiert, was einem Anstieg von 27% gegenüber dem Vorquartal entspricht. Arizona, Kalifornien, Texas und Hawaii verzeichneten im ersten Quartal 2026 die größten Zuwächse gegenüber dem Vorquartal. Für das CCI-Segment wird bis 2031 ein Wachstum von 26% erwartet.
Für Gewerbe- und Industriekunden in Arizona sind die relevanten Kennzahlen nicht nur Gigawattstunden. Der Wert von Speichern bemisst sich an vermiedenen Leistungskosten, Zeit-Tarif-Arbitrage (Time-of-Use-Arbitrage), Ausfallsicherheit und der Fähigkeit, die Verpflichtungen für Erneuerbare-Energien-plus-Speicher-Projekte für Anlagen mit hoher Last zu erfüllen.
2. Warum Arizona das neue Zentrum der US-Speicherindustrie ist
Das Speicherwachstum in Arizona wird nicht durch aggressive Klimavorgaben vorangetrieben. Es wird durch Lastwachstum, Netzengpässe und die harten wirtschaftlichen Bedingungen von Spitzenlasten angetrieben.
Phoenix und das gesamte Salt-River-Tal verzeichnen einen der schnellsten Anstiege des Strombedarfs in den Vereinigten Staaten. Rechenzentren, Halbleiterfabriken, die Produktion von Elektrofahrzeugen, Logistikzentren und die durch das Bevölkerungswachstum bedingte gewerbliche Entwicklung konkurrieren alle um Kapazitäten. Gleichzeitig stehen die Energieversorger unter öffentlichem und regulatorischem Druck, die Tarife stabil zu halten und rollierende Stromausfälle bei extremer Hitze zu vermeiden.
Speicher lösen dieses Problem auf eine Art und Weise, wie es Wärmekraftwerke nicht können. Ein Batteriesystem kann an einem Unterwerk, hinter einem Gewerbezähler oder zusammen mit einem Rechenzentrum installiert werden. Es kann während der Nebenzeiten geladen und während der Spitzenzeiten am späten Nachmittag und Abend entladen werden. Es kann Netzdienste bereitstellen und gleichzeitig die Leistungspreise des Kunden senken.
Die Energieversorger Arizonas haben dies erkannt. SRP, APS und TEP haben alle Förderprogramme für Speicher oder Beschaffungsziele ins Leben gerufen. SRP hat mehrere große Speicherverträge unterzeichnet, darunter das Pediment BESS und das Flatland Energy Storage-Projekt. APS reformiert seine Netzanschlusswarteschlange, wenn auch langsam. TEP verfügt über ein Speicherförderungsprogramm, das Batteriebesitzer für die durchschnittliche jährliche kW-Leistung bezahlt.
Das Ergebnis ist ein Markt, in dem Speicher kein Nischen-Nachhaltigkeitsthema mehr sind. Sie sind die Standardkapazitätsressource für ein Stromnetz, das schnelle, flexible und finanzierbare Infrastruktur benötigt.
3. Politik und regulatorisches Umfeld
3.1 Bundesa Steuergutschrift für Investitionen: Der Haupttreiber für Gewerbe und Industrie
Die Bundeszinsgutschrift für Investitionen bleibt der wichtigste finanzielle Anreiz für gewerbliche und industrielle Speichersysteme in Arizona.
Gewinnorientierte Unternehmen können im Rahmen der geltenden Bundesvorschriften eine Investitionssteuergutschrift nach 30% in Anspruch nehmen. In Kombination mit dem „Modified Accelerated Cost Recovery System“ (MACRS) kann die effektive Kostenreduzierung im ersten Jahr erheblich sein. MACRS ermöglicht die Abschreibung von Lagerbeständen über einen Zeitraum von fünf Jahren, was die Steuervorteile beschleunigt und den Barwert verbessert.
Paragraph 48E des Internal Revenue Code regelt die Steuergutschriften für Investitionen in saubere Elektrizität für gewerbliche Batteriespeicher, die nach dem 31. Dezember 2024 in Betrieb genommen werden. Dies bedeutet, dass Projekte, die in den Jahren 2025 und 2026 in Betrieb genommen werden, genau in den Rahmen von 48E fallen.
Bonusgutschriften für Energiegemeinden können den ITC um weitere 10 Prozentpunkte erhöhen, wenn Projekte in ausgewiesenen Energiegemeinden angesiedelt sind. In Arizona gibt es Gebiete, die aufgrund der historischen Beschäftigung im Bereich fossiler Brennstoffe oder aufgrund ihres Brownfield-Status förderfähig sein könnten. Projektentwickler sollten sorgfältig prüfen, ob ein Projektstandort in einer förderfähigen Energiegemeinde liegt, da die zusätzlichen 10% die Projektrenditen erheblich verändern können.
Das Zusammenspiel zwischen ITC und MACRS ist äußerst wirkungsvoll. Ein gewerbliches Speichersystem, das für die 30%-ITC und die fünfjährige MACRS in Frage kommt, kann die effektiven Anschaffungskosten je nach der steuerlichen Risikobereitschaft des Kunden um 35% bis 45% senken. Bei einem System im Wert von $1 Millionen kann dies in den ersten Jahren zu kombinierten Steuervorteilen auf Bundesebene in Höhe von $350.000 bis $450.000 führen.
3.2 Staatliche Steuerpolitik: Unsicherheit und Chance
Die steuerlichen Rahmenbedingungen für die Lagerung in Arizona befinden sich im Wandel.
HB 2918 wird im Jahr 2026 im Landtag behandelt. Der Gesetzentwurf sieht vor, die Sonderregelung bei der Grundsteuer für große Projekte im Bereich der erneuerbaren Energien, darunter Wind- und Solarenergie sowie zugehörige Batteriespeicher, aufzuheben. Dadurch müssten für diese Projekte deutlich höhere lokale Grundsteuern gezahlt werden. Der Gesetzentwurf ändert die Art und Weise, wie Anlagen für erneuerbare Energien und Speichersysteme für Grundsteuerzwecke bewertet werden.
HB 2918 zielt in erster Linie auf Großprojekte ab, doch seine politische Ausrichtung ist auch für C&I-Kunden von Bedeutung. Sollten große Solar- und Speicheranlagen mit höheren Grundsteuern konfrontiert sein, könnte dies in der Branche zu einem Aufwärtsdruck auf die Preise für Stromabnahmeverträge, zu Änderungen bei der Standortwahl oder zu einer Verlagerung hin zu „Behind-the-Meter“-Konfigurationen führen, die anders bewertet werden. C&I-Kunden sollten bei der Bewertung der langfristigen Wirtschaftlichkeit von Speichersystemen die Sensitivität gegenüber Änderungen der Grundsteuer modellieren.
HB 2467 schafft neue Anforderungen für Computer-Rechenzentren. Rechenzentren müssen Strom aus erneuerbaren Energien gekoppelt mit Batteriespeicher nutzen, und der Gesetzentwurf begrenzt zudem den Verbrauch von Kühlwasser. Dies ist eine direkte Reaktion auf das explosive Wachstum von Rechenzentren im Großraum Phoenix und die langfristigen Wasserknappheiten des Bundesstaates. HB 2467 tritt für neue Verpflichtungen ab dem 31. Dezember 2026 in Kraft und ist damit ein unmittelbarer Planungsfaktor für jeden Rechenzentrumsbetreiber in Arizona.
Der Gesetzentwurf von Abgeordnetem Cavero ist für den Bereich der Energiespeicherung positiver. Der Gesetzentwurf sieht eine Ausweitung der Umsatz- und Nutzungssteuerbefreiungen für Energiespeicheranlagen vor, die für private, gewerbliche und industrielle Einrichtungen gelten sollen. Außerdem wird eine Einkommensteuergutschrift (10%) für gewerbliche Solaranlagen für den Zeitraum von 2031 bis 2038 vorgeschlagen, mit Obergrenzen und einem fünfjährigen Vortragsrecht. Sollte der Gesetzentwurf verabschiedet werden, würde dies die Installationskosten für gewerbliche Solar-plus-Speichersysteme in Arizona weiter senken.
3.3 Anreizprogramme der Versorgungsunternehmen
Arizonaer Versorgungsunternehmen haben mehrere Programme für gewerbliche und industrielle Energiespeicher entwickelt.
- SRP-Batterie-PartnerprogrammSRP-Kunden, die an einem virtuellen Kraftwerk (VPP) teilnehmen, können finanzielle Anreize dafür erhalten, dass sie dem Versorgungsunternehmen erlauben, ihre Batterien während Netzereignissen zu steuern.
- APS Energiespeicher-Anreizpilotprojekt: APS bietet einen ähnlichen Mechanismus zur Teilnahme am VPP für Gewerbekunden und Privatkunden an.
- Anreizprogramm für Energiespeicherung von TEP: Tucson Electric Power zahlt Batteriebesitzern etwa $120 pro Jahr und durchschnittlicher kW-Leistung.
- APS-Großlast-Stromspeicher-PilotprojektAPS hat ein Speicherpilotprojekt für große Gewerbekunden gestartet, das mit anderen Wertströmen kombiniert werden kann.
Diese Programme sind nicht identisch. Sie unterscheiden sich hinsichtlich der Abrufanforderungen, der Anreizberechnung, der Vertragslaufzeit und der Berechtigung. Gewerbe- und Industriekunden sollten sie im Kontext ihres eigenen Lastprofils und ihrer Risikotoleranz bewerten.
3.4 Netzzugangsreform: Der Engpass
Netzanschluss ist die größte einzelne Herausforderung für die Entwicklung von Speichern in Arizona. Arizona erhält derzeit die Note “B” für die Netzanschlussverfahren für Speicher. Das ist besser als in vielen Bundesstaaten, aber es ist aus gutem Grund kein “A”.
Die Reform der Netzanschlusswarteliste von APS hat länger gedauert als erwartet. Der „CO Bar Complex“, ein Projekt mit einer Leistung von 1,2 GW aus Solarenergie und 4 GWh Speicherkapazität, sollte ursprünglich in der zweiten Hälfte des Jahres 2026 in Betrieb gehen, wurde jedoch aufgrund der Reform der APS-Warteliste verzögert. Dies ist kein Einzelfall. In den gesamten USA dauern Wartelisten für Netzanschlüsse mittlerweile regelmäßig mehr als fünf Jahre. In einigen Regionen betragen die Wartezeiten sogar bis zu sieben Jahre. Etwa 80% der Projekte, die auf die Wartelisten für Netzanschlüsse gesetzt werden, werden letztendlich zurückgezogen.
Für Gewerbe- und Industriekunden (C&I) stellt sich das Problem des Netzanschlusses etwas anders dar. Projekte hinter dem Zähler können sich oft schneller entwickeln als Projekte vor dem Zähler, da für sie nicht derselbe Prüfungsprozess auf Übertragungsebene erforderlich ist. Jedes einspeisefähige System oder größere Projekt, das eine Netzanschlussprüfung durch den Versorger erfordert, kann jedoch nach wie vor auf Verzögerungen stoßen.
4. Aktuelle Projektlandschaft in Arizona
4.1 Großangelegte Speicherprojekte
Die folgende Tabelle fasst die wichtigsten, bis September 2026 kürzlich fertiggestellten, im Bau befindlichen oder angekündigten Speicherprojekte in Arizona zusammen.
| Projekt | Größe | Hauptmerkmale |
| Pediment BESS | 250 MW / 1.000 MWh | Entwickelt von Aypa Power für SRP; Inbetriebnahme im Juni 2026; gelegen im Elliot Road Technology Corridor von Mesa |
| Flatland Energy Storage | 200 MW / 800 MWh | Entwickelt von EDP für SRP; Inbetriebnahme im Juni 2026; EDPs weltweit größter Batteriespeicher |
| Projekt Sterling | 360 MW / 1,4 GWh | Tesla und ContourGlobal; Baubeginn 2026; voraussichtliche Inbetriebnahme 2028 |
| Pioneer Clean Energy Center | 300 MW Solar + 300 MW / 1.200 MWh BESS | Fluence liefert Speichertechnologie; voraussichtlich ab April 2027 online |
| CO Bar Complex | 1,2 GW Solar + 4 GWh Speicher | Enlight: Arizonas größter Solar-plus-Speicher-Komplex; verzögert durch Reform des APS-Netzanschlussverfahrens |
| Maricopa Energy Center | 2.200-MWh-Speicher | Copia Power; Arizonas größtes Solar-plus-Speicher-Projekt; phasenweise Fertigstellung 2026–2027 |
| Avantus Kitt Projekt | 100-MW-Solaranlage + 400-MWh-Speicher | Finanzierung in Höhe von über $300 Millionen; Inbetriebnahme voraussichtlich Ende 2026 |
| Longroad Sun Pond | 111 MWp Solar + 340 MWh Speicher | Indienststellung Mai 2026 |
| Aypa Power Zweite Phase | 250 MW / 2.000 MWh | SRP-Vertrag; voraussichtlich online im Dezember 2028 |
| Energy Dome × SRP | 19 MW / 190 MWh | CO₂-basierter Langzeitspeicher; Google-Partnerschaft |
Diese Projekte verdeutlichen das Ausmaß der Batteriespeicher-Pipeline in Arizona. Sie unterstreichen jedoch auch einen entscheidenden Punkt: Große netzgekoppelte Projekte werden zunehmend komplexer, kapitalintensiver und sind Netzeinspeisungsrisiken ausgesetzt.
4.2 Gewerbliche und industrielle Speicherprojekte
K&I-Projekte in Arizona sind kleiner, weisen aber pro Kilowattstunde oft einen höheren Wert auf, da sie die Strombezugskosten direkt senken.
| Projekt | Größe | Hauptmerkmale |
| Nucor Stahlwerk Kingman | 50 MW / 200 MWh | Arizonas größtes gewerbliches und industrielles C&I-Speichersystem hinter dem Zähler; Tesla Megapack |
| Nucor Phase 2 | 25 MW Solar | Folgeprojekt im Jahr 2026 zur weiteren Senkung der Energiekosten am Tag |
| Qcells Solar- und Speichersystemprojekt | 372 MW | Angeküngigt im Juli 2026 |
| Strata Clean Energy | 2 GWh+ in Betrieb oder im Bau | 5-GW-Entwicklungspipeline in Arizona |
Nucors Anlage in Kingman ist besonders lehrreich. Ein hinter dem Zähler installierter 50-MW-/200-MWh-Speicher ist nach Maßstäben für Gewerbe und Industrie enorm. Er zeigt, dass große Industriekunden in Arizona Energiespeicher als zentrales Instrument zur Kostenoptimierung und nicht als Nachhaltigkeitsgeste betrachten.
Die Arizona-Pipeline von Strata Clean Energy umfasst fast 2 GW an Rechenzentrumsentwicklung. Das ist ein starkes Signal dafür, dass die Vorgaben für erneuerbare Energien plus Speicher in Rechenzentren in reale Beschaffungsaktivitäten umgesetzt werden.
5. Acht zentrale Kundenprobleme und wie Speicherlösungen sie lösen
Die folgenden acht Probleme definieren die Arizona-Speichermöglichkeit für Gewerbe und Industrie (C&I) im Jahr 2026. Jeder Entwickler, EPC oder Ausrüstungslieferant, der in diesem Markt Aufträge gewinnen möchte, muss in der Lage sein, diese Themen konkret anzusprechen.
Problem 1: Rechenzentrum-Lastexplosion und das Mandat für Erneuerbare plus Speicher
Der Rechenzentrumszuwachs in Arizona ist die mit Abstand größte neue Stromnachfragequelle im Bundesstaat. Phoenix gehört inzwischen zu den führenden Rechenzentrumsmärkten in den USA, angetrieben durch Cloud-Computing, KI-Training und -Inferenz sowie Enterprise-Colocation.
HB 2467 verlangt von Rechenzentren ab dem 31. Dezember 2026 die Nutzung von Strom aus erneuerbaren Energien gekoppelt mit Batteriespeichern. Der Gesetzentwurf schränkt zudem die Nutzung von Kühlwasser ein, was in einem Bundesstaat mit Wasserknappheit eine zweite Compliance-Ebene schafft.
Für Rechenzentrumsimpektoren ist dies kein freiwilliges Nachhaltigkeitsziel. Es ist eine rechtliche Anforderung mit Fristen zur Einhaltung. Speicher sind die ermöglichende Technologie, da Solarenergie allein das 24/7-Lastprofil eines Rechenzentrums nicht abdecken kann. Ein richtig dimensioniertes Solar-Speicher-System kann die tagsüber erzeugte Solarenergie in die Abend- und Nachtstunden verlegen, die erneuerbare Einspeisung stabilisieren und die Abhängigkeit vom Stromnetz in Spitzenzeiten verringern.
Die fast 2 GW große Rechenzentrumsdivision von Strata Clean Energy in Arizona zeigt, dass Entwickler bereits auf dieses Mandat reagieren. Für Ausrüstungslieferanten besteht die Chance darin, skalierbare, wiederholbare Speichereinheiten bereitzustellen, die schnell eingesetzt und in die neue Solargenerierung integriert werden können.
Problem 2: Sommer-Spitzenlastgebühren in Höhe von 30–50% der Rechnung
Gewerbe-Stromkunden in Arizona müssen mit einigen der höchsten Sommer-Spitzenlastgebühren des Landes rechnen. Die Spitzenlastgebühren können 30% bis 50% der Stromrechnung für Gewerbekunden ausmachen. Das Sommer-Spitzenlastfenster von 15:00 bis 20:00 Uhr ist besonders hoch.
SRP-Kunden können unter bestimmten Tarifstrukturen einen Batteriewert von $150 bis $180 pro kWh und Jahr erzielen. Eine ordnungsgemäß gesteuerte Batterie kann den Spitzenbedarf in kW um 45% bis 55% senken und so Sommer-Spitzengebühren von bis zu $25,50 pro kW vermeiden. Die gewerblichen Tarife von APS sehen eine Sommer-Spitzenlastgebühr von $6,994 pro kW vor, doch in Kombination mit Energieentgelten und Staffelungseffekten können sich die Auswirkungen auf die Gesamtrechnung deutlich höher ausfallen.
Der Schlüsselbegriff lautet hier “ordnungsgemäß gesteuert”. Die Reduzierung von Leistungspreisen erfordert eine genaue Lastprognose, eine schnelle Entladereaktion und die Modellierung von Stromtarifen. Eine Batterie, die nicht korrekt eingesetzt wird, verpasst möglicherweise das Spitzenfenster oder speist zum falschen Zeitpunkt ein.
Problem 3: Netzanschluss-Warteschlangen von 5–7 Jahren
In den gesamten USA dauert das Genehmigungsverfahren für den Netzzusammenschluss mehr als fünf Jahre, in einigen Regionen sogar fünf bis sieben Jahre. Arizona steht besser da als der Durchschnitt, steht aber dennoch vor großen Herausforderungen. Die Reform der Warteliste durch APS hat länger gedauert als erwartet, was zu Verzögerungen bei Großprojekten wie dem CO Bar Complex geführt hat.
Für Gewerbe- und Industriekunden ist die praktischste Reaktion, sich auf hinter dem Zähler installierte Systeme zu konzentrieren, die die Warteschlange für den Netzzusammenschluss vollständig umgehen. Eine Batterie hinter dem Zähler, die nicht in das Netz einspeist, kann oft ohne langwierige Netzanschlussstudie eingesetzt werden, obwohl eine Überprüfung durch den Versorger dennoch erforderlich ist.
Die zweite Maßnahme besteht darin, modulare, vorgefertigte Speicherprodukte zu verwenden, die nach Erhalt der Einspeisegenehmigung schnell bereitgestellt werden können. Container- und Outdoor-Schranksysteme können in Wochen statt in Jahren installiert werden, wenn der Standort und der Netzanschluss bereit sind.
Problem 4: HB 2918 Grundsteuerreform und Kapitalerträge
HB 2918 würde die spezielle Grundsteuerbehandlung für große Erneuerbare-Energien- und Speicherprojekte beenden. Obwohl das Gesetz primär auf netzgekoppelte Großanlagen abzielt, sorgt seine Ausrichtung für Unsicherheit bei allen Speicherinvestitionen.
Gewerbe- und Industriekunden sollten die Sensitivität der Grundsteuer explizit modellieren. Eine Änderung des Einheitswerts kann die langfristigen Einsparungen um mehrere Prozentpunkte verringern. Die beste Schadensbegrenzung besteht darin, mit Steuerberatern zusammenzuarbeiten, die die sich entwickelnde Behandlung von Energiespeichern in Arizona verstehen, und Projekte so zu strukturieren, dass Steuervorteile frühzeitig realisiert werden.
Problem 5: Extreme Hitze und Leistung von Ausrüstung im Freien
Phoenix verzeichnet im Sommer regelmäßig Temperaturen von über 115 °F oder 46 °C. Dies ist kein theoretisches Problem für Batteriesysteme. Hohe Umgebungstemperaturen verringern die Lade- und Entladeeffizienz, beschleunigen die Alterung und erhöhen die Last für das Wärmemanagement.
Produkte für die Außenlagerung müssen hochtemperaturfeste Komponenten, ein aktives Wärmemanagement und robuste Gehäuse verwenden. Flüssigkeitsgekühlte Systeme schneiden bei extremer Hitze im Allgemeinen besser ab als luftgekühlte Systeme, da sie eine strengere Kontrolle der Zelltemperatur ermöglichen. Allerdings erhöht die Flüssigkeitskühlung auch die Komplexität und den Wartungsaufwand.
Für gewerbliche und industrielle (C&I) Projekte in Arizona ist die richtige Produktwahl von entscheidender Bedeutung. Ein System, das in einem milden Küstenklima gut funktioniert, versagt in Phoenix möglicherweise vorzeitig oder bringt nicht die erwartete Leistung.
Problem 6: Projektfinanzierung für C&I-Speicher
Große Speicherprojekte in Arizona haben umfangreiche Finanzmittel eingeworben. Pediment BESS sicherte sich $398 Millionen. Aypa Power erhielt eine Baukreditfazilität in Höhe von $1,5 Milliarden. Avantus Kitt sammelte über $300 Millionen ein. Dabei handelt es sich jedoch um Projekte im Versorgungsmaßstab mit langfristigen Verträgen und Abnehmern mit Investment-Grade-Rating.
Kleine und mittlere Gewerbe- und Industriekunden haben nicht denselben Zugang zu Kapital. Sie benötigen Ausrüstungslieferanten und Projektentwickler, die flexible Beschaffungsoptionen wie Leasing, Stromabnahmeverträge oder gestaffelte Käufe anbieten können. Sie benötigen zudem Systeme, die zu standardmäßigen kommerziellen Kreditbedingungen finanziert werden können, ohne dass ein Stromabnahmevertrag im Kraftwerksmaßstab erforderlich ist.
Problem 7: Wassergrenzen und Rechenzentrumskühlung
HB 2467 beschränkt den Kühlwasserverbrauch von Rechenzentren. In Arizona ist Wasser bereits eine kritische Ressource. Traditionelle wassergekühlte Rechenzentren sehen sich einem wachsenden regulatorischen und reputationsbezogenen Druck ausgesetzt.
Speicher ist kein direkter Ersatz für Kühlung, aber er ist ein ermöglichender Bestandteil der Kombination aus erneuerbaren Energien und Speicher, die Rechenzentren übernehmen müssen. Solar-Plus-Speicher-Systeme können zudem luft- oder flüssigkeitsgekühlte IT-Systeme umweltfreundlicher mit Energie versorgen. Für Entwickler von Rechenzentren verdeutlicht die Wasserknappheit die Notwendigkeit, Speicher bereits in der Planungsphase und nicht erst als nachträgliche Änderung zu integrieren.
Aufgabe 8: CCI-Marktwachstum von 26% bis 2031
Der US-amerikanische Markt für Speicherlösungen im privaten, gewerblichen und industriellen Bereich wird bis 2031 voraussichtlich um 26% wachsen. Im ersten Quartal 2026 erreichten die CCI-Installationen 97,7 MW, was einem Anstieg von 27% gegenüber dem Vorquartal entspricht. Arizona, Kalifornien, Texas und Hawaii verzeichneten die größten Zuwächse im Vergleich zum Vorquartal.
Trotz dieses Wachstums bleibt der C&I-Speichermarkt viel kleiner als der Großspeichermarkt. Das bedeutet, dass der Markt weniger umkämpft ist, aber es bedeutet auch, dass Kunden mehr Aufklärung und ein klareres Wertversprechen benötigen. Die Gewinner in diesem Segment werden Unternehmen sein, die einfache, bankfähige und wiederholbare Lösungen anbieten können und keine maßgeschneiderten Engineering-Projekte.
6. Technologuauswahl für C&I-Projekte in Arizona
6.1 Flüssigkeitskühlung vs. Luftkühlung
Die extreme Hitze in Arizona macht das Thermomanagement zu einem Kriterium oberster Priorität.
Flüssigkeitsgekühlte Systeme bieten mehrere Vorteile:
- Gleichmäßigere Zelltemperaturen, wodurch die Degradation verringert wird.
- Höhere Dauerleistung bei hohen Umgebungstemperaturen.
- Bessere Leistung während der sommerlichen Spitzenabflusszeiten.
- Geringerer Platzbedarf pro Megawattstunde.
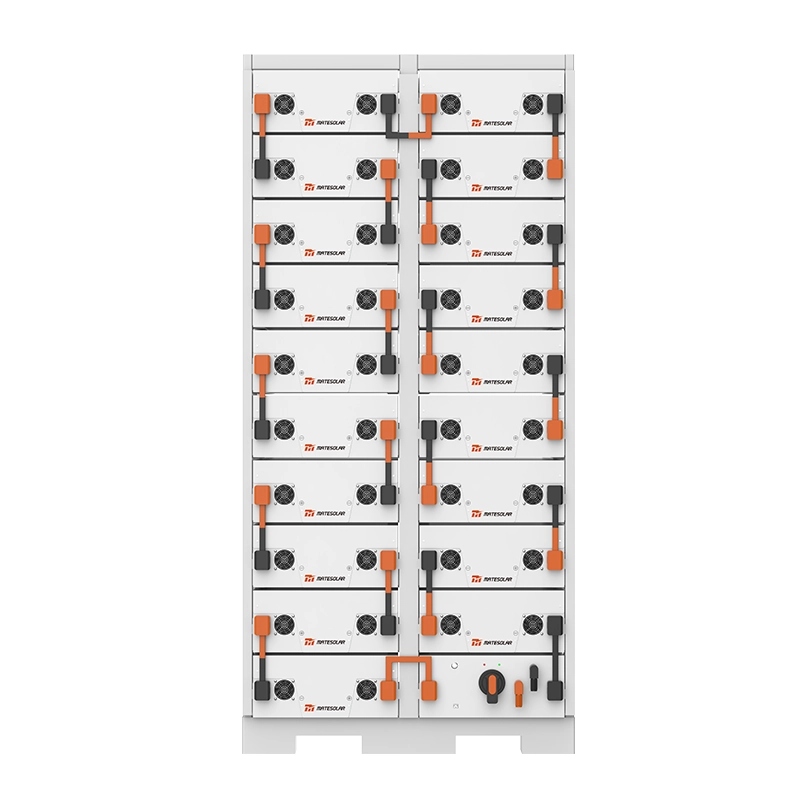
Luftgekühlte Systeme sind oft einfacher und in der Anschaffung günstiger, können aber bei extremer Hitze an Leistung verlieren und erfordern mehr Freiraum für den Luftstrom. In Phoenix benötigt ein luftgekühlter Container möglicherweise zusätzliche HLK-Kapazität, um akzeptable Innentemperaturen aufrechtzuerhalten, was den Wirkungsgrad bei Hin- und Rückfahrt verringert.
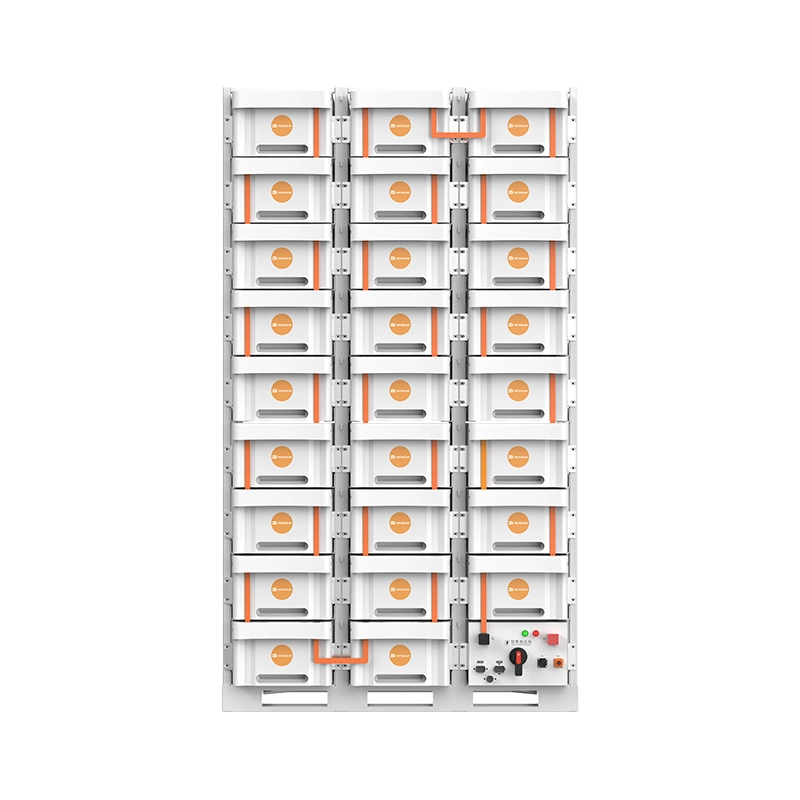
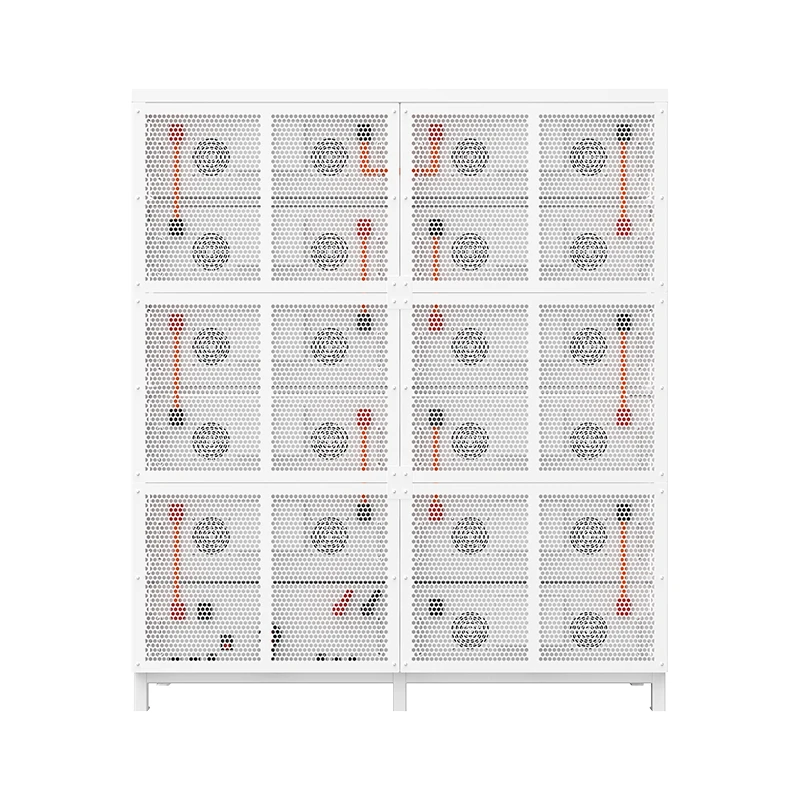
Für gewerbliche und industrielle Anwendungen hinter dem Zähler (Behind-the-Meter), bei denen der Platz begrenzt und die Sommerleistung von entscheidender Bedeutung ist, werden flüssigkeitsgekühlte Außenschränke zunehmend bevorzugt.
6.2 Outdoor-Schränke vs. Container
Signalsysteme für den Außenbereich sind modular aufgebaut, einfacher zu genehmigen und schneller zu installieren. Sie können auf Betonplatten oder verdichtetem Kies aufgestellt werden und erfordern nicht dieselbe Standortvorbereitung wie vollständige Containersysteme. Für eine gewerbliche Last von 100 kW bis 250 kW kann ein flüssigkeitsgekühlter Außenschrank ein praktischer Baustein sein.
Für größere Lasten oder längere Zeiträume bieten in Containern untergebrachte Systeme eine höhere Energiedichte. Ein 20 Fuß langer, flüssigkeitsgekühlter Container kann eine Kapazität von 3 MWh bis 5 MWh bereitstellen, während ein 40 Fuß langer, luftgekühlter Container 1 MWh bis 2 MWh bieten kann.
Die richtige Wahl hängt vom Lastprofil des Kunden, dem verfügbaren Platz, der Einspeisegrenze und der thermischen Umgebung ab.
6.3 Hybride Solar-plus-Speicher-Systeme
Arizona verfügt über einige der besten Solarenergieressourcen der Vereinigten Staaten. Die Kombination von Solarenergie und Speichersystemen ermöglicht es Kunden, kostengünstigen Strom tagsüber zu erzeugen und ihn in das Spitzenbedarfsfenster zu verlagern. Ein Hybridsystem kann zudem bei Netzausfällen Ausfallsicherheit bieten, wenn es für den Inselbetrieb konfiguriert ist.
Für große Gewerbe- und Industriestandorte kann ein hybrides 500-kW-Solarsystem in Verbindung mit einem Speicher einen erheblichen Teil des jährlichen Energieverbrauchs ausgleichen und Lastspitzen reduzieren. Diese Art von System ist besonders relevant für Rechenzentren, produzierende Unternehmen und Logistikanlagen, die tagsüber in Betrieb sind und abends gesicherte Leistung benötigen.
Bei der Evaluierung von Hybridsystemen sollten Gewerbe- und Industriekunden nach Produkten suchen, die PV-Wechselrichter, Batterie-Wechselrichter und Steuerungen in einer einzigen Architektur integrieren. Dies reduziert das Integrationsrisiko und verbessert die Dispatch-Genauigkeit.
7. Produktüberlegungen für den Markt in Arizona
Obwohl dieser Artikel kein Produktkatalog ist, sind mehrere Ausrüstungskategorien für gewerbliche und industrielle Projekte in Arizona im späten Jahr 2026 besonders relevant.
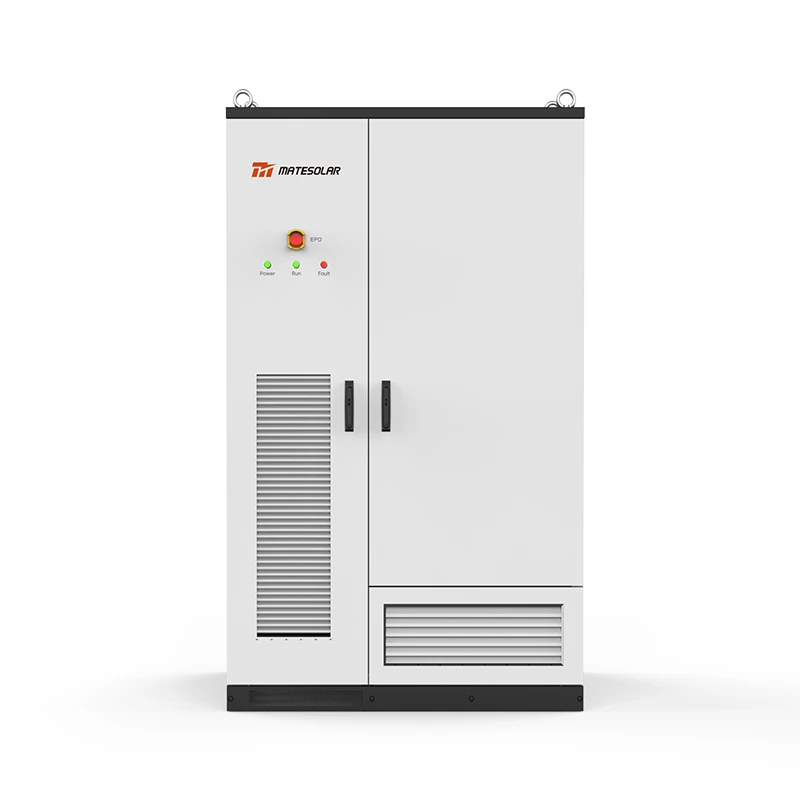
Für den gewerblichen und industriellen Groß- und Mittelbedarf ist ein hybrides Solarsystem wie das Kommerzielles 500KW Hybrid-Solarsystem kann die PV-Erzeugung und die Speichersteuerung in einer Architektur kombinieren. Diese Art von System eignet sich gut für Fabriken, große Einkaufszentren, Nebelasten von Rechenzentren und landwirtschaftliche Verarbeitungsbetriebe, die sowohl Energie- als auch Leistungspreise senken müssen.
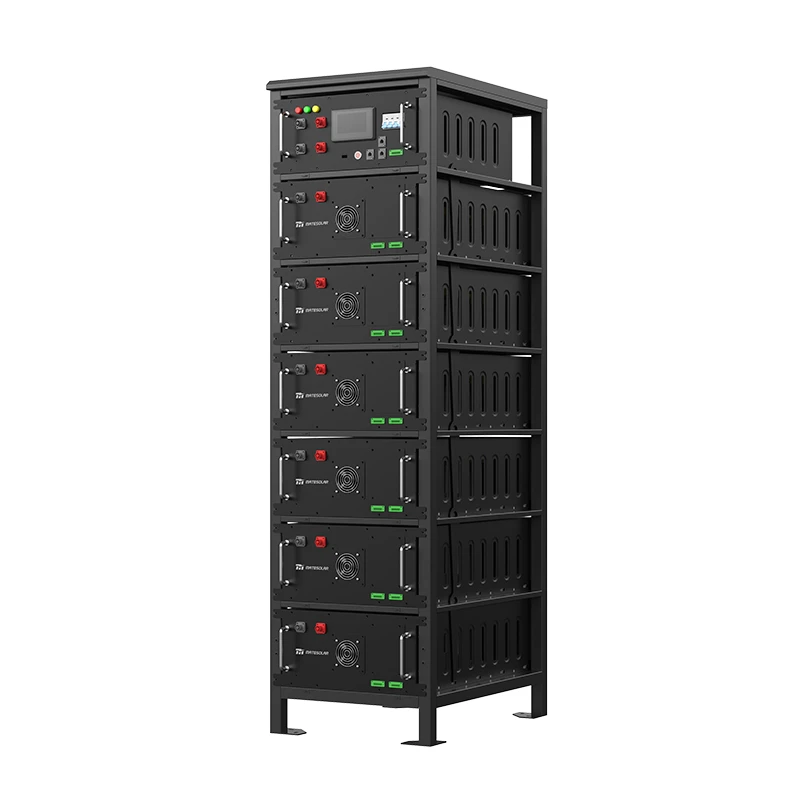
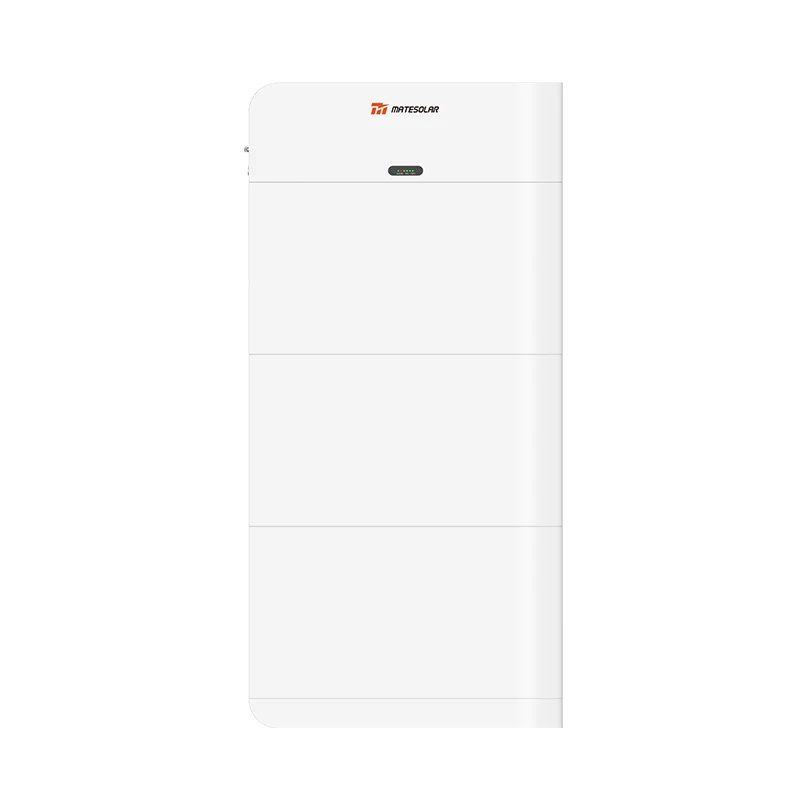
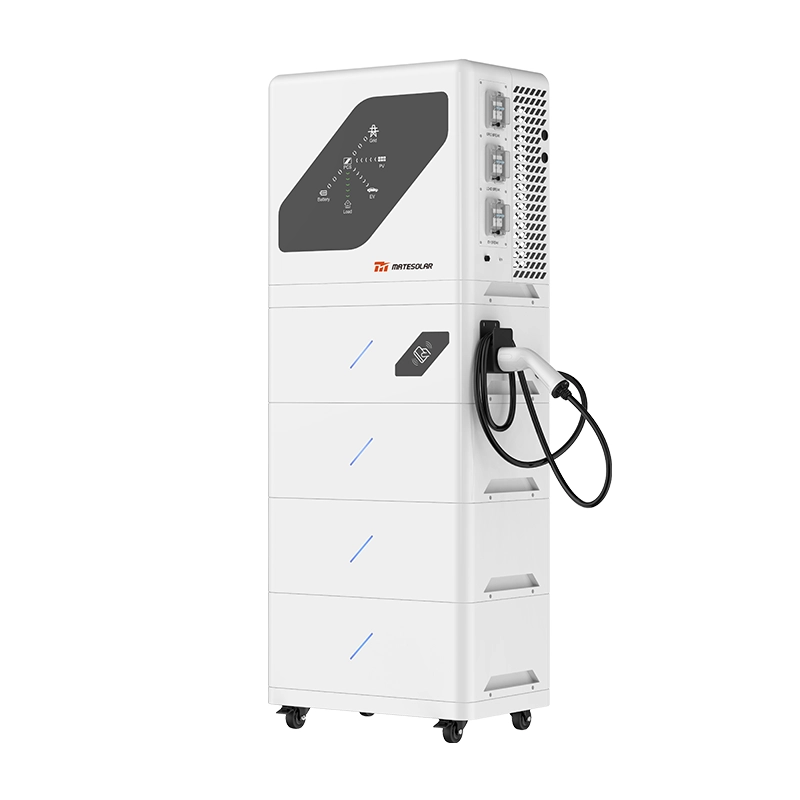
Für hinter dem Zähler installierte Anwendungen, bei denen der Platz begrenzt und die Sommerhitze extrem ist, sind flüssigkeitsgekühlte Outdoor-Kabinettsysteme zunehmend die Standardwahl. Das 100kW/232kWh 125kW/261kWh Flüssigkeitsgekühltes Outdoor-Schrank Energiespeichersystem bietet modulare Skalierung, Hochtemperaturleistung und eine schnelle Bereitstellung ohne die für vollständige Containersysteme erforderlichen Bauarbeiten vor Ort. Diese Schränke sind besonders nützlich für gewerbliche Standorte, die Spitzenlasten von 100 kW bis 250 kW reduzieren müssen.
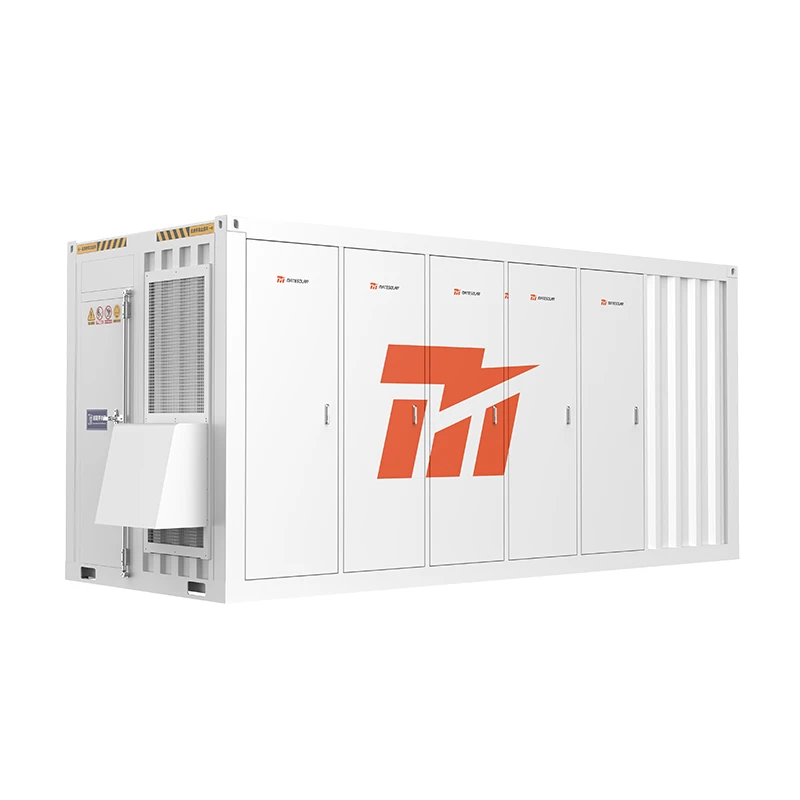
Für größere Gewerbe- und Industriekunden oder Standorte mit mehreren Liegenschaften bleiben luftgekühlte Containersysteme eine bewährte Option, insbesondere dort, wo die Kosten pro Kilowattstunde der primäre Faktor sind und ausreichend Platz zur Verfügung steht. Das 40-Fuß-Container-ESS-Energiespeichersystem mit 1 MWh und 2 MWh, luftgekühlt ist eine einfach zu implementierende Lösung für Kunden, die eine längerfristige Speicherung in einem standardisierten Format benötigen.
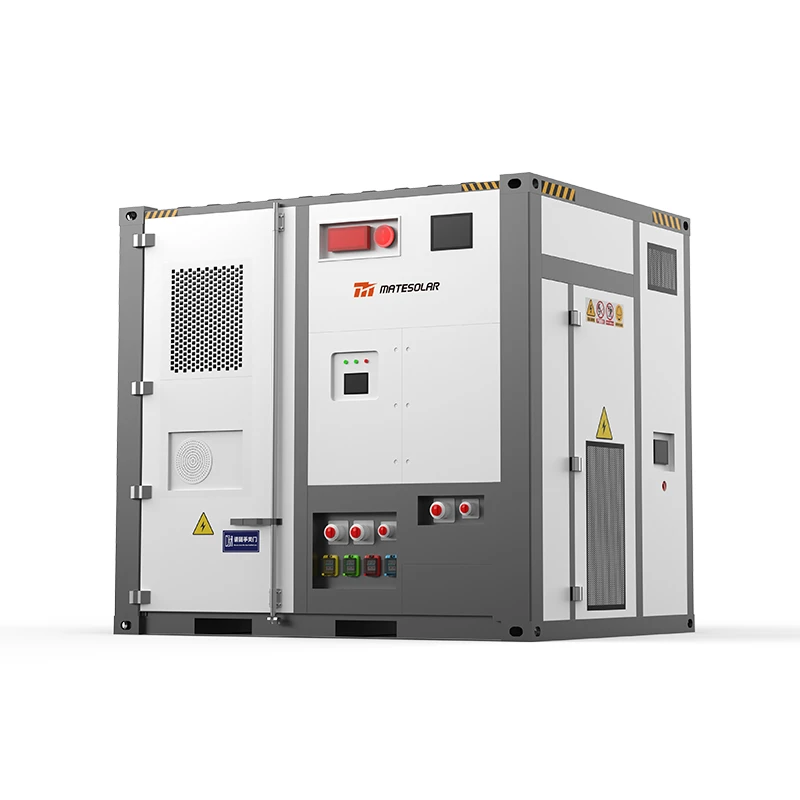
Für maximale Dichte und Sommerleistung, ein 20ft 3MWh 5MWh Flüssigkeitskühlcontainer Energiespeichersystem liefert deutlich mehr Energie pro Quadratfuß als luftgekühlte Alternativen. Dies ist besonders wichtig im Großraum Phoenix, wo die Immobilienkosten und Platzbeschränkungen steigen.
Der entscheidende Punkt ist nicht, dass ein Produkt für alle Projekte passt. Der entscheidende Punkt ist, dass gewerbliche und industrielle Kunden in Arizona das Wärmemanagementsystem, das physische Format und das Leistungs-Energie-Verhältnis an ihr tatsächliches Lastprofil, ihre Standortbedingungen und ihren Stromtarif anpassen sollten.
8. Wirtschaftsmodellierung und Value Stacking
8.1 Primäre Wertströme
Gewerbe- und Industriespeicherprojekte in Arizona können mehrere Wertschöpfungsquellen kombinieren:
| Wertstrom | Beschreibung | Typische Auswirkungen in Arizona |
| Senkung der Nachfragesätze | Entladung während der Lastspitzenfenster der Energieversorgung zur Reduzierung der abgerechneten Spitzen-kW | 30–50% Rechnungsersparnis, je nach Tarif |
| Zeitliche Nutzung-Arbitrage | Laden in den günstigsten Nebenzeiträumen; Entladen in den teuren Spitzenzeiten | $150–$180/kWh/Jahr für SRP-Kunden in bestimmten Szenarien |
| Solarer Eigenverbrauch | Überschüssige Solarenergie in die Abendstunden verschieben | Erhöht die vermiedenen Energiekosten |
| Resilienz / Backup | Stromversorgung bei Stromausfällen gewährleisten | Schwer zu beziffern, aber von hohem Wert für kritische Lasten |
| VPP-Teilnahme | Registrieren Sie sich für SRP-, APS- oder TEP-Programme | 1 TP4T 120/kW/Jahr oder sonstige Anreizzahlungen |
| Bundesweiter Investitionssteuerkredit (ITC) + MACRS | Installationskosten senken und Abschreibungen beschleunigen | 30% ITC plus fünfjährige MACRS-Abschreibung |
| Energiegemeinschafts-Bonus | Zusätzliche 10%-ITC, sofern die Voraussetzungen erfüllt sind | Kann die Rendite maßgeblich verbessern |
8.2 Veranschaulichung der Einsparungen beim Leistungspreis
Nehmen wir einen Gewerbekunden in Phoenix mit einer Spitzenlast von 500 kW und einer Sommer-Spitzenlastgebühr von $25,50 pro kW im Rahmen eines SRP-Tarifs. Wenn ein Speichersystem die Spitzenlast um 50% senken kann, beträgt die vermiedene Last 250 kW.
- Vermeidung der sommerlichen Spitzenlast: 250 kW × $25,50 = $6.375 pro Monat
- Über vier Sommermonate: $25.500 pro Jahr
- Wenn derselbe Kunde mit einer 250-kWh-Batterieanlage zusätzlich Einsparungen durch Zeitbandarbitrage in Höhe von $150 pro kWh und Jahr erzielt, entspricht dies einem zusätzlichen Wert von $37.500 pro Jahr, abhängig von der Einspeisehäufigkeit und der Tarifstruktur.
Dies sind vereinfachte Zahlen, aber sie veranschaulichen, warum gewerbliche und industrielle Energiespeicher in Arizona selbst ohne Berücksichtigung von Notstromfähigkeit oder VPP-Einnahmen starke Renditen erzielen können.
8.3 Amortisationsüberlegungen
Typische C&I-Speicherprojekte in Arizona können je nach Tarifstruktur, Systemkosten, ITC-Monetarisierung und Einsatzstrategie eine Amortisationszeit von drei bis sieben Jahren erreichen. Die attraktivsten Projekte weisen folgende Merkmale auf:
- Spitzentarifgebühren im Hochsommer.
- Konsistente Nachmittags- und Abendlasten.
- Verschiebbare Solarenergie.
- Zugang zu VPP-Programmen.
- Berechtigt zum vollen 30%-ITC und MACRS.
Projekte, die keine hohen Leistungspreise haben oder während der Lastspitzen des Versorgungsunternehmens nicht zuverlässig eingesetzt werden können, haben längere Amortisationszeiten.
9. Best Practices für Beschaffung und Bereitstellung
9.1 Beginnen Sie mit dem Versorgungstarif
Bevor Sie ein Batterieprodukt auswählen, muss der Kunde den genauen Stromtarif verstehen. SRP, APS und TEP haben unterschiedliche Spitzenlastzeiten, Strukturvorgaben für Leistungspreise und Regeln für VPP-Programme. Ein für SRP optimiertes System ist möglicherweise nicht optimal für APS.
9.2 Modellieren Sie das tatsächliche Lastprofil
Eine Batterie ist nur dann wertvoll, wenn sie zum richtigen Zeitpunkt entlädt. Ein Kunde mit einem gleichbleibenden 24/7-Lastprofil hat möglicherweise ein geringeres Potenzial zur Senkung des Leistungspreises als ein Kunde mit einer steilen Nachmittagsspitze. Lastintervall-Daten sollten nach Möglichkeit für mindestens 12 Monate erfasst werden.
9.3 Entwurf für die sommerliche Spitzenlast
Der Speichermarkt in Arizona hat seine Spitzenlast im Sommer. Die Systeme müssen so dimensioniert und gekühlt werden, dass sie an den Nachmittagen im Juli und August ihre maximale Leistung erbringen. Dies ist nicht der Zeitpunkt für optimistische Annahmen zur Leistungsabsenkung.
9.4 Frühzeitiger Plan für die Zusammenschaltung
Sogar hinter dem Zähler installierte Projekte erfordern eine Überprüfung durch den Netzbetreiber. Kunden sollten Einspeiseanträge so früh wie möglich einreichen und Pufferzeiten im Bauzeitenplan für Verzögerungen seitens des Netzbetreibers einplanen.
9.5 Bewährte, modulare Ausrüstung wählen
Der Markt in Arizona wächst schnell, ist aber auch gnadenlos. Geräte, die in milderen Klimazonen funktionieren, können in Phoenix versagen. Käufer sollten bewährtes Wärmemanagement, Hochtemperaturkomponenten und Lieferanten mit nachgewiesener Erfahrung in Wüstenumgebungen priorisieren.
9.6 Von Tag eins an auf Betrieb und Instandhaltung (O&M) setzen
Speicher ist ein operatives Anlagegut und kein Gerät nach dem Motto „Einmal einrichten und vergessen“. Kunden benötigen Fernüberwachung, Leistungsalarme und einen klaren Wartungsplan. Insbesondere Thermomanagementsysteme erfordern in staubigen und heißen Umgebungen eine regelmäßige Inspektion.
10. Häufig gestellte Fragen
10.1 Wie ist der aktuelle Stand des Energiespeichermarktes in Arizona?
Arizona hat im zweiten Quartal 2026 neue Speicherkapazitäten in Höhe von 6,2 GWh installiert – dies ist der größte Ausbau in einem einzelnen Quartal in der Geschichte der USA. Der Bundesstaat lag damit vor Texas und Kalifornien und hatte einen Anteil von rund 31% an der gesamten in diesem Quartal in den USA installierten Speicherkapazität.
10.2 Wie viel Gewerbe- und Industriestoffspeicher (C&I-Speicher) wurde im zweiten Quartal 2026 in den USA installiert?
Die US-amerikanischen Gewerbe- und Industriespeicher-Zubauten (C&I) erreichten im zweiten Quartal 2026 1,8 GWh. Ein großer Teil davon entfiel auf Rechenzentrumslasten, was die wachsenden Vorgaben für Erneuerbare-Energien-plus-Speicher-Projekte in Bundesstaaten wie Arizona widerspiegelt.
10.3 Wie hoch ist die bundesstaatliche Investitionssteuergutschrift (ITC) für gewerbliche Speicher im Jahr 2026?
Gewinnorientierte Unternehmen können gemäß § 48E eine Investitionssteuergutschrift (30%) in Anspruch nehmen. Die fünfjährige MACRS-Abschreibung kann mit der Investitionssteuergutschrift kombiniert werden, um die effektiven Systemkosten zu senken. Durch Bonusgutschriften für Energiegemeinschaften können weitere 10 Prozentpunkte hinzukommen.
10.4 Was ist HB 2918 und wie wirkt es sich auf die Lagerung aus?
HB 2918 würde die steuerliche Sonderbehandlung für große Erneuerbare-Energien- und Speicherprojekte beenden. Das Gesetz richtet sich in erster Linie an Anlagen im Versorgungsmaßstab, schafft jedoch Unsicherheit für den breiteren Speichermarkt. Gewerbe- und Industriekunden sollten die Sensitivität der Grundsteuer modellieren.
10.5 Was verlangt HB 2467 für Rechenzentren?
HB 2467 verlangt, dass Rechenzentren ab dem 31. Dezember 2026 Strom aus erneuerbaren Energien in Verbindung mit Batteriespeichern nutzen. Außerdem wird der Einsatz von Kühlwasser begrenzt, was in Arizona ein erhebliches Problem darstellt.
10.6 Welche Versorgungsunternehmen in Arizona bieten Anreize für Energiespeicher?
SRP bietet das „Battery Partner Program“ an, APS bietet ein Pilotprojekt zur Förderung von Energiespeichern sowie ein Pilotprojekt für große Speichersysteme im allgemeinen Netzbetrieb an, und TEP bietet ein Förderprogramm für Energiespeicher an, bei dem jährlich etwa $120 pro durchschnittlicher kW-Leistung gezahlt werden.
10.7 Wie hoch sind die sommerlichen Leistungspreise in Arizona?
Die Leistungsgebühren können in Arizona 30% bis 50% der Stromrechnung für Gewerbekunden ausmachen. Die Sommer-Spitzenlastgebühren von SRP können bis zu $25,50 pro kW betragen, und die Gewerbetarife von APS sehen eine Sommer-Spitzenlastgebühr von $6,994 pro kW vor.
10.8 Welches ist die beste Speichertechnologie für die extreme Hitze in Arizona?
Flüssigkeitsgekühlte Systeme leisten bei extremer Hitze im Allgemeinen bessere Dienste, da sie eine präzisere Temperaturregelung der Batteriezellen ermöglichen. Flüssigkeitsgekühlte Außenschränke eignen sich gut für gewerbliche und industrielle Anwendungen, bei denen die Leistung im Sommer von entscheidender Bedeutung ist.
10.9 Wie lange dauert der Netzanschluss in Arizona?
Arizona erhält die Note “B” für die Verfahren zum Anschluss von Speichern. Die Reform der Warteschlange von APS verläuft schleppend, und einige Großprojekte wurden verzögert. Hinter dem Zähler installierte Projekte können oft schneller vorankommen als Projekte vor dem Zähler.
10.10 Kann Speicher Rechenzentren dabei helfen, Wasserlimits einzuhalten?
Speicher reduzieren den Wasserverbrauch zwar nicht direkt, sind aber ein vorgeschriebener Bestandteil der Auflage für erneuerbare Energien plus Speicher gemäß HB 2467. Solar-plus-Speicher-Systeme können luftgekühlte oder wassereffizientere Rechenzentrumsdesigns mit Strom versorgen.
10.11 Was sind die wichtigsten Großspeicherprojekte in Arizona?
Zu den jüngsten Projekten gehören Pediment BESS (250 MW / 1.000 MWh), Flatland Energy Storage (200 MW / 800 MWh), Project Sterling (360 MW / 1,4 GWh) und der CO Bar Complex (1,2 GW Solar + 4 GWh Speicherung).
10.12 Was ist das größte „Behind-the-Meter“-C&I-Speicherprojekt in Arizona?
Das Nucor-Kingman-Stahlwerk verfügt über ein Tesla-Megapack-System mit 50 MW / 200 MWh, das größte gewerbliche und industrielle Energiespeichersystem hinter dem Zähler in Arizona.
10.13 Wie schnell wächst der CCI-Speichermarkt?
Der US-amerikanische Markt für Speicherlösungen im privaten, gewerblichen und industriellen Bereich wird bis 2031 voraussichtlich um 26% wachsen. Im ersten Quartal 2026 erreichten die CCI-Installationen 97,7 MW, was einem Anstieg von 27% gegenüber dem Vorquartal entspricht.
10.14 Können kleine und mittlere Gewerbe- und Industriekunden eine Finanzierung für Speicher erhalten?
Die Finanzierung gestaltet sich für kleinere C&I-Kunden schwieriger als für Betreiber im Kraftwerksmaßstab. Leasingverträge, Stromabnahmeverträge (PPAs) und Finanzierungsprogramme von Ausrüstungslieferanten werden jedoch zunehmend verfügbar. Kunden sollten mehrere Modelle evaluieren.
10.15 Wie sieht die typische Amortisationszeit für gewerbliche und industrielle (C&I) Speicher in Arizona aus?
Die Amortisationszeit liegt je nach Tarifstruktur, Systemkosten, ITC-Monetarisierung und Einsatzstrategie typischerweise zwischen drei und sieben Jahren. Projekte mit hohen Leistungspreisen und VPP-Teilnahme können schnellere Renditen erzielen.
11. Strategischer Ausblick für die nächsten 24 Monate
Der Speichermarkt in Arizona wird sich 2027 voraussichtlich nicht verlangsamen. Die fundamentalen Treiber – Lastwachstum, Anforderungen von Rechenzentren, Netzanschlussengpässe und die sommerliche Spitzennachfrage – sind struktureller, nicht zyklischer Natur.
Mehrere Entwicklungen werden die nächste Phase prägen:
- Die Reform des Netzanschlusses wird bestimmen, wie schnell große Projekte vorankommen können. Wenn APS und andere Versorgungsunternehmen ihre Warteschlangen straffen, wird sich die Projekt-Pipeline beschleunigen. Wenn nicht, werden mehr Entwickler zu Projekten hinter dem Zähler und auf Verteilungsebene wechseln.
- Die Einhaltung von HB 2467 wird Betreiber von Rechenzentren zwingen, Speicher in großem Umfang zu beschaffen. Dadurch entsteht eine neue Klasse bonitätsstarker C&I-Speicherkäufer mit langfristigen Lastprofilen.
- HB 2918 wird die Behandlung der Grundsteuer klarstellen. Je nach endgültiger Sprache könnte dies weitere Projekte hinter den Zähler oder in andere Eigentümerstrukturen drängen.
- Die Technologie wird sich in Wüstenmärkten weiterhin in Richtung Flüssigkühlung verlagern. Der Leistungsunterschied zwischen flüssigkeitsgekühlten und luftgekühlten Systemen vergrößert sich bei hohen Umgebungstemperaturen.
- VPP-Programme werden an Wert gewinnen. Da Energieversorger immer mehr dezentrale Speicher integrieren, wird die Fähigkeit, gewerbliche und industrielle Batterien zu bündeln und einzusetzen, zusätzliche Einnahmequellen erschließen.
Für Ausrüstungslieferanten, Entwickler und EPCs besteht die erfolgreiche Strategie darin, standardisierte, hitzebeständige Produkte anzubieten, die schnell eingesetzt und einfach finanziert werden können. Für I&G-Kunden besteht die erfolgreiche Strategie darin, reale Tarife zu modellieren, für die Sommerlastspitze zu optimieren und Ausrüstung auszuwählen, die dem Klima Arizonas standhält.
12. Fazit
Arizona ist im September 2026 der wichtigste Markt für gewerbliche und industrielle Energiespeicher in den Vereinigten Staaten. Das Rekordquartal des Bundesstaates mit 6,2 GWh ist kein Zufall. Es ist das Ergebnis eines unerbittlichen Lastwachstums, eines Stromnetzes, das schnelle Kapazitäten benötigt, und politischer Vorgaben, die Erneuerbare Energien in Kombination mit Speichern für die energieintensivsten Anlagen vorschreiben.
Für gewerbliche und industrielle Kunden liegt die Chance auf der Hand: Hohe Netzentgelte im Sommer, Anreize für virtuelle Kraftwerke (VPP), bundesstaatliche Steuergutschriften und der Bedarf an Ausfallsicherheit machen Batteriespeicher zu einer lohnenden Investition. Der Markt in Arizona bestraft jedoch schlechte Technologiewahl. Extreme Hitze, Verzögerungen beim Netzanschluss und sich ändernde Steuerrichtlinien erfordern eine sorgfältige Planung, präzise Modellierung und bewährte Ausrüstung.
Egal, ob Sie ein modulares System hinter dem Zähler, eine große Solar-Plus-Speicher-Hybridanlage oder ein Rechenzentrum-Compliance-Projekt evaluieren, entscheidend ist, dass die Systemarchitektur auf das tatsächliche Lastprofil, den Tarif und die Standortbedingungen abgestimmt wird. Flüssigkeitsgekühlte Außenschränke, luftgekühlte Container und hochdichte flüssigkeitsgekühlte Container haben alle ihre Daseinsberechtigung, sind jedoch nicht austauschbar.
MateSolar ist ein schlüsselfertiger Anbieter von Solar- und Energiespeicherlösungen, der sich auf hocheffiziente gewerbliche und industrielle Anwendungen konzentriert. Von hybriden Solarsystemen bis hin zu flüssigkeitsgekühlten Außenschränken und containerisierten Energiespeichern unterstützt MateSolar Projektentwickler, EPCs und Endbenutzer mit Produkten, die für anspruchsvolle Umgebungen wie Arizona entwickelt wurden. Bei großen Gewerbe- und Industrieprojekten kann bei Bedarf technisches Personal für die Unterstützung der Inbetriebnahme vor Ort entsandt werden, um sicherzustellen, dass die Systeme für die lokalen Netzbedingungen und thermischen Umgebungen korrekt konfiguriert sind.
Der Batteriespeichermarkt in Arizona wird sich weiterentwickeln, aber die zugrunde liegende Logik steht bereits fest: Speicher sind kein bloßes Zubehör zu Solaranlagen mehr. Sie sind die schnellste, flexibelste und am besten finanzierbare Kapazitätsressource, die Gewerbe- und Industriekunden in einem der am schnellsten wachsenden Strommärkte Amerikas zur Verfügung steht.