










Arizona ha pasado de ser un estado prometedor en materia de energía solar a convertirse en el mercado de almacenamiento de energía con mayor crecimiento de Estados Unidos. En el segundo trimestre de 2026, Arizona instaló 6,2 GWh de nueva capacidad de almacenamiento, el mayor despliegue trimestral jamás registrado por ningún estado de EE. UU. Esa cifra trimestral superó los 3,8 GWh de Texas y los 3,6 GWh de California, dos mercados que históricamente han dominado el almacenamiento a escala de red y en el ámbito doméstico. A nivel nacional, el despliegue total de almacenamiento alcanzó los 20,2 GWh en el segundo trimestre de 2026, y 74% de esa capacidad se instaló en estados que votaron a Donald Trump en 2024. Arizona, Texas y Utah lideran ahora la siguiente fase de inversión en infraestructuras energéticas de Estados Unidos.
Para los clientes comerciales e industriales, el momento es aún más específico. Las adiciones de almacenamiento comercial e industrial en EE. UU. alcanzaron los 1,8 GWh en el segundo trimestre de 2026, con una gran proporción vinculada directamente a la carga de los centros de datos. Arizona no se limita a añadir baterías como un complemento posterior a la energía solar. Las empresas de servicios públicos, los desarrolladores y los grandes usuarios finales tratan ahora el almacenamiento como infraestructura central: un activo rápido, programable y de acumulación de ingresos que puede ubicarse detrás de los puntos de interconexión existentes cuando la nueva generación térmica es lenta, costosa o imposible de construir rápidamente.
Este artículo está diseñado como un plano de mercado práctico y una guía técnica para desarrolladores, EPCs, gestores energéticos, operadores de centros de datos, fabricantes y propietarios de bienes raíces comerciales que evalúan el almacenamiento detrás del medidor o delante del medidor en Arizona a finales de 2026. Abarca los datos reales del mercado, el entorno normativo y regulatorio, los puntos de referencia de proyectos recientes, los ocho problemas más urgentes para los clientes, los criterios de selección de tecnología, la economía de los proyectos, las mejores prácticas de adquisición y una sección detallada de preguntas frecuentes.
Es importante destacar que no se trata de una descripción general genérica. Está escrito para profesionales que necesitan actuar en el mercado de Arizona ahora: personas que comparan gabinetes para exteriores con refrigeración líquida frente a contenedores con refrigeración por aire, modelan ahorros por cargos por demanda bajo las tarifas de SRP y APS, evalúan el impacto de la ley HB 2918 o intentan comprender cómo atender cargas de centros de datos bajo el mandato de energía renovable más almacenamiento de la ley HB 2467.
1. Estado del mercado de almacenamiento de energía en Arizona: septiembre de 2026
1.1 El récord del segundo trimestre de 2026
Los 6,2 GWh de nueva capacidad de almacenamiento instalados en Arizona durante el segundo trimestre de 2026 constituyen el mayor despliegue estatal en un solo trimestre de la historia de Estados Unidos. Para ponerlo en contexto, en todo Estados Unidos se instalaron 20,2 GWh en el mismo trimestre. Solo Arizona representó aproximadamente el 31% de toda la capacidad de almacenamiento instalada en Estados Unidos durante ese periodo.
Texas desplegó 3,8 GWh en el segundo trimestre de 2026, mientras que California desplegó 3,6 GWh. Ambos son mercados de almacenamiento maduros con grandes colas de interconexión, contratación sofisticada por parte de las empresas de servicios públicos y estructuras de incentivos comerciales e industriales establecidas. La capacidad de Arizona para superar a ambos estados en un solo trimestre indica un cambio estructural, no una anomalía de un proyecto aislado.
Los impulsores no son principalmente los estándares de cartera de energías renovables ni la política climática. El auge del almacenamiento en Arizona está impulsado por tres condiciones prácticas:
1. La demanda máxima está creciendo más rápido de lo que se puede construir nueva oferta.
Phoenix es una de las áreas metropolitanas de más rápido crecimiento en los Estados Unidos. El crecimiento demográfico, la expansión industrial y, especialmente, el desarrollo de centros de datos están haciendo que las cargas máximas de verano aumenten cada año. La generación térmica tradicional es difícil de autorizar, financiar e interconectar rápidamente.
2. Las colas de interconexión hacen que las nuevas plantas térmicas sean lentas.
Una nueva planta de gas puede tardar años en pasar por la ubicación, la tramitación de permisos, la interconexión y la construcción. Un sistema de almacenamiento de energía mediante baterías a menudo se puede implementar en una subestación existente o detrás de un medidor existente en un plazo de 12 a 24 meses, según el alcance.
3. Las baterías son el activo programable más rápido que los desarrolladores pueden ubicar detrás de los puntos de interconexión existentes.
El almacenamiento no necesita contratos de suministro de combustible, acceso al agua ni permisos de emisiones. Puede proporcionar capacidad, respuesta de frecuencia, rampa y desplazamiento de carga casi inmediatamente después de su energización.
1.2 Especificidades de almacenamiento C&I en el segundo trimestre de 2026
Las adiciones de almacenamiento comercial e industrial (C&I) en EE. UU. alcanzaron los 1,8 GWh en el segundo trimestre de 2026. La mayor fuente individual de nueva carga comercial e industrial son los centros de datos. Arizona es ahora el estado más claro del país para el despliegue combinado de energía solar y almacenamiento, en gran parte debido a que las empresas de servicios públicos y los reguladores han comenzado a tratar el almacenamiento como infraestructura básica en lugar de una tecnología marginal de energía limpia.
El almacenamiento comunitario, comercial e industrial también experimentó un impulso en el primer trimestre de 2026, con 97,7 MW instalados, lo que supone un aumento de 27% respecto al trimestre anterior. Arizona, California, Texas y Hawái registraron los mayores incrementos secuenciales en el primer trimestre de 2026. Se prevé que el segmento CCI crezca un 26% hasta 2031.
Para los clientes comerciales e industriales de Arizona, los números relevantes no son solo los gigavatios-hora. El valor del almacenamiento se mide en cargos por demanda evitados, arbitraje por horario de uso, resiliencia y la capacidad de cumplir con las obligaciones de energía renovable más almacenamiento para instalaciones de alta carga.
2. Por qué Arizona es el nuevo centro de gravedad para el almacenamiento en EE. UU.
El crecimiento del almacenamiento en Arizona no está siendo impulsado por mandatos climáticos agresivos. Está siendo impulsado por el crecimiento de la carga, las limitaciones de la red y la dura economía de la energía máxima.
Phoenix y el área metropolitana del Valle del Salt River están experimentando uno de los crecimientos en la demanda de electricidad más rápidos de los Estados Unidos. Los centros de datos, las fábricas de semiconductores, la fabricación de vehículos eléctricos, los centros logísticos y el desarrollo comercial impulsado por la población compiten por la capacidad. Al mismo tiempo, las empresas de servicios públicos enfrentan presión pública y regulatoria para mantener las tarifas estables y evitar apagones continuos durante el calor extremo.
El almacenamiento resuelve este problema de una manera que las centrales térmicas no pueden. Un sistema de baterías se puede ubicar en una subestación, detrás de un medidor comercial o junto a un centro de datos. Puede cargarse durante las horas de baja demanda y descargarse durante el período de máxima demanda de la última hora de la tarde y la noche. Puede proporcionar servicios a la red y, al mismo tiempo, reducir los cargos por demanda del cliente anfitrión.
Las empresas de servicios públicos de Arizona han reconocido esto. SRP, APS y TEP han lanzado programas de incentivos de almacenamiento o metas de adquisición. SRP ha firmado múltiples contratos de almacenamiento a gran escala, incluidos el BESS Pediment y el proyecto de almacenamiento de energía Flatland. APS está reformando su cola de interconexión, aunque lentamente. TEP cuenta con un programa de incentivos de almacenamiento que paga a los propietarios de baterías por la producción media anual en kW.
El resultado es un mercado donde el almacenamiento ya no es una apuesta de sostenibilidad de nicho. Es el recurso de capacidad predeterminado para una red que necesita infraestructura rápida, flexible y financiable.
3. Política y entorno regulatorio
3.1 Crédito fiscal federal por inversión: El principal motor para C&I
El Crédito Fiscal por Inversión federal sigue siendo el incentivo financiero más importante para el almacenamiento comercial e industrial en Arizona.
Las empresas con ánimo de lucro pueden acogerse a una deducción fiscal por inversión 30% en el marco de la normativa federal vigente. Si se combina con el Sistema Modificado de Amortización Acelerada (MACRS), la reducción efectiva de los costes durante el primer año puede ser considerable. El MACRS permite amortizar los activos de almacenamiento en un plazo de cinco años, lo que acelera los beneficios fiscales y mejora el valor actual neto.
La Sección 48E del Código de Rentas Internas cubre los créditos fiscales por inversión en electricidad limpia para el almacenamiento de baterías comerciales puesto en servicio después del 31 de diciembre de 2024. Esto significa que los proyectos comisionados en 2025 y 2026 se encuentran plenamente dentro del marco de la Sección 48E.
Los créditos de bonificación de las comunidades energéticas pueden añadir otros 10 puntos porcentuales al ITC para proyectos ubicados en comunidades energéticas designadas. Arizona cuenta con zonas que pueden cumplir los requisitos en función del historial de empleo en el sector de los combustibles fósiles o de su condición de terrenos industriales abandonados. Los promotores deben evaluar cuidadosamente si la ubicación de un proyecto se encuentra dentro de una comunidad energética elegible, ya que esos 10% adicionales pueden modificar sustancialmente la rentabilidad del proyecto.
La interacción entre el ITC y el MACRS es muy eficaz. Un sistema de almacenamiento comercial que cumpla los requisitos para el ITC 30% y el MACRS de cinco años puede reducir el coste inicial efectivo entre 35% y 45%, dependiendo de la disposición fiscal del cliente. En el caso de un sistema de $1 millón, esto puede suponer entre $350.000 y $450.000 en beneficios fiscales federales combinados durante los primeros años.
3.2 Política fiscal estatal: Incertidumbre y oportunidad
El entorno fiscal estatal de Arizona para el almacenamiento está en constante cambio.
HB 2918 avanza en la legislatura en 2026. El proyecto de ley pondría fin al trato fiscal especial sobre la propiedad para grandes proyectos de energía renovable, incluidos la energía eólica, la solar y el almacenamiento de baterías asociado. Requeriría que estos proyectos paguen impuestos locales sobre la propiedad significativamente más altos. El proyecto de ley cambia la forma en que se valora el equipo de energía renovable y almacenamiento para fines del impuesto sobre la propiedad.
El proyecto de ley HB 2918 está dirigido principalmente a proyectos a escala de servicios públicos, pero su orientación política también es importante para los clientes comerciales e industriales (C&I). Si los activos solares y de almacenamiento a gran escala enfrentan impuestos a la propiedad más altos, es probable que la industria experimente una presión al alza en los precios de los acuerdos de compra de energía, cambios en la ubicación de los proyectos o un cambio hacia configuraciones detrás del contador que se valoran de manera diferente. Los clientes de C&I deben modelar la sensibilidad a los cambios en los impuestos a la propiedad al evaluar la economía del almacenamiento a largo plazo.
HB 2467 crea nuevos requisitos para los centros de datos informáticos. Los centros de datos deben utilizar electricidad procedente de energías renovables combinada con almacenamiento en baterías, y el proyecto de ley también limita el uso de agua para refrigeración. Esto es una respuesta directa al crecimiento explosivo de los centros de datos en el área metropolitana de Phoenix y a las limitaciones de agua a largo plazo del estado. El proyecto de ley HB 2467 entra en vigor para las nuevas obligaciones a partir del 31 de diciembre de 2026, lo que lo convierte en un factor de planificación inmediato para cualquier operador de centros de datos en Arizona.
El proyecto de ley propuesto por el representante Cavero es más favorable para el almacenamiento. El proyecto de ley ampliaría las exenciones del impuesto sobre las ventas y del impuesto sobre el uso para los equipos de almacenamiento de energía, abarcando instalaciones residenciales, comerciales e industriales. También propone una deducción fiscal 10% en el impuesto sobre la renta para los equipos solares comerciales entre 2031 y 2038, con límites máximos y un traspaso a ejercicios anteriores de cinco años. De aprobarse, esto reduciría aún más el coste de instalación de los sistemas solares comerciales con almacenamiento en Arizona.
3.3 Programas de incentivos de servicios públicos
Las empresas de servicios públicos de Arizona han desarrollado varios programas de almacenamiento dirigidos al sector comercial e industrial (C&I).
- Programa de Socios de Baterías de SRPLos clientes de SRP que participan en una planta de energía virtual, o VPP, pueden recibir incentivos financieros por permitir que la empresa de servicios públicos active sus baterías durante eventos de la red eléctrica.
- Piloto de incentivo de almacenamiento de energía de APSAPS ofrece un mecanismo de participación en VPP similar para clientes comerciales y residenciales.
- Programa de Incentivos para el Almacenamiento de Energía de TEP: Tucson Electric Power paga a los propietarios de baterías aproximadamente $120 al año por cada kW de potencia media generada.
- Piloto de almacenamiento para el servicio general grande de APSAPS ha abierto un programa piloto de almacenamiento para grandes clientes comerciales, el cual se puede combinar con otras fuentes de valor.
Estos programas no son idénticos. Difieren en los requisitos de despacho, el cálculo de incentivos, la duración del contrato y la elegibilidad. Los clientes comerciales e industriales deben evaluarlos en el contexto de su propio perfil de carga y tolerancia al riesgo.
3.4 Reforma de interconexión: El cuello de botella
La interconexión es el mayor desafío individual al que se enfrenta el desarrollo de almacenamiento en Arizona. Actualmente, Arizona recibe una calificación de “B” en los procedimientos de interconexión de almacenamiento. Eso es mejor que en muchos estados, pero no es una “A” por alguna razón.
La reforma de la cola de interconexión de APS ha llevado más tiempo de lo previsto. El CO Bar Complex, un proyecto de energía solar de 1,2 GW con 4 GWh de almacenamiento, tenía previsto inicialmente entrar en funcionamiento en la segunda mitad de 2026, pero se ha retrasado debido a la reforma de la cola de APS. No se trata de un caso aislado. En todo Estados Unidos, las colas de interconexión suelen tardar ahora más de cinco años. En algunas regiones, la espera se alarga hasta los siete años. Aproximadamente el 80% de los proyectos que se incorporan a las colas de interconexión acaban retirándose.
Para los clientes comerciales e industriales (C&I), el problema de la interconexión es ligeramente diferente. Los proyectos detrás del medidor a menudo pueden avanzar más rápido que los proyectos frente al medidor porque no requieren el mismo proceso de estudio a nivel de transmisión. Sin embargo, cualquier sistema con capacidad de exportación o proyecto grande que requiera una revisión de interconexión por parte de la empresa de servicios públicos aún puede enfrentar retrasos.
4. Panorama reciente de proyectos en Arizona
4.1 Proyectos de almacenamiento a gran escala
La siguiente tabla resume los principales proyectos de almacenamiento en Arizona recientemente completados, en construcción o anunciados a partir de septiembre de 2026.
| Proyecto | Tamaño | Características principales |
| Pediment BESS | 250 MW / 1.000 MWh | Desarrollado por Aypa Power para SRP; puesta en marcha en junio de 2026; ubicado en el Corredor Tecnológico Elliot Road de Mesa |
| Almacenamiento de Energía Flatland | 200 MW / 800 MWh | Desarrollado por EDP para SRP; entrada en servicio en junio de 2026; el BESS más grande de EDP a nivel mundial |
| Proyecto Sterling | 360 MW / 1,4 GWh | Tesla y ContourGlobal; inicio de construcción en 2026; entrada en funcionamiento prevista para 2028 |
| Centro de Energía Limpia Pioneer | solar de 300 MW + BESS de 300 MW / 1.200 MWh | Fluence proporciona tecnología de almacenamiento; su puesta en marcha está prevista para abril de 2027 |
| Complejo de bares CO | 1,2 GW solar + 4 GWh de almacenamiento | Enlight; el complejo solar con almacenamiento más grande de Arizona; retrasado por la reforma de la cola de interconexión de APS |
| Centro de Energía Maricopa | almacenamiento de 2.200 MWh | Copia Power; el mayor proyecto solar con almacenamiento de Arizona; finalización por fases 2026–2027 |
| Proyecto Avantus Kitt | 100 MW solar + 400 MWh de almacenamiento | Más de $300 millones de financiación; se prevé que esté disponible en línea a finales de 2026 |
| Longroad Sun Pond | 111 MWdc solar + 340 MWh de almacenamiento | Entra en servicio en mayo de 2026 |
| Segunda Fase de Aypa Power | 250 MW / 2.000 MWh | contrato SRP; entrada en funcionamiento prevista para diciembre de 2028 |
| Energy Dome × SRP | 19 MW / 190 MWh | Almacenamiento de larga duración basado en CO₂; colaboración con Google |
Estos proyectos muestran la magnitud de la cartera de almacenamiento de Arizona. Pero también ponen de relieve un punto crítico: los grandes proyectos conectados a la red son cada vez más complejos, requieren mucha inversión y están sujetos a riesgos de interconexión.
4.2 Proyectos de almacenamiento comercial e industrial
Los proyectos comerciales e industriales (C&I) en Arizona son más pequeños, pero a menudo de mayor valor por kilovatio-hora porque reducen directamente los costos de la electricidad minorista.
| Proyecto | Tamaño | Características principales |
| Acería Nucor Kingman | 50 MW / 200 MWh | El sistema de almacenamiento C&I detrás del medidor más grande de Arizona; Tesla Megapack |
| Fase 2 de Nucor | solar de 25 MW | Proyecto de continuación en 2026 para reducir aún más los costos de energía diurna |
| Proyecto Solar + Almacenamiento Qcells | 372 MW | Anunciado en julio de 2026 |
| Strata Clean Energy | 2 GWh+ en operación o construcción | cartera de desarrollo de 5 GW en Arizona |
La instalación de Nucor en Kingman es especialmente instructiva. Un sistema de almacenamiento detrás del medidor de 50 MW / 200 MWh es enorme para los estándares comerciales e industriales. Demuestra que los grandes clientes industriales en Arizona consideran el almacenamiento como una herramienta fundamental de gestión de costos, no como un gesto de sostenibilidad.
El gasoducto de proyectos en Arizona de Strata Clean Energy incluye casi 2 GW de desarrollo de centros de datos. Esa es una clara señal de que los mandatos de energía renovable más almacenamiento para centros de datos se están traduciendo en actividad de adquisición real.
5. Ocho problemas principales de los clientes y cómo el almacenamiento los aborda
Los siguientes ocho problemas definen la oportunidad de almacenamiento comercial e industrial en Arizona en 2026. Cualquier desarrollador, EPC o proveedor de equipos que quiera ganar negocio en este mercado debe poder hablar de estos temas con especificidad.
Problema 1: Explosión de carga en centros de datos y el mandato de energía renovable más almacenamiento
El auge de los centros de datos en Arizona es la mayor fuente nueva de demanda de electricidad en el estado. Phoenix es ahora uno de los principales mercados de centros de datos en EE. UU., impulsado por la computación en la nube, el entrenamiento e inferencia de IA, y la coubicación empresarial.
El proyecto de ley HB 2467 exige que los centros de datos utilicen electricidad procedente de energía renovable combinada con almacenamiento en baterías a partir del 31 de diciembre de 2026. El proyecto de ley también limita el uso de agua para refrigeración, lo que crea una segunda capa de cumplimiento en un estado donde el agua es escasa.
Para los operadores de centros de datos, este no es un objetivo de sostenibilidad voluntario. Es un requisito legal con plazos de cumplimiento. El almacenamiento es la tecnología facilitadora porque la energía solar por sí sola no puede coincidir con el perfil de carga 24/7 de un centro de datos. Un sistema de energía solar con almacenamiento dimensionado adecuadamente puede trasladar la generación solar diurna a las horas de la tarde y la noche, estabilizar la producción renovable y reducir la dependencia de la energía de la red durante los períodos de máxima demanda.
La cartera de desarrollo de centros de datos de casi 2 GW de Strata Clean Energy en Arizona muestra que los desarrolladores ya están respondiendo a este mandato. Para los proveedores de equipos, la oportunidad consiste en ofrecer bloques de almacenamiento escalables y repetibles que puedan implementarse rápidamente e integrarse con la nueva generación solar.
Problema 2: Cargos por demanda máxima en verano, que representan entre el 30 y el 50% de la factura
Los clientes comerciales de Arizona se enfrentan a unas de las tarifas por demanda máxima en verano más elevadas del país. Estas tarifas pueden suponer entre el 30% y el 50% de la factura eléctrica comercial. El periodo de máxima demanda en verano, de las 15:00 a las 20:00 horas, resulta especialmente oneroso.
Los clientes de SRP pueden obtener un valor de la batería de entre $150 y $180 por kWh al año en determinadas estructuras tarifarias. Una batería controlada adecuadamente puede reducir la demanda máxima en kW entre 45% y 55%, evitando así los recargos por picos de verano de hasta $25,50 por kW. Los planes comerciales de APS imponen un recargo por demanda máxima en verano de $6,994 por kW, pero el impacto total en la factura puede ser mucho mayor cuando se combina con los recargos por consumo de energía y los mecanismos de escalonamiento.
La frase clave aquí es “controlada adecuadamente.” La reducción de los cargos por demanda requiere una previsión de carga precisa, una respuesta de descarga rápida y un modelado de tarifas de servicios públicos. Una batería que no se despacha correctamente puede perder la ventana de pico o exportar en el momento equivocado.
Problema 3: Listas de espera de interconexión de 5 a 7 años
En todo EE. UU., las colas de interconexión tardan más de cinco años, y en algunas regiones de cinco a siete años. Arizona está mejor que el promedio, pero aún enfrenta desafíos importantes. La reforma de la cola de APS ha tardado más de lo esperado, lo que ha causado retrasos en grandes proyectos como el Complejo CO Bar.
Para los clientes comerciales e industriales, la respuesta más práctica es centrarse en los sistemas detrás del contador que evitan por completo la cola de transmisión. Una batería detrás del contador que no exporta a la red a menudo se puede implementar sin un estudio de interconexión prolongado, aunque todavía se requiere la revisión de la empresa de servicios públicos.
La segunda respuesta consiste en utilizar productos de almacenamiento modulares y preingenierizados que se puedan implementar rápidamente una vez obtenida la aprobación de interconexión. Los sistemas en contenedores y gabinetes para exteriores se pueden instalar en semanas, no en años, si el sitio y la interconexión están listos.
Problema 4: Reforma del impuesto predial y rendimiento de las inversiones de la ley HB 2918
El proyecto de ley HB 2918 pondría fin al trato fiscal especial sobre la propiedad para grandes proyectos renovables y de almacenamiento. Aunque el proyecto de ley está dirigido principalmente a activos a escala de servicios públicos, su dirección genera incertidumbre para todas las inversiones en almacenamiento.
Los clientes comerciales e industriales (C&I) deben modelar explícitamente la sensibilidad al impuesto sobre la propiedad. Un cambio en el valor tasado puede reducir los ahorros a largo plazo en varios puntos porcentuales. La mejor mitigación es trabajar con asesores fiscales que comprendan el tratamiento cambiante de Arizona en cuanto al almacenamiento de energía y estructurar los proyectos de manera que los beneficios fiscales se materialicen de forma temprana.
Problema 5: Calor extremo y rendimiento de equipos para exteriores
Phoenix registra habitualmente temperaturas de verano superiores a 115 °F, o 46 °C. Esto no es una preocupación teórica para los sistemas de baterías. Las altas temperaturas ambientales reducen la eficiencia de carga y descarga, aceleran la degradación y aumentan las cargas de gestión térmica.
Los productos de almacenamiento para exteriores deben utilizar componentes clasificados para altas temperaturas, gestión térmica activa y carcasas robustas. Los sistemas refrigerados por líquido generalmente funcionan mejor en calor extremo que los sistemas refrigerados por aire porque mantienen un control más estricto de la temperatura de las celdas. Sin embargo, la refrigeración líquida también añade complejidad y requisitos de mantenimiento.
Para los proyectos C&I en Arizona, la elección correcta del producto es fundamental. Un sistema que funciona bien en un clima costero templado puede fallar prematuramente o tener un rendimiento inferior en Phoenix.
Problema 6: Financiación de proyectos para almacenamiento C&I
Los grandes proyectos de almacenamiento de Arizona han conseguido una financiación considerable. Pediment BESS ha conseguido $398 millones. Aypa Power ha obtenido una línea de crédito para la construcción de una planta de almacenamiento de $1.5 mil millones. Avantus Kitt ha recaudado más de $300 millones. Pero se trata de proyectos a escala industrial con contratos a largo plazo y compradores con calificación de inversión.
Los clientes comerciales e industriales (C&I) pequeños y medianos no tienen el mismo acceso al capital. Necesitan proveedores de equipos y desarrolladores que puedan ofrecer opciones de adquisición flexibles, como arrendamientos, acuerdos de compra de energía o compras por etapas. También necesitan sistemas que puedan financiarse bajo condiciones de préstamos comerciales estándar sin requerir un PPA a escala de servicio público.
Problema 7: Restricciones de agua y refrigeración de centros de datos
El proyecto de ley HB 2467 limita el uso de agua de refrigeración para los centros de datos. En Arizona, el agua ya es un recurso crítico. Los centros de datos tradicionales refrigerados por agua se enfrentan a una creciente presión regulatoria y reputacional.
El almacenamiento no es un reemplazo directo de la refrigeración, pero es una parte facilitadora de la solución de energía renovable más almacenamiento que los centros de datos deben adoptar. La combinación de energía solar y almacenamiento también puede alimentar sistemas de TI refrigerados por aire o por líquido de manera más limpia. Para los desarrolladores de centros de datos, la restricción hídrica refuerza la necesidad de integrar el almacenamiento en la fase de diseño, y no como una modificación posterior.
Problema 8: Crecimiento del mercado de CCI de 26% hasta 2031
Se prevé que el mercado estadounidense de almacenamiento comunitario, comercial e industrial crezca un 26% hasta 2031. Las instalaciones de CCI en el primer trimestre de 2026 alcanzaron los 97,7 MW, lo que supone un aumento del 27% respecto al trimestre anterior. Arizona, California, Texas y Hawái registraron los mayores incrementos respecto al trimestre anterior.
A pesar de este crecimiento, el almacenamiento C&I sigue siendo mucho más pequeño que el almacenamiento a escala de red. Eso significa que el mercado está menos saturado, pero también significa que los clientes necesitan más educación y una propuesta de valor más clara. Los ganadores en este segmento serán las empresas que puedan ofrecer soluciones sencillas, financiables y repetibles, no proyectos de ingeniería a medida.
6. Selección de tecnología para proyectos C&I en Arizona
6.1 Refrigeración líquida vs. refrigeración por aire
El calor extremo de Arizona hace que la gestión térmica sea un criterio de selección de primer orden.
Los sistemas refrigerados por líquido ofrecen varias ventajas:
- Temperaturas de las celdas más uniformes, lo que reduce la degradación.
- Mayor capacidad de potencia continua en altas temperaturas ambientales.
- Mejor rendimiento durante las ventanas de descarga máxima en verano.
- Menor huella por megavatio-hora.
Los sistemas enfriados por aire suelen ser más sencillos y económicos al principio, pero pueden reducir su rendimiento (derate) con calor extremo y requieren más espacio libre para el flujo de aire. En Phoenix, un contenedor enfriado por aire puede necesitar capacidad de HVAC adicional para mantener temperaturas internas aceptables, lo que reduce la eficiencia de ida y vuelta.
Para aplicaciones comerciales e industriales detrás del medidor donde el espacio es limitado y el rendimiento en verano es crítico, los gabinetes para exteriores refrigerados por líquido son cada vez más preferidos.
6.2 Gabinetes para exteriores frente a contenedores
Los sistemas de gabinetes para exteriores son modulares, más fáciles de permutar y más rápidos de implementar. Se pueden colocar sobre plataformas de hormigón o grava compactada, y no requieren la misma preparación del sitio que los sistemas de contenedores completos. Para una carga comercial de 100 kW a 250 kW, un gabinete para exteriores refrigerado por líquido puede ser un bloque de construcción práctico.
Para cargas más grandes o de mayor duración, los sistemas en contenedores ofrecen una mayor densidad de energía. Un contenedor refrigerado por líquido de 20 pies puede proporcionar de 3 MWh a 5 MWh de capacidad, mientras que un contenedor refrigerado por aire de 40 pies puede proporcionar de 1 MWh a 2 MWh.
La elección correcta depende del perfil de carga del cliente, el espacio disponible, el límite de interconexión y el entorno térmico.
6.3 Sistemas híbridos solares con almacenamiento
Arizona cuenta con algunos de los mejores recursos solares de los Estados Unidos. Combinar la energía solar con el almacenamiento permite a los clientes generar electricidad diurna de bajo costo y trasladarla a la ventana de máxima demanda. Un sistema híbrido también puede proporcionar resiliencia durante los apagones de la red si está configurado para el funcionamiento en isla.
Para grandes instalaciones comerciales e industriales, un sistema solar híbrido de 500 kW combinado con almacenamiento puede compensar una parte significativa del consumo energético anual y reducir la demanda máxima. Este tipo de sistema es especialmente relevante para centros de datos, fabricantes e instalaciones logísticas que operan durante el día y necesitan energía firme por la noche.
Al evaluar sistemas híbridos, los clientes comerciales e industriales deben buscar productos que integren inversores fotovoltaicos, inversores de baterías y controles en una sola arquitectura. Esto reduce el riesgo de integración y mejora la precisión del despacho.
7. Consideraciones sobre el producto para el mercado de Arizona
Si bien este artículo no es un catálogo de productos, varias categorías de equipos son especialmente relevantes para los proyectos comerciales e industriales (C&I) en Arizona a finales de 2026.
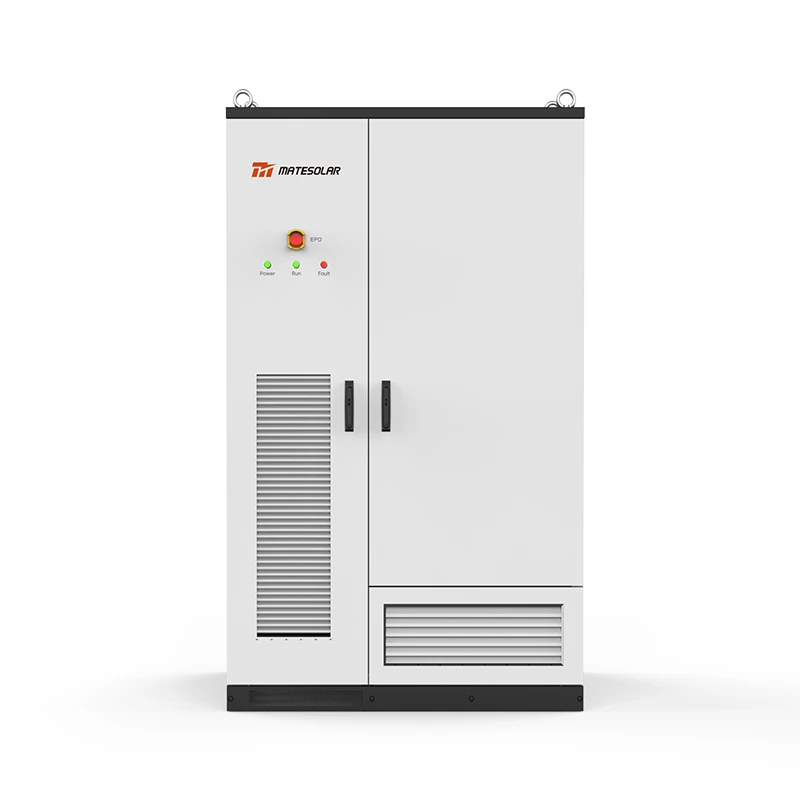
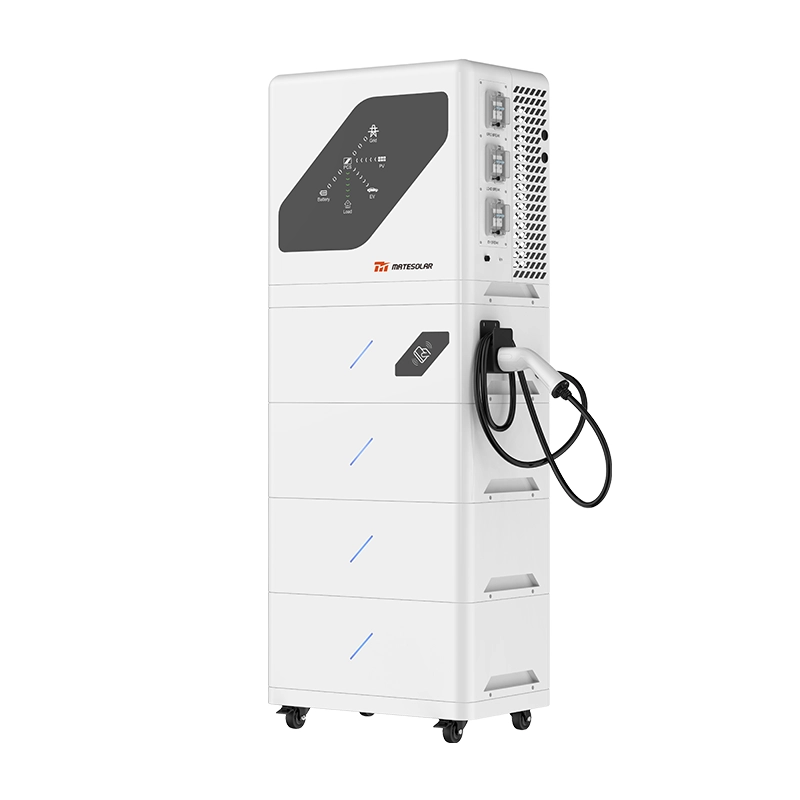
Para la demanda comercial e industrial (C&I) grande y de alta eficiencia, un sistema solar híbrido como el Sistema solar híbrido comercial de 500 kW puede combinar la generación fotovoltaica y la gestión del almacenamiento en una sola arquitectura. Este tipo de sistema es muy adecuado para plantas de fabricación, grandes centros comerciales, cargas auxiliares de centros de datos e instalaciones de procesamiento agrícola que necesitan reducir tanto los cargos por energía como por demanda.
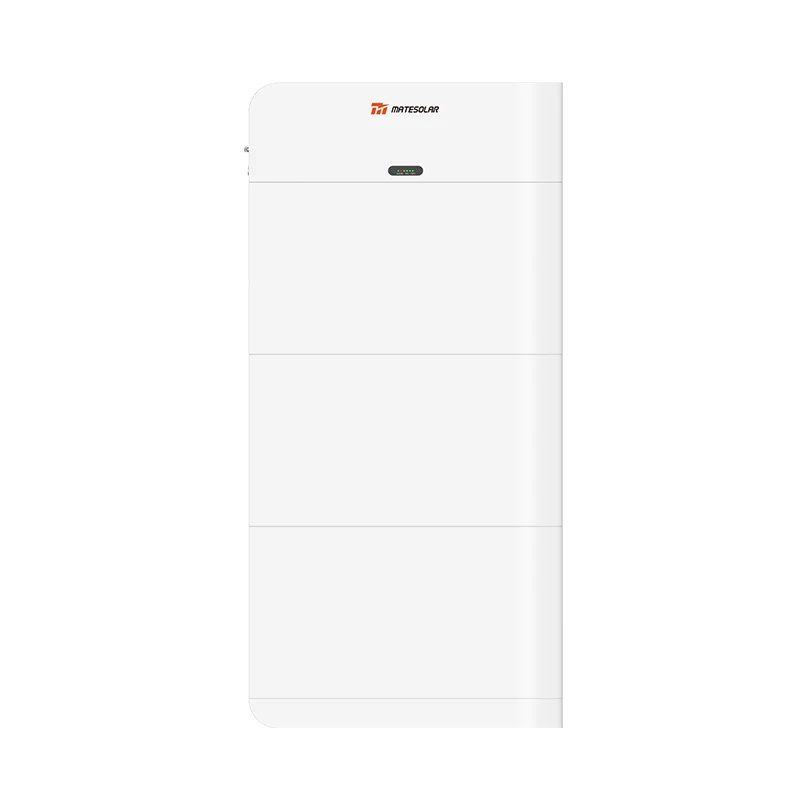
Para aplicaciones detrás del contador donde el espacio es limitado y el calor del verano es extremo, los sistemas de gabinetes para exteriores refrigerados por líquido son cada vez más la opción predeterminada. El Sistema de almacenamiento de energía en gabinete exterior refrigerado por líquido de 100 kW/232 kWh y 125 kW/261 kWh ofrece escala modular, rendimiento a alta temperatura y un despliegue rápido sin el trabajo de obra necesario para los sistemas completos en contenedores. Estos gabinetes son particularmente útiles para sitios comerciales que necesitan reducir entre 100 kW y 250 kW de carga pico.
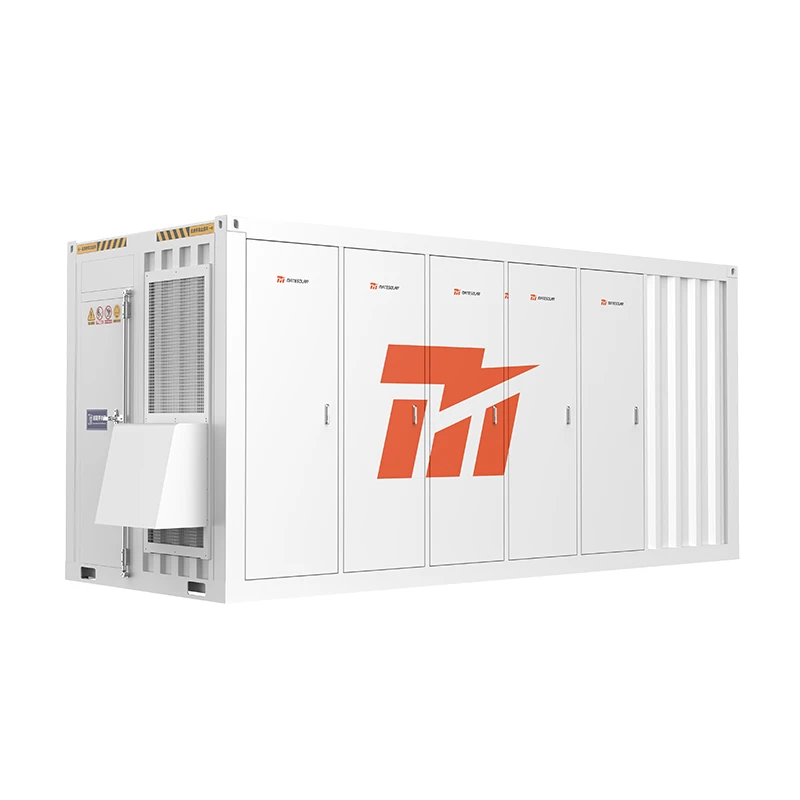
Para los clientes comerciales e industriales (C&I) más grandes o carteras de múltiples sitios, los sistemas en contenedores refrigerados por aire siguen siendo una opción probada, especialmente donde el costo por kilovatio-hora es el factor principal y se dispone de espacio en el sitio. El Sistema de almacenamiento de energía en contenedor 40 pies 1 MWh 2 MWh refrigerado por aire es una solución fácil de implementar para clientes que necesitan almacenamiento de mayor duración en un espacio estandarizado.
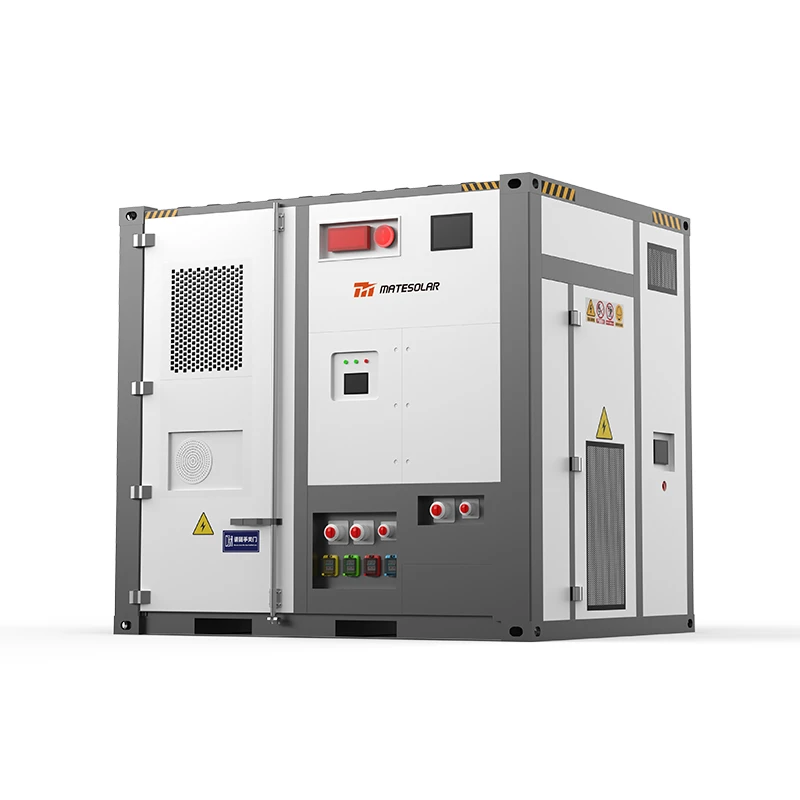
Para una máxima densidad y rendimiento en verano, un Sistema de almacenamiento de energía en contenedores de refrigeración líquida de 20 pies 3MWh 5MWh proporciona significativamente más energía por pie cuadrado que las alternativas enfriadas por aire. Esto es especialmente importante en el área metropolitana de Phoenix, donde los costos inmobiliarios y las limitaciones de espacio están aumentando.
El punto clave no es que un solo producto se adapte a todos los proyectos. El punto clave es que los clientes comerciales e industriales de Arizona deben hacer coincidir el sistema de gestión térmica, el formato físico y la relación entre potencia y energía con su perfil de carga real, las condiciones del sitio y la tarifa de servicios públicos.
8. Modelado económico y acumulación de valor
8.1 Flujos de valor primarios
Los proyectos de almacenamiento C&I en Arizona pueden combinar múltiples fuentes de valor:
| Flujo de valor | Descripción | Impacto típico en Arizona |
| Reducción de la tarifa a la demanda | Descarga durante las ventanas de máxima demanda de la red para reducir los kW máximos facturados | Entre 30 y 501 TP3T de reducción en la factura, dependiendo de la tarifa |
| Arbitraje por hora de uso | Cargue durante las horas de menor costo y valle; descargue durante las horas de mayor costo y pico | $150–$180/kWh/año para los clientes de SRP en determinados casos |
| Autoconsumo solar | Desviar el exceso de generación solar a las horas de la tarde | Aumenta el costo de energía evitado |
| Resiliencia / respaldo | Proporcionar energía durante los cortes de red | Difícil de cuantificar pero de alto valor para cargas críticas |
| participación en VPP | Inscríbase en los programas de SRP, APS o TEP | 1 TP4T120/kW/año u otros pagos incentivadores |
| ITC federal + MACRS | Reducir el costo instalado y acelerar la depreciación | 30% ITC más MACRS de cinco años |
| Bonificación de comunidad energética | ITC adicional de 10%, si se cumplen los requisitos | Puede mejorar sustancialmente los rendimientos |
8.2 Ahorros Ilustrativos en la Tarifa por Demanda
Imaginemos un cliente comercial de Phoenix con una demanda máxima de 500 kW y un recargo por demanda máxima en verano de $25,50 por kW, según una tarifa de SRP. Si un sistema de almacenamiento puede reducir la demanda máxima en 50%, la demanda evitada es de 250 kW.
- Demanda máxima de verano evitada: 250 kW × $25,50 = $6.375 al mes
- Durante cuatro meses de verano: $25 500 al año
- Si ese mismo cliente consigue además un ahorro por arbitraje de tarifas por franjas horarias de $150 por kWh al año con un sistema de baterías de 250 kWh, eso supone un valor adicional de $37 500 al año, en función de la frecuencia de despacho y la estructura tarifaria.
Estas son cifras simplificadas, pero ilustran por qué el almacenamiento C&I en Arizona puede ofrecer fuertes rendimientos incluso antes de considerar la resiliencia o los pagos por VPP.
8.3 Consideraciones sobre el periodo de recuperación
Los proyectos típicos de almacenamiento comercial e industrial (C&I) en Arizona pueden lograr la recuperación de la inversión en un plazo de tres a siete años, dependiendo de la estructura de tarifas, el costo del sistema, la monetización del crédito fiscal a la inversión (ITC) y la estrategia de despacho. Los proyectos más atractivos son aquellos que cuentan con:
- Cargos por demanda máxima en pleno verano.
- Cargas constantes por la tarde y por la noche.
- Generación solar gestionable.
- Acceso a programas VPP.
- Cumple los requisitos para beneficiarse del crédito fiscal a la inversión (ITC) 30% en su totalidad y del MACRS.
Los proyectos que no tienen cargos por alta demanda o que no pueden despachar de manera confiable durante los períodos de máxima demanda de la empresa de servicios públicos tendrán períodos de amortización más largos.
9. Mejores prácticas de adquisición e implementación
9.1 Comience con la tarifa de servicios públicos
Antes de seleccionar cualquier producto de batería, el cliente debe entender la tarifa de servicios públicos exacta. SRP, APS y TEP tienen diferentes ventanas de tarifa pico, estructuras de cargos por demanda y reglas de programas VPP. Un sistema optimizado para SRP puede no ser óptimo para APS.
9.2 Modelar el perfil de carga real
Una batería solo es valiosa si se descarga en el momento adecuado. Un cliente con un perfil de carga plano 24/7 puede tener menor potencial de reducción de cargos por demanda que un cliente con un pico pronunciado por la tarde. Los datos de intervalos de carga deben recopilarse durante al menos 12 meses si es posible.
9.3 Diseño para el pico de verano
El mercado de almacenamiento de Arizona alcanza su punto máximo en verano. Los sistemas deben dimensionarse y refrigerarse para rendir al máximo rendimiento durante las tardes de julio y agosto. Este no es el momento para suposiciones optimistas de reducción de potencia.
9.4 Planificación para la interconexión temprana
Incluso los proyectos detrás del contador requieren revisión de la empresa de servicios públicos. Los clientes deben presentar las solicitudes de interconexión lo antes posible y crear un margen en el cronograma para los retrasos de la empresa de servicios públicos.
9.5 Elija equipos modulares y probados
El mercado de Arizona está creciendo rápidamente, pero también es implacable. Los equipos que funcionan en climas más templados pueden fallar en Phoenix. Los compradores deben dar prioridad a una gestión térmica probada, componentes de alta temperatura y proveedores con experiencia comprobada en entornos desérticos.
9.6 Incorporar la O&M desde el primer día
El almacenamiento es un activo operativo, no un dispositivo que se instala y se olvida. Los clientes necesitan supervisión remota, alarmas de rendimiento y un plan de mantenimiento claro. Los sistemas de gestión térmica, en particular, requieren inspecciones periódicas en entornos polvorientos y de alta temperatura.
10. Preguntas frecuentes
10.1 ¿Cuál es el estado actual del mercado de almacenamiento de energía de Arizona?
Arizona instaló 6,2 GWh de nueva capacidad de almacenamiento en el segundo trimestre de 2026, lo que supone el mayor despliegue en un solo trimestre de la historia de Estados Unidos. El estado superó a Texas y California y representó aproximadamente el 31% del total de la capacidad de almacenamiento instalada en Estados Unidos durante ese trimestre.
10.2 ¿Cuántos sistemas de almacenamiento C&I se instalaron en los EE. UU. en el segundo trimestre de 2026?
Las adiciones de almacenamiento C&I en EE. UU. alcanzaron los 1,8 GWh en el segundo trimestre de 2026. Una gran parte de esto estuvo vinculada a las cargas de los centros de datos, lo que refleja los crecientes mandatos de energías renovables más almacenamiento en estados como Arizona.
10.3 ¿Cuál es el ITC federal para el almacenamiento comercial en 2026?
Las empresas con ánimo de lucro pueden acogerse a una deducción fiscal por inversión 30% en virtud del artículo 48E. La amortización de cinco años según el método MACRS puede combinarse con la deducción fiscal por inversión (ITC) para reducir el coste efectivo del sistema. Las bonificaciones por comunidad energética pueden suponer 10 puntos porcentuales adicionales.
10.4 ¿Qué es el HB 2918 y cómo afecta al almacenamiento?
El proyecto de ley HB 2918 pondría fin al trato fiscal preferencial sobre la propiedad para grandes proyectos renovables y de almacenamiento. Está dirigido principalmente a activos a escala de servicios públicos, pero genera incertidumbre para el mercado de almacenamiento en general. Los clientes comerciales e industriales (C&I) deben modelar la sensibilidad al impuesto sobre la propiedad.
10.5 ¿Qué exige el proyecto de ley HB 2467 para los centros de datos?
El proyecto de ley HB 2467 exige que los centros de datos utilicen electricidad procedente de energía renovable combinada con almacenamiento en baterías a partir del 31 de diciembre de 2026. También limita el uso de agua para refrigeración, lo cual es un problema importante en Arizona.
10.6 ¿Qué servicios públicos de Arizona ofrecen incentivos de almacenamiento?
SRP ofrece el Programa de Colaboración en Baterías; APS, un programa piloto de incentivos para el almacenamiento de energía y un programa piloto de almacenamiento a gran escala para el servicio general; y TEP, un programa de incentivos para el almacenamiento de energía que paga aproximadamente $120 al año por cada kW de potencia media.
10.7 ¿Qué tan graves son los cargos por demanda de verano en Arizona?
Los recargos por demanda pueden representar entre 30% y 50% de una factura eléctrica comercial en Arizona. Los recargos por demanda en horas punta de verano de SRP pueden alcanzar los $25,50 por kW, y los planes comerciales de APS aplican un recargo por demanda en horas punta de verano de $6,994 por kW.
10.8 ¿Cuál es la mejor tecnología de almacenamiento para el calor extremo de Arizona?
Los sistemas refrigerados por líquido generalmente funcionan mejor en calor extremo porque mantienen un control más estricto de la temperatura de las celdas. Los gabinetes refrigerados por líquido para exteriores son muy adecuados para aplicaciones comerciales e industriales (C&I) donde el rendimiento en verano es crítico.
10.9 ¿Cuánto tiempo tarda la interconexión en Arizona?
Arizona recibe una calificación de “B” por sus procedimientos de interconexión de almacenamiento. La reforma de la cola de APS ha sido lenta y algunos proyectos grandes se han retrasado. Los proyectos detrás del medidor a menudo pueden avanzar más rápido que los proyectos frente al medidor.
10.10 ¿Puede el almacenamiento ayudar a los centros de datos a cumplir con los límites de agua?
El almacenamiento no reduce directamente el uso de agua, pero es una parte obligatoria del mandato de energía renovable más almacenamiento bajo el proyecto de ley HB 2467. Los sistemas solares con almacenamiento pueden alimentar diseños de centros de datos enfriados por aire o que utilizan el agua de manera más eficiente.
10.11 ¿Cuáles son los principales proyectos de almacenamiento a gran escala en Arizona?
Los proyectos recientes incluyen Pediment BESS (250 MW / 1.000 MWh), Flatland Energy Storage (200 MW / 800 MWh), Project Sterling (360 MW / 1,4 GWh) y CO Bar Complex (1,2 GW solar + 4 GWh de almacenamiento).
10.12 ¿Cuál es el mayor proyecto de almacenamiento C&I detrás del medidor en Arizona?
La acería Nucor Kingman cuenta con un sistema Tesla Megapack de 50 MW / 200 MWh, el mayor sistema de almacenamiento comercial e industrial detrás del medidor en Arizona.
10.13 ¿Qué tan rápido está creciendo el mercado de almacenamiento CCI?
Se prevé que el mercado estadounidense de almacenamiento comunitario, comercial e industrial crezca un 26% hasta 2031. Las instalaciones de CCI en el primer trimestre de 2026 alcanzaron los 97,7 MW, lo que supone un aumento del 27% respecto al trimestre anterior.
10.14 ¿Pueden los clientes comerciales e industriales (C&I) pequeños y medianos obtener financiación para almacenamiento?
La financiación es más difícil para los clientes comerciales e industriales (C&I) más pequeños que para los promotores a escala de servicios públicos. Sin embargo, los arrendamientos, los acuerdos de compra de energía (PPA) y los programas de financiación de proveedores de equipos están cada vez más disponibles. Los clientes deben evaluar múltiples estructuras.
10.15 ¿Cuál es el período de recuperación típico para el almacenamiento comercial e industrial (C&I) en Arizona?
El periodo de recuperación suele oscilar entre tres y siete años, dependiendo de la estructura de tarifas, el costo del sistema, la monetización del ITC y la estrategia de despacho. Los proyectos con altos cargos por demanda y participación en VPP pueden lograr retornos más rápidos.
11. Perspectiva estratégica para los próximos 24 meses
Es poco probable que el mercado de almacenamiento de Arizona se desacelere en 2027. Los impulsores fundamentales —el crecimiento de la carga, los mandatos de los centros de datos, las limitaciones de interconexión y la demanda máxima de verano— son estructurales, no cíclicos.
Varios acontecimientos darán forma a la siguiente fase:
- La reforma de interconexión determinará qué tan rápido pueden avanzar los grandes proyectos. Si APS y otras empresas de servicios públicos logran agilizar sus colas, la cartera de proyectos se acelerará. De lo contrario, más desarrolladores se trasladarán a proyectos detrás del contador y a nivel de distribución.
- El cumplimiento de la ley HB 2467 obligará a los operadores de centros de datos a adquirir almacenamiento a gran escala. Esto creará una nueva clase de compradores solventes de almacenamiento C&I con perfiles de carga a largo plazo.
- HB 2918 clarificará el tratamiento del impuesto sobre la propiedad. Dependiendo del idioma final, es posible que se trasladen más proyectos detrás del medidor o hacia diferentes estructuras de propiedad.
- La tecnología seguirá orientándose hacia la refrigeración líquida en los mercados desérticos. La brecha de rendimiento entre los sistemas refrigerados por líquido y por aire se amplía a altas temperaturas ambientales.
- Los programas de VPP cobrarán más valor. A medida que las empresas de servicios públicos integran más almacenamiento distribuido, la capacidad de agregar y despachar baterías comerciales e industriales creará fuentes de ingresos adicionales.
Para los proveedores de equipos, desarrolladores y EPC, la estrategia ganadora es ofrecer productos estandarizados y resistentes al calor que puedan implementarse rápidamente y financiarse fácilmente. Para los clientes C&I, la estrategia ganadora es modelar tarifas reales, despachar para el pico de verano y elegir equipos que sobrevivan al clima de Arizona.
12. Conclusión
Arizona en septiembre de 2026 es el mercado de almacenamiento de energía comercial e industrial más importante de Estados Unidos. El trimestre récord de 6,2 GWh del estado no es una casualidad. Es el resultado de un crecimiento implacable de la carga, una red que necesita capacidad rápida y mandatos políticos que exigen renovables más almacenamiento para las instalaciones que más energía consumen.
Para los clientes comerciales e industriales (C&I), la oportunidad es clara: los altos cargos por demanda en verano, los incentivos para las plantas virtuales de energía (VPP), los créditos fiscales federales y la necesidad de resiliencia hacen del almacenamiento una inversión atractiva. Pero el mercado de Arizona castiga las malas decisiones tecnológicas. El calor extremo, los retrasos en la interconexión y la evolución de la política fiscal exigen una planificación cuidadosa, un modelado preciso y equipos probados.
Ya sea que esté evaluando un sistema modular detrás del medidor, una gran instalación híbrida de energía solar y almacenamiento, o un proyecto de cumplimiento para un centro de datos, la clave es adaptar la arquitectura del sistema al perfil de carga real, la tarifa y las condiciones del sitio. Los gabinetes para exteriores con refrigeración líquida, los contenedores con refrigeración por aire y los contenedores de alta densidad con refrigeración líquida tienen un papel, pero no son intercambiables.
MateSolar es un proveedor integral de soluciones de energía solar y almacenamiento enfocado en aplicaciones comerciales e industriales de alta eficiencia. Desde sistemas solares híbridos hasta gabinetes para exteriores con refrigeración líquida y almacenamiento de energía en contenedores, MateSolar apoya a los desarrolladores de proyectos, EPC y usuarios finales con productos diseñados para entornos exigentes como Arizona. Para proyectos comerciales e industriales a gran escala, se puede enviar personal técnico para brindar apoyo en la puesta en marcha in situ cuando sea necesario, garantizando que los sistemas estén configurados correctamente para las condiciones de la red local y los entornos térmicos.
El mercado de almacenamiento de Arizona seguirá evolucionando, pero la lógica fundamental ya está decidida: el almacenamiento ya no es un complemento de la energía solar. Es el recurso de capacidad más rápido, flexible y financiable disponible para los clientes comerciales e industriales en uno de los mercados eléctricos de más rápido crecimiento en Estados Unidos.