



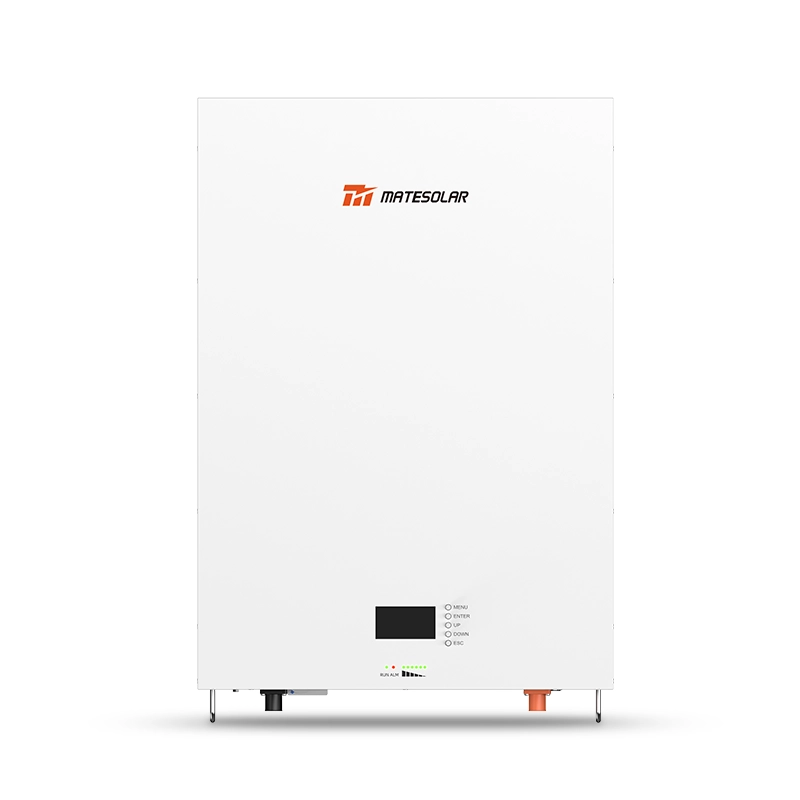
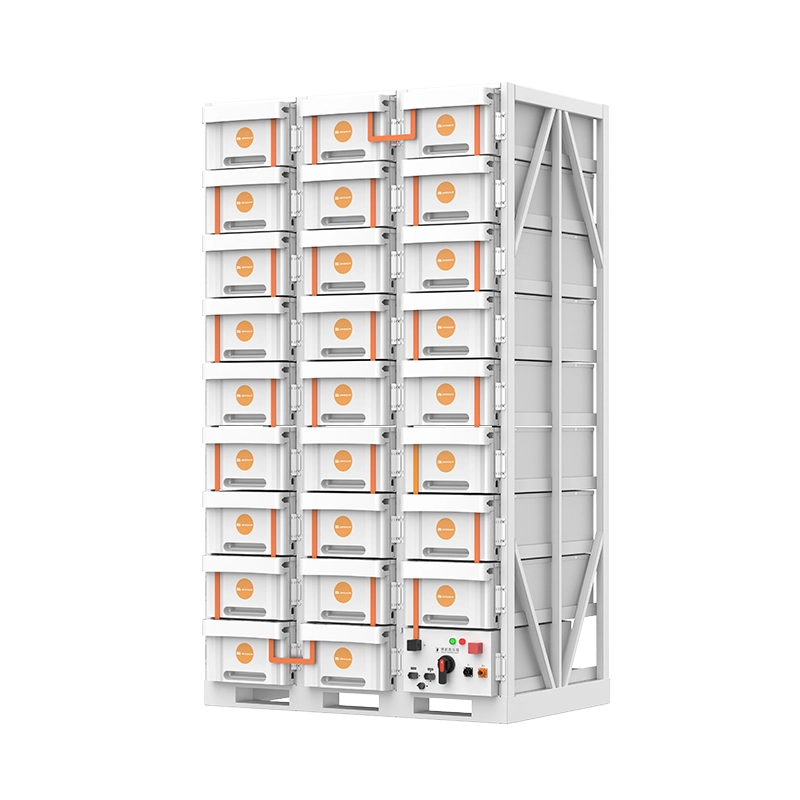
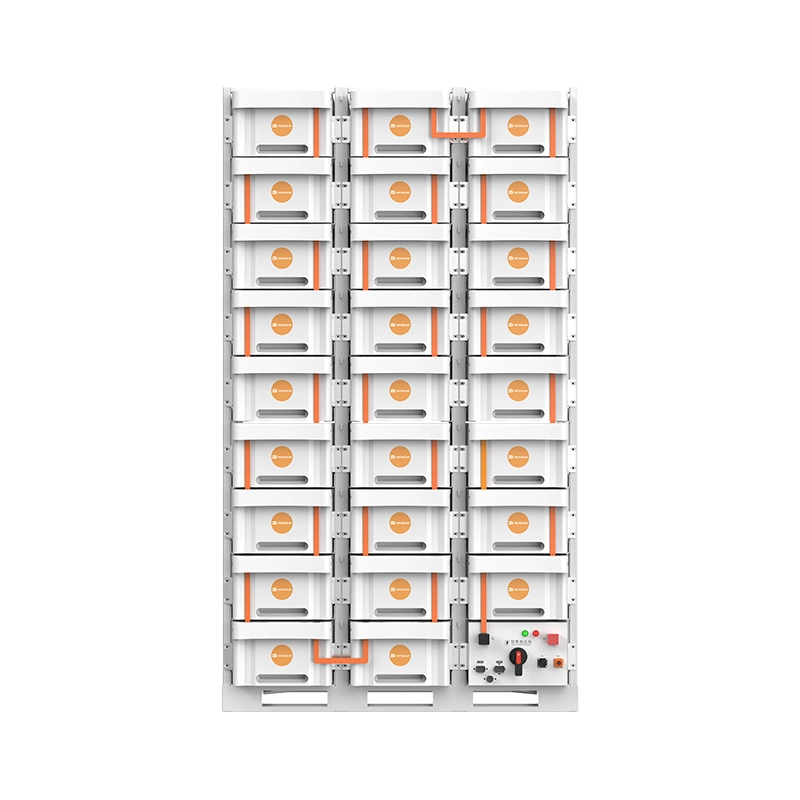
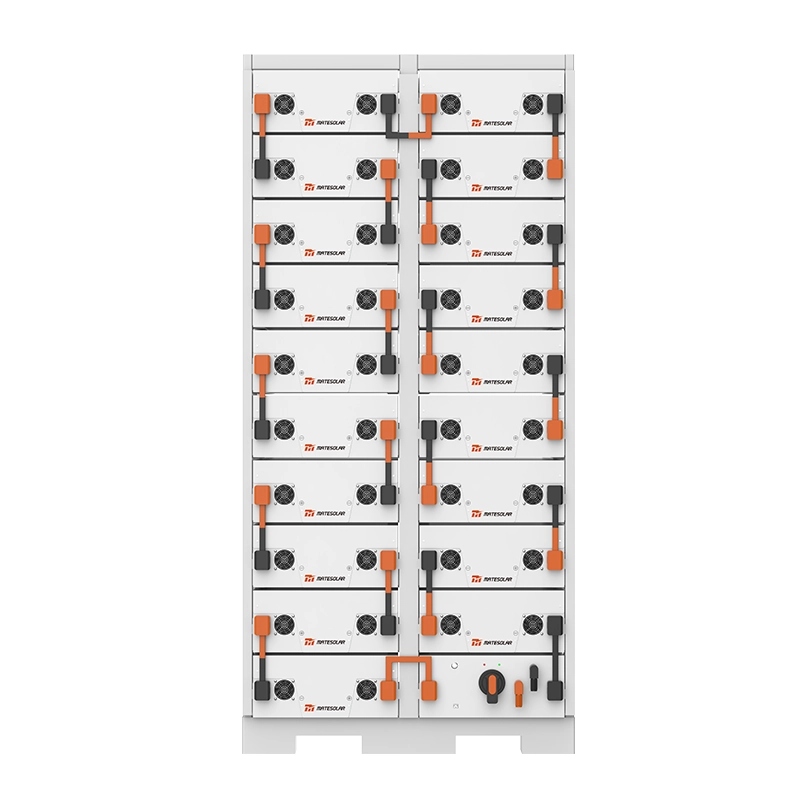






Parlons franchement du marché de l’entreposage en Pologne. C’est actuellement le marché de l’entreposage le plus réglementé d’Europe. Les enchères de capacité, les programmes de subventions du NFOŚiGW, la réforme du marché de l’équilibre, la loi UC84 et un nouveau cadre de sécurité incendie sont tous en cours d’application simultanément. Cela semble être une histoire de succès politique. Pour l’entreposage commercial et industriel, ce n’est pas aussi simple.
Le mécanisme politique a déjà accompli sa plus grande mission : il a lancé des installations de stockage à grande échelle, à l’échelle des réseaux publics. La Pologne dispose d’environ 5,1 GW de capacité de stockage contractée et un projet pipeline souvent cité s’élève à environ 12,5 GW. Mais le segment C&I — de 50 kW à 5 MW — reste encore faible en termes absolus. La capacité installée s’élevait à environ 350–500 MWh à la fin de 2025. Les augmentations de 2026 devraient se situer dans la fourchette de 150–250 MWh. La croissance est supérieure à 60 %, oui, mais 60 % d’un nombre restreint reste encore un nombre restreint.
Voici le problème : le marché de la capacité n’est plus un atout fiable pour les revenus issus de l’électricité et de l’eau. Le marché de l’équilibre offre de nombreuses opportunités, mais uniquement pour les systèmes dont le système de gestion de l’énergie peut réellement participer. UC84 a ouvert des liaisons électriques à des points critiques, mais il a également transformé le réseau électrique en une option limitée dans le temps. Et l’autorisation de mise en service des incendies PPOŻ n’est pas une simple formalité : c’est un argument technique spécifique au projet.
Ce guide n’est pas un aperçu du marché. C’est une note de travail destinée aux développeurs, aux EPC et aux gestionnaires de l’énergie industrielle qui doivent valider un projet et défendre les chiffres. Il se concentre sur les six enjeux qui déterminent si un projet C&I polonais devient un actif opérationnel ou un cabinet de batteries attendant une autorisation de mise en service expirant.
1. La ligne de base en chiffres simples
L’histoire de l’énergie solaire en Pologne est facile à interpréter à tort car les chiffres en tête d’affiche sont importants. L’opportunité de l’énergie solaire est réelle, mais elle se situe dans une autre voie que la vague des installations à grande échelle. Le tableau 1 présente la base de référence de novembre 2026 qui importe pour un projet de 50 kW à 5 MW.
Tableau 1. Cadre de référence du marché polonais de stockage pour la prise de décisions en matière de C&I, novembre 2026
| Métrique | Lecture de novembre 2026 | Que cela signifie pour C&I |
| Capacité de batterie contractée | ~5,1 GW | Pour l'essentiel, à l'approche de la fin de la période ; pas de signal de demande de C&I |
| Pipeline du projet | ~12,5 GW | Montre une dynamique de la politique budgétaire, et non la solvabilité à l’échelle des C&I |
| Marché de la capacité KWD pour les BESS, enchère de décembre 2025 | 13.39% | Une batterie de 100 MW est payée à hauteur de ~13,39 MW |
| Base de C&I installée, fin 2025 | ~350–500 MWh | Base faible ; la croissance est rapide mais le volume absolu est limité |
| Supplément C&I attendu pour 2026 | ~150–250 MWh | Croissance > 60 %, mais les dimensions des projets restent modestes |
| Spécialisation moyenne de TB4 depuis Janvier 2025 | 695 PLN/MWh | Plus large que le jour-à-jour à 654 PLN/MWh |
| Point culminant de TB4, avril 2026 | 1 041 PLN/MWh | Le surplus solaire au printemps crée une véritable valeur de batterie |
| Spéculation inter-journée, moyenne 2025 | ~153 €/MWh | Environ 17 % plus large que l'Allemagne |
| Spécialisation intraday, novembre 2026 | 144–165 €/MWh | Toujours suffisamment large pour l'arbitrage |
| Juin 2026 – intervalles de prix négatifs | 115 intervalles ≤ PLN 0/MWh ; 78 strictement négatifs | Le surplus solaire de midi est structurel |
| Entrée en vigueur de la norme UC84 | 30 avril 2026 | Réseaux de grille flexibles et configurables |
| Validesse des conditions de connexion | 12 mois, règle générale | Les droits de gré à gré peuvent expirer |
| Un tournant pour le stockage et les PV | 24 mois pour obtenir l’autorisation de construire couvrant 80 % de la capacité contractée | Le retard peut même faire échouer la connexion. |
| Déclenchement de l’OPPZ pour les C&I | Au-dessus de 50 kW | Revue des experts en incendie et notification du PSP |
| Projet de plafonnement de la zone de feu | 600 kWh par zone incendie dans les bâtiments non dédiés | Contrainte de l’emplacement et de la disposition |
Le point clé n’est pas que la Pologne manque de soutien politique. C’est que ce soutien a été conçu autour de l’énergie stockage à grande échelle. Les clients du secteur des infrastructures et de l’énergie ne peuvent pas imiter le modèle financier de l’énergie stockage à grande échelle et s’attendre à ce qu’il fonctionne à 232 kWh ou 1 MWh.
2. Marché de la capacité : cesser d’en faire un élément central
Le marché des capacités demeure le principal moteur contractuel de l’implantation de batteries en Pologne. Entre 2022 et 2025, quatre enchères ont attribué environ 5,1 GW de capacités de batteries. L’enchère de décembre 2025 a elle-même libéré environ 5,1 GW de batteries physiques. Le contrat de capacité indexé sur 15 ans a été la raison de la création de nombreux projets à grande échelle par les entreprises d’électricité.
Mais le facteur de dépréciation — le KWD — a chuté. Lors de la vente aux enchères de 2023, une batterie a été vendue pour environ 95 % de la capacité nominale. En 2024, ce chiffre est tombé à environ 60 %. En décembre 2025, le KWD pour le stockage a été fixé à 13,39 %. Une batterie de 100 MW qui aurait été rémunérée pour 95 MW il y a deux ans est désormais rémunérée pour 13,39 MW.
Deux caractéristiques de conception rendent cette situation particulièrement pénible pour les systèmes de stockage C&I.
Premièrement, la dévaluation en Pologne est constante sur toute la durée. Un système d’une heure et un système de quatre heures donnent le même KWD. Contrairement aux marchés qui récompensent une durée plus longue avec un facteur de dévaluation plus élevé, la Pologne ne modifie pas le KWD en fonction du temps de stockage.
Deuxièmement, le marché de la capacité impose une obligation de décharge continue de 4 heures aux projets gagnants. Un système C&I de 2 heures qui remporte un contrat de capacité doit ensuite se déclasser lui-même — jusqu’à environ 30 % de la capacité installée — pour s’assurer de pouvoir respecter cette obligation. Le chiffre d’affaires de 13,39 % ne représente donc pas tout à fait la réalité. La valeur effective d’un système de 2 heures est bien inférieure.
Qu’est-ce qu’un client C&I devrait donc faire ? Traiter les revenus de capacité comme une hausse ponctuelle. Jamais comme une hypothèse de base. Si un projet est dimensionné pour 4 heures et qu’il conclut un contrat de capacité, c’est bien — cette recette devient une couche supplémentaire. Mais le projet doit reposer sur la réduction des frais de demande, l’autoconsommation solaire et la participation au marché d’équilibre. Un modèle financier qui nécessite des paiements de capacité pour se conclure est un modèle qui ne pourra pas satisfaire ses attentes.
Le discours autour du contrat de capacité de 15 ans perdure encore dans les présentations des développeurs. Il appartient à l’ère des installations à grande échelle. Les clients C&I devraient se poser une question simple : après les 13,39 % de KWD et l’obligation de 4 heures, quel est le prix réel du contrat de capacité par kWh installé ? Dans la plupart des cas de C&I, la réponse n’est pas suffisante pour justifier une durée supplémentaire.
3. TB4 est la couche de revenus la plus importante – mais l’EMS est la porte d’entrée
Si le marché de la capacité a reculé en tant que support pour les P&I, le marché d’équilibrage s’est orienté dans la direction inverse. Le marché d’équilibrage de la Pologne, réformé en juin 2024, règle les déséquilibres sur une période de 15 minutes. Il fonctionne selon un modèle de gestion centralisée. PSE, le gestionnaire du système de transport, active l’énergie d’équilibrage grâce à un processus de programmation intégré. Les batteries ne déclenchent pas elles-mêmes l’activation de l’équilibrage en fonction du prix de l’inégalité, contrairement à ce qui se pratique en Grande-Bretagne. Elles soumettent leurs offres au processus de PSE, et les revenus dépendent de la structure de ces offres et de la décision de PSE d’activer celles-ci.
Le produit TB4 – le produit énergétique équilibrant à 15 minutes – a constamment dépassé le marché du jour suivant. Depuis janvier 2025, les spreads de TB4 se situent en moyenne à 695 PLN/MWh, contre 654 PLN/MWh pour le marché du jour suivant. En avril 2026, alors que la surproduction solaire était à son maximum, les spreads de TB4 ont atteint 1 041 PLN/MWh.
La situation sur le marché inter-journe indique la même chose. Les spreads d’avant-midi en Pologne se sont chiffrés en moyenne à environ 153 €/MWh en 2025, soit environ 17 % plus élevés que en Allemagne. Jusqu’en novembre 2026, les spreads horaires maximum-minimum journaliers sont restés dans la fourchette de 144 à 165 €/MWh. En juillet 2026, il y avait 115 intervalles de quinze minutes à moins de 0 PLN/MWh et 78 intervalles dans un territoire strictement négatif. Les deux étaient significativement supérieurs à l’année précédente. Les prix de midi négatifs sont structurels : la production solaire coïncide avec les besoins en électricité de la centrale à charbon et de cogénération qui ne peuvent pas être réduits suffisamment rapidement. Le même excédent midi crée une opportunité de tarification. L’augmentation nocturne crée une opportunité de décharge.
Cette source de revenus existe réellement. Elle est également accessible aux systèmes à l’échelle industrielle et commerciale. Mais l’accessibilité dépend entièrement du système de gestion de l’environnement.
Une batterie utilisant un algorithme classique de suivi des prix à la journée ne peut pas prendre en compte les écarts TB4. Les liquidations TB4 ne sont pas des prix à la journée. Elles nécessitent une optimisation en temps réel ou quasi-temps réel des offres, une réponse aux instructions d’activation du PSE et la logistique des données de niveau 15 minutes. Si le système participe via un agrégateur ou un courtier, le EMS doit également exposer les interfaces de données appropriées à la plateforme de l’agrégateur. L’agrégateur assure la préqualification et l’optimisation des offres. Le EMS exécute la réponse physique et la rapporte avec précision.
Il existe également un conflit de priorité que de nombreux brochures produits ignorent. Une batterie C&I sert deux fonctions : protéger le site hôte contre les pics de demande et maximiser l’autoconsommation solaire. Elle peut également être appelée à fournir de l’énergie d’équilibrage. Ces objectifs peuvent se rencontrer. Le pic de charge peut survenir simultanément à un signal d’activation TB4. Le système EMS doit disposer d’une hiérarchie de priorités explicitement configurable. Le seuil de charge de la demande du client et la cible d’autoconsommation solaire doivent être des contraintes strictes dans le mode de fonctionnement par défaut. La participation au marché d’équilibrage doit être structurée avec une règle de report ou de réduction définie lorsque les contraintes s’appliquent. Un système qui se contente d’un seul objectif sans logique de dérogation documentée crée soit un risque de charge de demande pour le client, soit un risque de non-livraison sur le marché d’équilibrage. Aucun de ces deux scénarios n’est acceptable dans un projet viable.
Tableau 2. Ébauche des revenus annuels d'un système C&I de 100 kW / 232 kWh en Pologne
| Élément de revenus | Contribution annuelle indicative | Dépendance clé |
| Réduction de la charge demandée | €8,000–€14,000 | Profil de charge, structure tarifaire, logique de réduction des pics de consommation par le système EMS |
| Le passage à l’autoconsommation solaire | €4,000–€8,000 | Dimension des panneaux photovoltaïques et profil de production ; couplage AC ou DC |
| TB4 / participation équilibrée au marché | €6,000–€15,000 | Optimisation en temps réel de l’EMS ; arrangement d’agrégateur/BSP |
| Arbitrage intraday, résiduel | €2,000–€5,000 | Volatilité des prix ; capacité cyclique |
| Total indicatif | €20,000–€42,000 | Le superposition est essentielle ; aucune seule couche ne porte tout le poids du boîtier. |
Cette table est indicative, et non une prévision réaliste. Elle est calibrée sur les gammes de marché polonais de 2025-2026. L’objectif est de déterminer le poids relatif des différentes couches. Les revenus du marché de la capacité sont délibérément exclus. Avec un taux de KWD de 13,39 % et une obligation de 4 heures, un système C&I de 2 heures ne peut pas considérer les revenus de la capacité comme une contribution importante.
4. UC84 : une grille droite avec une date d’expiration
Le règlement UC84 — l’amendement à la loi sur l’énergie adopté le 13 mars 2026 et en vigueur depuis le 30 avril 2026 — a introduit deux nouveaux types d’accord de connexion : les accords de connexion flexibles et les accords de connexion configurables. Ces derniers permettent à l’énergie de se connecter à des points de connexion soumis à des contraintes liées au réseau si le système accepte des réductions de production ou des limites de puissance imposées par l’opérateur. L’utilisation de câbles en groupe a également été étendue, de sorte que plusieurs installations, y compris les batteries, puissent partager un point de connexion même lorsqu’elles appartiennent à des entités différentes.
Sur le papier, c’est une ouverture significative. Des nœuds qui étaient effectivement fermés à de nouvelles capacités de stockage en raison de contraintes de transmission ou de distribution peuvent désormais accueillir de la capacité dans le cadre d’un accord flexible. La file d’attente du réseau devient accessible là où auparavant il n’y avait aucune file d’attente à franchir.
Le problème réside dans la structure des délais. UC84 a raccourci la durée de validité des conditions de connexion de deux ans à 12 mois en règle générale. Elle a également introduit des étapes clés. Une convention de connexion pour un réseau de plus de 1 kV expire par la loi si l’investisseur ne notifie pas à l’opérateur, dans les 24 mois suivant la conclusion de l’accord, qu’il a obtenu un permis de construction définitif couvrant au moins 80 % de la capacité de connexion contractée. Pour l’énergie de stockage et le photovoltaïque, la période d’étape est de 24 mois. Une prolongation de jusqu’à 24 mois est possible une fois, sous réserve d’une demande avant l’expiration et d’une caution supplémentaire de 60 PLN/kW, plafonnée à 12 millions PLN.
Le paysage des DSO ajoute une nouvelle couche de risque d’exécution. D’ici mi-2026, aucun des principaux DSO polonais – PGE, Tauron, Enea, Energa ou Stoen – n’avait publié de modèle standardisé pour les accords de connexion flexibles. Il n’existe pas d’algorithme de réduction de la capacité publique, aucune méthodologie de dimensionnement des BESS acceptée pour la conformité et aucune liste de contrôle d’approbation publique. Les ingénieurs des DSO décident au cas par cas, en fonction du dossier technique fourni par le développeur. Cela crée une fenêtre d’opportunité pour les développeurs qui apportent un dossier technique défendable. Cela crée également un risque de fermeture pour ceux qui considèrent l’accord flexible comme une formalité post-connectique.
Dans le cas d’un projet C&I, l’implémentation est directe. Le système de gestion de l’énergie et la passerelle de communication doivent pouvoir s’adapter à la gestion active de la puissance par le DSO, aux seuils de puissance réactive, aux interfaces de télémétrie et aux protocoles de signalisation de limitation de la consommation dans les semaines, et non dans les mois. Si le système de gestion de l’énergie nécessite un retour en usine ou un changement majeur du matériel pour répondre aux conditions techniques du DSO, l’horloge de référence ne s’arrête pas. Un projet qui assure une connexion flexible mais qui ne peut pas démontrer sa conformité technique dans le délai de validité des conditions de connexion de 12 mois risque de perdre le droit d’accès avant que le premier cabinet ne soit alimenté en courant.
Depuis le 31 octobre 2026, les détenteurs d’installations de stockage supérieures à 50 kW sont également soumis à de nouvelles obligations de coopération avec les opérateurs du réseau en vertu de la loi du 18 septembre 2026. Ces obligations s’ajoutent à la UC84 et renforcent le même message : l’interface du réseau n’est pas un point de connexion passif. C’est une surface de conformité active. Un système qui ne peut pas fournir la télémétrie requise, répondre aux instructions de l’opérateur et démontrer sa conformité à l’interface de contrôle n’est pas un actif de stockage au sens réglementaire polonais. C’est une batterie en attente d’un processus de conformité.
Tableau 3. Cadre de temps de connexion UC84 et obligations de conformité pour les installations de stockage C&I
| Exigence | Durée ou seuil | Consequences de l’inobservation des règles |
| Validesse des conditions de connexion | 12 mois à compter de la livraison, règle générale | Les conditions expirent ; une nouvelle demande est requise |
| Mille-pièces : notification définitive de la délivrance d’un permis de construction | 24 mois à compter de la conclusion de l’accord pour le stockage et les PV | L’accord expire par effet de la loi |
| Couverture par les permis de construire | Au moins 80 % de la capacité de connexion contractée | Pas atteint le seuil |
| Option d'extension | Une fois par an jusqu'à 24 mois, avec une sécurité supplémentaire | 60 PLN/kW, plafonné à 12 millions PLN |
| Modèle d'accord flexible DSO | Pas de modèle standardisé de la part des principaux gestionnaires de réseau d'électricité d'ici mi-2026 | Justification technique spécifique à chaque cas requise |
| Responsabilité de coopération après octobre 2026 | Stockage supérieur à 50 kW | Les obligations de coopération des opérateurs de réseau s’appliquent |
5. PPOŻ : pas de code spécifique à BESS, donc le dossier technique est l’autorisation
La Pologne n’a pas de réglementation spécifique en matière de sécurité incendie pour les batteries à haut-poids. Le processus d’approbation repose sur l’amendement de la loi sur la construction entré en vigueur le 7 janvier 2026, le projet de règlement sur les exigences de sécurité incendie pour les batteries à stockage électrique publié en août 2026, ainsi que sur une combinaison de normes référencées : NFPA 855 pour les distances de séparation, UL 9540A pour les essais de propagation de la fuite thermique, et EN IEC 62485-3 pour la sécurité des batteries.
L’amendement de janvier 2026 a établi une échelle d’approbation en fonction de la capacité. Les installations de puissance inférieure à 30 kWh sont exemptées des formalités. Les installations de puissance comprise entre 30 kWh et 300 kWh nécessitent une notification accompagnée d’une documentation de sécurité incendie. Les installations de puissance supérieure à 300 kWh nécessitent une autorisation d’aménagement d’immeuble complète. De plus, tout stockage C&I supérieur à 50 kW doit être examiné par un expert en sécurité incendie — Expert PPOŻ— et notifié au Service de protection civile de l’État, PSP.
Le projet de juillet 2026 ajoutait une contrainte spatiale : dans les bâtiments non destinés exclusivement à l’énergie stockage, la capacité totale des batteries dans une même zone d’incendie ne doit pas dépasser 600 kWh. Les installations situées à l’intérieur des bâtiments doivent être séparées par des compartiments résistants à un feu REI 60/120. Le ministère a indiqué qu’il n’avait pas l’intention de retirer cette limite de 600 kWh dans un proche avenir.
Voici pourquoi cela importe plus qu'une certification générique. Étant donné qu'il n'existe pas de code spécifique à BESS, l'expert PPOŻ dispose d'un large pouvoir discrétionnaire. Le résultat dépend de la qualité du dossier technique. Pour les installations de cabinets extérieurs, trois variables déterminent si l'approbation est simple ou longue à obtenir.
Premièrement, distance de séparation. La NFPA 855 prévoit des distances par défaut entre les batteries. Une distance réduite ne peut être proposée que si elle est confirmée par des données d’essais de feu à grande échelle selon la norme UL 9540A, montrant que la fuite thermique ne se propagera pas à l’écart proposé. Sans ces données, l’expert devra probablement adopter la distance par défaut. Sur un site industriel restreint en espace, cela peut rendre physiquement impossible l’aménagement des installations.
Deuxièmement, le concept de protection contre le surchauffe thermique. L’expert doit être certain que la détection, le dégazage et la suppression des incendies sont appropriés pour l’installation. Un système dont l’architecture de protection est bien documentée et alignée sur les solutions généralement acceptées par les experts polonais sera plus rapidement validé par les autorités que celui qui nécessiterait une refonte spécifique au projet.
Troisièmement, la localisation de l’installation. Si les armoires sont installées à l’intérieur d’un bâtiment ou à côté d’un tel bâtiment, les exigences relatives au compartiment REI 60/120 et à la consommation maximale de 600 kWh par zone de feu deviennent contraignantes. Une configuration de 4 heures avec plusieurs armoires peut dépasser 600 kWh dans une même zone, obligeant à une configuration répartie sur plusieurs zones de feu ou à un déplacement vers une zone extérieure dédiée.
Il existe également un aspect lié à l’assurance qui est facile à négliger jusqu’à ce que la perte se produise. Le non-respect des règles de la réglementation PPOŻ peut donner aux assureurs des motifs de refuser une demande d’indemnisation, même si l’incendie a été déclenché en dehors du système de stockage. L’autorisation n’est pas seulement un préalable à l’obtention d’une assurance. C’est aussi une condition d’assurabilité.
Tableau 4. Escaladeur de sécurité BESS de Pologne et contraintes spatiales, 2026
| Limite de capacité ou de puissance | Exigence d’approbation | Note spatiale ou technique |
| Moins de 30 kWh | Exempté des formalités | / |
| 30–300 kWh | Notification plus documentation de sécurité incendie | L’examen de la PPOŻ peut être déclenché selon l’emplacement. |
| Plus de 300 kWh | Permis de construction complet | La participation d’experts en sécurité contre les incendies est obligatoire |
| De 50 kW à C&I | Évaluation par un expert de l’OPPG et notification de la PSP | S'applique indépendamment du seuil de kWh |
| À l'intérieur d'un bâtiment non dédié | Max 600 kWh par zone de feu ; compartiments REI 60/120 | Réglementation en cours d'élaboration pour août 2026 ; limite maintenue |
| Espacement des armoires en extérieur | NFPA 855 par défaut à moins que les données de UL 9540A n’indiquent une réduction. | Les données d'essais à grande échelle de l'UL 9540A constituent le principal atout |
La leçon pratique est simple. L’homologation contre incendie n’est pas un certificat générique. C’est un argument technique spécifique au projet. La qualité du jeu de données UL 9540A, la documentation sur les départs en ébullition thermique et l’ingénierie de la configuration déterminent si le projet se déroule comme prévu ou s’arrête en cours d’examen.
6. Durée : 2 heures est la durée par défaut pour les C&I, 4 heures est une option.
The typical Polish C&I application—demand-charge reduction, peak shaving, and solar self-consumption—is served by a 2-hour system. Load peaks are usually 1–2 hours long. A 2-hour battery clips them without oversizing capex. The capacity market’s 4-hour obligation does not apply unless the project participates in the capacity market. And if a 2-hour system does participate, it must self-de-rate to about 30% of installed capacity, which destroys the capacity revenue case.
The balancing market does not impose a 4-hour obligation. TB4 is a 15-minute product. Value depends on power response and cycling ability, not on a four-hour energy floor. But a longer-duration system can capture a wider set of TB4 and intraday opportunities because it has more energy to cycle through the midday negative-price window and the evening positive-price window without hitting state-of-charge limits.
So the question is not whether 2 hours or 4 hours is “correct” in the abstract. The question is which duration optimizes the revenue stack the client can actually access, while preserving the physical and electrical option to extend if market rules or the load profile change.
The configuration logic that fits Poland in late 2026 is 2-hour core capability with 4-hour extensibility. Specify the DC side, PCS rating, and electrical architecture so that additional battery capacity can be added without replacing the inverter or re-engineering the grid interface. That preserves the C&I economics of a 2-hour system for demand-charge reduction and self-consumption. It also keeps the capacity-market option open if the project later qualifies or the load profile shifts.
The 600 kWh per-fire-zone cap adds a spatial constraint. A 4-hour configuration of the same power rating has twice the energy capacity and roughly twice the cabinet count or footprint. On a constrained industrial site, the 4-hour layout may exceed the available fire-zone capacity even if the electrical architecture supports it. Duration is not only a financial-model decision. It is a site-layout and fire-approval decision.
For projects that combine PV and storage, the AC-versus-DC coupling choice also matters. An AC-coupled system lets the battery and PV inverters operate independently, which simplifies balancing-market response because the battery’s active-power setpoint can change without affecting PV production. A DC-coupled system can capture clipping losses and improve round-trip efficiency in self-consumption mode, but the EMS must coordinate the battery converter and PV MPPT at the DC bus level. The system selection should follow the revenue-stack priority, not the other way around.
Table 5. Product configurations mapped to Polish C&I use cases
| Product configuration | Typical C&I use case | Primary revenue streams | Polish regulatory note |
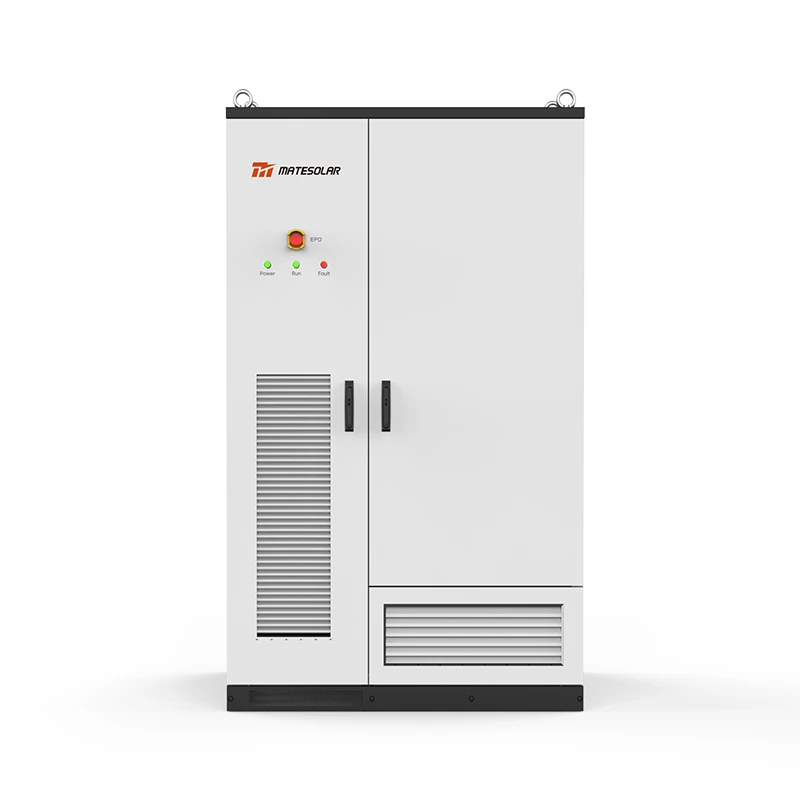
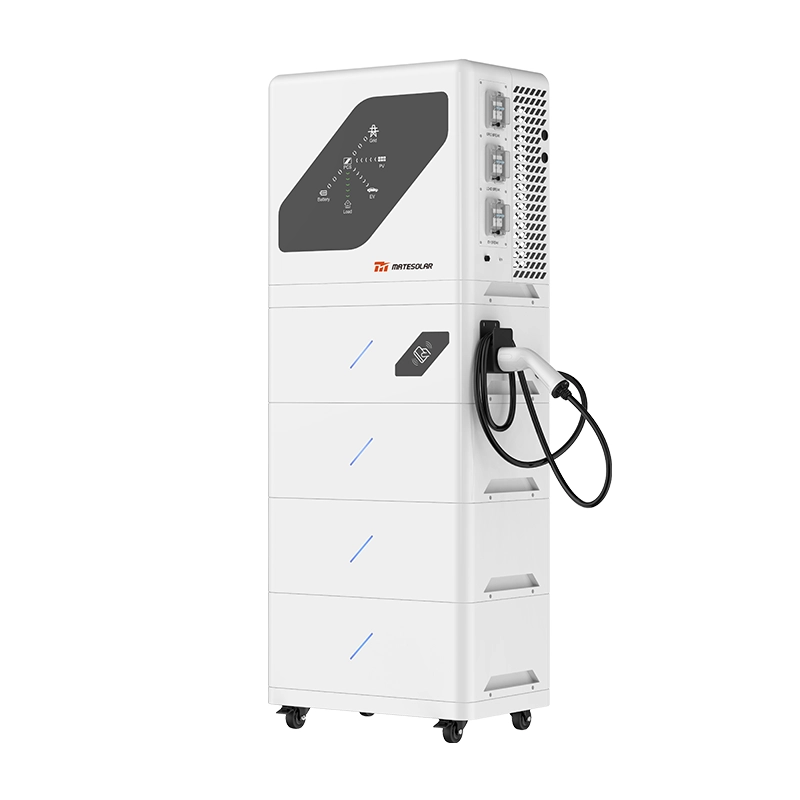
| Système de stockage d'énergie extérieur à refroidissement liquide, armoire de 100 kW/232 kWh et 125 kW/261 kWh | Factory, logistics center, commercial building; peak load 100–250 kW | Demand-charge reduction, solar self-consumption, TB4 | Outdoor enclosure avoids indoor REI 60/120 requirement; PPOŻ review required above 50 kW |
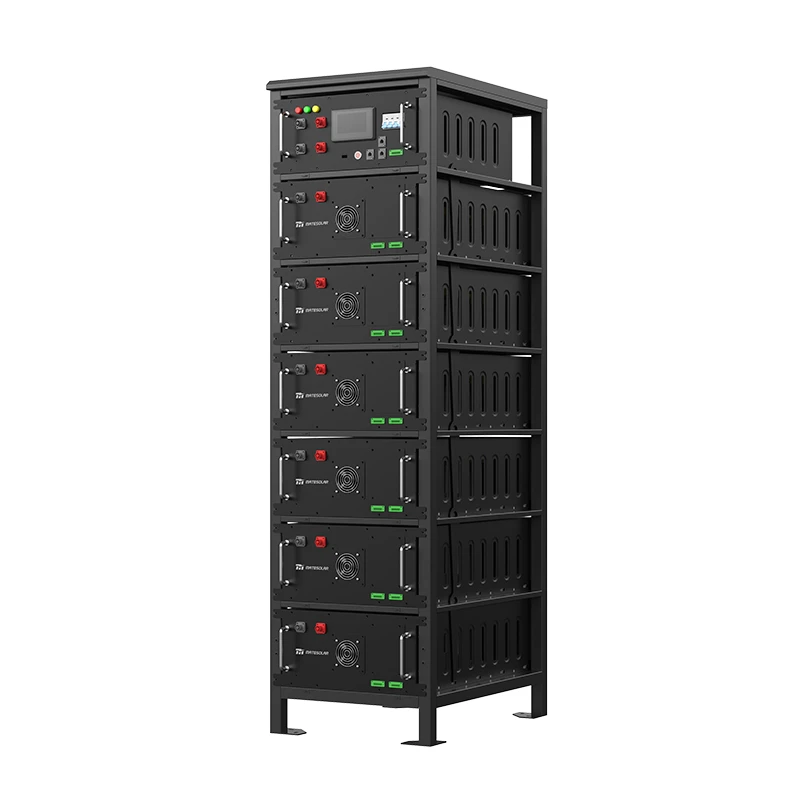
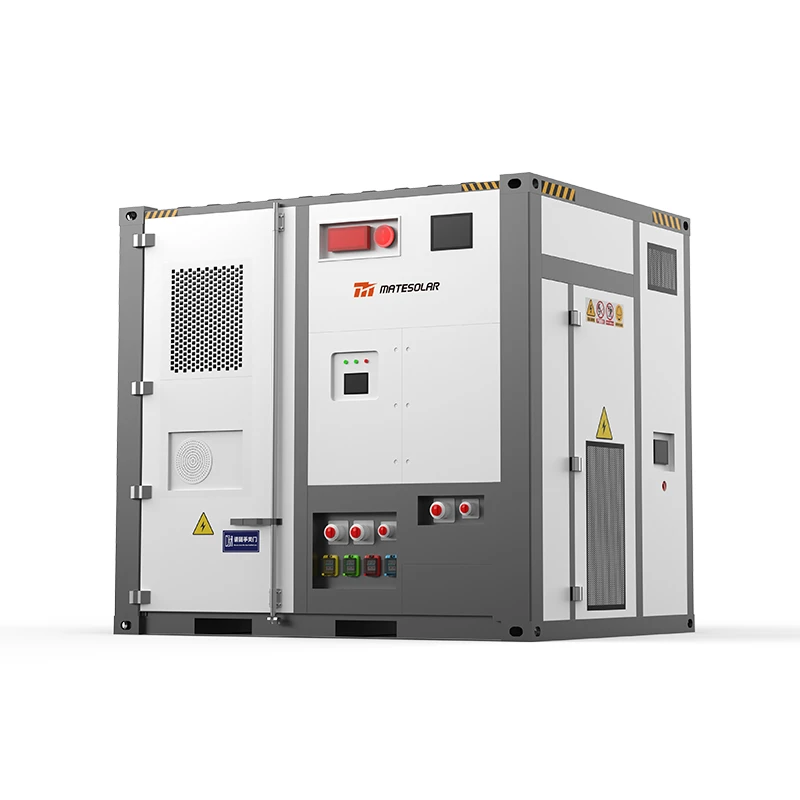
| Système de stockage d'énergie conteneurisé 40 pieds 1 MWh 2 MWh refroidi par air | Larger industrial site; peak load 500 kW–1 MW | Peak shaving, solar shifting, intraday arbitrage | Outdoor layout must meet NFPA 855 spacing or UL 9540A-supported reduction |
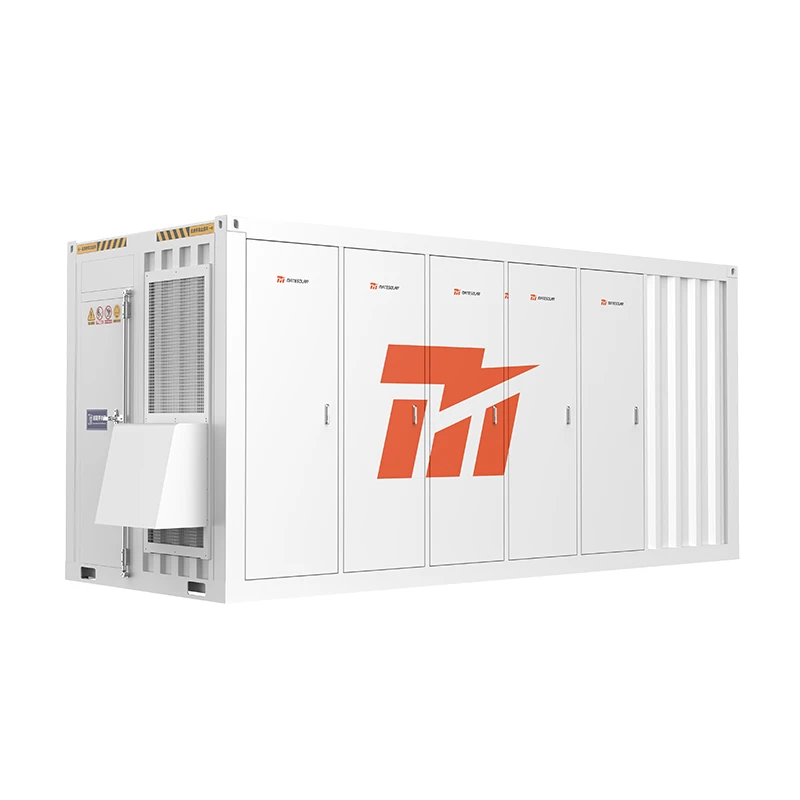
| Système de stockage d'énergie dans un conteneur à refroidissement liquide de 20 pieds 3MWh 5MWh | Upper C&I or small utility-scale; 1–5 MW | TB4, intraday arbitrage, demand-charge reduction | Higher energy density per square meter; 600 kWh fire-zone cap favors outdoor siting |
| Système solaire hybride commercial de 500 kW | PV-plus-storage integration for large C&I self-consumption | Solar self-consumption, demand-charge reduction, future grid services | Hybrid architecture; EMS integration required for balancing participation |
The 100–125 kW / 232–261 kWh liquid-cooled outdoor cabinet is the workhorse for the lower end of the C&I range. The liquid-cooling architecture provides tighter thermal management in a Polish climate that swings from sub-freezing winters to summer peaks above 30°C. The outdoor-rated enclosure avoids the indoor REI 60/120 compartment requirements. For PPOŻ approval, cabinet-level thermal-runaway containment and test data supporting the separation-distance argument are the critical determinants of approval speed.
At 1–2 MWh, the 40 ft air-cooled container fits larger industrial loads where peak shaving and solar shifting dominate. Air-cooling is cost-effective at this scale when the cycling profile is moderate and ambient conditions are within the design envelope. The 40 ft form factor also gives EPCs a familiar logistics and installation profile.
At 3–5 MWh, the 20 ft liquid-cooled container offers higher energy density in a smaller footprint. That matters in Poland because the 600 kWh per-fire-zone cap and NFPA 855 separation requirements put a premium on energy density per square meter. A 5 MWh container that fits in a smaller outdoor footprint can reduce balance-of-plant and civil works costs relative to multiple smaller cabinets. Liquid cooling also supports higher cycling throughput, which is relevant for projects that intend to participate in TB4 and intraday arbitrage alongside demand-charge reduction.
For clients approaching storage as an extension of PV, the Commercial 500KW Hybrid Solar System provides an integrated PV-plus-storage architecture under a common control layer. It is a sensible starting point for self-consumption and demand-charge reduction, with the option to add external EMS integration for balancing-market participation later.
7. Service: what “support” should mean in a dispersed C&I market
Poland’s C&I sites are geographically dispersed. Grid-connection and fire-safety approval timelines are measured in months. When a system faults or needs commissioning support, the difference between a real service model and a remote promise has a direct effect on revenue continuity. A demand-charge reduction system that is offline during a peak-load event loses the value it was installed to capture.
The Polish market has seen significant localization by Chinese storage brands. Tianneng International has signed a letter of intent with ELQ Energy for a 5 GWh assembly base in Częstochowa under a technology-output and joint-venture model. Linyang has localized its Poland regional headquarters across sales, technical, and delivery functions, established a European warehousing center that shortens delivery cycles by about 40%, and plans a European professional service center. Sungrow has established a Polish subsidiary and after-sales service center and adapted its systems to Polish grid codes. The competitive frontier has shifted from “who can ship the cabinet” to “who can support commissioning, spare parts, and grid compliance in Poland.”
For a C&I client, the practical questions are narrower. Can a failed component be replaced in days rather than weeks? Can the EMS and communication gateway be adapted to a DSO’s flexible-connection technical conditions without returning the unit to the factory? Can the supplier provide the PPOŻ technical dossier—UL 9540A data, thermal-runaway documentation, separation-distance justification—in a form the fire expert can review without a prolonged back-and-forth?
The honest service model in Poland in late 2026 is not “local everything.” It is tiered. Hardware quality issues are handled through spare-part shipping with remote-guided replacement instructions, or through product replacement if the fault is severe. Software and EMS issues are handled through remote technical support. For larger C&I projects, technical personnel can travel to site for commissioning guidance when the project scale and complexity justify it. Smaller jobs are handled remotely.
That model is not a weakness if it is transparent. The procurement question is not whether the supplier has a warehouse in Poland. It is whether the supplier’s actual response capability can keep the system operating within the project’s revenue window. A generic “local service” claim is less useful than a clear answer on spare-part logistics, remote diagnostics, and when on-site commissioning support is available.
Table 6. Service capability questions for Polish C&I storage procurement
| Service dimension | What to verify | Why it matters in Poland |
| Hardware fault response | Spare-part shipping and remote-guided replacement protocol | A demand-charge system offline during a peak event loses revenue immediately |
| Software or EMS issue | Remote technical support scope and response time | EMS configuration for TB4 and DSO interfaces is software-intensive |
| PPOŻ documentation | UL 9540A data and thermal-runaway dossier | Fire approval is project-specific; generic certificates are insufficient |
| Support à la mise en service | Remote or on-site scope for project scale | Large projects may justify on-site guidance; smaller projects can be supported remotely |
| DSO interface adaptation | Pre-engineered communication gateway and protocol library | The UC84 milestone clock does not pause for integration delays |
8. FAQ: the questions that decide C&I projects
Q1. Is the Polish capacity market still relevant for a 50 kW–5 MW C&I project?
Not as a base-case revenue source. The KWD fell to 13.39% in the December 2025 auction, and the 4-hour continuous discharge obligation makes a 2-hour C&I system self-de-rate to roughly 30% of installed capacity if it participates. Model capacity revenue as a contingent upside. The project must close on demand-charge reduction, solar self-consumption, and balancing-market participation.
Q2. Can a 2-hour C&I battery participate in the Polish balancing market?
Yes. TB4 is a 15-minute product, not a 4-hour obligation. A 2-hour system can participate in TB4 and intraday arbitrage if its EMS has real-time offer-scheduling and activation-response capability under PSE’s central dispatch model. The limitation is energy throughput. A 2-hour system has less energy to cycle through midday negative-price and evening positive-price windows than a 4-hour system, so TB4 capture may be lower on wide-spread days. But participation is technically feasible and commercially meaningful.
Q3. What EMS capability is non-negotiable for TB4 participation?
Real-time or near-real-time price-signal ingestion. Offer scheduling and activation response compatible with PSE’s integrated scheduling process. Settlement-grade 15-minute data logging. Data interfaces to the aggregator or BSP that handles prequalification and offer optimization. A day-ahead price-following EMS is not sufficient.
Q4. Does UC84 make it easier or harder to connect a C&I storage project?
Both. UC84 creates a pathway at constrained nodes through flexible connection agreements, which previously had no legal basis. But it shortens connection-condition validity to 12 months and imposes a 24-month milestone for a final building permit covering at least 80% of contracted capacity. DSOs do not yet have standardized flexible-agreement templates, so the technical package is assessed case by case. Connection becomes possible in more locations, but the execution timeline is tighter and the technical-compliance burden is higher.
Q5. What happens if the DSO does not have a flexible connection template?
The DSO engineer evaluates the application on the merits of the technical package. There is no published curtailment algorithm or accepted BESS sizing methodology for compliance. A developer who arrives with a well-documented control architecture, clear active-power and reactive-power response specifications, and a credible telemetry interface is more likely to secure an agreement than one who submits a generic application. The absence of a template is a first-mover opportunity for prepared developers and a delay risk for unprepared ones.
Q6. Is PPOŻ approval required for a 100 kW/232 kWh outdoor cabinet?
Yes. The PPOŻ review is triggered by the 50 kW threshold for C&I storage, independently of the kWh capacity ladder. A 100 kW/232 kWh outdoor cabinet is above 50 kW and therefore requires PPOŻ expert review and PSP notification, even though it is below the 300 kWh building-permit threshold.
Q7. Can UL 9540A data reduce the required separation distance between outdoor cabinets?
Yes, in principle. NFPA 855 provides default separation distances, but a reduced distance can be proposed if it is supported by UL 9540A large-scale fire test data showing that thermal runaway will not propagate at the proposed spacing. The PPOŻ expert has discretion to accept or reject the proposal based on the quality of the data and site conditions. Without UL 9540A data, the default distance is likely to apply, which can be a layout constraint on space-constrained sites.
Q8. Does the 600 kWh per-fire-zone limit apply to outdoor containers?
The 600 kWh limit in the August 2026 draft applies to buildings not intended exclusively for energy storage. It does not apply in the same form to outdoor, dedicated installations. However, an outdoor container installed adjacent to a building may trigger the REI 60/120 compartment requirement and the fire-zone capacity analysis if the expert determines that the installation is functionally part of the building’s fire compartment. Siting should be decided with the PPOŻ expert at the layout stage, not after the equipment is ordered.
Q9. Should a C&I project choose 2-hour or 4-hour duration?
The default C&I configuration should be 2-hour, because demand-charge reduction and solar self-consumption are served by 2-hour discharge. Specify the system with 4-hour extensibility so the client can add energy capacity without replacing the PCS or re-engineering the grid interface if the project later qualifies for a capacity contract or the load profile shifts. The duration decision must also account for the 600 kWh per-fire-zone cap and the available outdoor footprint.
Q10. Can a C&I battery capture both demand-charge reduction and TB4 revenue?
Yes, but the EMS must have a documented priority hierarchy. The default operating mode should treat the client’s demand-charge threshold and solar self-consumption target as hard constraints. Balancing-market participation should be layered on top with a defined deferral or curtailment rule when constraints bind. The priority logic must be configurable and visible to both the client and the aggregator.
Q11. What does a realistic payback look like for a Polish C&I storage project in late 2026?
Indicative payback for a stacked C&I project—demand-charge reduction, solar self-consumption, and grid services—has been estimated at 5–8 years. Projects that rely on demand-charge reduction alone are unlikely to close within that range. The lower end of the band requires access to at least two value streams beyond demand-charge reduction, and an EMS capable of executing the grid-service layer.
Q12. What is the most common mistake C&I clients make in Polish storage procurement in late 2026?
Treating the capacity market as a revenue anchor based on the 15-year contract narrative, without accounting for the 13.39% KWD and the 4-hour obligation. The second most common mistake is selecting an EMS for day-ahead price-following and assuming TB4 participation is a software add-on. The third is treating PPOŻ approval as a generic certification exercise rather than a project-specific technical argument. Each of these can turn a seemingly viable project into a stalled asset.
9. Conclusion: what “bankable” means in Poland now
Poland’s storage market is not short of policy activity. It is short of converted, operating C&I assets—projects that have moved from a capacity-market narrative to a functioning revenue stack, from a flexible connection right to a compliant grid interface, and from a fire-safety application to a PPOŻ approval that supports both construction and insurance.
The projects reaching commercial operation are the ones that accept three uncomfortable truths.
First, the capacity market is no longer a C&I revenue anchor. Build the stack on demand-charge reduction, solar self-consumption, and balancing-market participation. Treat capacity revenue as a contingent upside.
Second, the EMS is not a controller accessory. It is the infrastructure that determines whether the TB4 revenue layer is accessible at all. A day-ahead price-follower is not a Polish balancing-market asset.
Third, fire approval and grid connection are not administrative formalities. They are technical arguments with hard deadlines. They do not pause for equipment delivery or software integration.
The suppliers who will matter in this market are not the ones with the lowest cabinet price per kWh. They are the ones who can provide a verifiable EMS capability for the Polish balancing market, a PPOŻ documentation package that supports a project-specific approval argument, and a service model that keeps a dispersed C&I fleet operating within its revenue window.
MateSolar is a one-stop PV and storage solution provider serving commercial and industrial clients across Europe. The product range spans hybrid solar systems, liquid-cooled outdoor cabinets, and air-cooled and liquid-cooled container ESS configurations, supported by a tiered service model that combines remote technical support, spare-part logistics, and targeted on-site commissioning guidance for larger projects. For Polish C&I clients navigating the post-capacity-market transition, the starting point is not a product datasheet. It is a revenue-stack and compliance conversation—and that is the conversation MateSolar’s engineering and support teams are structured to have at the project level.
This article reflects market data and regulatory sources available as of 18 November 2026, including Modo Energy research on the Polish capacity and balancing markets, DZP and Garrigues analyses of the UC84 grid act, PSME and Portal Samorządowy reporting on the draft BESS fire regulation, and publicly disclosed localization announcements from storage suppliers active in Poland. Project economics are illustrative and must be validated with project-specific load data, tariff structures, and approved PPOŻ and DSO documentation.