









Sea franco sobre el mercado de almacenamiento de Polonia. Actualmente, es el mercado de almacenamiento más polémico de Europa. Las subastas de capacidad, los programas de subvenciones del NFOŚiGW, la reforma del mercado de equilibrio, la ley UC84 y un nuevo marco de seguridad contra incendios están avanzando al mismo tiempo. Esto suena como una historia de éxito político. Pero para el almacenamiento comercial e industrial, no es tan simple.
El mecanismo normativo ya ha realizado su tarea más importante: lanzó almacenamiento a gran escala en la red eléctrica. Polonia cuenta con aproximadamente 5,1 GW de capacidad de almacenamiento contratada y un proyecto en fase de construcción que suele citarse como de alrededor de 12,5 GW. Pero el segmento C&I (de 50 kW a 5 MW) sigue siendo pequeño en términos absolutos. Al final de 2025 la base instalada era de solo alrededor de 350–500 MWh. Se espera que las adiciones en 2026 oscilen entre los 150 y 250 MWh. El crecimiento es superior al 60%, sí, pero un 60% de un número pequeño sigue siendo un número pequeño.
Aquí está la parte incómoda. El mercado de la capacidad ya no es un anclaje confiable de los ingresos de C&I. El mercado de la compensación ofrece muchas oportunidades, pero solo para sistemas cuyos EMS puedan realmente participar. UC84 ha abierto conexiones a la red en nodos restringidos, pero también ha convertido la red en una opción limitada en el tiempo. Y la homologación de incendios por parte de PPOŻ no es un trámite burocrático: es un argumento técnico específico del proyecto.
Esta guía no es un panorama del mercado. Es una nota de trabajo para los desarrolladores, EPC y gestores de energía industrial que tienen que aprobar un proyecto y defender los números. Se centra en los seis aspectos que determinan si un proyecto de C&I polaco se convierte en un activo operativo o en un armario de baterías que espera por una autorización de la red que expira.
1. La línea de base en números sencillos
La historia de almacenamiento de Polonia es fácil de interpretar mal debido a que los números en la portada son elevados. La oportunidad de C&I es real, pero se encuentra en un sector diferente a la ola de escala comercial. La tabla 1 muestra la línea de base de noviembre de 2026 que es relevante para un proyecto de 50 kW a 5 MW.
Tabla 1. Base de referencia del mercado de almacenamiento de Polonia para la toma de decisiones en materia de C&I, noviembre de 2026
| Métrica | Lectura de noviembre de 2026 | ¿Qué significa esto para C&I? |
| Capacidad contratada de la batería | ~5,1 GW | Mayormente de tipo front-of-meter; no es un señal de demanda de C&I |
| Planta de proyectos | ~12,5 GW | Demuestra el impulso de la política fiscal, no la viabilidad bancaria a escala C&I |
| Mercado de capacidad KWD para BESS, subasta de diciembre de 2025 | 13.39% | Una batería de 100 MW se paga por ~13,39 MW |
| Base instalada de C&I, fin de 2025 | ~350–500 MWh | Bases pequeñas; el crecimiento es rápido pero el volumen absoluto es limitado |
| Se espera que las adiciones de C&I en 2026 | ~150–250 MWh | El crecimiento es superior al 60%, pero los tamaños de los proyectos siguen siendo modestos |
| La media de la difusión de TB4 desde enero de 2025 | 695 PLN/MWh | Más amplio que el del día siguiente a un precio de PLN 654/MWh |
| Pico de TB4, abril de 2026 | 1.041 PLN/MWh | El excedente solar de primavera crea un valor real de la batería |
| Régimen intradía, promedio de 2025 | ~153 €/MWh | Alrededor del 17% más ancho que Alemania |
| Régimen intradía, noviembre de 2026 | 144–165 €/MWh | Todavía es lo suficientemente amplio como para realizar arbitrajes |
| Intervalos de precios negativos en julio de 2026 | 115 intervalos ≤ PLN 0/MWh; 78 estrictamente negativos | El exceso solar a mediodía es estructural |
| Entrada en vigor del UC84 | 30 de abril de 2026 | Conexiones de cuadrícula flexibles y configurables |
| Validez de las condiciones de conexión | 12 meses, regla general | Los derechos de la red pueden caducar |
| Un hito para el almacenamiento y la energía fotovoltaica | 24 meses para obtener la licencia de construcción que cubra el 80% de la capacidad contratada | El retraso puede matar la conexión |
| El desencadenante de la PPOŻ para C&I | Mayor a 50 kW | Examen del experto en incendios y notificación del PSP |
| Proyecto de límite para la zona de incendio | 600 kWh por zona de incendio en edificios no dedicados | Restricciones de diseño y ubicación |
El punto clave no es que Polonia carezca de apoyo político. Lo que ocurre es que dicho apoyo se ha diseñado teniendo en cuenta la energía almacenada a escala de servicio público. Los clientes de C&I no pueden copiar el modelo financiero de escala de servicio público y esperar que funcione con una potencia de almacenamiento de 232 kWh o 1 MWh.
2. Mercado de la capacidad: deje de usarlo como punto de referencia
El mercado de capacidad eléctrica sigue siendo el principal impulsor contractual del despliegue de baterías en Polonia. Entre 2022 y 2025, cuatro subastas adjudicaron aproximadamente 5,1 GW de capacidad eléctrica. La propia subasta de diciembre de 2025 generó alrededor de 5,1 GW de baterías físicas. El contrato de capacidad vinculada a un índice durante 15 años fue la razón de que muchos proyectos a gran escala de la industria energética existieran en absoluto.
Pero el factor de deratamiento —el KWD— se ha desplomado. En la subasta de 2023, se pagó aproximadamente el 95% de la capacidad nominal de la batería. En 2024, esa cifra cayó a aproximadamente el 60%. En diciembre de 2025, el KWD para el almacenamiento se fijó en 13,39%. Una batería de 100 MW que habría sido remunerada por 95 MW hace dos años ahora se paga por 13,39 MW.
Dos características de diseño hacen que esto sea especialmente doloroso para el almacenamiento C&I.
En primer lugar, la reducción de la calificación de Polonia es constante a lo largo de los períodos. Un sistema de 1 hora y un sistema de 4 horas obtienen el mismo KWD. A diferencia de los mercados que recompensan una duración más larga con un factor de reducción más alto, Polonia no escala el KWD en función del tiempo de almacenamiento.
En segundo lugar, el mercado de la capacidad impone una obligación de descarga continua de 4 horas a los proyectos que lo consigan. Un sistema C&I de 2 horas que consiga un contrato de capacidad debe reducir su propio rendimiento posteriormente, hasta aproximadamente el 30% de la capacidad instalada, para garantizar que pueda cumplir con la obligación. La cifra nominal del 13,39% no es, por tanto, la única información relevante. El valor efectivo de un sistema de 2 horas es peor.
Entonces, ¿qué debería hacer un cliente de C&I? Considerar los ingresos por capacidad como un aumento contingente. Nunca como un escenario de referencia. Si un proyecto tiene una capacidad de 4 horas y cumple con el contrato de capacidad, está bien; esa cifra de ingresos se convierte en una capa adicional. Pero el proyecto debe basarse en la reducción de tarifas por demanda, la autoconsumo solar y la participación en el mercado de equilibrio. Un modelo financiero que necesite pagos por capacidad para concluir la operación será un modelo que decepcionará.
La narrativa sobre el contrato de capacidad de 15 años sigue rondando en los planos de los desarrolladores. Se remonta a la era de las plantas de energía de gran escala. Los clientes de C&I deberían hacer una pregunta sencilla: después del 13,39% de KWD y la obligación de 4 horas, ¿qué paga realmente el contrato de capacidad por kWh instalado? En la mayoría de los casos de C&I, la respuesta no es suficiente para justificar la duración adicional.
3. TB4 es la capa de ingresos más gruesa — pero el EMS es la puerta de entrada
Si el mercado de la capacidad ha retrocedido como ancla de la C&I, el mercado de la compensación se ha desplazado en la dirección opuesta. El mercado de la compensación de Polonia, reformado en junio de 2024, regula el desequilibrio en periodos de 15 minutos. Funciona bajo un modelo de despacho centralizado. La PSE, la operadora del sistema de transmisión, activa la energía compensadora mediante un proceso de programación integrado. Las baterías no despachan por sí solas contra el precio del desequilibrio, como podría ocurrir en Gran Bretaña. Presentan sus ofertas al proceso de la PSE, y los ingresos dependen de cómo están estructuradas esas ofertas y de si la PSE las activa.
El producto TB4 —el producto de equilibrio energético de 15 minutos— ha superado constantemente al mercado del día siguiente. Desde enero de 2025, los spreads de TB4 han oscilado en promedio en 695 PLN/MWh, en comparación con un equivalente del día siguiente de 654 PLN/MWh. En abril de 2026, cuando se produjo un exceso de oferta solar en la primavera, los spreads de TB4 alcanzaron 1.041 PLN/MWh.
La imagen intradía dice lo mismo. Las diferencias de precio de un día a otro en Polonia en 2025 se situaron en una media de aproximadamente 153 €/MWh, aproximadamente un 17% más que en Alemania. A través de noviembre de 2026, las diferencias de precio máximo-mínimo por hora diarios se mantuvieron en el rango de 144–165 €/MWh. En julio de 2026, hubo 115 intervalos de quince minutos a un precio por hora inferior a PLN 0/MWh y 78 intervalos en territorio estrictamente negativo. Ambos valores estaban significativamente por encima del año anterior. Los precios negativos a mediodía son estructurales: la producción solar coincide con la necesidad de generar energía a partir de carbón y cogeneración que no se puede reducir rápidamente. El mismo exceso a mediodía crea una oportunidad para recargar la batería. La subida nocturna crea una oportunidad para descargar la energía.
Esta fuente de ingresos es real. También está disponible para sistemas de escala C&I. Sin embargo, la accesibilidad depende enteramente del EMS.
Una batería con un algoritmo convencional de seguimiento de precios de un día antes no puede captar los spreads de TB4. La liquidación de TB4 no es un precio de un día antes. Requiere optimización de las ofertas en tiempo real o casi en tiempo real, respuesta a las instrucciones de activación del PSE y registro de datos de 15 minutos de calidad de liquidación. Si el sistema participa a través de un agregador o una casa de trading, el EMS también debe exponer las interfaces de datos adecuadas a la plataforma del agregador. El agregador gestiona la precalificación y la optimización de las ofertas. El EMS ejecuta la respuesta física y la reporta con precisión.
También existe un conflicto prioritario que muchos folletos de productos ignoran. Una batería C&I sirve a dos objetivos. Debe proteger el sitio huésped contra picos de demanda y maximizar el autoconsumo solar. También puede ser llamada para proporcionar energía de equilibrio. Estos objetivos pueden colisionar. El pico de carga puede ocurrir al mismo tiempo que una señal de activación TB4. El EMS necesita una jerarquía de prioridades explícita y configurable. El umbral de carga de demanda del cliente y el objetivo de autoconsumo solar deberían ser restricciones estrictas en el modo operativo predeterminado. La participación en el mercado de equilibrio debería estar estructurada en capas, con una regla de aplazamiento o reducción definida cuando las restricciones se apliquen. Un sistema que adopte un objetivo sin una lógica de anulación documentada genera riesgo de carga de demanda para el cliente o riesgo de no suministro en el mercado de equilibrio. Ninguno de estos es aceptable en un proyecto viable.
Tabla 2. Estructura anual de ingresos ilustrativa para un sistema C&I de 100 kW / 232 kWh en Polonia
| Niveles de ingresos | Contribución anual indicativa | Dependencia clave |
| Reducción de la carga demandada | €8,000–€14,000 | Perfil de carga, estructura tarifaria, lógica de reducción de la demanda en el EMS |
| El cambio hacia la autoconsumo solar | €4,000–€8,000 | Tamaño de la instalación fotovoltaica y perfil de generación; conexión AC o DC |
| TB4 / participación equilibrada en el mercado | €6,000–€15,000 | Optimización en tiempo real de EMS; sistema de agregación/BSP |
| Arbitraje intradía, residual | €2,000–€5,000 | Volatilidad de los precios; capacidad de ciclo |
| Total aproximado | €20,000–€42,000 | El apilamiento es esencial; ninguna sola capa sostiene el caso. |
Esta tabla es ilustrativa, no una previsión factible. Se ha calibrado para los rangos del mercado polaco de 2025-2026. El punto es el peso relativo de las capas. Se excluye deliberadamente la facturación del mercado de la capacidad. Con un KWD del 13,39% y una obligación de 4 horas, un sistema C&I de 2 horas no puede considerar la facturación de la capacidad como una contribución significativa.
4. UC84: una cuadrícula con fecha de vencimiento
La ley UC84 sobre la red eléctrica —la enmienda a la Ley de Energía aprobada el 13 de marzo de 2026 y que entró en vigor de manera general el 30 de abril de 2026— introdujo dos nuevos tipos de acuerdo de conexión: los acuerdos de conexión flexibles y los acuerdos de conexión configurables. Estos permiten que la almacenamiento pueda conectarse en nodos con limitaciones en la red si el sistema acepta la reducción de la producción por parte del operador o los límites de potencia. También se amplió la posibilidad de combinar cables, de manera que múltiples instalaciones, incluidas las de almacenamiento, puedan compartir un punto de conexión incluso cuando pertenecen a entidades distintas.
En teoría, esta es una apertura significativa. Los nodos que hasta ahora estaban efectivamente cerrados a nuevos almacenes debido a limitaciones de transmisión o distribución ahora pueden alojar almacenes bajo un acuerdo flexible. La cola de la red se vuelve accesible en lugares que anteriormente no tenían cola para entrar.
El problema radica en la estructura de los plazos. UC84 acortó la validez de las condiciones de conexión de dos años a 12 meses como norma general. También introdujo hitos. Un acuerdo de conexión para una red de más de 1 kV expira automáticamente si el inversor no comunica al operador, dentro de los 24 meses siguientes a la conclusión del acuerdo, que ha obtenido una licencia de construcción definitiva que abarque al menos el 80% de la capacidad de conexión contratada. En el caso de la energía de almacenamiento y la energía fotovoltaica, el plazo de hitos es de 24 meses. Una prórroga de hasta 24 meses es posible una sola vez, con la presentación de una solicitud antes de la expiración y una garantía adicional de 60 PLN/kW, limitada a 12 millones de PLN.
El panorama de los DSO añade otra capa de riesgo de ejecución. A mediados de 2026, ninguno de los principales DSO polacos—PGE, Tauron, Enea, Energa o Stoen—había publicado un modelo estandarizado para los acuerdos de conexión flexibles. No existe un algoritmo de reducción de suministro público, ni una metodología aceptada para dimensionar BESS con el fin de cumplir con los requisitos, ni una lista de verificación de aprobación pública. Los ingenieros de los DSO deciden caso por caso, basándose en el paquete técnico que aporta el desarrollador. Esto crea una ventana de oportunidad para los desarrolladores que aportan un paquete técnico defensible. También crea un riesgo de cierre para aquellos que consideran el acuerdo flexible como una formalidad posterior a la conexión.
En un proyecto C&I, la implicación es directa. El EMS y la gateway de comunicación deben poder adaptarse a los controles de potencia activa específicos del DSO, los puntos de referencia de potencia reactiva, las interfaces de telemetría y los protocolos de señalización de reducción de consumo en cuestión de semanas, no meses. Si el EMS necesita una actualización de fábrica o un cambio en el hardware principal para cumplir con las condiciones técnicas del DSO, el reloj de fase no se detiene. Un proyecto que garantice una conexión flexible pero que no pueda demostrar la conformidad técnica dentro del periodo de validez de la conexión de 12 meses corre el riesgo de perder el derecho antes de que se encienda el primer armario.
Desde el 31 de octubre de 2026, los titulares de instalaciones de almacenamiento de energía superiores a 50 kW también están sujetos a nuevas obligaciones de cooperación con los operadores de la red eléctrica de conformidad con la Ley de 18 de septiembre de 2026. Estas obligaciones se suman a la UC84 y refuerzan el mismo mensaje: la interfaz de la red no es un punto de conexión pasivo. Es una superficie de cumplimiento activa. Un sistema que no pueda generar la telemetría requerida, responder a las instrucciones del operador ni demostrar la conformidad con la interfaz de control no es un activo de almacenamiento en el sentido regulatorio polaco. Es una batería que aguarda un camino para cumplir con los requisitos.
Tabla 3. Cronograma de conexión de UC84 y obligaciones de cumplimiento para el almacenamiento C&I
| Requisito | Duración o umbral | Consecuencia de la no conformidad |
| Validez de las condiciones de conexión | 12 meses desde la fecha de entrega, regla general | Los términos caducan; se requiere una nueva solicitud |
| Milenio: notificación final de la licencia de construcción | 24 meses desde la conclusión del acuerdo para el almacenamiento y la energía fotovoltaica | El acuerdo expira por ley. |
| Cobertura de la licencia de construcción | Al menos el 80% de la capacidad de conexión contratada | No se alcanzó el objetivo |
| Opcion de extensión | Hasta 24 meses una vez, con seguridad adicional | 60 PLN/kW, con un límite máximo de 12 millones PLN |
| Plantilla de acuerdo flexible de DSO | No hay plantilla estandarizada de los principales operadores de redes de distribución a mediados de 2026 | Exigida una justificación técnica por caso por caso |
| Obligación de cooperación después de octubre de 2026 | Almacenamiento superior a 50 kW | Se aplican las obligaciones de cooperación de los operadores de redes eléctricas |
5. PPOŻ: no código específico para BESS, por lo que el expediente técnico es la homologación
Polonia no cuenta con una normativa específica sobre la seguridad contra incendios de los BESS. El proceso de aprobación se basa en la enmienda a la Ley de Construcción que entró en vigor el 7 de enero de 2026, el proyecto de reglamento sobre los requisitos de seguridad contra incendios para el almacenamiento de baterías publicado en agosto de 2026, y una combinación de normas referenciadas: NFPA 855 para las distancias de separación, UL 9540A para la prueba de propagación de fugas térmicas y EN IEC 62485-3 para la seguridad de las baterías.
La enmienda de enero de 2026 estableció una escala de aprobación por capacidades. Las instalaciones con una potencia inferior a 30 kWh están exentas de formalidades. Las instalaciones entre 30 kWh y 300 kWh requieren notificación con documentación de seguridad contra incendios. Las instalaciones superiores a 300 kWh requieren una licencia de construcción completa. Separadamente, cualquier almacenamiento C&I superior a 50 kW debe ser revisado por un experto en seguridad contra incendios—el Perito de la OPI—y comunicada al Servicio Estatal de Bomberos, PSP.
El borrador de agosto de 2026 añadió una restricción espacial: en los edificios no destinados exclusivamente al almacenamiento de energía, la capacidad total de la batería dentro de una sola zona de incendio no debe exceder los 600 kWh. Las instalaciones dentro de los edificios deben estar separadas por compartimentos resistentes al fuego de REI 60/120. El Ministerio ha indicado que no tiene intención de retirar el límite de 600 kWh en el corto plazo.
Aquí está la razón por la que esto es más importante que una certificación genérica. Debido a que no existe un código específico para BESS, el experto de PPOŻ tiene una discrecionalidad considerable. El resultado depende de la calidad del expediente técnico. En los casos de instalaciones en gabinete al aire libre, tres variables determinan si la aprobación es rápida o prolongada.
En primer lugar, la distancia de separación. La NFPA 855 proporciona distancias por defecto entre las unidades de batería. Una distancia reducida solo puede ser propuesta si se respalda con datos de pruebas de incendio a gran escala de UL 9540A que indiquen que el escape térmico no se propagará a la distancia propuesta. Sin estos datos, es probable que el experto necesite la distancia por defecto. En un sitio industrial con limitaciones de espacio, esto puede hacer que el diseño sea físicamente imposible.
En segundo lugar, el concepto de protección contra el escape térmico. El experto debe estar seguro de que la detección, la ventilación de la deflagración y la supresión son adecuadas para la instalación. Un sistema cuya arquitectura de protección esté bien documentada y alineada con las soluciones que los expertos polacos suelen aceptar, se pasará más rápido por el proceso de revisión que un sistema que requiera un rediseño específico del proyecto.
En tercer lugar, la ubicación de la instalación. Si los armarios se instalan dentro de un edificio o junto a uno, se aplican los requisitos del compartimento REI 60/120 y el límite de 600 kWh por zona de incendio. Una configuración de 4 horas con varios armarios puede exceder los 600 kWh dentro de una sola zona, lo que obliga a un diseño dividido en función de las zonas de incendio o a trasladarlos a un área exterior específica.
También hay un aspecto relacionado con los seguros que es fácil pasar por alto hasta después de una pérdida. La no conformidad con las normas PPOŻ puede dar a un asegurador motivos para denegar una reclamación incluso cuando el incendio se originó fuera del sistema de almacenamiento. La homologación no es solo un requisito para obtener una licencia de construcción. Es una condición para la cobertura de la póliza.
Tabla 4. Escalera de homologación de incendios BESS de Polonia y limitaciones espaciales, 2026
| Umbral de capacidad o potencia | Requisitos de aprobación | Nota espacial o técnica |
| Menos de 30 kWh | Exentos de formalidades | / |
| 30–300 kWh | Notificación más documentación de seguridad contra incendios | La revisión del PPOŻ puede ser desencadenada en función de la ubicación. |
| Mayor de 300 kWh | Permiso de construcción completo | La participación del experto en seguridad contra incendios será obligatoria |
| Mayor de 50 kW C&I | Examen por expertos del PPOŻ y notificación del PSP | Se aplica independientemente del umbral de kWh |
| Dentro de un edificio no dedicado | Máximo 600 kWh por zona de incendio; compartimentos REI 60/120 | Proyecto de reglamento de agosto de 2026; límite mantenido |
| Espacio entre los gabinetes exteriores | NFPA 855 es la norma por defecto a menos que los datos de UL 9540A indiquen una reducción. | Los datos de pruebas a gran escala de UL 9540A son la clave |
La lección práctica es sencilla. La homologación de incendios no es un certificado genérico. Se trata de un argumento técnico específico del proyecto. La calidad del conjunto de datos UL 9540A, la documentación sobre fuga térmica y la ingeniería de diseño determinan si el proyecto avanza según el plan o se detiene en el proceso de homologación.
6. Duración: 2 horas es la duración estándar para los proyectos de infraestructura y servicios, mientras que 4 horas es una opción.
La solicitud típica de C&I en Polonia —reducir la demanda, reducir el consumo máximo y autoconsumir la energía solar— se gestiona mediante un sistema de 2 horas. Los picos de carga suelen durar de 1 a 2 horas. Un acumulador de 2 horas los apaga sin sobrecargar el capital de inversión. La obligación de 4 horas del mercado de la capacidad no se aplica a menos que el proyecto participe en el mercado de la capacidad. Y si un sistema de 2 horas participa, debe reducir su capacidad a aproximadamente el 30% de la capacidad instalada, lo que destruye el caso de ingresos por la capacidad.
El mercado de equilibrio no impone una obligación de 4 horas. El TB4 es un producto de 15 minutos. El valor depende de la respuesta en potencia y de la capacidad de cicloturismo, no de un umbral de energía de cuatro horas. Pero un sistema de duración más larga puede captar un conjunto más amplio de oportunidades de TB4 y intradía porque tiene más energía para cicloturismo a través de la ventana negativa de precios del mediodía y la ventana positiva del mediodía sin llegar a los límites de carga.
Así que la pregunta no es si las 2 o las 4 horas son “correctas” en abstracto. La pregunta es cual es la duración que optimiza la rentabilidad que el cliente puede obtener, preservando al mismo tiempo la opción física y eléctrica de ampliación en caso de que las reglas del mercado o el perfil de carga cambien.
La lógica de configuración que se adapta a Polonia a finales de 2026 es una capacidad básica de 2 horas con una extensibilidad de 4 horas. Especificar el lado de CA, la calificación de PCS y la arquitectura eléctrica para que se pueda añadir capacidad adicional de batería sin reemplazar el inversor ni reestructurar la interfaz de la red. Esto preserva la economía de C&I de un sistema de 2 horas para la reducción de la demanda y el autoconsumo. También mantiene abierta la opción de mercado de capacidad si el proyecto se califica posteriormente o el perfil de carga cambia.
El límite de 600 kWh por zona de incendio añade una restricción espacial. Una configuración de 4 horas con la misma potencia tiene el doble de capacidad energética y aproximadamente el doble de número de armarios o tamaño del espacio. En un sitio industrial con limitaciones, el diseño de 4 horas puede exceder la capacidad de las zonas de incendio disponibles incluso si la arquitectura eléctrica lo permite. La duración no es solo una decisión basada en el modelo financiero; es también una decisión de diseño del sitio y de homologación de incendios.
En los proyectos que combinan energía fotovoltaica y almacenamiento, también importa la elección entre la conexión CA versus CC. Un sistema conectado a CA permite que la batería y los inversores fotovoltaicos funcionen independientemente, lo que simplifica la respuesta del mercado de balanceo porque el punto de referencia de potencia activa de la batería puede cambiar sin afectar la producción fotovoltaica. Un sistema conectado a CC puede captar las pérdidas de clip y mejorar la eficiencia de retorno en el modo de autoconsumo, pero el EMS debe coordinar el convertidor de batería y el MPPT fotovoltaico en el nivel de la red de CC. La selección del sistema debe seguir la prioridad de la pila de ingresos, no al revés.
Tabla 5. Configuraciones de producto adaptadas a los casos de uso de C&I en Polonia
| Configuración del producto | Caso de uso típico de C&I | Flujos de ingresos primarios | Nota regulatoria polaca |
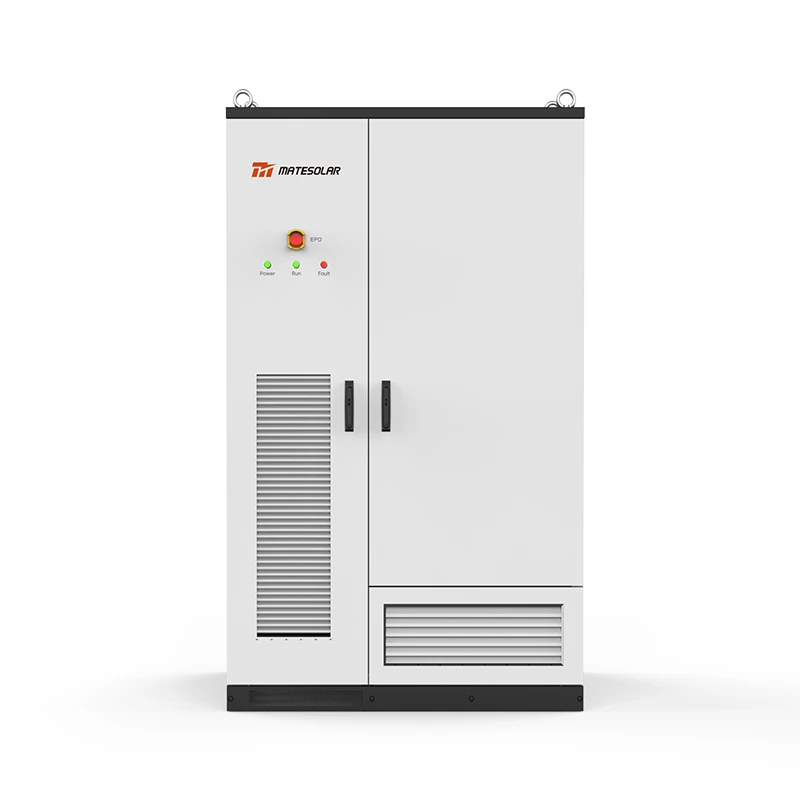
| Sistema de almacenamiento de energía en gabinete exterior refrigerado por líquido de 100 kW/232 kWh y 125 kW/261 kWh | Factoría, centro logístico, edificio comercial; carga máxima de 100–250 kW | Reducción de la demanda-carga, autoconsumo solar, TB4 | El recinto exterior evita el requisito de REI 60/120 para interiores; se requiere una revisión de PPOŻ para potentesas superiores a 50 kW |
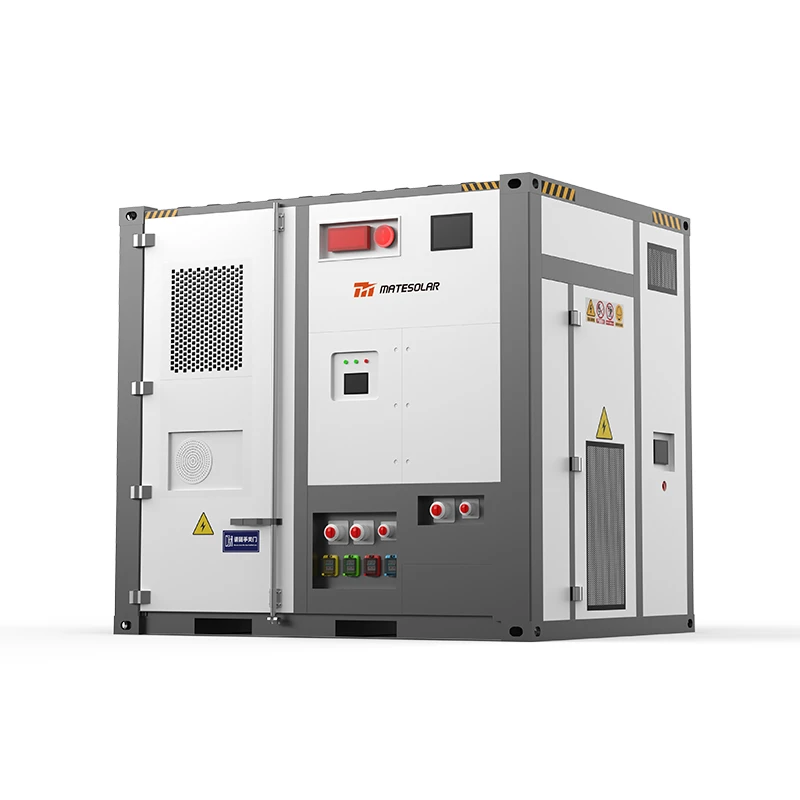
| Sistema de almacenamiento de energía en contenedor 40 pies 1 MWh 2 MWh refrigerado por aire | Sitio industrial de mayor tamaño; carga máxima de 500 kW–1 MW | Máxima eficiencia de la energía, cambio solar, arbitraje intradía | El diseño al aire libre debe cumplir con el espaciamiento de acuerdo con la norma NFPA 855 o con la reducción compatible con la norma UL 9540A. |
| Sistema de almacenamiento de energía en contenedores de refrigeración líquida de 20 pies 3MWh 5MWh | C&I superior o de pequeña escala para uso doméstico; 1–5 MW | TB4, arbitraje intradía, reducción de la carga demandada | Mayor densidad energética por metro cuadrado; el umbral de 600 kWh para zonas de incendio favorece la colocación en exteriores |
| Sistema solar híbrido comercial de 500 kW | Integración de PV-plus-almacenamiento para la autoconsumo de grandes instalaciones C&I | Autoconsumo solar, reducción de la demanda y servicios futuros de la red | Arquitectura híbrida; la integración del EMS es necesaria para equilibrar la participación |
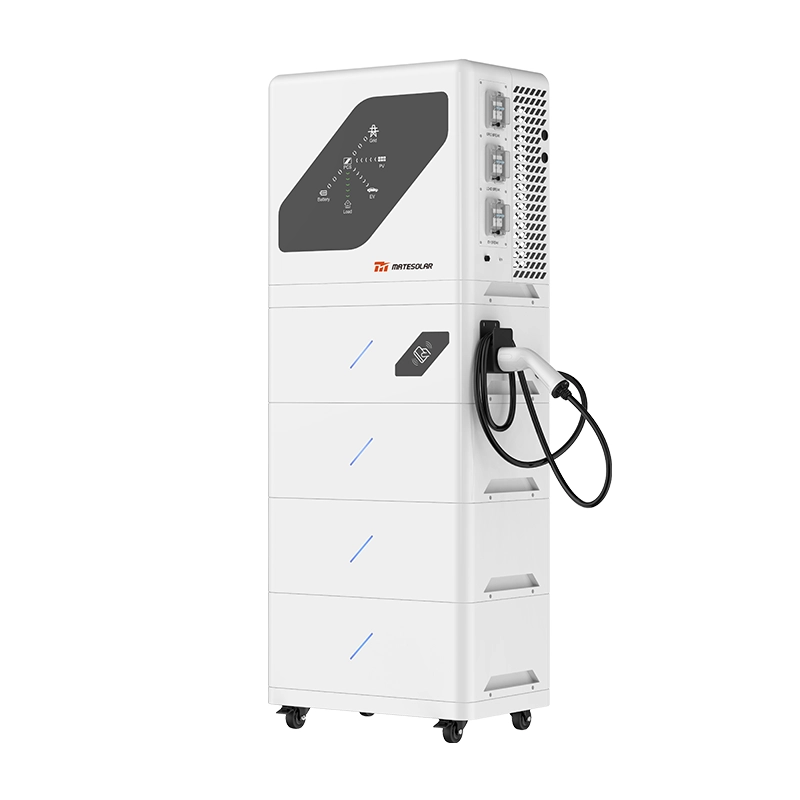
El gabinete exterior de refrigeración líquida de 100–125 kW / 232–261 kWh es el modelo estrella de la gama C&I de gama baja. La arquitectura de refrigeración líquida proporciona una gestión térmica más estricta en un clima polaco que oscila entre inviernos con temperaturas bajo cero y picos de calor en verano por encima de los 30°C. El recinto de clase exterior evita los requisitos del compartimento REI 60/120 interiores. Para obtener la homologación PPOŻ, la contención térmica de nivel de gabinete y los datos de prueba que apoyen el argumento de la distancia de separación son los determinantes críticos de la velocidad de homologación.
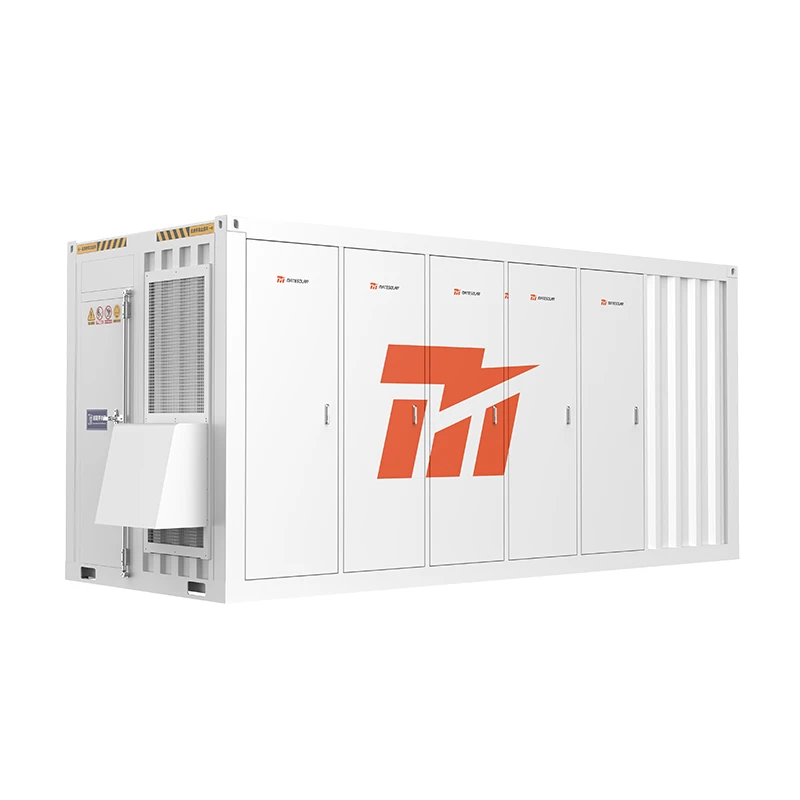
Con una capacidad de 1–2 MWh, el contenedor de 40 pies con refrigeración por aire se adapta a cargas industriales más grandes, donde predominan la reducción de la demanda en momentos de máxima demanda y la gestión de la energía solar. La refrigeración por aire es económica a esta escala cuando el perfil de ciclo de uso es moderado y las condiciones ambientales se encuentran dentro del rango de diseño. Además, el tamaño del contenedor de 40 pies ofrece a los EPC un perfil logístico y de instalación familiarizado.
Con una capacidad de entre 3 y 5 MWh, el contenedor líquido de 20 pies ofrece una densidad energética más alta en un espacio más reducido. Esto es importante en Polonia, ya que los requisitos de capacidad energética por zona de incendio de 600 kWh y los requisitos de separación de la NFPA 855 hacen que la densidad energética por metro cuadrado sea fundamental. Un contenedor de 5 MWh que cabe en un espacio exterior más pequeño puede reducir los costes de la planta y de las obras civiles en comparación con múltiples armarios más pequeños. La refrigeración líquida también permite una mayor eficiencia de ciclo, lo que es relevante para proyectos que tienen la intención de participar en TB4 y en arbitrajes intradía junto con la reducción de la carga demandada.
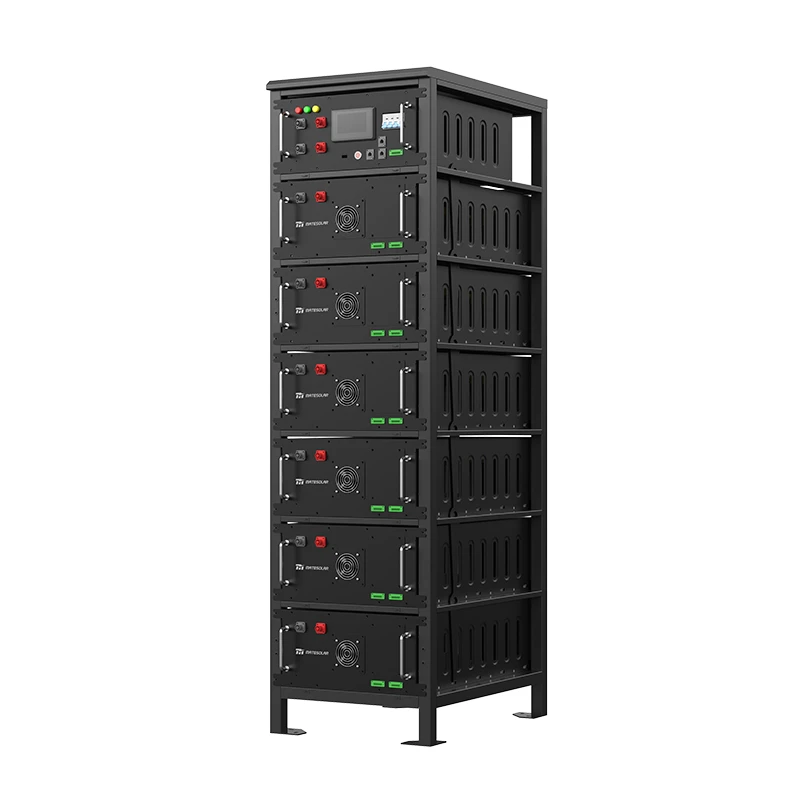
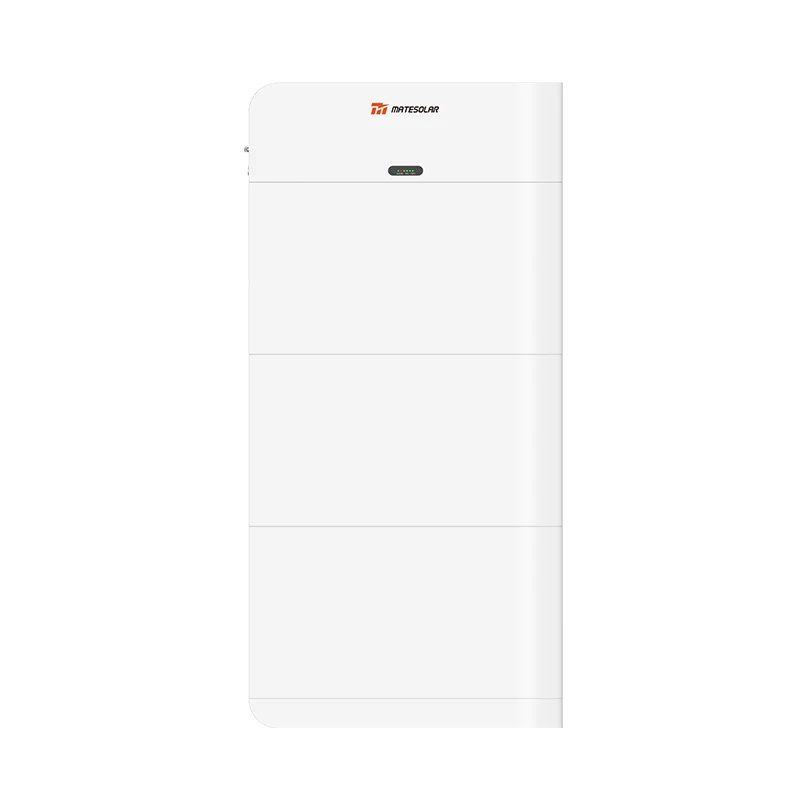
Para los clientes que consideran el almacenamiento como una extensión de la energía fotovoltaica, el sistema solar híbrido comercial de 500 kW ofrece una arquitectura integrada de almacenamiento fotovoltaico y de energía combinada bajo una capa de control común. Es un punto de partida sensato para la autoconsumo y la reducción de la carga demandada, con la opción de añadir la integración de un sistema EMS externo para la participación en el mercado de equilibrio más adelante.
7. Servicio: ¿Qué debe significar “el apoyo” en un mercado de C&I descentralizado?
Los centros de servicios de C&I de Polonia están distribuídos geográficamente de forma dispersa. Los plazos de aprobación para la conexión a la red y la homologación de la seguridad contra incendios se miden en meses. Cuando un sistema presenta fallos o necesita apoyo para su puesta en marcha, la diferencia entre un modelo de servicio real y una promesa remota tiene un efecto directo en la continuidad de la rentabilidad. Un sistema de reducción de la carga demandada que esté inactivo durante un evento de pico de carga pierde el valor para el que fue instalado.
El mercado polaco ha experimentado una importante localización por parte de las marcas chinas de almacenamiento. Tianneng International ha firmado una carta de intención con ELQ Energy para una base de montaje de 5 GWh en Częstochowa, siguiendo un modelo de tecnología de producción y empresa conjunta. Linyang ha localizado su sede regional en Polonia en las funciones de ventas, técnica y entrega, ha establecido un centro de almacenamiento europeo que reduce los ciclos de entrega en aproximadamente un 40%, y tiene previsto crear un centro de servicio profesional europeo. Sungrow ha establecido una filial y un centro de servicio postventa en Polonia y ha adaptado sus sistemas a los códigos de red polacos. La frontera competitiva ha cambiado de “quién puede enviar el armario” a “quién puede ofrecer soporte en la puesta en marcha, piezas de repuesto y cumplimiento de las normas de red en Polonia”.”
Para un cliente de C&I, las preguntas prácticas son más limitadas. ¿Se puede reemplazar una componente fallida en días en lugar de semanas? ¿Se puede adaptar el EMS y la gateway de comunicación a las condiciones técnicas de conexión flexible del DSO sin devolver la unidad a la fábrica? ¿El proveedor puede proporcionar el dossier técnico PPOŻ (datos de la UL 9540A, documentación sobre fuga térmica, justificación de la distancia de separación) en una forma que el experto en incendios pueda revisar sin largos intercambios de información?
El modelo de servicio honesto en Polonia a finales de 2026 no es “todo local”. Se aplica una jerarquía. Los problemas de calidad del hardware se solucionan mediante el envío de piezas de repuesto con instrucciones de reemplazo guiadas a distancia, o mediante la sustitución del producto si el fallo es grave. Los problemas de software y el servicio de asistencia técnica se solucionan mediante soporte técnico remoto. Para proyectos C&I más grandes, el personal técnico puede desplazarse al sitio para ofrecer asistencia técnica durante la puesta en marcha, cuando la escala y la complejidad del proyecto lo justifiquen. Los trabajos más pequeños se solucionan de forma remota.
Este modelo no es una debilidad si es transparente. La cuestión de la adquisición no radica en si el proveedor tiene un almacén en Polonia. La cuestión es si la capacidad de respuesta real del proveedor permite mantener el sistema operativo dentro del presupuesto del proyecto. Una afirmación genérica sobre un “servicio local” resulta menos útil que una respuesta clara sobre la logística de piezas de repuesto, el diagnóstico remoto y la disponibilidad de asistencia para la puesta en marcha in situ.
Tabla 6. Preguntas sobre la capacidad de servicio para la adquisición de almacenamiento C&I en Polonia
| Dimensiones del servicio | Qué verificar | ¿Por qué es importante en Polonia? |
| Respuesta a fallos de hardware | Envío de piezas de repuesto y protocolo de reemplazo con guía remota | Un sistema de cobro basado en la demanda que no esté activo durante un evento de máxima demanda pierde ingresos de inmediato. |
| Problemas con el software o el EMS | Ámbito de asistencia técnica remota y tiempo de respuesta | La configuración de EMS para las interfaces TB4 y DSO es de software intensivo. |
| Documentación de PPOŻ | Documento de datos y fuga térmica de acuerdo con la norma UL 9540A | La homologación de incendios es específica del proyecto; los certificados genéricos no son suficientes. |
| Asistencia de puesta en servicio | Alcance remoto o en el sitio para la escala del proyecto | Los proyectos de gran envergadura pueden justificar la asistencia in situ; los proyectos más pequeños pueden recibir apoyo a distancia. |
| Adaptación de la interfaz DSO | Puerta de comunicación prefabricada y biblioteca de protocolos | The UC84 milestone clock does not pause for integration delays |
8. FAQ: the questions that decide C&I projects
Q1. Is the Polish capacity market still relevant for a 50 kW–5 MW C&I project?
Not as a base-case revenue source. The KWD fell to 13.39% in the December 2025 auction, and the 4-hour continuous discharge obligation makes a 2-hour C&I system self-de-rate to roughly 30% of installed capacity if it participates. Model capacity revenue as a contingent upside. The project must close on demand-charge reduction, solar self-consumption, and balancing-market participation.
Q2. Can a 2-hour C&I battery participate in the Polish balancing market?
Yes. TB4 is a 15-minute product, not a 4-hour obligation. A 2-hour system can participate in TB4 and intraday arbitrage if its EMS has real-time offer-scheduling and activation-response capability under PSE’s central dispatch model. The limitation is energy throughput. A 2-hour system has less energy to cycle through midday negative-price and evening positive-price windows than a 4-hour system, so TB4 capture may be lower on wide-spread days. But participation is technically feasible and commercially meaningful.
Q3. What EMS capability is non-negotiable for TB4 participation?
Real-time or near-real-time price-signal ingestion. Offer scheduling and activation response compatible with PSE’s integrated scheduling process. Settlement-grade 15-minute data logging. Data interfaces to the aggregator or BSP that handles prequalification and offer optimization. A day-ahead price-following EMS is not sufficient.
Q4. Does UC84 make it easier or harder to connect a C&I storage project?
Both. UC84 creates a pathway at constrained nodes through flexible connection agreements, which previously had no legal basis. But it shortens connection-condition validity to 12 months and imposes a 24-month milestone for a final building permit covering at least 80% of contracted capacity. DSOs do not yet have standardized flexible-agreement templates, so the technical package is assessed case by case. Connection becomes possible in more locations, but the execution timeline is tighter and the technical-compliance burden is higher.
Q5. What happens if the DSO does not have a flexible connection template?
The DSO engineer evaluates the application on the merits of the technical package. There is no published curtailment algorithm or accepted BESS sizing methodology for compliance. A developer who arrives with a well-documented control architecture, clear active-power and reactive-power response specifications, and a credible telemetry interface is more likely to secure an agreement than one who submits a generic application. The absence of a template is a first-mover opportunity for prepared developers and a delay risk for unprepared ones.
Q6. Is PPOŻ approval required for a 100 kW/232 kWh outdoor cabinet?
Yes. The PPOŻ review is triggered by the 50 kW threshold for C&I storage, independently of the kWh capacity ladder. A 100 kW/232 kWh outdoor cabinet is above 50 kW and therefore requires PPOŻ expert review and PSP notification, even though it is below the 300 kWh building-permit threshold.
Q7. Can UL 9540A data reduce the required separation distance between outdoor cabinets?
Yes, in principle. NFPA 855 provides default separation distances, but a reduced distance can be proposed if it is supported by UL 9540A large-scale fire test data showing that thermal runaway will not propagate at the proposed spacing. The PPOŻ expert has discretion to accept or reject the proposal based on the quality of the data and site conditions. Without UL 9540A data, the default distance is likely to apply, which can be a layout constraint on space-constrained sites.
Q8. Does the 600 kWh per-fire-zone limit apply to outdoor containers?
The 600 kWh limit in the August 2026 draft applies to buildings not intended exclusively for energy storage. It does not apply in the same form to outdoor, dedicated installations. However, an outdoor container installed adjacent to a building may trigger the REI 60/120 compartment requirement and the fire-zone capacity analysis if the expert determines that the installation is functionally part of the building’s fire compartment. Siting should be decided with the PPOŻ expert at the layout stage, not after the equipment is ordered.
Q9. Should a C&I project choose 2-hour or 4-hour duration?
The default C&I configuration should be 2-hour, because demand-charge reduction and solar self-consumption are served by 2-hour discharge. Specify the system with 4-hour extensibility so the client can add energy capacity without replacing the PCS or re-engineering the grid interface if the project later qualifies for a capacity contract or the load profile shifts. The duration decision must also account for the 600 kWh per-fire-zone cap and the available outdoor footprint.
Q10. Can a C&I battery capture both demand-charge reduction and TB4 revenue?
Yes, but the EMS must have a documented priority hierarchy. The default operating mode should treat the client’s demand-charge threshold and solar self-consumption target as hard constraints. Balancing-market participation should be layered on top with a defined deferral or curtailment rule when constraints bind. The priority logic must be configurable and visible to both the client and the aggregator.
Q11. What does a realistic payback look like for a Polish C&I storage project in late 2026?
Indicative payback for a stacked C&I project—demand-charge reduction, solar self-consumption, and grid services—has been estimated at 5–8 years. Projects that rely on demand-charge reduction alone are unlikely to close within that range. The lower end of the band requires access to at least two value streams beyond demand-charge reduction, and an EMS capable of executing the grid-service layer.
Q12. What is the most common mistake C&I clients make in Polish storage procurement in late 2026?
Treating the capacity market as a revenue anchor based on the 15-year contract narrative, without accounting for the 13.39% KWD and the 4-hour obligation. The second most common mistake is selecting an EMS for day-ahead price-following and assuming TB4 participation is a software add-on. The third is treating PPOŻ approval as a generic certification exercise rather than a project-specific technical argument. Each of these can turn a seemingly viable project into a stalled asset.
9. Conclusion: what “bankable” means in Poland now
Poland’s storage market is not short of policy activity. It is short of converted, operating C&I assets—projects that have moved from a capacity-market narrative to a functioning revenue stack, from a flexible connection right to a compliant grid interface, and from a fire-safety application to a PPOŻ approval that supports both construction and insurance.
The projects reaching commercial operation are the ones that accept three uncomfortable truths.
First, the capacity market is no longer a C&I revenue anchor. Build the stack on demand-charge reduction, solar self-consumption, and balancing-market participation. Treat capacity revenue as a contingent upside.
Second, the EMS is not a controller accessory. It is the infrastructure that determines whether the TB4 revenue layer is accessible at all. A day-ahead price-follower is not a Polish balancing-market asset.
Third, fire approval and grid connection are not administrative formalities. They are technical arguments with hard deadlines. They do not pause for equipment delivery or software integration.
The suppliers who will matter in this market are not the ones with the lowest cabinet price per kWh. They are the ones who can provide a verifiable EMS capability for the Polish balancing market, a PPOŻ documentation package that supports a project-specific approval argument, and a service model that keeps a dispersed C&I fleet operating within its revenue window.
MateSolar is a one-stop PV and storage solution provider serving commercial and industrial clients across Europe. The product range spans hybrid solar systems, liquid-cooled outdoor cabinets, and air-cooled and liquid-cooled container ESS configurations, supported by a tiered service model that combines remote technical support, spare-part logistics, and targeted on-site commissioning guidance for larger projects. For Polish C&I clients navigating the post-capacity-market transition, the starting point is not a product datasheet. It is a revenue-stack and compliance conversation—and that is the conversation MateSolar’s engineering and support teams are structured to have at the project level.
This article reflects market data and regulatory sources available as of 18 November 2026, including Modo Energy research on the Polish capacity and balancing markets, DZP and Garrigues analyses of the UC84 grid act, PSME and Portal Samorządowy reporting on the draft BESS fire regulation, and publicly disclosed localization announcements from storage suppliers active in Poland. Project economics are illustrative and must be validated with project-specific load data, tariff structures, and approved PPOŻ and DSO documentation.