










Der deutsche Markt für Batteriespeicher ist in eine entscheidende Phase eingetreten. Allein im ersten Halbjahr 2026 wurden 2,5 GW an neuer Kapazität installiert – was einem Anstieg von 39% gegenüber dem Vorjahreszeitraum entspricht – vollzieht das Land einen raschen Wandel von einer von Privathaushalten dominierten Landschaft hin zu einem dreigeteilten Markt, in dem Großprojekte der Energieversorger sowie Anlagen im Gewerbe- und Industriebereich (C&I) parallel zur etablierten Privathaushaltsbasis an Fahrt gewinnen.
Doch unter der Oberfläche dieser beeindruckenden Schlagzeilenzahlen steht das C&I-Segment vor einem Zusammentreffen von Kräften, die vorbereitete Unternehmen von denen trennen werden, die zurückbleiben: eine grundlegende Überarbeitung der Netzanschlussverfahren ab April 2026, ungelöste regulatorische Unklarheiten bezüglich Ausnahmen bei Netzentgelten und eine Technologielandschaft, die sich entschieden von luftgekühlten zu flüssigkeitsgekühlten Architekturen gewandelt hat. Für Geschäftsinhaber, Facility Manager und Energiebeschaffungsexperten stellt sich nicht mehr die Frage, ob in Batteriespeicher investiert werden soll – sondern wie dieser Moment zu meistern ist, ohne einen kostspieligen Fehltritt zu machen.
Dieser Artikel bietet die umfassendste verfügbare Analyse des deutschen C&I-Energiespeichermarktes per Juli 2026. Er stützt sich auf die neuesten offiziellen Daten der Bundesnetzagentur, Dokumentationen des KfW-Finanzierungsprogramms und verifizierte Marktintelligenz, um eine maßgebliche Ressource zu liefern, die alle kritischen Dimensionen abdeckt – von der Politikinterpretation und Umsatzmodellierung bis hin zur Technologieauswahl und Projektdurchführung.
Wichtige Erkenntnisse für Entscheidungsträger:
- Die installierte Leistung von Speicheranlagen im C&I-Bereich erreichte im ersten Halbjahr 2026 136 MW / 259 MWh, was einem Anstieg von 33% gegenüber dem Vorjahreszeitraum entspricht; die kumulierte installierte Leistung liegt nun bei 837 MW / 1.608 MWh.
- Die Reform der Netzanschlüsse im April 2026 hat die Projektökonomie grundlegend verändert und einen Rahmen für die Bewertung der Projektreife eingeführt, der Antragsgebühren von 50.000 € zuzüglich Sicherheitsleistungen von 1.500 €/MW erfordert.
- Das KfW-Programm “Erneuerbare Energien Plus”, gestartet am 18. Juni 2026, bietet nun zinsgünstige Darlehen von.
- Die Flüssigkeitskühlung hat sich als führender technologischer Ansatz etabliert und verlängert die Lebensdauer der Batterien im Vergleich zu luftgekühlten Alternativen um etwa 20%.
- Der Formfaktor des Outdoor-Schranks – der jetzt 233–261 kWh pro Einheit mit großformatigen Zellen von 314 Ah+ erreicht – ist zum Industriestandard für C&I-Anwendungen geworden.
- Es gibt ein enges Zeitfenster für Entscheidungen: Der regulatorische Rahmen von AgNeS wird voraussichtlich bis Ende 2026 oder Anfang 2027 in Kraft treten, und Projekte, die bis zu dieser Frist Zusagen für den Netzanschluss erhalten, könnten deutlich bessere wirtschaftliche Bedingungen erzielen.
1. Deutschlands Batteriemarkt: Eine strukturelle Transformation
1.1 Die Zahlen, die den Moment definieren
In den ersten sechs Monaten des Jahres 2026 wuchs der deutsche Markt für Batterie-Energiespeichersysteme (BESS) um 2,5 GW Leistung und 4,4 GWh Energiekapazität. Das Wachstum der Energiekapazität im Vergleich zum Vorjahreszeitraum bestätigt, dass der Markt nicht nur wächst, sondern sich sogar beschleunigt. Die kumulierte Gesamtinstallationsleistung über alle Marktsegmente hinweg hat nun 19,4 GW / 29,8 GWh erreicht, womit sich Deutschland als unangefochtener Marktführer auf dem europäischen Markt für stationäre Speichersysteme und neben China und den Vereinigten Staaten als einer der drei größten Batteriespeichermärkte weltweit etabliert hat.
Die strukturelle Zusammensetzung des Marktes hat sich erheblich verändert. Während früher Speicheranlagen für Privathaushalte den überwiegenden Teil der Installationen ausmachten, zeigt sich Mitte 2026 ein weitaus ausgewogeneres Bild: Speicheranlagen für Privathaushalte tragen 49% zur neuen Kapazität bei, Großprojekte 45% und gewerbliche sowie industrielle Anlagen 6%. Dieser Übergang von einem "Privathaushalts-Monolithen" zu einem "Drei-Säulen-Markt" ist eine der folgenreichsten Entwicklungen in der europäischen Energiewende und hat tiefgreifende Auswirkungen auf alle Akteure entlang der Wertschöpfungskette.
Die Lithium-Ionen-Technologie dominiert weiterhin nahezu vollständig den Markt und macht mehr als 96% der gesamten installierten Leistung aus. Während alternative Chemien – Natrium-Ionen-, Redox-Flow- und Eisen-Luft-Batterien – zwar das Interesse der Forschung wecken und in Nischenbereichen zum Einsatz kommen, bleibt das Preis-Leistungs-Verhältnis von Lithium-Eisenphosphat (LFP) und Nickel-Mangan-Kobalt (NMC) im kommerziellen Maßstab unangefochten.
Tabelle 1: Markt für Batteriespeicher in Deutschland – Installationsdaten H1 2026 nach Segment
| Marktsegment | H1 2026 Ergänzungen (MW) | H1 2026 Ergänzungen (MWh) | Kapazitätswachstum im Jahresvergleich | Marktanteil (nach MWh) | Installierte kumulierte Leistung (MW) | Installiert gesamt (MWh) |
| Wohngebäude (<30 kWh) | 1,310 | 2,156 | +31% | 49% | 11,250 | 17,100 |
| Großanlagen (>1 MW) | 1,054 | 1,980 | +47% | 45% | 7,313 | 11,092 |
| Kommerziell und industriell | 136 | 259 | +33% | 6% | 837 | 1,608 |
| Gesamtmarkt | 2,500 | 4,395 | +39% | 100% | 19,400 | 29,800 |
Quelle: Bundesnetzagentur Marktstammdatenregister (MaStR), H1 2026; Analyse MateSolar Research. Datenstand 30. Juni 2026.
1.2 Der Makrokontext: Warum der deutsche Speichermarkt boomt
Um die Entwicklung des deutschen Speichermarktes zu verstehen, muss man zunächst die breiteren Dynamiken des Energiesystems begreifen, die Speicher nicht nur wünschenswert, sondern strukturell notwendig machen. Mehrere ineinandergreifende Faktoren treiben diese Notwendigkeit voran:
Der Anteil erneuerbarer Energien hat kritische Schwellenwerte überschritten. Der Strommix in Deutschland liegt mittlerweile regelmäßig bei über 60% aus erneuerbaren Energien, wobei Windkraft und Photovoltaik (PV) den Löwenanteil ausmachen. An bestimmten sonnigen und windreichen Tagen hat der Anteil erneuerbarer Energien am stündlichen Bedarf sogar 85–90% erreicht. Dieses Ausmaß an variabler Erzeugung führt zu enormen Schwankungen der Intraday-Preise – genau die Voraussetzung, die den Einsatz von Speichern wirtschaftlich rentabel macht. Die Day-Ahead-Großhandelsstrompreise in Deutschland weisen immer häufiger Preisunterschiede von 40 bis 80 € pro MWh zwischen Spitzen- und Nebenzeiten auf – ein Muster, von dem Speicherbetreiber direkt profitieren, da sie in Niedrigpreisphasen aufladen und in Hochpreisphasen entladen können.
Netzinfrastrukturelle Einschränkungen sind eine bindende Begrenzung. Deutschlands Stromübertragungsnetz wurde für ein zentralisiertes Erzeugungsmodell konzipiert, das von großen thermischen und nuklearen Kraftwerken im Süden und Westen dominiert wurde. Der rasche Ausbau von Windkraftkapazitäten im Norden und von Solarkapazitäten im ganzen Land hat zu anhaltenden Engpässen in der Nord-Süd-Übertragung geführt. Die vier großen Übertragungsnetzbetreiber (ONB) – TenneT, Amprion, 50Hertz und TransnetBW – verursachen jährlich Hunderte von Millionen Euro an Kosten für Redispatch und Netzengpassmanagement. Dezentrale Speicher, insbesondere auf Ebene der Gewerbe- und Industriekunden (C&I), bieten einen Weg, diese Einschränkungen abzumildern, indem sie die Stromerzeugung in der Nähe des Erzeugungspunktes aufnehmen und in der Nähe des Verbrauchspunktes einspeisen.
Der Kohle- und Atomausstieg erzeugt eine Flexibilitätslücke. Deutschlands drei letzte Kernkraftwerke wurden im April 2023 abgeschaltet, und der Kohleausstieg ist spätestens für 2038 gesetzlich vorgeschrieben, wobei die aktuelle Regierungskoalition 2030 anstrebt. Da diese Grundlast- und schnell regelbaren Erzeugungsquellen aus dem System ausscheiden, steigt der Bedarf an flexiblen Ressourcen – Batterien, Lastmanagement und wasserstofffähige Gaskraftwerke – entsprechend. Die Deutsche Energie-Agentur (dena) schätzt, dass das Land bis 2030 rund 100 GWh Batteriespeicher-Kapazität benötigen wird, um die Netzstabilität zu gewährleisten, was einer Vervierfachung der derzeit installierten Basis entspricht.
Die industrielle Wettbewerbsfähigkeit hängt vom Energiemanagement ab. Die deutsche Industrie sieht sich mit einigen der höchsten Strompreise der Welt konfrontiert, wobei gewerbliche und industrielle Kunden in der Regel 0,18–0,28 € pro kWh einschließlich aller Abgaben, Zuschläge und Netzentgelte zahlen – ein struktureller Nachteil, der sich seit der Energiekrise 2022 verschärft hat. Für energieintensive Sektoren – Chemie, Automobilherstellung, Metallverarbeitung, Lebensmittel und Getränke sowie Rechenzentren – hat sich die Möglichkeit, durch netzunabhängige Speicherung zwischen günstigen und teuren Perioden zu arbitrieren, von einer Nachhaltigkeitsinitiative zu einer Kernstrategie für die Wettbewerbsfähigkeit entwickelt.
Wussten Sie schon?
Der deutsche Markt für stationäre Batteriespeicher (BESS) wird voraussichtlich von etwa 80–100 Milliarden Euro im Jahr 2026 auf 280–350 Milliarden Euro bis zum Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von etwa 13–15% entspricht. Damit ist der deutsche Speichersektor einer der weltweit attraktivsten Standorte für Investitionen in saubere Energie.
2. Das C&I-Speicherkundensegment im Fokus: Marktstruktur und Wachstumsprognose
2.1 Definition des C&I-Segments
Das deutsche Segment für gewerbliche und industrielle Speicher umfasst Batterieanlagen mit einer Nennleistung von typischerweise 30 kW bis 1 MW, die eine Vielzahl unterschiedlicher Endnutzer versorgen: Produktionsstätten, Logistikzentren, Supermärkte, Bürogebäude, landwirtschaftliche Betriebe, Hotels, Krankenhäuser und kommunale Infrastruktur. Zwar erscheint der Marktanteil des Segments von 6% im Vergleich zu Anlagen im Privathaushalts- und Großkraftwerksbereich bescheiden, doch wird seine strategische Bedeutung durch diese Zahl unterschätzt. C&I-Speicherstandorte befinden sich überproportional häufig an Knotenpunkten mit hohem Stromverbrauch, oft in Industrieparks und Gewerbegebieten, wo die Netzüberlastung am größten ist und wo Speichersysteme hinter dem Zähler den größten Standortvorteil bieten können.
2.2 Installationstrends und Wachstumsdynamik
Im C&I-Segment wurden im ersten Halbjahr 2026 136 MW / 259 MWh an neuer Kapazität installiert – was gemessen an der Energiekapazität einem Anstieg von 33% gegenüber dem ersten Halbjahr 2025 entspricht. Diese Wachstumsrate ist zwar solide, bleibt jedoch hinter der Wachstumsrate von 47% im Großprojektsegment zurück, was darauf zurückzuführen ist, dass größere Projekte direkter von den politischen Impulsen und Finanzierungsinnovationen profitiert haben, die das erste Halbjahr 2026 prägten. Die kumulierte installierte Leistung im C&I-Bereich liegt nun bei 837 MW / 1.608 MWh, was etwa 5,41 TP3T der gesamten stationären Batteriekapazität in Deutschland und rund 4,31 TP3T der gesamten Stromkapazität entspricht.
Ein bemerkenswerter Trend im C&I-Segment ist die allmähliche Verlagerung hin zu größeren einzelnen Systemgrößen. Während die typische C&I-Installation in den Jahren 2022–2023 durchschnittlich etwa 100–150 kWh Energiekapazität hatte, ist der Durchschnitt für neue Projekte im H1 2026 auf etwa 180–220 kWh gestiegen. Diese Migration spiegelt mehrere zusammenlaufende Faktoren wider: sinkende Kosten für Batteriezellen, eine verbesserte Systemintegration, die die Kosten für das System-Rest (Balance-of-System) pro kWh reduziert, und ein wachsendes Kundenvertrauen in die Zuverlässigkeit der Technologie, das größere Anfangsinvestitionen fördert. Die Entwicklung des Außenschrank-Formfaktors – ausführlich in Abschnitt 5 behandelt – war entscheidend für diese Skalierung.
Tabelle 2: Deutschland C&I Speichersegment – Wichtige Kennzahlen H1 2026 vs. H1 2025
| Metrisch | H1 2025 | H1 2026 | Ändern Sie |
| Neue Installationen (MW) | 102 | 136 | +33.3% |
| Neuinstallationen (MWh) | 195 | 259 | +32.8% |
| Installierte kumulierte Leistung (MW) | 701 | 837 | +19.4% |
| Installiert gesamt (MWh) | 1,349 | 1,608 | +19.2% |
| Durchschnittliche Systemgröße (kWh) | 165 | 192 | +16.4% |
| Marktanteil von BESS insgesamt | 6.2% | 5.9% | -0,3 Prozentpunkte |
| Anzahl neuer Projekte | ~1,180 | ~1,350 | +14.4% |
Quelle: Bundesnetzagentur MaStR, Branchenverband BVES, MateSolar Research. pp = Prozentpunkte.
2.3 Geografische Verbreitung
C&I-Speicherinstallationen in Deutschland weisen eine ausgeprägte geografische Konzentration auf, die eng mit der Dichte industrieller Aktivitäten, der Durchdringung von Solar-PV und der Schwere von Netzengpässen korreliert. Die drei führenden Bundesländer für den Einsatz von C&I-Speichern sind:
Bayern Mit einer kumulierten Speicherleistung von rund 24% im C&I-Bereich spiegelt Bayerns Spitzenposition seine bedeutende industrielle Basis wider – insbesondere in den Bereichen Automobilbau, Maschinenbau und Elektronik – in Verbindung mit der höchsten installierten Solar-PV-Leistung aller deutschen Bundesländer. Die ehrgeizigen Ziele der Landesregierung im Bereich der erneuerbaren Energien (100% Strom aus erneuerbaren Energien bis 2040) und proaktive Förderprogramme für gewerbliche Speicheranlagen verstärken diese Konzentration noch.
Nordrhein-Westfalen: Als industrielles Herz Deutschlands und bevölkerungsreichstes Bundesland verfügt NRW über eine Speicherkapazität von rund 21% im Bereich Gewerbe und Industrie. Die hohe Konzentration energieintensiver Industriezweige im Bundesland – Chemie, Stahl, Zement und Lebensmittelverarbeitung – schafft besonders starke Anreize für Anwendungen zur Spitzenlastabdeckung. Die Landesentwicklungsbank NRW (NRW.BANK) bietet ergänzende Finanzierungsinstrumente an, die sich effektiv mit den KfW-Programmen des Bundes kombinieren lassen.
Baden-Württemberg: Als Standort der deutschen Automobil- und Maschinenbaucluster verfügt Baden-Württemberg über eine Speicherkapazität von rund 18% im gewerblichen und industriellen Bereich. Der Mittelstand des Bundeslandes – das dichte Netzwerk kleiner und mittlerer Fertigungsunternehmen, das das Rückgrat der deutschen Wirtschaft bildet – hat besonders aktiv auf Kombinationen aus Speichersystemen und Solaranlagen gesetzt, die das Risiko schwankender Strompreise mindern und gleichzeitig die Nachhaltigkeitsverpflichtungen der Unternehmen erfüllen.
Zu den weiteren Bundesländern mit nennenswerten Speicherkapazitäten im C&I-Bereich zählen Niedersachsen (~9%), Hessen (~8%) und Rheinland-Pfalz (~6%). Die ostdeutschen Bundesländer – Brandenburg, Sachsen, Sachsen-Anhalt, Thüringen und Mecklenburg-Vorpommern – machen zusammen einen geringeren, aber wachsenden Anteil aus, was auf den Ausbau der Rechenzentrumskapazitäten und der Logistikinfrastruktur in diesen Regionen zurückzuführen ist.
Markteinblick
Das C&I-Segment weist einen "Clustering-Effekt" auf, der die Akzeptanz in Industrie- und Gewerbegebieten beschleunigt. Sobald eine Anlage in einem Gewerbegebiet eine Speicherung installiert, folgen in der Regel innerhalb von 12–18 Monaten benachbarte Unternehmen, angetrieben durch die Beobachtung von Einsparungen bei den Stromrechnungen durch Kollegen, gemeinsame Auftragnehmernetzwerke und den Demonstrationseffekt, der das wahrgenommene Technologierisiko reduziert. Diese Clustering-Dynamik deutet darauf hin, dass das Wachstum von C&I-Speichern eine nichtlineare Beschleunigung erfahren könnte, wenn die Akzeptanzdichte in Schlüsselregionen eine kritische Masse erreicht.
3. Politische und regulatorische Landschaft: Was hat sich 2026 geändert
Das regulatorische Umfeld für Batteriespeicher in Deutschland hat im Jahr 2026 eine Reihe von folgenschweren Veränderungen erfahren. Während einige Entwicklungen neue Chancen für Investoren in C&I-Speicher schaffen, führen andere Unsicherheiten ein, die sorgfältig gemanagt werden müssen. Dieser Abschnitt bietet eine detaillierte Untersuchung der vier wichtigsten Politikdimensionen.
3.1 KfW-Finanzierungsprogramm "Erneuerbare Energien Plus"
Am 18. Juni 2026 startete die KfW (Kreditanstalt für Wiederaufbau), die staatliche Förderbank Deutschlands, das Programm "Erneuerbare Energien Plus" – eine möglicherweise wegweisende Finanzierungsinitiative für C&I-Speicher seit dem ursprünglichen EEG-Einspeisetarif-Rahmen. Das Programm stellt eine strukturelle Wende in der deutschen Finanzierungsarchitektur für saubere Energie dar, indem es Batteriespeicher explizit als Kerninfrastrukturinvestition und nicht als periphere Ergänzung zur Erneuerbaren-Erzeugung anerkennt.
Die Hauptmerkmale des Programms umfassen:
- Kreditrahmen Bis zu 150 Millionen Euro pro Einzelprojekt, ohne Obergrenze für das Gesamtportfolio bei Programmen mit mehreren Standorten.
- Zinssätze Die vergünstigten Zinssätze liegen deutlich unter den Kreditzinsen kommerzieller Banken, wobei der genaue Zinssatz von der Bonität des Kreditnehmers und dem Risikoprofil des Projekts abhängt. Für Unternehmenskreditnehmer mit Investment-Grade-Rating wurden effektive Zinssätze im Bereich von 2,5–3,81 TP3T bei einer Laufzeit von 10 Jahren gemeldet.
- Geeignete Anlagen: Batteriespeicher aller Größen, einschließlich zugehöriger Leistungselektronik, Steuerungssysteme und Installationskosten. Systeme, die mit vor Ort erzeugter erneuerbarer Energie (Solar-PV oder Wind) integriert sind, erhalten eine bevorzugte Zinssatzbehandlung.
- Rückzahlungsflexibilität: Bis zu 3-jährige tilgungsfreie Jahre auf die Kapitalrückzahlung, abgestimmt auf die typischen Bau- und Inbetriebnahmezeiten für C&I-Speicherprojekte.
- Kombination mit anderen Instrumenten: KfW-Darlehen können mit Landesförderungen, BAFA-Zuschüssen und EU-Fördermitteln kombiniert werden, was gestaffelte Finanzierungsstrukturen ermöglicht, die die gewichteten durchschnittlichen Kapitalkosten erheblich senken. Für Investoren in gewerbe- und industriegeeignete Speichersysteme (C&I-Speicher) adressiert das KfW-Programm eine der historisch bedeutendsten Hürden des Segments: die Diskrepanz zwischen der Kapitalintensität von Speicherinvestitionen und der Risikobereitschaft von Geschäftsbanken, die mit dem Ertragsprofil der Technologie nicht vertraut sind. Durch die Bereitstellung eines staatlich abgesicherten Kreditkanals mit bewusst langfristigen Kapitalbedingungen entkoppelt die KfW effektiv die Finanzierungsdimension von C&I-Speicherprojekten vom Risiko.
Praktische Erkenntnis
Unternehmen, die Investitionen in Gewerbe- und Industriespeicher erwägen, sollten sich umgehend an die KfW oder ihre Hausbank wenden, um den Kreditantragsprozess zu starten. Die Bearbeitungszeiten der KfW für Anträge im Rahmen von "Erneuerbare Energien Plus" betragen derzeit durchschnittlich 6–8 Wochen. Die Sicherung von Finanzierungszusagen vor Inkrafttreten des voraussichtlich Ende 2026 / Anfang 2027 erwarteten regulatorischen Rahmens AgNeS kann günstigere Netzanschlussbedingungen sichern.
3.2 Zusätzliche Finanzierungs- und Fördermittel
Neben dem KfW-Programm stehen C&I-Speicherinvestoren mehrere ergänzende Finanzierungsmechanismen zur Verfügung:
Staatliche Subventionen: Mehrere Bundesländer haben gezielte Förderprogramme für Speichertechnologien eingeführt. Das hessische Programm für kleine und mittlere Unternehmen bietet Zuschüsse von bis zu 500.000 € pro Projekt für Investitionen, die nachweislich zu einer Reduzierung der CO²-Emissionen führen, wobei bis zu 40% der förderfähigen Investitionskosten übernommen werden. Das "Bayerische Energieforschungsprogramm" in Bayern und das Programm "Klimaschutz-Plus" in Baden-Württemberg bieten ähnliche Förderungen, wenn auch mit unterschiedlichen Förderkriterien und Förderintensitäten.
BAFA EEW-Förderung Das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) verwaltet das Förderprogramm "Energieeffizienz in der Wirtschaft" (EEW), das sich an Unternehmen aller Wirtschaftszweige richtet. Das Programm sieht Investitionszuschüsse für Energieeffizienzmaßnahmen vor, darunter auch Batteriespeichersysteme, die nachweislich den Strombezug aus dem Netz oder die Spitzenlast einer Anlage reduzieren. Die Förderhöhe variiert je nach Art des Vorhabens und Unternehmensgröße, wobei kleine und mittlere Unternehmen in der Regel höhere Zuschussquoten erhalten.
Instrumente auf EU-Ebene Der Innovationsfonds der Europäischen Union, der Modernisierungsfonds und verschiedene Instrumente von Horizont Europa bieten zusätzliche Finanzierungsmöglichkeiten, insbesondere für größere oder innovativere C&I-Speicherprojekte. Die überarbeiteten Leitlinien der EU für staatliche Beihilfen für Klima, Umweltschutz und Energie (CEEAG) bilden den übergeordneten Rahmen, unter dem nationale Förderprogramme operieren.
Tabelle 3: Zusammenfassung wichtiger Finanzierungsinstrumente für C&I-Speicher in Deutschland (Stand: Juli 2026)
| Instrument | Verwaltungskörper | Typ | Maximaler Betrag | Berechtigung | Schlüsselbedingung |
| KfW Erneuerbare Energien Plus | KfW | Nachrangdarlehen | 150 Mio. € pro Projekt | Alle Unternehmen | Speicher + Integration erneuerbarer Energien bevorzugt |
| Hesse KMU CO² Reduktion | Hessen | Investitionszuschuss | €500,000 | KMU in Hessen | Nachweisbare CO²-Reduzierung |
| BAFA EEW-Programm | BAFA | Investitionszuschuss | Variiert je nach Modul | Alle Unternehmen | Energieeffizienzsteigerung |
| Bayerische Energieforschung | Freistaat Bayern | Zuschuss- / Darlehensmischung | Projektbezogen | Bayerische Einrichtungen | Innovationskomponente erforderlich |
| BW Klimaschutz-Plus | Land Baden-Württemberg | Investitionszuschuss | Projektbezogen | BW-basierte Einheiten | Klimaschutzbeitrag |
| EU-Innovationsfonds | Europäische Kommission | Grant | Bis zu 60% an relevanten Kosten | Großprojekte | Innovative Clean-Tech-Demonstration |
3.3 Reform des Netzzugangs: Der Projektentwicklungsrahmen
Die vielleicht folgenreichste regulatorische Änderung für C&I-Speicher im Jahr 2026 war die grundlegende Umstrukturierung der Netzanbindungsverfahren für groß angelegte Speicherprojekte. Ab dem 1. April 2026 hat die Bundesnetzagentur (BNetzA) das traditionelle "Windhundprinzip" bei Anträgen auf Netzanbindung durch einen umfassenden Projektreife-Bewertungsrahmen ersetzt.
Unter dem früheren Regime wurde die Netzanschlusskapazität chronologisch zugewiesen: Entwickler, die ihre Anträge am frühesten einreichten, sicherten sich Warteschlangenpositionen, unabhängig davon, ob ihre Projekte tatsächlich umsetzbar waren. Dies führte zu einem gut dokumentierten Problem der "Warteschlangenüberlastung", bei dem spekulative Anträge von Entwicklern ohne realistischen Weg zur Projektabwicklung den Zugang für ernsthafte Investoren mit spatenfertigen Projekten blockierten. Die Reform behebt diese strukturelle Ineffizienz durch die Einführung einer mehrdimensionalen Bewertung, die Anträge anhand objektiver Kriterien der Projektbereitschaft einstuft.
Die Schlüsselelemente des neuen Rahmens sind wie folgt:
Periodische Bewerbungsrunden Anstatt Anträge fortlaufend entgegenzunehmen, führt die BNetzA nun feste Antragsrunden (typischerweise vierteljährlich) durch, während derer alle Einreichungen innerhalb eines bestimmten Zeitfensters gleichzeitig bewertet werden. Dies beseitigt den Fehlanreiz, unvollständige Anträge frühzeitig einzureichen, und ermöglicht eine vergleichende Beurteilung aller Projekte, die in einer bestimmten Region und einem bestimmten Zeitraum eine Anbindung anstreben.
Multi-Kriterien-Bewertung Bewerbungen werden anhand einer gewichteten Scorecard bewertet, die Folgendes berücksichtigt: (a) Wahrscheinlichkeit der Projektdurchführung, bewertet anhand des nachgewiesenen Fortschritts bei Landrechten, Genehmigungen und technischem Design; (b) Entwicklungsreife, gemessen an der Spezifität und Glaubwürdigkeit der Zeitpläne des Projekts; (c) Beitrag zum Stromnetz, bewertet anhand des standortspezifischen Nutzens des Projekts zur Entlastung identifizierter Engpässe im Stromnetz; und (d) finanzielle Solidität, nachgewiesen durch zugesagte Finanzierungsvereinbarungen oder die Stärke der Bilanz.
Dokumentationsanforderungen Entwickler müssen nun im Antragsverfahren umfangreiche unterstützende Unterlagen einreichen, darunter: Nachweis des Landbesitzes oder langfristige Pachtverträge; Nachweis des Fortschritts im Genehmigungsverfahren (mindestens die Bestätigung, dass ein vollständiger Genehmigungsantrag bei der zuständigen Behörde eingereicht wurde); ein technisches Konzept, das die Systemspezifikationen, den Netzanschlusspunkt und die Integrationsarchitektur detailliert beschreibt; und ein Finanzierungsplan, der zeigt, dass Kapital verfügbar oder zugesagt ist. Für Projekte über 5 MW ist eine Machbarkeitsstudie eines unabhängigen Ingenieurs erforderlich.
Finanzielle Verpflichtungen Die Reform führt zwei wesentliche finanzielle Verpflichtungen auf der Antragsphase ein. Erstens eine nicht erstattungsfähige Antragsgebühr von 50.000 € pro Projekt. Zweitens eine Sicherheitsleistung von 1.500 € pro MW beantragter Netzanschlusskapazität, die bei Inbetriebnahme des Projekts zurückerstattet oder einbehalten wird, wenn der Entwickler die kommerzielle Inbetriebnahme nicht innerhalb des vereinbarten Zeitrahmens ohne triftigen Grund erreicht.
Die Auswirkungen für Entwickler und Investoren im Bereich C&I-Speicher sind tiefgreifend. Der neue Rahmen verschiebt den Wettbewerbsvorteil effektiv hin zu gut kapitalisierten, professionell geführten Entwicklern, die umfassende Anwendungspakete zusammenstellen und die erforderlichen finanziellen Mittel im Voraus bereitstellen können. Kleinere Entwickler und Unternehmen, die Speichergelegenheiten opportunistisch verfolgen, sehen sich mit wesentlich höheren Eintrittsbarrieren konfrontiert. Der Rahmen schafft auch einen Mehrwert für die Projektentwicklungsarbeit im Frühstadium – die Sicherung von Landrechten, die Genehmigungsfortschritte und die Finanzierungsverpflichtung – lange bevor der Antrag auf Netzanschluss gestellt wird.
Strategische Warnung
Die Antragsgebühr von 50.000 € und die Sicherheitsleistung von 1.500 €/MW stellen versunkene Kosten dar, die nicht erstattet werden, wenn ein Projekt die Inbetriebnahme nicht erreicht. Für ein 500-kW-C&I-Speicherprojekt beträgt die kumulative anfängliche Belastung rund 50.750 €, bevor auch nur ein Euro an Baukaptial eingesetzt wird. Diese Finanzstruktur belohnt Entwickler, die stark in die Vorbereitung von Projekten im Vorfeld investieren, und auferlegt denjenigen, die spekulative oder unzureichend vorbereitete Anträge einreichen, erhebliche Kosten bei einem Scheitern.
Tabelle 4: Anforderungen an den Netzanschlussantrag – Vergleich vor und nach der Reform
| Dimension | Vor April 2026 (Altes Regime) | Nach April 2026 (Neuer Rahmen) |
| Allokationsprinzip | Wer zuerst kommt, mahlt zuerst (chronologische Warteschlange) | Projektfähigkeitsbewertung (Wettbewerbsbewertung) |
| Anwendungszeitpunkt | Rollen (jederzeit) | Geplante vierteljährliche Runden |
| Bewerbungsgebühr | Minimal / nominal | 50.000 € (nicht erstattungsfähig) |
| Kaution | Nicht erforderlich | 1.500 € pro MW |
| Nachweis von Landrechten | Nicht erforderlich bei Bewerbung | Erforderlich (Eigentum oder Langzeitmiete) |
| Genehmigung des Fortschritts | Nicht erforderlich bei Bewerbung | Vollständige Einreichung der Bewerbung erforderlich |
| Technisches Konzept | Basisangaben | Detaillierte technische Design-Dokumentation |
| Finanzierungsnachweis | Nicht erforderlich bei Bewerbung | Zugesagtes oder nachgewiesenes Kapital |
| Unabhängiger Ingenieurbericht | Nicht erforderlich | Erforderlich für Projekte >5 MW |
3.4 Unsicherheit bei der Netzentgeltbefreiung
Eine der größten regulatorischen Unsicherheiten für den deutschen Speichermarkt Mitte 2026 betrifft die Zukunft der Netzentgeltebefreiung für Batteriespeichersysteme. Gemäß § 118 Abs. 6 des Energiewirtschaftsgesetzes (EnWG) sind Batteriespeichersysteme, die vor dem 4. August 2029 in Betrieb genommen werden, für einen Zeitraum von 20 Jahren von der Netznutzungsgebühr (Netzentgelte) für Strom, den sie aus dem Netz entnehmen und ins Netz einspeisen, befreit. Diese Befreiung ist ein wesentlicher Bestandteil der Wirtschaftlichkeit von Speicherprojekten und eliminiert effektiv eine Kostenschicht, die, wenn sie angewendet würde, die Arbitragemarge, die Speicher-Erlösmodellen zugrunde liegt, erheblich schmälern würde.
Anfang 2026 äußerte die Bundesnetzagentur Bedenken hinsichtlich der langfristigen Nachhaltigkeit dieser Ausnahmeregelung mit der Begründung, dass mit zunehmender Speicherpenetration die Befreiung von Netzentgelten die Netzkostenrückgewinnung effektiv von den Speicherbetreibern auf andere Netznutzer verlagert – eine Quersubventionierung, die mit wachsenden Speichervolumina immer schwieriger zu rechtfertigen ist. Die ursprüngliche Haltung der Agentur deutete darauf hin, dass die Ausnahmeregelung möglicherweise früher als die gesetzliche Frist 2029 eingeschränkt oder abgeschafft werden könnte.
Intensive Opposition von Branchenverbänden – darunter der BVES (Bundesverband Energiespeicher Systeme), der BDEW (Bundesverband der Energie- und Wasserwirtschaft) und der VKU (Verband kommunaler Unternehmen) – führte zu einer Kompromissformulierung. Gemäß dem Kompromiss werden bestehende Ausnahmen für Projekte, die zum Zeitpunkt des Kompromisses bereits in Betrieb waren oder über verbindliche Netzanschlussverträge verfügten, geschützt ("grandfathered"). Projekte, die nach dem Kompromissdatum, aber vor dem 4. August 2029 in Betrieb genommen werden, behalten die Ausnahme, unterliegen jedoch einer „Angemessenheitsprüfung“, die den Umfang der Ausnahme unter bestimmten Umständen einschränken könnte. Die genauen Konturen dieser Prüfung sind zum Zeitpunkt Juli 2026 noch nicht definiert und schaffen eine Zone regulatorischer Unklarheit, die Investitionsentscheidungen für Projekte in der Planungsphase erschwert.
Diese Unsicherheit wird durch ein strukturelles Problem verschärft, das der aktuellen Debatte vorausgeht: Deutschland hat noch keine eigene regulatorische Kategorie für Stromspeicher geschaffen. Nach geltender Rechtslage werden Speicher beim Aufladen als Stromverbraucher und beim Entladen als Stromerzeuger behandelt. Diese doppelte Einstufung setzt Speicher dem Risiko einer doppelten Erhebung von Netzentgelten, Abgaben und Umlagen aus – ein regulatorischer Artefakt, dessen Beseitigung die EU-Reform des Strommarktdesigns die Mitgliedstaaten ausdrücklich durch die Schaffung einer eigenen Speicherklasse vorschreibt. Bis Juli 2026 hat Deutschland diese Anforderung noch nicht in nationales Recht umgesetzt.
Meldung über regulatorische Risiken
Investoren, die C&I-Speicherprojekte mit voraussichtlichen Inbetriebnahme-Daten zwischen Mitte 2026 und August 2029 bewerten, sollten in ihren Abwärtsrisikoszenarien die Auswirkungen des teilweisen oder vollständigen Verlusts von Netzentgeltsbefreiungen explizit modellieren. Eine Sensitivitätsanalyse, die Netzentgelte von 0,03–0,06 €/kWh für das Laden und Entladen annimmt, könnte die internen Renditen von Projekten um 200–400 Basispunkte reduzieren, abhängig von der Abhängigkeit des Erlösmodells vom netzgekoppelten Betrieb.
3.5 Reform des EU-Strommarktdesigns und deutsche Umsetzung
Die Reform des Strommarktdesigns der Europäischen Union, die 2024 verabschiedet wurde, verpflichtet alle Mitgliedstaaten zur Einrichtung eines gesonderten regulatorischen Rahmens für Energiespeicher, der: (a) Speicher als eigenständige Anlageklasse getrennt von Erzeugung und Verbrauch definiert; (b) eine Doppelbelastung mit Netzentgelten und Abgaben abschafft; (c) die Teilnahme von Speichern an allen Strommärkten (Großhandels-, Regelenergie- und Systemdienstleistungsmärkte) diskriminierungsfrei ermöglicht; und (d) transparente und diskriminierungsfreie Netzanbindungsverfahren festlegt. Die Umsetzungsfrist für die Mitgliedstaaten war Januar 2026.
Deutschlands Umsetzung hat sich verzögert. Das Bundesministerium für Wirtschaft und Klimaschutz (BMWK) hat angedeutet, dass die Umsetzungsgesetzgebung – die voraussichtlich in eine umfassendere Novelle des EnWG aufgenommen wird – im zweiten Halbjahr 2026 in den Bundestag eingebracht und Ende 2026 oder Anfang 2027 in Kraft treten soll. Dieses Gesetzespaket, das intern als AgNeS-Rahmen (Anpassung des Rechtsrahmens für netzgekoppelte Energiespeicher) bezeichnet wird, soll viele der oben diskutierten regulatorischen Unklarheiten lösen. Bis zu seiner Verabschiedung operiert der Markt jedoch unter einem Flickenteppich aus Übergangsbestimmungen und behördlicher Ermessensausübung.
Tabelle 5: Zeitplan für wichtige politische und regulatorische Maßnahmen im deutschen Energiespeichermarkt (2026–2027)
| Datum / Periode | Veranstaltung | Bedeutung für C&I-Speicher |
| 1. April 2026 | Das Rahmenwerk zur Reife von Netzanschlussvorhaben tritt in Kraft | Höhere Anfangskosten; belohnt gut vorbereitete Entwickler |
| 18. Juni 2026 | KfW-Programm Erneuerbare Energien Plus gestartet | Nachrangige Finanzierung bis zu 150 Mio. € pro Projekt |
| H2 2026 (erwartet) | AgNeS-Gesetzespaket im Bundestag eingereicht | Klarheit bei der Stromnetzgebührenbefreiung erwartet |
| Ende 2026 / Anfang 2027 (erwartet) | Das AgNeS-Rahmenwerk tritt in Kraft | Dedizierte Speicher-Regulierungskategorie eingerichtet |
| 4. August 2029 | Frist für die Befreiung von Netzentgelten nach § 118 Abs. 6 EnWG | Projekte, die nach diesem Datum in Betrieb genommen werden, verlieren die 20-jährige Befreiung |
4. Der Business Case: Umsatzstapelanalyse für C&I-Speicher
4.1 Verständnis des Revenue-Stack-Konzepts
Der wirtschaftliche Wert eines C&I-Batteriespeichersystems leitet sich selten aus einer einzigen Einnahmequelle ab. Stattdessen konstruieren erfolgreiche Projekte einen "Revenue Stack" – ein Portfolio von Wertquellen, das zusammen eine Kapitalrendite erwirtschaftet, die die gewichteten durchschnittlichen Kapitalkosten des Projekts übersteigt. Für deutsche C&I-Kunden besteht der Revenue Stack typischerweise aus drei primären Schichten, ergänzt durch sekundäre Vorteile, die den gesamten Geschäftsfall verbessern.
4.2 Primäre Einnahmenschicht: Lastspitzenkappung
Für die Mehrheit der deutschen gewerblichen und industriellen Stromkunden ist der wichtigste wirtschaftliche Treiber für Investitionen in Energiespeicher das Peak Shaving – die Praxis, gespeicherte Energie zu nutzen, um den maximalen Leistungsbezug des Unternehmens aus dem Netz während Zeiten hoher Nachfrage zu reduzieren. Der Mechanismus ist einfach: Deutsche Stromtarife für Gewerbe- und Industriekunden beinhalten einen Leistungspreis, der sich an der höchsten 15-Minuten-Mittelwert-Leistungsaufnahme des Kunden während des Abrechnungszeitraums (typischerweise monatlich oder jährlich) berechnet. Durch die Entladung einer Batterie während dieser Spitzenlastintervalle reduziert der Kunde die gemessene Spitzenlast und senkt folglich den Leistungspreisanteil seiner Stromrechnung.
Die Wirtschaftlichkeit von Peak Shaving ist stark standortspezifisch und hängt vom Lastprofil der Anlage, der geltenden Netzentgeltstruktur und der Differenz zwischen Spitzen- und durchschnittlicher Nachfrage ab. Für ein typisches deutsches Produktionsunternehmen mit einer jährlichen Spitzenlast von 500 kW und einer durchschnittlichen Last von 350 kW können durch die Reduzierung der gemessenen Spitze um 150 kW jährliche Einsparungen von 15.000 bis 30.000 € allein bei den Spitzenlastgebühren erzielt werden, abhängig von der Tarifstruktur des lokalen Netzbetreibers. Für Anlagen mit besonders "spitzenlastigen" Lastprofilen – d.h. mit kurzen, intensiven Nachfragespitzen überlagert auf eine niedrigere Grundlast – kann das Peak Shaving-Wertversprechen überzeugend genug sein, um Investitionen in Speicher zu rechtfertigen, noch bevor zusätzliche Einnahmequellen berücksichtigt werden.
4.3 Primäre Einnahmenschicht: Energiearbitrage (Spotmarkthandels)
Die zweite Haupteinnahmequelle für C&I-Speicher ist die Energiearbitrage – das Laden der Batterie während Perioden niedriger Großhandelsstrompreise und das Entladen während Perioden hoher Preise. Der deutsche Day-Ahead-Großhandelsstrommarkt, der von EPEX SPOT betrieben wird, liefert die Preissignale, die diese Aktivität steuern. Die zunehmende Verbreitung der Solar-PV-Erzeugung hat zu einer ausgeprägten "Duck Curve" bei den deutschen Großhandelspreisen geführt, wobei die Preise während der Mittagsspitzen der Sonneneinstrahlung routinemäßig auf 0–20 €/MWh fallen und während der abendlichen Nachfragespitzen, wenn die Solarstromerzeugung sinkt, der Verbrauch aber hoch bleibt, auf 80–120 €/MWh steigen.
Im ersten Halbjahr 2026 lag die durchschnittliche Preisdifferenz zwischen dem Tages-Tiefst- und dem Tageshöchstpreis am Day-Ahead-Markt an mehr als 60% Handelstagen über 60 €/MWh, wobei an etwa 25% Tagen Differenzen von über 80 €/MWh auftraten. Bei einem C&I-Speichersystem mit einem Rundlaufwirkungsgrad von 90% und einer nutzbaren Kapazität von 200 kWh erzielt ein einzelner täglicher Lade-Entlade-Zyklus, der eine Preisspanne von 60 €/MWh nutzt, einen täglichen Bruttoertrag von etwa 10,80 € oder etwa 3.940 € pro Jahr – vor Berücksichtigung der Batteriealterung, die die effektive Kapazität im Laufe der Zeit geringfügig verringert. Systeme, die mehrere tägliche Zyklen ermöglichen (durch Wechselrichter mit höherer Leistung im Verhältnis zur Speicherkapazität), können diesen Wert vervielfachen, allerdings mit entsprechenden Kompromissen hinsichtlich der zunehmenden Alterung.
Entscheidend ist, dass der Arbitrage-Einnahmestrom unabhängig vom eigenen Verbrauch des Kunden ist – er wird durch die direkte Interaktion mit den Großhandelsstrommärkten erzielt, entweder durch eine Direktmarktzugangsvereinbarung mit einem Aggregator oder durch eine Virtuelle Kraftwerk-Vereinbarung (VPP), bei der das Speicherasset mit anderen verteilten Energieressourcen gebündelt und algorithmisch abgeregelt wird.
4.4 Primäre Umsatzschicht: Frequenzhaltungsreserve und Zusatzleistungen
Die dritte primäre Einnahmenschicht ist die Teilnahme an Sekundärmärkten, insbesondere am Primärregelleistungsmarkt (FCR) und am automatischen Sekundärregelleistungsmarkt (aFRR). Diese Märkte entschädigen Betreiber von Speichern dafür, dass sie den Übertragungsnetzbetreibern Kapazitäten zur Verfügung stellen, um die Netzfrequenz innerhalb gesetzlicher Grenzen zu halten.
Der FCR-Markt in Deutschland war historisch gesehen eine der attraktivsten Einnahmequellen für Batteriespeicher, mit außergewöhnlich hohen Preisen in Zeiten von Systemstress. Die Marktsättigung hat jedoch die FCR-Preise mit wachsender Batteriekapazität zunehmend komprimiert, wodurch FCR von einer potenziellen eigenständigen Einnahmequelle zu einer ergänzenden Schicht im Einnahmenstapel wurde. Mitte 2026 haben sich die FCR-Preise in Deutschland in einer Spanne von 8–15 € pro MW pro Stunde stabilisiert, was einen Jahresumsatz von etwa 70–130 € pro kW FCR-qualifizierter Kapazität impliziert. Für ein 100-kW-Speichersystem bedeutet dies 7.000–13.000 € pro Jahr – ein sinnvoller, aber kein transformativer Beitrag zum Gesamt-Business Case.
Der aFRR-Markt bietet eine etwas höhere Vergütung, erfordert aber anspruchsvollere technische Fähigkeiten, einschließlich einer automatisierten Reaktion auf Signale des Übertragungsnetzbetreibers innerhalb von 5 Minuten. C&I-Speichersysteme, die mit entsprechenden Steuerungssystemen und Kommunikationsschnittstellen ausgestattet sind, können an beiden Märkten teilnehmen, obwohl die technischen Anforderungen und die Qualifizierungsprozesse die Komplexität erhöhen.
Tabelle 6: Beispielhafter Einnahmenstapel für ein C&I-Speichersystem von 500 kW / 1.000 kWh in Deutschland (2026)
| Einnahmequelle | Umsatzschätzung pro Jahr (€) | Anteil am Gesamt | Schlüsselannahmen | Umsatzstabilität |
| Lastspitzenreduzierung (Senkung der Spitzenlastkosten) | 22,000 – 45,000 | 35–45% | 150–250 kW Spitzenreduktion; lokale Netzentgeltstruktur | Hoch (vertragliche Tarifersparnis) |
| Spotmarkt-Arbitrage | 15,000 – 30,000 | 25–35% | 1,0–1,5 Zyklen/Tag; Ø-Spanne 55–70 €/MWh | Moderat (abhängig vom Großhandelspreis) |
| FCR / aFRR-Regelenergie | 7,000 – 13,000 | 10–15% | FCR-Preis 8–15 €/MWh; Verfügbarkeit von 100% | Moderat-Niedrig (Marktpreisschwankungen) |
| Eigenverbrauchsoptimierung (PV-gekoppelt) | 8,000 – 18,000 | 10–18% | Vor-Ort-Solar-PV; vermiedene Einzelhandelsstromkosten | Hoch (verbrauchsbasiert) |
| Befreiung von der Netzentgeltgebühr | 5,000 – 12,000 | 8–12% | 20-jährige Befreiung nach § 118 Abs. 6 EnWG | Bedingt (regulatorisches Risiko) |
| Gesamtjahresumsatz | 57.000 € – 118.000 € | 100% | / | / |
| Geschätzte System-CAPEX | 350.000 € – 500.000 € | / | 350–500 €/kWh all-in Installationskosten | / |
| Einfache Amortisationszeit | 3,0 – 8,8 Jahre | / | Ohne Finanzierungskosten und Wertminderung | / |
Hinweis: Die Umsatzschätzungen dienen lediglich der Veranschaulichung und können je nach standortspezifischen Faktoren – darunter Lastprofil, lokale Netzentgeltstruktur, Bedingungen auf dem Großhandelsmarkt und Anlagenkonfiguration – erheblich variieren. Die einfache Amortisationszeit berücksichtigt weder Kapitalkosten noch Betriebs- und Wartungskosten (O&M) noch die Batterieveralterung. Die tatsächlichen IRRs der Projekte, einschließlich aller Kosten und der Veralterung, liegen unter den aktuellen Marktbedingungen bei gut strukturierten C&I-Speicherprojekten typischerweise zwischen 8 und 18%.
4.5 Sekundäre und strategische Wertschichten
Jenseits der quantifizierbaren Einnahmequellen liefern Investitionen in C&I-Speicher mehrere sekundäre und strategische Vorteile, die, obwohl sie schwieriger direkt zu monetarisieren sind, sinnvoll zur gesamten Investitionsrechnung beitragen:
Notstromversorgung und Ausfallsicherheit: In einem Umfeld zunehmender geopolitischer Unsicherheit sind Bedenken hinsichtlich der Netzzuverlässigkeit für viele deutsche Unternehmen von einem theoretischen Risiko zu einer operativen Realität geworden. Speichersysteme, die für den Inselbetrieb konfiguriert sind, können bei Netzausfällen eine Notstromversorgung bereitstellen, kritische Verbraucher schützen und Produktionsausfälle vermeiden. Für Branchen, in denen selbst kurze Unterbrechungen unverhältnismäßig hohe Kosten verursachen – Halbleiterfertigung, Pharmaproduktion, Rechenzentren, Kühllager –, kann dieser Resilienzfaktor die Investitionsentscheidung dominieren.
Nachhaltigkeitsverpflichtungen von Unternehmen: Viele deutsche Unternehmen, insbesondere solche, die den Berichtspflichten der EU-Nachhaltigkeitsberichterstattungsrichtlinie (CSRD) unterliegen, stehen unter wachsendem Druck, nachweisbare Emissionsreduktionen zu demonstrieren. On-Site-Batteriespeicher, integriert in erneuerbare Energieerzeugung, liefern prüfbare Nachweise für reduzierte Scope-2-Emissionen und unterstützen so die Einhaltung regulatorischer Berichtspflichten sowie freiwilliger Verpflichtungen wie der Science Based Targets initiative (SBTi).
Kostenaufschub für den Netzanschluss Für Anlagen, die Kapazitätserweiterungen planen, die andernfalls kostspielige Netzanschlussmodernisierungen erfordern würden, kann die Speicherung hinter dem Zähler den Bedarf an Netzverstärkungen durch die Bewältigung der Spitzenlast innerhalb der bestehenden Anschlusskapazität verzögern oder beseitigen. In einigen Fällen können allein die vermiedenen Kosten für Netzmodernisierungen einen erheblichen Teil der Investition in die Speicherung rechtfertigen.
Integration von Elektrofahrzeugflotten: Da deutsche Unternehmen ihre Fahrzeugflotten elektrifizieren – angetrieben durch unternehmerische Nachhaltigkeitsziele, EU-Flottenemissionsstandards und operative Kostenbetrachtungen – kann die inkrementelle Nachfrage aus der EV-Ladung neue Spitzenlastprobleme schaffen. Gekoppelte Speicher können diese inkrementelle Last absorbieren, ohne zu Erhöhungen der Nachfragegebühren oder Überschreitungen der Netzkapazität zu führen, was die Elektrifizierung der Flotte zu geringeren Gesamtkosten ermöglicht.
Strategie zur Umsatzdiversifizierung
Die widerstandsfähigsten C&I-Speicher-Geschäftsmodelle sind diejenigen, die diversifizierte Einnahmenströme aufbauen, die mehrere unkorrelierte oder schwach korrelierte Einkommensquellen kombinieren. Einsparungen durch Spitzenlastabdeckung sind hochgradig vorhersehbar (abhängig vom Lastprofil und der Tarifstruktur des Kunden); Einnahmen aus Spotmarkt-Arbitrage schwanken mit den Großhandelsmarktbedingungen, können aber durch algorithmische Handelsstrategien gesteigert werden; und Einnahmen aus Nebenleistungen stellen eine bescheidene, aber unkorrelierte Einkommensschicht dar. Die Kunst der Strukturierung von C&I-Speicherprojekten liegt in der Optimierung der Mischung dieser Einkommensquellen, um risikobereinigte Erträge zu maximieren und gleichzeitig die operative Flexibilität zu erhalten, um die Strategie an sich entwickelnde Marktbedingungen anzupassen.
5. Technologische Entwicklung: Von luftgekühlten Schränken zu flüssigkeitsgekühlten Systemen mit hoher Dichte
5.1 Der Technologieübergang in Arbeit
Der C&I-Speichermarkt durchläuft einen entscheidenden Technologiewandel, der die Wettbewerbsdynamik für den Rest des Jahrzehnts prägen wird. Die Umstellung von luftgekühlten Systemen der ersten Generation auf flüssigkeitsgekühlte Architekturen der zweiten Generation ist nicht nur inkrementell – sie stellt eine sprunghafte Verbesserung in mehreren Leistungsdimensionen dar, die sich direkt in einer überlegenen Projektökonomie niederschlagen.
5.2 Flüssigkeitskühlung vs. Luftkühlung: Ein umfassender Vergleich
Das Thermomanagement ist der wichtigste Faktor für die Leistung, Sicherheit und Langlebigkeit von Batteriesystemen. Lithium-Ionen-Zellen arbeiten optimal in einem engen Temperaturbereich (typischerweise 20–30°C); Abweichungen außerhalb dieses Bereichs beschleunigen die Alterung, verringern die nutzbare Kapazität und stellen im Extremfall Sicherheitsrisiken dar. Die Wahl zwischen Luft- und Flüssigkeitskühlung hat daher direkte Auswirkungen auf die Gesamtkosten.
Luftkühlung: Der traditionelle Ansatz verwendet Lüfter, um Umgebungsluft über Batteriemodule zu zirkulieren und die Wärme durch Konvektion abzuführen. Die Luftkühlung ist einfach, zuverlässig und hat geringe Anschaffungskosten. Ihre Wärmeabfuhrkapazität ist jedoch durch die thermischen Eigenschaften von Luft (geringe spezifische Wärmekapazität und geringe Wärmeleitfähigkeit) begrenzt, was zu größeren Temperaturgradienten innerhalb von Batteriepacks und höheren maximalen Zelltemperaturen bei starker Beanspruchung führt. Diese thermischen Ungleichmäßigkeiten beschleunigen die differenzielle Alterung – ein Phänomen, bei dem Zellen innerhalb desselben Packs mit unterschiedlichen Geschwindigkeiten altern, was die effektive Lebensdauer des gesamten Systems reduziert, selbst wenn die meisten Zellen noch über ausreichende Kapazität verfügen. Luftgekühlte Systeme benötigen auch erheblichen Platz für Luftstromkanäle, was die volumetrische Energiedichte reduziert.
Flüssigkeitskühlung: Flüssigkeitskühlung nutzt eine Kühlflüssigkeit (typischerweise eine Wasser-Glykol-Mischung), die durch Kaltplatten zirkuliert, die in direktem thermischem Kontakt mit den Batteriezellen stehen und Wärme durch Leitung und Konvektion mit weitaus größerer Effizienz als Luft abführen. Die höhere spezifische Wärmekapazität und Wärmeleitfähigkeit von Flüssigkeiten ermöglichen: (a) eine engere Temperaturregelung mit Zel-zu-Zell-Temperaturunterschieden von typischerweise unter 2–3°C im Vergleich zu 5–8°C bei Luftkühlung; (b) niedrigere maximale Zelltemperaturen unter gleichen Zyklusbedingungen; (c) höhere anhaltende Lade-/Entladeraten ohne thermische Drosselung; und (d) die Fähigkeit, bei höheren Umgebungstemperaturen ohne Leistungsreduzierung zuverlässig zu arbeiten – ein bedeutender Vorteil für Außeninstallationen in Süddeutschland, wo die sommerlichen Umgebungstemperaturen routinemäßig 35°C überschreiten.
Der in der Branche vorherrschende Konsens, der durch eine wachsende Zahl von Felddaten gestützt wird, lautet, dass die Flüssigkeitskühlung die Lebensdauer der Batterie um etwa 20% verlängert, verglichen mit luftgekühlten Systemen, die unter gleichwertigen Bedingungen betrieben werden. Für ein C&I-Speichersystem mit einer Auslegungslebensdauer von 6.000 Zyklen bei einer Entladetiefe von 90% bedeutet eine Verlängerung um 20% zusätzliche 1.200 Zyklen – was etwa 3–4 Jahren zusätzlichem, umsatzgenerierendem Betrieb entspricht, bevor die Batterie ihre Kapazitätsschwelle am Ende der Lebensdauer erreicht (typischerweise 70–80% der Anfangskapazität). Finanziell ausgedrückt kann diese zusätzliche Betriebsdauer die nivelierten Speicherkosten um 10–15% senken – eine Spanne, die die Wirtschaftlichkeit der Technologie trotz der geringfügig höheren Anschaffungskosten entscheidend zugunsten der Flüssigkeitskühlung verschiebt.
Tabelle 7: Luftkühlung vs. Flüssigkeitskühlung — Technologievergleich für C&I-Speicheranwendungen
| Parameter | Luftgekühlte Systeme | Flüssigkeitsgekühlte Systeme | Vorteil |
| Zelltemperatur-Gleichmäßigkeit | ±5–8°C | ±2–3°C | Flüssigkeitskühlung |
| Maximale Dauerbelastbarkeit C-Rate | 0,5C – 0,8C | 1,0C – 1,5C | Flüssigkeitskühlung |
| Typische Zyklenlebensdauer (bis zu 80% SOH) | 5.000 – 6.000 Zyklen | 6.000 – 7.200 Zyklen | Flüssigkeitskühlung (~+20%) |
| Volumetrische Energiedichte | 80 – 110 kWh/m³ | 120 – 160 kWh/m³ | Flüssigkeitskühlung |
| Umgebungstemperaturtoleranz | Bis 35°C ohne Leistungsreduzierung | Bis 45–50°C ohne Leistungsreduzierung | Flüssigkeitskühlung |
| Geräuschpegel bei Volllast | 60 – 75 dB(A) | 55 – 65 dB(A) | Flüssigkeitskühlung |
| Systemkomplexität | Niedrig (Lüfter, einfache Steuerung) | Mittel (Pumpe, Kühlkreislauf, Kaltwassersätze) | Luftkühlung |
| Vorschüssige Investitionsausgabenprämie | Basislinie | 5–12% Premium | Luftkühlung |
| Wartungsanforderung | Filterreinigung, Lüfteraustausch | Kühlmittelstandskontrollen, Pumpenservice | Marginal höher für flüssig |
| Gleichwertige Speicherkosten (LCOS) | Basislinie | 10–151 TP3T weniger über die gesamte Lebensdauer des Systems | Flüssigkeitskühlung |
5.3 Die Entwicklung der Außenschränke: 215 kWh → 233–261 kWh
Der Formfaktor von C&I-Speichersystemen hat eine parallele und ebenso bedeutsame Entwicklung für die Projektbereitstellung erfahren. Das Outdoor-All-in-One-Gehäuse (oft als "Outdoor-Gehäuse ESS" oder "Batteriegehäuse" bezeichnet) hat sich zum Standard für deutsche C&I-Anwendungen entwickelt und frühere Ansätze verdrängt, die separate Container für Batterien, Leistungsumwandlungssysteme (PCS) und Wärmemanagementgeräte erforderten. Diese Integration bietet mehrere Vorteile, die genau auf die Einschränkungen deutscher Gewerbe- und Industrieanlagen abgestimmt sind.
Die erste Generation von Outdoor-Schränken, die 2023–2024 weit verbreitet war, bot typischerweise eine nutzbare Energiekazität von etwa 215 kWh pro Einheit, wobei 280-Ah-Lithiumeisenphosphat (LFP)-Zellen verwendet wurden. Während diese Systeme die Machbarkeit des integrierten Schrankkonzepts demonstrierten, ließ ihre Energiedichte Raum für Verbesserungen, insbesondere für Standorte, an denen die verfügbare Bodenfläche begrenzt ist – eine häufige Einschränkung in deutschen Industrieparks und städtischen Gewerbegebieten, wo die Grundstückskosten hoch und ungenutzte Flächen knapp sind.
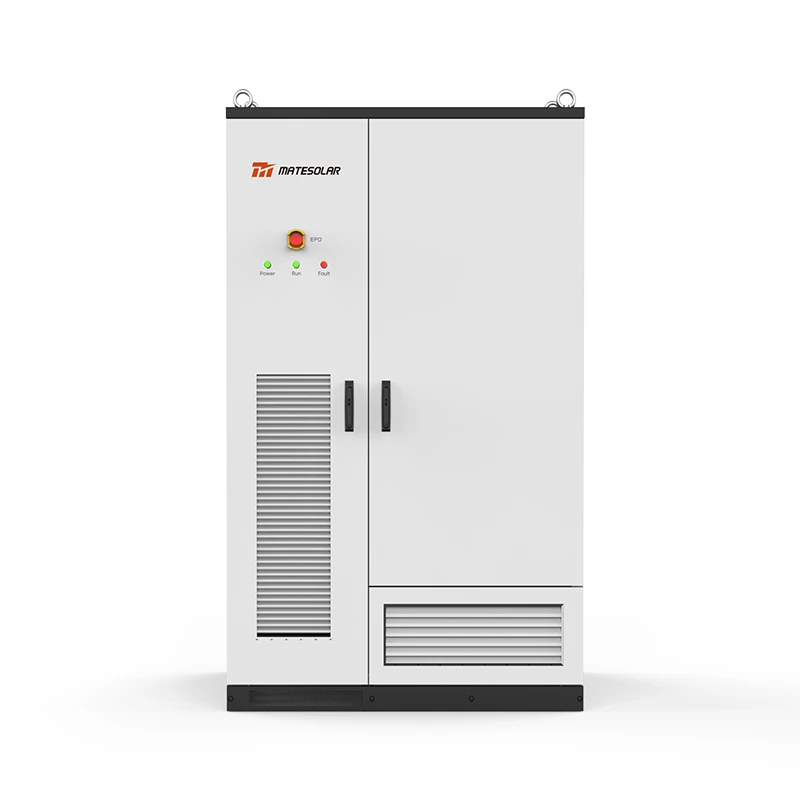
Die aktuelle Generation von Außenschränken, die ab 2026 in großem Umfang zum Einsatz kommen wird, hat dank der Verwendung von LFP-Zellen mit 314 Ah und größeren Formaten eine Energiekapazität von 233–261 kWh pro Einheit erreicht. Diese Steigerung der Energiekapazität pro Speicher, die bei minimaler Vergrößerung der Stellfläche erreicht wurde, beseitigt direkt die Platzbeschränkung, die in der Vergangenheit eines der größten Hindernisse für den Einsatz von C&I-Speichern in Deutschland darstellte. Für eine Anlage, die 1 MWh Speicherkapazität benötigt, können vier Einheiten mit jeweils 261 kWh die erforderliche Kapazität auf einer Fläche von nur 10–12 Quadratmetern bereitstellen – eine Dichte, die den Einsatz von Speichersystemen an Standorten ermöglicht, an denen Anlagen früherer Generationen keinen Platz gefunden hätten.
Die Modularität der Kabinettsarchitektur bietet zusätzliche Flexibilität bei der Bereitstellung. Systeme können von einem einzelnen Kabinett (geeignet für kleine kommerzielle Betriebe wie Einzelhandelsgeschäfte, kleine Werkstätten oder landwirtschaftliche Betriebe) bis hin zu 10–20 parallel geschalteten Kabinetten (geeignet für große Produktionsanlagen, Logistikzentren oder kommunale Infrastrukturen) konfiguriert werden. Diese Skalierbarkeit ermöglicht einen "klein anfangen, später erweitern"-Ansatz, der das Risiko der anfänglichen Investition reduziert und gleichzeitig die Möglichkeit erhält, die Speicherkapazität als Reaktion auf sich entwickelnde Geschäftsanforderungen oder Netzbedingungen zu skalieren.
5.4 Containerisierte Lösungen für größere C&I-Anwendungen
Für den oberen Bereich des C&I-Segments – Anlagen mit einer Nachfrage von über 500 kW und einem Speicherbedarf im Multi-Megawattstunden-Bereich – bieten containerisierte Energiespeichersysteme einen komplementären Formfaktor, der die Energiedichte maximiert und die Logistik vereinfacht. Zwei Containerkonfigurationen haben sich als Industriestandards etabliert:
40-Fuß-Luftgekühlter Container (1–2 MWh): Das 40-Fuß-ISO-Containerformat bietet eine ausgereifte, logistisch unkomplizierte Plattform für C&I-Speicher im Bereich von 1–2 MWh. Diese Systeme nutzen ein bewährtes luftgekühltes Wärmemanagement und eignen sich daher für Anwendungen, bei denen die Umgebungsbedingungen moderat sind und die Kostensensibilität des Projekts die geringeren Anfangsinvestitionen (CAPEX) der Luftkühlung begünstigt. Die Standardabmessungen von ISO-Containern gewährleisten die Kompatibilität mit der globalen Logistikinfrastruktur, sodass fabrikintegrierte Systeme mit minimalem Montageaufwand vor Ort versendet, geliefert und in Betrieb genommen werden können. Dieser Formfaktor eignet sich besonders gut für Industriebrachflächen, Logistikparks und landwirtschaftliche Betriebe, bei denen ausreichend Platz vorhanden ist und die moderate Energiedichte luftgekühlter Container keine einschränkende Bedingung darstellt.
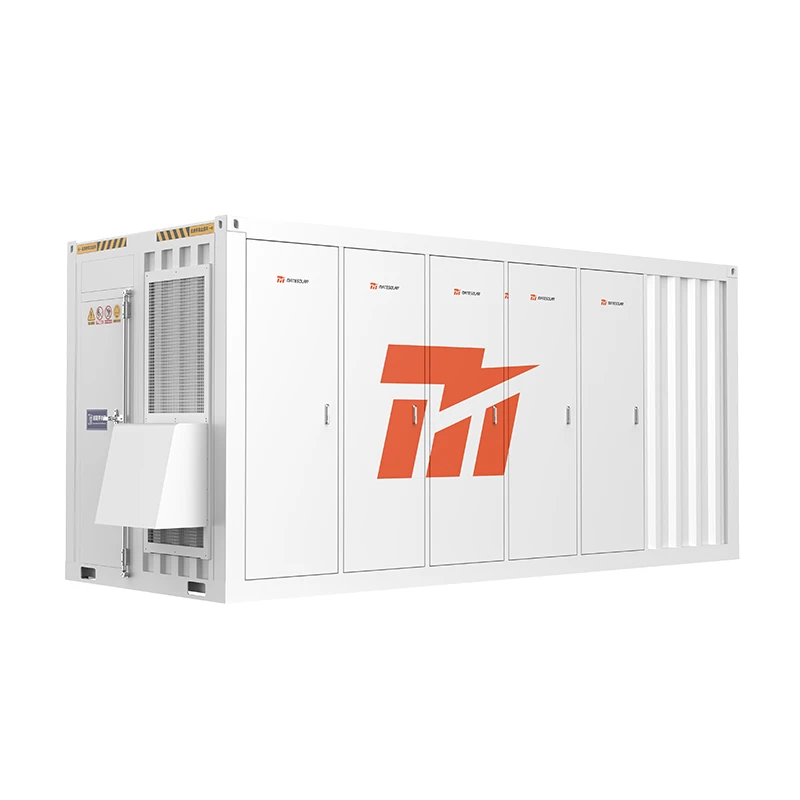
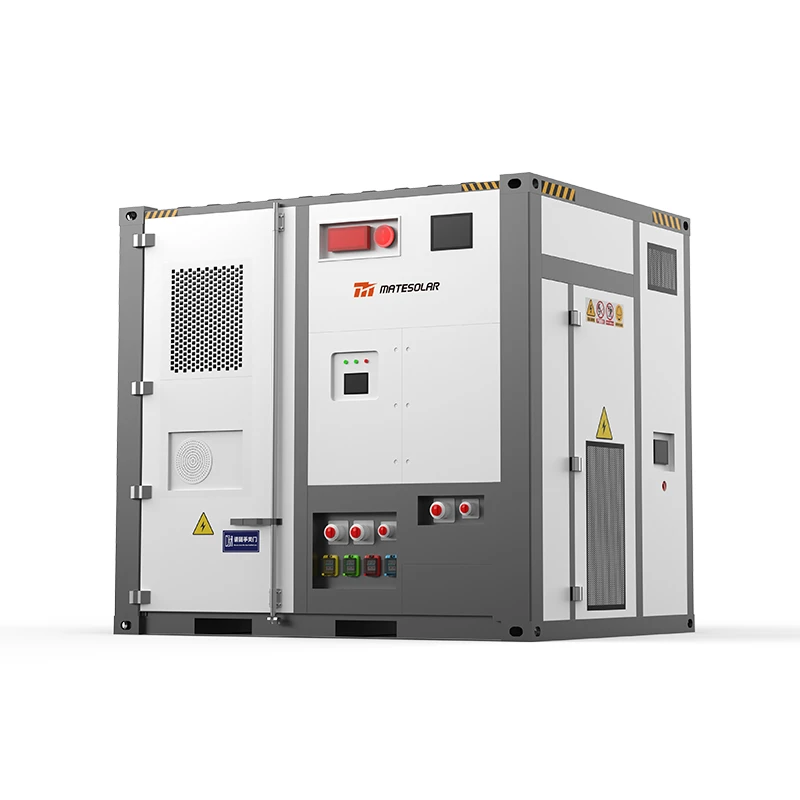
20-Fuß-Flüssigkeitsgekühlter Container (3–5 MWh): Der 20-Fuß-Container mit hoher Dichte und Flüssigkeitskühlung stellt die Spitze der containerisierten Speichertechnologie dar. Durch die Nutzung des überlegenen Wärmemanagements der Flüssigkeitskühlung, um Zellen dichter zu packen und mit höheren Dauerleistungen zu arbeiten, erreichen diese Systeme 3–5 MWh Speicherkapazität im kompakten 20-Fuß-Formfaktor – eine etwa 3- bis 4-mal höhere volumetrische Energiedichte als bei Containern der ersten Generation mit 40 Fuß und Luftkühlung. Diese dramatische Verbesserung der Raumeffizienz macht Hochleistungspeicher für platzbeschränkte gewerbliche Standorte in städtischen und vorstädtischen Gebieten, die bisher keine containerisierten Lösungen aufnehmen konnten, rentabel. Die Flüssigkeitskühlerarchitektur ermöglicht zudem Dauerladungs-/Entladungsraten von 1C, wodurch diese Systeme für die anspruchsvollsten C&I-Anwendungen geeignet sind, einschließlich derjenigen, die mehrere tägliche Tiefzyklen für die Energiearbitrage erfordern.
Tabelle 8: C&I-Speicherformfaktoren im Vergleich – Outdoor-Schränke vs. Containerisierte Systeme
| Parameter | Outdoor-Schrank (Flüssigkeitsgekühlt) | 40ft Container (luftgekühlt) | 20-Fuß-Container (flüssigkeitsgekühlt) |
| Typischer Kapazitätsbereich | 100–261 kWh pro Einheit | 1.000–2.000 kWh | 3.000–5.000 kWh |
| Leistung | 50–125 kW | 500–1.000 kW | 1.500–2.500 kW |
| Grundfläche (ca.) | 1,5–3 m² pro Einheit | ca. 30 m² | ca. 15 m² |
| Kühltechnik | Flüssigkeit | Luft | Flüssigkeit |
| Skalierbarkeit | 1–20+ Einheiten parallel | Einzelne Einheit oder mehrere Einheiten | Einzelne Einheit oder mehrere Einheiten |
| Bereitstellungskomplexität | Nieder | Mittel (Kran oder LKW-montiert) | Mittel (Kran oder LKW-montiert) |
| Ideale Anwendung | Kleine bis mittlere Gewerbe- und Industriegebäude; platzbeschränkte Standorte | Große bis mittlere Gewerbe- und Industrieanlagen; Brownfield-Standorte | Große C&I; städtische Standorte mit begrenztem Platz |
| Kosten pro kWh (installiert) | 380–520 € | 320–420 € | 350–480 € |
5.5 Batteriezellentechnologie: Die 314 Ah+ Generation
Die Migration von 280 Ah auf 314 Ah und LFP-Zellen in größerem Format stellt einen stillen, aber tiefgreifenden technologischen Wandel dar, der den oben beschriebenen Dichteverbesserungen zugrunde liegt. Größere Zellen reduzieren die Anzahl der für eine gegebene Systemkapazität erforderlichen Einzelzellen, was wiederum die Anzahl der elektrischen Verbindungen, die Komplexität des Batteriemanagementsystems (BMS) und den pro kWh Kapazität erforderlichen Montageaufwand reduziert. Diese Effizienzsteigerungen in der Fertigung tragen zum anhaltenden Rückgang der Batteriekostensysteme bei, die von etwa 500–600 €/kWh für voll installierte C&I-Systeme im Jahr 2022 auf 350–500 €/kWh im Jahr 2026 gesunken sind, abhängig von der Systemgröße und -konfiguration.
Das größere Zellformat verbessert auch die Effektivität des Wärmemanagements. Mit weniger Zellen, die thermisch überwacht und verwaltet werden müssen, kann das BMS mehr Rechenressourcen für die Zustandschätzung jeder Zelle (Ladezustand, Gesundheitszustand, Leistungszustand) aufwenden, was präzisere Regelalgorithmen ermöglicht, die die Zyklenlebensdauer und Sicherheit optimieren. Die Branchenentwicklung deutet darauf hin, dass Zellen mit 500 Ah+ bis 2027–2028 in die Serienproduktion gehen werden, was eine weitere generationale Verbesserung der Energiedichte und der Kosten verspricht.
5.6 Sicherheitsarchitektur: Die nicht verhandelbare Grundlage
Keine Diskussion über Batteriespeichertechnologie wäre vollständig, ohne die Sicherheit zu thematisieren – die Dimension, die Speichersysteme mehr als jede andere das Vertrauen von Geschäftsinhabern, Versicherern, Feuerwehren und lokalen Gemeinschaften verdient. Der deutsche Markt mit seinen strengen technischen Standards und seiner konservativen Risikokultur stellt besonders hohe Anforderungen an die Sicherheit von Speichersystemen. Die Industrie hat darauf mit einer mehrschichtigen Sicherheitsarchitektur reagiert, die Risiken auf jeder Ebene der Systemhierarchie adressiert.
Zelluläre Sicherheit: LFP-Chemie, die nun im C&I-Segment dominiert, bietet inhärente Sicherheitsvorteile gegenüber NMC-Alternativen, einschließlich einer höheren Temperatur für den Beginn des thermischen Durchgehens (>250°C vs. ~180°C für NMC) und geringerer Sauerstofffreisetzung während der Zersetzung, was die Intensität von thermischen Durchgehensereignissen reduziert. Führende Hersteller ergänzen diese inhärente Sicherheit durch druckentlastende Belüftungsöffnungen auf Zellebene, keramisch beschichtete Separatoren, die bei erhöhten Temperaturen einer Schrumpfung widerstehen, und Elektrolytformulierungen mit flammhemmenden Zusätzen.
Modulsicherheit Batteriemodule enthalten thermische Barrieren zwischen den Zellen, typischerweise bestehend aus Aerogel-Isolierung oder Glimmerplatten, die dazu dienen, einen thermischen Durchgang in einer einzelnen Zelle einzudämmen und eine Ausbreitung auf benachbarte Zellen zu verhindern. Temperatursensoren an mehreren Punkten innerhalb jedes Moduls liefern eine frühzeitige Warnung vor einem abnormalen Temperaturanstieg, wodurch das BMS Schutzmaßnahmen ergreifen kann, bevor sich die Bedingungen verschlimmern.
Systemsicherheit Auf Systemebene werden Drei-Schicht-Brandschutzarchitekturen zum Standard: (1) Aktives Wärmemanagement, das Zellen unter allen Bedingungen in sicheren Betriebstemperaturbereichen hält; (2) Gasdetektionssysteme, die die Entgasung – ein Frühindikator für Zellversagen – überwachen und eine präventive Abschaltung auslösen können, bevor ein thermisches Durchgehen beginnt; und (3) Aerosol- oder Wassernebel-Löschanlagen, die einen Brand löschen oder eindämmen können, falls es doch zu einem thermischen Durchgehen kommt. Bei Außeninstallationen bietet die physische Trennung zwischen Schränken und von Gebäudestrukturen eine zusätzliche passive Sicherheitsebene.
Digitale Sicherheit: Das Batteriemanagementsystem dient als "Gehirn" der Sicherheitsarchitektur und überwacht kontinuierlich Tausende von Datenpunkten – Zellenspannungen, Temperaturen, Ströme, Isolationswiderstand – und führt Steuerungsalgorithmen aus, die einen Betrieb außerhalb sicherer Grenzen verhindern. Fortschrittliche BMS-Plattformen integrieren inzwischen KI-gestützte vorausschauende Diagnosen, die Muster im Zellverhalten analysieren, um Degradationsanomalien Wochen oder Monate vorher zu identifizieren, bevor sie konventionelle schwellenwertbasierte Alarme auslösen würden. Die Anforderung der EU-Batterieverordnung nach einem digitalen Batteriepass, der ab 2027 schrittweise eingeführt wird, wird die Transparenz weiter erhöhen, indem sie eine standardisierte Dokumentation der Sicherheitseigenschaften, Testergebnisse und Konformitätszertifizierungen jedes Systems bietet.
Sicherheitszertifizierungsanleitung
Bei der Bewertung von Anbietern von Speichersystemen sollten C&I-Kunden überprüfen, ob die Produkte Zertifizierungen von anerkannten Prüfstellen tragen: IEC 62619 (Sicherheitsanforderungen für sekundäre Lithiumzellen und -batterien), IEC 63056 (Sicherheitsanforderungen für sekundäre Lithiumbatterien für den Einsatz in Energiespeichersystemen), UL 9540 und UL 9540A (Tests zur Systemsicherheit und zur Ausbreitung von Bränden bei thermischem Durchgehen auf Systemebene, die auch auf dem europäischen Markt weithin anerkannt sind) und VDE-AR-E 2510-50 (spezifische deutsche Sicherheitsanforderungen für stationäre Batterien). Systeme, die UL 9540A-Großbrandtests durchlaufen haben, liefern die stärksten verfügbaren Nachweise für die Sicherheitsleistung.
6. Sieben kritische Schwachstellen – und wie man sie behebt
Basierend auf umfangreichen Gesprächen mit deutschen Stromkunden aus dem gewerblichen und industriellen Sektor (C&I), Projektentwicklern und Branchenakteuren haben wir sieben kritische Schmerzpunkte identifiziert, die durchgängig als primäre Hindernisse für die Akzeptanz von Speichern und die Hauptanliegen von Unternehmen, die bereits in Speicher investieren, hervorgehen. Für jeden Schmerzpunkt bieten wir eine detaillierte Analyse der zugrunde liegenden Herausforderung und einen Lösungsrahmen, der diese direkt angeht. Diese Erkenntnisse stammen aus Hunderten von Projektinteraktionen und spiegeln die reale Erfahrung von Unternehmen wider, die sich in der sich entwickelnden Speicherlandschaft Deutschlands zurechtfinden.
6.1 Netzanschlussgenehmigungsbarrieren: Wie beweist man Projektreife unter dem neuen Rahmenwerk?
Der Projektreifegrad-Bewertungsrahmen vom April 2026 hat das Risikoprofil von Anträgen auf Netzanschluss grundlegend verändert. Unternehmen sehen sich nun mit einer nicht erstattungsfähigen Antragsgebühr von 50.000 € zuzüglich einer Sicherheitenzahlung von 1.500 €/MW konfrontiert, bevor sie eine Zusage für den Netzanschluss erhalten. Für ein kommerzielles Speicherprojekt mit 500 kW bedeutet dies ein Risiko von etwa 50.750 €, bevor der erste Bauvertrag unterzeichnet wird. Der Dokumentationsaufwand – Landrechte, Genehmigungsfortschritt, technisches Design und Finanzierungsnachweise – erfordert Fähigkeiten, die viele Unternehmen nicht intern vorhalten.
Lösungsrahmen Der effektivste Ansatz zur Bewältigung des neuen Anschlussregimes besteht darin, mit einem Lieferanten zusammenzuarbeiten, der ein umfassendes Paket für die Entwicklung von Frontend-Projekten anbieten kann, wodurch die Belastung der internen Ressourcen des Kunden erheblich reduziert wird. Dieses Paket sollte Folgendes umfassen: (a) eine Standortverträglichkeitsprüfung, die die Verfügbarkeit von Land, die Nähe des Netzanschlusspunkts, die Kompatibilität des Lastprofils und die lokalen Genehmigungsanforderungen bewertet; (b) ein vollständiges technisches Konzept, einschließlich einpoliger Schaltbilder, Ausrüstungsspezifikationen, Schutzkoordinationsstudien und Netzbeeinträchtigungsanalysen; (c) Unterstützung bei der Zusammenstellung der Genehmigungsunterlagen, einschließlich der Koordination mit den lokalen Bauämtern und gegebenenfalls Umweltbehörden; und (d) eine Anleitung zur Finanzierungsdokumentation, die die Kriterien der Bundesnetzagentur für finanzielle Robustheit erfüllt. Unternehmen, die mit Lieferanten zusammenarbeiten, die diese Frontend-Dienstleistungen anbieten, treten mit einer materiell höheren Erfolgswahrscheinlichkeit und einer kürzeren Zeit bis zur Anschlussgenehmigung in den Netzanschlussverfahrensprozess ein.
Für Gewerbeanlagen, die eine erhebliche Integration von Photovoltaik und Speicherung erfordern, bildet ein gut spezifiziertes Hybrid-Solar-Plus-Speicher-System die Grundlage für einen überzeugenden Netzanschlussantrag. Ein Produkt wie das Kommerzielles 500KW Hybrid-Solarsystem bietet eine integrierte Plattform, die hocheffiziente Solarstromerzeugung mit speicherfähiger Leistungselektronik kombiniert und eine Einpunktlösung liefert, die sowohl das technische Design als auch die Netzanbindung vereinfacht. Die hybride Architektur ermöglicht es der Anlage, der Bundesnetzagentur nicht nur die Speicherfähigkeit, sondern auch eine vollständige Energiemanagementstrategie hinter dem Zähler zu demonstrieren, die die Netznachfrage reduziert – ein Faktor, der sich günstig auf das Kriterium des Netzbeitrags in der Bewertung der Projektentwicklung auswirkt.
6.2 Unsicherheit bei der Netzentgeldbefreiung: Wie man Investitionsrenditen inmitten regulatorischer Unklarheit schützt
Der ungeklärte Status der Stromnetzgebührenbefreiung nach § 118 Abs. 6 EnWG – und das allgemein fehlende Fehlen einer eigenen regulatorischen Kategorie für Speicher – schafft echte Unsicherheit bezüglich der Einnahmeannahmen, die Investitionen in gewerbe- und industriellen Speicher zugrunde liegen. Projekte, die stark von netzinteraktiven Einnahmequellen (Arbitrage und Systemdienstleistungen) abhängig sind, sind besonders dem Risiko ausgesetzt, dass Stromnetzgebühren für das Laden und Entladen von Speichern erhoben werden könnten, was die Spanne, die diese Aktivitäten profitabel macht, schmälern würde.
Lösungsrahmen Das Gegenmittel gegen politische Unsicherheit ist die Diversifizierung der Einnahmequellen. Speicherprojekte sollten so konzipiert sein, dass ein wesentlicher Teil ihrer wirtschaftlichen Rendite aus Anwendungen hinter dem Zähler – Spitzenlastabdeckung und Optimierung des Eigenverbrauchs aus PV-Anlagen – stammt, die unabhängig von der Behandlung der Netzentgelte sind. Diese Wertströme hinter dem Zähler werden durch die eigenen Stromverbrauchsgewohnheiten des Kunden bestimmt und bleiben von Änderungen der Netzentgeltpolitik unberührt. Ein Projekt, das 50–70% seiner Gesamteinnahmen aus Anwendungen hinter dem Zähler bezieht, kann selbst den vollständigen Verlust von Netzentgeltbefreiungen verkraften, ohne unwirtschaftlich zu werden, während ein Projekt, dessen Ertrag zu 70%+ von netzgebundenen Einnahmen abhängt, im gleichen Szenario in erhebliche finanzielle Schwierigkeiten geraten würde.
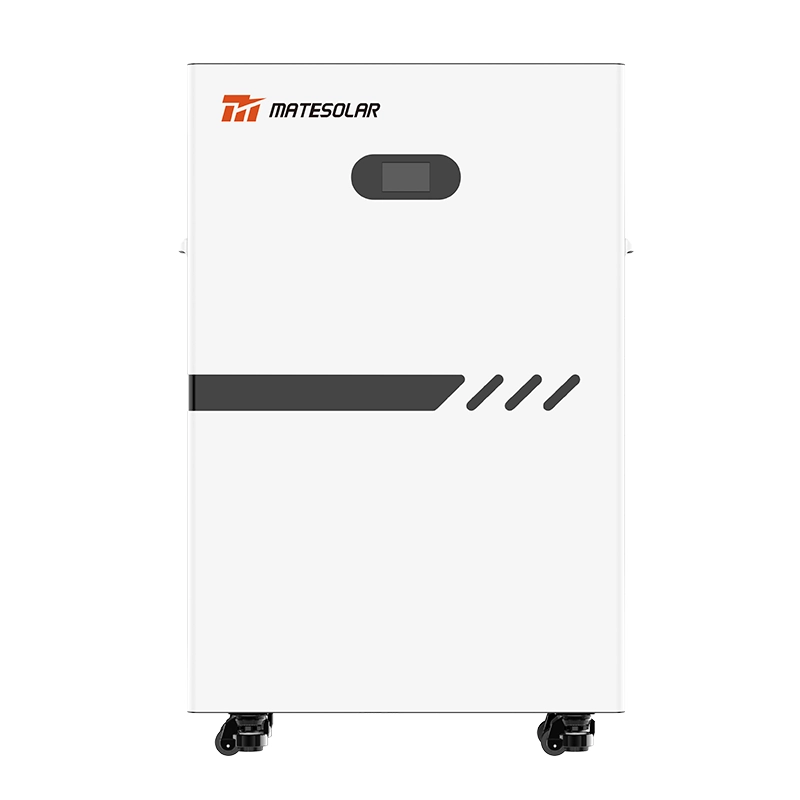
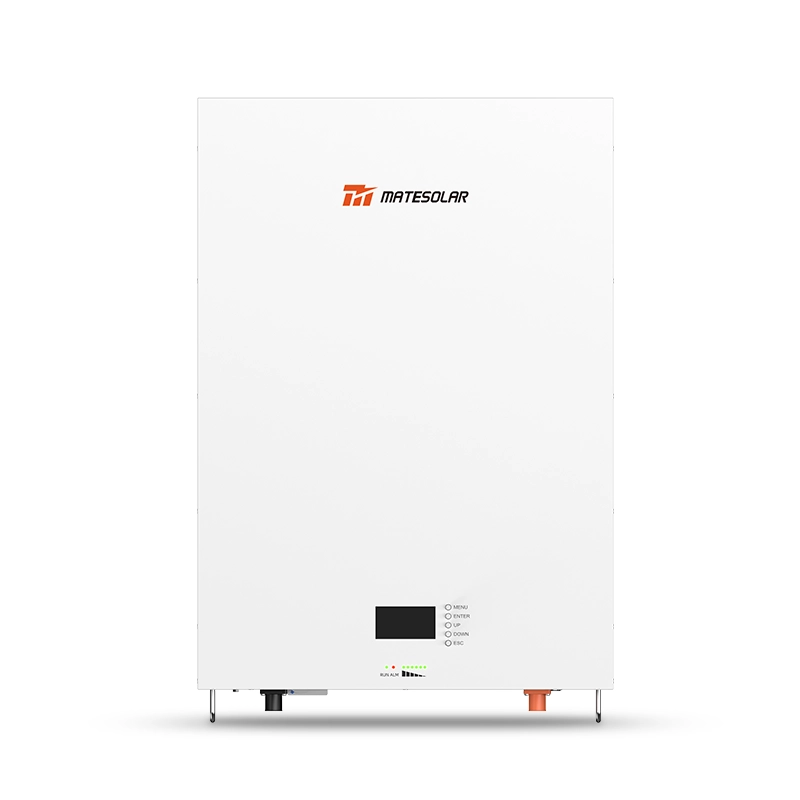
Die 100kW/232kWh & 125kW/261kWh Flüssigkeitsgekühlte Outdoor-Schrank-Energiespeichersysteme veranschaulicht eine Produktarchitektur, die vielfältige Umsatzstrategien unterstützt. Mit ihrem hohen Round-Trip-Wirkungsgrad (typischerweise ≥90%) und einem intelligenten Energiemanagementsystem (EMS), das eine Mehrzieloptimierung zwischen Spitzenlastabdeckung, PV-Eigenverbrauch und Spotmarkt-Arbitrage gleichzeitig durchführen kann, ermöglicht diese Plattform Unternehmen den Aufbau robuster Ertragsmodelle, die gegenüber einzelnen politischen Änderungen widerstandsfähig sind. Die Flüssigkeitskühlungstechnologie verlängert die Lebensdauer und stellt sicher, dass das System über mehrere politische Zyklen hinweg weiterhin Erträge generiert – eine Langlebigkeit, die in einem sich wandelnden regulatorischen Umfeld von entscheidender Bedeutung ist.
6.3 Maximierung der wirtschaftlichen Erträge: Wie optimiert man den Einnahmen-Stack für Ihr spezifisches Lastprofil?
Jede C&I-Anlage hat ein einzigartiges Stromverbrauchsprofil, und die optimale Speicherstrategie für ein Kühlhaus unterscheidet sich grundlegend von der eines Automobilmontagewerks oder eines Rechenzentrums. Generische "Daumenregel"-Dimensionierungs- und Steuerungsansätze lassen erheblichen Wert ungenutzt – unsere Analyse von tatsächlichen C&I-Speicherprojekten zeigt, dass eine maßgeschneiderte Optimierung der Steuerung die Projekt-IRR im Vergleich zu Standardstrategien um 300–600 Basispunkte verbessern kann.
Lösungsrahmen Der Schlüssel zur Maximierung der Wirtschaftlichkeit von Speichern ist ein dreistufiger Prozess: (1) detaillierte Lastprofilanalyse unter Verwendung von mindestens 12 Monaten Zählpunktzeitreihendaten (15-Minuten-Auflösung), um die Lastmuster der Anlage zu charakterisieren, Spitzenlastereignisse zu identifizieren und die Variabilität zu quantifizieren, die Möglichkeiten für die Speichersteuerung bestimmt; (2) Marktinformationen gestützte Erlösmodellierung, die historische und zukünftige Großhandelspreiskurven, Preise für Nebenleistungsdienste und die spezifische Netzgebührenstruktur der Anlage einbezieht; und (3) Algorithmus-basierte Steuerungsoptimierung, die die Ergebnisse der Schritte (1) und (2) verwendet, um die optimale Größe des Speichersystems und die Steuerungsstrategie zu bestimmen, die den Nettoumsatz angesichts der spezifischen Einschränkungen der Anlagenlast, der technischen Parameter des Speichersystems und des geltenden regulatorischen Rahmens maximiert.
Für Anlagen mit erheblichem Energieverbrauch und verfügbarem Platz bieten containerisierte Speicherlösungen die Kapazität und Nennleistung, um anspruchsvolle Strategien mit mehreren Einnahmequellen im großen Maßstab auszuführen. Die 40Ft 1MWh & 2MWh luftgekühlter Container ESS Energiespeichersystem bietet eine bewährte, kostengünstige Plattform für Anlagen, die Speicher im Megawattstunden-Maßstab benötigen. Seine luftgekühlte Architektur liefert zuverlässige Leistung zu wettbewerbsfähigen Installationskosten, was sie zu einer attraktiven Option für Bestandsanlagen, Logistikzentren und landwirtschaftliche Betriebe macht, bei denen der Platz keine einschränkende Bedingung ist und der wirtschaftliche Schwellenwert des Projekts die Minimierung der Anfangsinvestitionen priorisiert. Der containerisierte Formfaktor ermöglicht eine werkseitig integrierte Qualitätskontrolle, verkürzte Inbetriebnahmezeiten vor Ort und Kompatibilität mit Standardlogistikinfrastrukturen.
6.4 Platzbeschränkungen und Energiedichte: Wie passt eine sinnvolle Speicherkapazität auf begrenzte kommerzielle Flächen?
Platz ist in der überwiegenden Mehrheit deutscher C&I-Standorte eine knappe Ressource. Städtische Gewerbeimmobilien, Industrieparks in dichten Ballungsräumen (München, Frankfurt, Stuttgart, Hamburg) und Nachrüstungen in bestehenden Anlagen kämpfen alle mit erheblichen räumlichen Einschränkungen. Der Outdoor-Schrank hat sich als Antwort des Marktes auf diese Herausforderung herauskristallisiert, aber nicht alle Schranklösungen sind gleich. Der Unterschied zwischen einem Schrank der ersten Generation mit 215 kWh und einem Gerät der aktuellen Generation mit 261 kWh kann den Unterschied ausmachen, ob genügend Speicherkapazität auf einer verfügbaren Fläche untergebracht werden kann oder ob die für einen rentablen Geschäftsfall erforderliche Kapazität nicht ausreicht.
Lösungsrahmen Bei der Bewertung von Speicherprodukten für Standorte mit begrenztem Platz sollten Unternehmen Folgendes priorisieren: (a) Energiedichte pro Flächeneinheit (kWh pro Quadratmeter Grundfläche), die bestimmt, wie viel Kapazität auf der verfügbaren Fläche installiert werden kann; (b) die Möglichkeit, Schränke in mehrreihigen Anordnungen mit minimalem Abstand zu konfigurieren, um die Kapazität auf unregelmäßig geformten Standorten zu maximieren; (c) akustische Leistung, da Lärmemissionen von Kühlsystemen eine häufige Quelle für Beschwerden und regulatorische Reibungen in gemischt genutzten und an Wohngebiete angrenzenden Gewerbegebieten sind; und (d) ästhetische Integration, die zwar sekundär zur technischen Leistung ist, aber die Genehmigungsergebnisse und die Akzeptanz durch Nachbarn beeinflussen kann.
Der oben erwähnte flüssigkeitsgekühlte Außenschrank – der bei kompakter Stellfläche 232–261 kWh liefert – bietet eine direkte Lösung für diese Einschränkungen. Bei einer typischen Stellfläche von etwa 1,8–2,5 Quadratmetern pro Schrank lässt sich eine Anlage mit 1 MWh (vier Schränke) auf einer Fläche von etwa 10–12 Quadratmetern unterbringen, einschließlich der Wartungsabstände. Diese Dichte, kombiniert mit einem Geräuschpegel von typischerweise unter 65 dB(A) bei Volllast, ermöglicht den Einsatz des Systems an Standorten, an denen Platzmangel und Lärmschutzanforderungen den Einsatz größerer containerisierter Alternativen ausschließen würden. Für Anlagen, deren Kapazitätsbedarf über das hinausgeht, was Schränke wirtschaftlich leisten können, stellt das hochdichte, flüssigkeitsgekühlte Containerformat die nächste Stufe auf der Kapazitätsleiter dar.
6.5 Flüssigkeitskühlung vs. Luftkühlung: Welcher Technologiepfad ist der richtige für Ihre Anwendung?
Die entscheidende Hinwendung der Branche zur Flüssigkeitskühlung bedeutet nicht, dass die Luftkühlung überholt ist – aber sie bedeutet, dass die Wahl zwischen diesen Technologien bewusst getroffen werden muss, basierend auf einem klaren Verständnis der Stärken und Schwächen jeder Technologie im Kontext der jeweiligen Anwendung. Die falsche Wahl kann entweder zu unnötig hohen Anschaffungskosten führen (Wahl der Flüssigkeitskühlung für eine Anwendung, die nicht von deren Vorteilen profitiert) oder zu einem vorzeitigen Leistungsabfall (Wahl der Luftkühlung für eine Anwendung, die eine Präzision beim Wärmemanagement erfordert, die nur die Flüssigkeitskühlung bieten kann).
Entscheidungsrahmen Flüssigkeitskühlung ist die bevorzugte Wahl, wenn: (a) die Anwendung dauerhaft hohe Lade-/Entladeraten (0,8C oder mehr) erfordert, wie beispielsweise bei Anlagen, die aggressive Mehrzyklus-Arbitrage-Strategien verfolgen; (b) am Aufstellungsort hohe Umgebungstemperaturen herrschen (im Sommer regelmäßig über 35 °C), wie sie für unbeschattete Außeninstallationen in Süd- und Mitteldeutschland typisch sind; (c) der Platz stark begrenzt ist und die höhere volumetrische Energiedichte flüssigkeitsgekühlter Systeme erforderlich ist, um die benötigte Kapazität zu erreichen; oder (d) die Geräuschempfindlichkeit hoch ist und die niedrigeren Lüfterdrehzahlen flüssigkeitsgekühlter Systeme einen bedeutenden akustischen Vorteil bieten. Luftkühlung ist weiterhin geeignet, wenn: (a) die Anwendung kostenempfindlich ist und die wirtschaftliche Schwelle des Projekts die Minimierung der anfänglichen Investitionskosten (CAPEX) begünstigt; (b) die Umgebungsbedingungen moderat sind und keine dauerhaft hohen C-Raten erforderlich sind; (c) ausreichend Platz zur Verfügung steht und die geringere Energiedichte luftgekühlter Systeme keine einschränkende Bedingung darstellt; oder (d) die Wartungskapazitäten des Kunden die einfachere, bekanntere Technologie der Luftkühlung bevorzugen.
Für Projekte, bei denen der Kapazitätsbedarf die Möglichkeiten von Außenschränken übersteigt, der verfügbare Platz jedoch den Einsatz von 40-Fuß-Containern ausschließt, ist die 20 Fuß, 3 MWh und 5 MWh – Energiespeichersystem mit Flüssigkeitskühlung im Containerformat stellt den optimalen Kompromiss zwischen Speicherkapazität und praktischer Einsatzfähigkeit dar. Durch die Bereitstellung von bis zu 5 MWh in einem kompakten 20-Fuß-Formfaktor ermöglicht diese Lösung den Einsatz von Speichersystemen mit hoher Kapazität an Standorten, an denen andernfalls mehrere Schränke oder größere Container erforderlich wären. Die Flüssigkeitskühlung gewährleistet eine konstante Leistung unter anspruchsvollen Zyklusbedingungen – unerlässlich für Anlagen, die auf umsatzmaximierende Mehrzyklus-Einsatzstrategien setzen –, während das integrierte Design die Standortvorbereitung vereinfacht, die Inbetriebnahmezeit verkürzt und eine zentrale Schnittstelle für den Netzanschluss bietet.
Tabelle 9: Leitfaden zur anwendungsspezifischen Technologieauswahl für C&I-Speicher
| Anwendungsszenario | Empfohlene Technologie | Begründung |
| Kleiner Einzelhandel / Büro (<100 kW Bedarf) | Flüssigkeitsgekühltes Außenschrankgerät (100–125 kW) | Kompakte Stellfläche, geringe Geräuschentwicklung, modulare Skalierbarkeit |
| Mittlere Industrie (Leistungsbedarf 100–500 kW) | Flüssigkeitsgekühlter Außenschrank (mehrere Einheiten) | Flexible Konfiguration, hohe Dichte, zukunftsfähig und erweiterbar |
| Große Industrieanlagen (>500 kW, mäßiger Platzbedarf) | 40-Fuß-Luftkühlcontainer (1–2 MWh) | Kosteneffizient bei großem Umfang, logistisch bewährt, zuverlässig |
| Großindustriell (>500 kW, platzbeschränkt) | 20-Fuß-Flüssigkeitsgekühlter Container (3–5 MWh) | Maximale Dichte, anhaltend hohe C-Rate, stadttauglich |
| Landwirtschaft / Lebensmittelverarbeitung | 40-Fuß-Luftkühlcontainer oder Außenschränke | Standortspezifisch; Behälter für große Operationen, Schränke für kleinere |
| Rechenzentrum / kritische Infrastruktur | 20ft Flüssigkeitsgekühlter Container | Hohe Zuverlässigkeit, konstante Leistung, für Backups geeignet |
| Logistik / Kühlhaus | 40-Fuß-Luftkühlcontainer | Große, gleichbleibende Ladungsmengen, in der Regel verfügbarer Platz, kostenbewusst |
| Kommunale / öffentliche Infrastruktur | Flüssigkeitsgekühltes Außenschrankgehäuse | Platzmangel in städtischen Gebieten, Lärmschutzvorschriften, Akzeptanz in der Bevölkerung |
6.6 Sicherheit und Zuverlässigkeit: Wie Sie sicherstellen, dass Ihre Speicherinvestition vor Betriebsausfällen geschützt ist?
Für deutsche Geschäftsinhaber ist die Frage der Sicherheit von Speichersystemen keine abstrakte. Versicherer verlangen zunehmend den Nachweis der Einhaltung spezifischer Sicherheitsstandards, bevor sie Policen für Anlagen mit On-Site-Batteriespeichern abschließen. Lokale Brandschutzdienststellen entwickeln eigene Anforderungen an die Standortwahl, Brandbekämpfung und Notfallzugänge von Speichersystemen. Und die Reputationsfolgen eines batteriebezogenen Vorfalls – selbst wenn dieser keine Verletzungen oder Sachschäden über das Speichersystem selbst hinaus verursacht – können in einem Geschäftsumfeld, in dem Vertrauen und Zuverlässigkeit oberste Priorität haben, schwerwiegend sein.
Lösungsrahmen Die Sicherheitsgewährleistung für C&I-Speicher beruht auf vier Säulen: (1) Auswahl der Zellchemie – Die inhärenten Sicherheitsvorteile von LFP machen es zur Standardwahl für C&I-Anwendungen, und Kunden sollten den spezifischen Zellhersteller und das Modell überprüfen, das in jedem zu bewertenden System verwendet wird; (2) mehrstufiger Brandschutz – Systeme sollten Gasdetektion zur Frühwarnung, thermische Barrieren zur Eindämmung der Ausbreitung und eine aktive Löschfunktion als letzte Verteidigungslinie enthalten; (3) Transparenz bei der Zertifizierung – Lieferanten sollten vollständige Dokumentationen der Zertifizierungen (IEC 62619, IEC 63056, UL 9540A Prüfberichte und VDE-AR-E 2510-50 Konformität) bereitstellen, ohne dass der Kunde diese anfordern muss; und (4) Fernüberwachung und Diagnose – die kontinuierliche Überwachung des Systemzustands durch das technische Team des Lieferanten mit automatisierten Alarmen für Bedingungen, die von den normalen Betriebsparametern abweichen, ermöglicht ein proaktives Eingreifen, bevor kleine Anomalien zu großen Problemen werden.
Im Hinblick auf die Zuverlässigkeit sollten Kunden Folgendes bewerten: (a) die Erfolgsbilanz des Anbieters, einschließlich der Anzahl der installierten Systeme und der kumulierten Betriebsstunden des installierten Bestands; (b) die Garantiebedingungen, insbesondere den garantierten Energiedurchsatz oder die Kapazitätserhaltung über die Garantiezeit (eine 10-jährige Garantie mit einer Kapazitätsgarantie von 70% bei Ablauf der Garantie hat einen wesentlich anderen Wert als eine 5-jährige Garantie ohne Kapazitätsgarantie); (c) die Verfügbarkeit von technischem Fernsupport für Softwareprobleme und diagnostische Fehlerbehebung, wodurch die meisten Betriebsprobleme ohne einen Einsatz vor Ort gelöst werden können; und (d) die Logistikkapazitäten des Anbieters im Ersatzteilbereich, einschließlich der geografischen Verteilung des Ersatzteilbestands und der garantierten Reaktionszeit für den Versand von Ersatzteilen. Bei Qualitätsproblemen mit der Hardware, die einen Austausch von Komponenten erfordern, bietet ein Anbieter, der Ersatzteile zügig mit detaillierten Installationsanleitungen versenden kann – und im Falle schwerwiegenderer Mängel einen vollständigen Geräteaustausch gewährleistet –, ein Maß an Sicherheit, das die Investition des Kunden über die gesamte Betriebsdauer des Systems schützt.
6.7 Orientierung bei Finanzierung und Fördermitteln: Wie lässt sich das gesamte Spektrum der verfügbaren Finanzierungsinstrumente nutzen und kombinieren?
Die deutsche Förderlandschaft für Energiespeicher ist umfangreich, aber fragmentiert. Das KfW-Programm „Erneuerbare Energien Plus“ (bis zu 150 Millionen Euro pro Projekt), Fördermittel auf Landesebene (wie beispielsweise der hessische KMU-Zuschuss in Höhe von 500.000 Euro), BAFA-EEW-Fördermittel sowie Instrumente auf EU-Ebene – unterliegen jeweils unterschiedlichen Förderkriterien, Antragsverfahren, Bearbeitungsfristen und Förderbedingungen. Für Unternehmen ohne spezielle Fachkenntnisse im Bereich der Energiefinanzierung stellt die Orientierung in diesem Umfeld und die Zusammenstellung eines optimalen Förderpakets, das mehrere Instrumente kombiniert, ohne gegen das Kumulierungsverbot zu verstoßen, einen erheblichen Verwaltungsaufwand dar, der Speicherprojekte verzögern oder zum Scheitern bringen kann.
Lösungsrahmen Der effektivste Ansatz zur Finanzierung von Speicherprojekten besteht darin, mit einem Anbieter zusammenzuarbeiten, der im Rahmen seiner Projektentwicklungsdienstleistungen gezielte politische Beratung und finanzielle Unterstützung anbietet. Diese Unterstützung sollte Folgendes umfassen: (a) eine erste Bewertung der Finanzierungsmöglichkeiten, bei der alle in Frage kommenden Instrumente auf der Grundlage des Projektstandorts, der Unternehmensgröße und der Branchenzugehörigkeit des Kunden sowie der spezifischen Merkmale der geplanten Speicherinvestition ermittelt werden; (b) Anleitung zur Vorbereitung des Antrags, einschließlich der technischen Dokumentation, der Finanzprognosen und der Emissionsberechnungen, die von den Förderstellen in der Regel verlangt werden; (c) Beratung zu Kumulierungsregeln, um sicherzustellen, dass mehrere Finanzierungsinstrumente rechtskonform kombiniert werden, sodass die Gesamtförderung maximiert wird, ohne dass ein Rückforderungsrisiko entsteht; und (d) die Abstimmung mit der Hausbank des Kunden, um Anträge auf zinsgünstige KfW-Darlehen in die übergeordnete Projektfinanzierungsstruktur zu integrieren. Diese Beratungsebene verwandelt die Finanzierungsherausforderung von einem Hindernis, das Projekte verzögert, in einen Mehrwert, der die Wirtschaftlichkeit des Projekts verbessert und den Zeitpunkt des Finanzabschlusses beschleunigt.
7. Produktdetaillösungen: Abgleich von Technologie mit Anwendung
Die vorangegangene Analyse hat den Marktkontext, das politische Umfeld, die Umsatztreiber, die Technologietrends und die Schwachstellen aufgezeigt, die die deutsche C&I-Speicherlandschaft Mitte 2026 prägen. Dieser Abschnitt verknüpft diese Analyse mit konkreten Produktlösungen und schlägt damit eine Brücke zwischen strategischem Verständnis und Beschaffungsentscheidungen. Jede Produktbeschreibung geht auf die zentralen Fragen ein, die informierte C&I-Einkäufer stellen sollten: Wofür ist diese Lösung konzipiert? Für welche Anwendungen ist sie optimiert? Was unterscheidet sie von Alternativen? Und inwiefern entspricht sie den spezifischen Herausforderungen, die in diesem Artikel identifiziert wurden?
7.1 Gewerbliche 500KW Hybrid-Solaranlage
Für gewerbliche und leicht-industrielle Anlagen, die eine vollständig integrierte Solar-Plus-Speicherplattform suchen, um die Stromunabhängigkeit hinter dem Zähler zu maximieren, bietet das 500-kW-Hybrid-Solarsystem eine Einzellieferantenlösung, die hocheffiziente Photovoltaik-Erzeugung mit speicherbereiter Leistungsumwandlungsarchitektur kombiniert. Dieses System ist speziell für Anlagen mit einem jährlichen Stromverbrauch im Bereich von 500–1.500 MWh konzipiert – eine Spanne, die einen großen Teil der deutschen produzierenden KMU, Logistikbetriebe, Gewerbegebäude und landwirtschaftlichen Betriebe umfasst.
Die Hybridarchitektur eliminiert Effizienzverluste und Komplexität bei der Steuerung, die entstehen, wenn separate Solarwechselrichter und Batteriewechselrichter über externe Steuerungen koordiniert werden müssen. Stattdessen verwaltet eine einheitliche Leistungsumwandlungsplattform sowohl die Solarstromerzeugung als auch das Laden/Entladen der Batterie über einen gemeinsamen DC-Bus, was nahtlose Übergänge zwischen den Betriebsarten ermöglicht – Solar-zu-Last, Solar-zu-Batterie, Batterie-zu-Last und Netzinteraktion – ohne die Kommunikationslatenz und potenzielle Konflikte, die Multi-Wechselrichter-Architekturen beeinträchtigen können.
Schlüsselanwendungen: Produktionsstätten mit Tageslichtarbeitszeiten, die mit der Solarstromerzeugung übereinstimmen; Kühl- und Kühllagerbetriebe mit konstantem Grundlastbedarf; Gewerbegebäude, die eine Netto-Null-Energie-Zertifizierung anstreben; landwirtschaftliche Betriebe mit Bewässerungs-, Verarbeitungs- und Klimasteuerungsbedarf; und jede Anlage, bei der die Maximierung des Eigenverbrauchs von Solarenergie der primäre wirtschaftliche Treiber für die Speicherinvestition ist.
500 kW AC Ausgang / Hybride PV + Speicherarchitektur / Netzinteraktiv / Optimiert hinter dem Zähler / Integrierte EMS-Plattform
7.2 100kW/232kWh & 125kW/261kWh Flüssigkeitsgekühlte Outdoor-Schrank-Energiespeichersysteme
Dieser flüssigkeitsgekühlte Outdoor-Schrank der nächsten Generation stellt den neuesten Stand der Technik im Bereich verteilter C&I-Speicher dar. Die Plattform ist in zwei Konfigurationen erhältlich – 100 kW / 232 kWh und 125 kW / 261 kWh – und wurde für die betrieblichen Realitäten deutscher Gewerbestandorte entwickelt: beengte Platzverhältnisse, anspruchsvolle Zyklenprofile, geräuschempfindliche Umgebungen und die Notwendigkeit einer zukunftssicheren Technologieplattform, die über mehrere Regulierung- und Marktzyklen hinweg wettbewerbsfähig bleibt.
Das Flüssigkeitskühlsystem hält die Zelltemperaturen im gesamten Batteriepack innerhalb eines Bereichs von 2–3 °C, ermöglicht so einen dauerhaften 1C-Betrieb ohne thermische Drosselung und verlängert die Zykluslebensdauer um etwa 20% im Vergleich zu luftgekühlten Alternativen. Das integrierte Design vereint die Batteriemodule, das PCS, das Wärmemanagementsystem, den Brandschutz sowie das BMS/EMS in einem einzigen wetterfesten Gehäuse (Schutzart IP55), für dessen Installation lediglich eine vorbereitete Betonfundamentplatte und ein Netzanschlusspunkt erforderlich sind – kein separater Geräteraum, keine externe Klimatisierung und keine Montage wichtiger Komponenten vor Ort.
Schlüsselanwendungen: Kleine bis mittlere Produktionsstätten; Einzelhandels- und Geschäftsgebäude; kommunale Infrastruktur (Wasseraufbereitung, Straßenbeleuchtungslager, öffentliche Gebäude); landwirtschaftliche Betriebe; Gastgewerbe- und Tourismusbetriebe; und jeder Standort, an dem Platzbeschränkungen, Lärmvorschriften oder die Notwendigkeit modularer Skalierbarkeit das Schrankformfaktormodell gegenüber Containerlösungen bevorzugen. Mehrere Schränke können parallel geschaltet werden, um von ca. 230 kWh bis zu Multi-MWh-Konfigurationen zu skalieren und so einen Bereitstellungspfad zu schaffen, der mit den Bedürfnissen des Kunden wächst.
100–125 kW Leistung / 232–261 kWh Kapazität / Flüssigkeitskühltechnologie / IP55 für den Außenbereich geeignet / 314Ah+ LFP-Zellen / Modularer Parallelbetrieb mit bis zu 20+ Einheiten / ≤65 dB(A) bei Volllast / ~20% – längere Lebensdauer im Vergleich zu luftgekühlten Modellen
7.3 40Ft 1MWh & 2MWh luftgekühlter Container ESS Energiespeichersystem
Für C&I-Anwendungen im Megawattstunden-Bereich, bei denen Kosteneffizienz und logistische Einfachheit die primären Entscheidungskriterien sind, bietet der luftgekühlte 40-Fuß-Container-ESS eine bewährte, ausgereifte Plattform, die in globalen Märkten in großem Umfang eingesetzt wurde. Diese Lösung ist in Konfigurationen von 1 MWh und 2 MWh erhältlich und nutzt die etablierte luftgekühlte Wärmemanagement-Architektur, um eine zuverlässige Leistung zu einem wettbewerbsfähigen Installationskostenpreis pro kWh zu bieten.
Das Standardformat des 40-Fuß-ISO-Containers ist die universelle Währung der globalen Logistik. Es gewährleistet, dass diese Systeme unter Werksqualitätskontrolle hergestellt, über Standard-Containerreedereien verschifft, per Standard-Container-LKW angeliefert und mit minimalem Montageaufwand vor Ort in Betrieb genommen werden können. Für deutsche C&I-Kunden bedeutet diese logistische Reife übersetzbar in vorhersehbare Lieferzeiten, reduzierte Transportrisiken und vereinfachte Anforderungen an die Baustellenvorbereitung. Die luftgekühlte Architektur ist zwar weniger für anhaltend hohe C-Raten ausgelegt als flüssigkeitsgekühlte Alternativen, aber sie ist mehr als ausreichend für Anwendungen, bei denen das Speichersystem einen vollen Zyklus pro Tag durchführt oder bei moderaten Leistungsstufen im Verhältnis zu seiner Energiedichte arbeitet.
Schlüsselanwendungen: Große Produktionsanlagen mit stabilen, vorhersehbaren Lastprofilen; Logistik- und Distributionszentren; landwirtschaftliche und lebensmittelverarbeitende Betriebe mit erheblichem Energieverbrauch; Industriebrachen, bei denen Platz vorhanden ist; und jede Anwendung, bei der die Wirtschaftlichkeit die Minimierung der anfänglichen Investitionsausgaben begünstigt und das Betriebsprofil keine dauerhaft hohen C-Raten oder den Betrieb bei extremen Umgebungstemperaturen erfordert.
1–2 MWh Kapazität / 500–1.000 kW Leistung / 40-Fuß-ISO-Standardcontainer / Luftgekühlte Wärmemanagement / LFP-Batteriechemie / ab Werk integriert und getestet / global logistikfähig / kostenoptimierter CAPEX
7.4 20Ft 3MWh & 5MWh Flüssigkühlcontainer Energiespeichersystem
An der Spitze der dichte von containerisierten Speichern liefert der 20-Fuß-Flüssigkeitskühlcontainer ESS eine Energiekapazität von 3–5 MWh auf etwa der Hälfte der Stellfläche eines 40-Fuß-Containers – eine volumetrische Energiedichte, die die Einsatzkalkulation für platzbeschränkte städtische und vorstädtische C&I-Standorte grundlegend verändert. Diese Plattform repräsentiert den Höhepunkt der in Abschnitt 5 diskutierten Technologietrends: großformatige LFP-Zellen, Präzisionsflüssigkeitskühlung und hochdichte mechanische Verpackung, die zusammen ein Produkt ergeben, das noch vor zwei Jahren nicht wirtschaftlich rentabel war.
Die Flüssigkeitskühlungsarchitektur ermöglicht einen dauerhaften 1C-Betrieb (vollständige Ladung oder Entladung innerhalb einer Stunde), wodurch sich das System für aggressive Mehrzyklus-Handelsstrategien eignet, die den Ertrag aus den Schwankungen der Großhandelspreise im Tagesverlauf maximieren. Der 20-Fuß-Formfaktor lässt sich an Standorten einsetzen, an denen ein 40-Fuß-Container physisch keinen Platz findet, und eröffnet damit den Markt für Hochkapazitätsspeicher für städtische Produktionsstätten, gewerbliche Hochhäuser, Rechenzentren und kommunale Infrastruktur in dicht besiedelten städtischen Gebieten, in denen Grundstücke knapp sind. Das integrierte Brandschutzsystem, das Gasdetektion, Aerosol-Löschung und passive thermische Barrieren kombiniert, ist so konzipiert, dass es die strengsten Sicherheitsanforderungen deutscher Versicherer und Feuerwehren erfüllt.
Schlüsselanwendungen: Große Industrieanlagen mit hohem und variablem Energieverbrauch; Rechenzentren, die sowohl Peak-Shaving als auch Backup-Fähigkeit benötigen; städtische Produktionsstandorte mit extremen Platzbeschränkungen; Anlagen, die aggressive Multi-Zyklus-Erlösstrategien verfolgen, die einen anhaltenden Betrieb mit hoher C-Rate erfordern; und jede Anwendung, bei der die Kombination aus maximaler Kapazitätsdichte, hoher Leistungsfähigkeit und urbaner Einsetzbarkeit einen Wert schafft, der die Position der Technologie am oberen Ende des Kostenspektrums rechtfertigt.
3–5 MWh Kapazität / 1.500–2.500 kW Leistung / 20-Fuß-Hochdichtheitscontainer / Flüssigkühlsystem / 314Ah+ LFP-Zellen / Dauerhafte 1C Lade-/Entladefunktion / Mehrstufiger Brandschutz / Stadttaugliche Stellfläche
Tabelle 10: Produktlösungsvergleichsmatrix – MateSolar C&I Speicherportfolio
| Produkt | Leistungsbereich | Kapazitätsbereich | Kühlung | Fußabdruck | Am besten für | Alleinstellungsmerkmal |
| Kommerzielles 500KW Hybrid-Solarsystem | 500 kW | Konfigurierbar (PV + Speicher) | Systemabhängig | Standortspezifisch (Dach + Boden) | PV + Speicherintegration; Energieunabhängigkeit | Vereinheitlichte hybride Architektur; Integration aus einer Hand |
| 100/125 kW Flüssigkeitsgekühltes Outdoor-Schrank | 100–125 kW | 232–261 kWh | Flüssigkeit | ~1,8–2,5 m²/Einheit | Kleine bis mittlere Gewerbe- und Industriegebäude; platzbeschränkte Standorte | Höchste Dichte pro Grundfläche; modulare Skalierbarkeit |
| 40ft Luftgekühlter Container ESS | 500–1.000 kW | 1–2 MWh | Luft | ca. 30 m² | Große Gewerbe- und Industrieflächen; Brownfield-Standorte; kostenbewusst | Niedrigste Installationskosten pro kWh; logistische Einfachheit |
| 20ft Flüssigkeitsgekühlter Container ESS | 1.500–2.500 kW | 3–5 MWh | Flüssigkeit | ca. 15 m² | Große C&I; städtische Standorte mit begrenztem Platz | Maximale Energiedichte; anhaltend hohe C-Rate |
8. Häufig gestellte Fragen (FAQ)
Der folgende FAQ-Bereich beantwortet die häufigsten Fragen von deutschen Stromkunden aus dem Bereich Gewerbe & Industrie (C&I), Facility Managern und Energiebeschaffungsexperten, die Investitionen in Batteriespeicher prüfen. Die Antworten spiegeln die Marktbedingungen, den regulatorischen Rahmen und die Technologielandschaft im Juli 2026 wider.
Q1: Wie lange ist die typische Amortisationszeit für eine C&I-Batteriespeicheranlage in Deutschland im Jahr 2026?
Bei gut strukturierten Projekten, die Spitzenlastabdeckung, Energiearbitrage und die Optimierung des PV-Eigenverbrauchs effektiv kombinieren, liegen die einfachen Amortisationszeiten (ohne Finanzierungskosten) in der Regel zwischen 3,0 und 8,8 Jahren, abhängig von der Anlagengröße, dem standortspezifischen Lastprofil, der lokalen Netzentgeltstruktur und dem vorherrschenden Großhandelsstrompreisumfeld. Unter Einbeziehung der Kapitalkosten (unter der Annahme eines Zinssatzes von 2,5–5,01 TP3T für eine KfW-gestützte Finanzierung) und unter Berücksichtigung der Batteriealterung über die gesamte Lebensdauer der Anlage liegen die internen Renditen (IRR) bei gut umgesetzten Projekten in der Regel im Bereich von 8–181 TP3T. Projekte am oberen Ende dieses Bereichs vereinen typischerweise günstige Lastprofile (hohe Spitzen-zu-Durchschnitts-Verhältnisse), den Zugang zu kostengünstiger Finanzierung durch die KfW oder staatliche Förderprogramme sowie eine ausgefeilte Einsatzoptimierung. Es ist wichtig zu beachten, dass diese Zahlen empfindlich auf die zukünftige Entwicklung der Großhandelsstrompreise und der Netzentgeltpolitik reagieren; eine Sensitivitätsanalyse über eine Reihe von Szenarien hinweg ist für eine fundierte Investitionsentscheidung unerlässlich.
F2: Wie wirkt sich der neue Reifegradrahmen für Netzanschlussvorhaben (gültig ab April 2026) auf meine Projektlaufzeit aus?
Der neue Rahmen führt mehrere zeitbezogene Überlegungen ein. Erstens bedeutet die Umstellung von laufenden Anträgen auf geplante vierteljährliche Bewertungsrunden, dass Projekte möglicherweise auf das nächste Antragsfenster warten müssen, anstatt sich sofort zu bewerben. Zweitens verlängern die Dokumentationsanforderungen – Landrechte, Genehmigungsfortschritt, technisches Design und Finanzierungsnachweise – die Vorbereitungszeit vor der Antragstellung um etwa 2–4 Monate im Vergleich zum Prozess vor der Reform, abhängig von der Komplexität des Projekts und der Bereitschaft der erforderlichen Dokumentation. Drittens kann der Bewertungsprozess selbst, einschließlich möglicher Anfragen der Bundesnetzagentur nach zusätzlichen Informationen, 1–3 Monate länger dauern als beim bisherigen "Wer zuerst kommt, mahlt zuerst"-Modell. Insgesamt kann ein gut vorbereitetes Projekt, das im zweiten Halbjahr 2026 in den Prozess einsteigt, mit einer Zusage für den Netzanschluss innerhalb von 4–7 Monaten von der anfänglichen Antragsvorbereitung bis zur Genehmigung rechnen, verglichen mit 1–3 Monaten unter dem Regime vor der Reform für Projekte, die frühe Warteschlangenpositionen sicherten. Die wichtigste Variable, die der Entwickler kontrollieren kann, ist die Gründlichkeit der Vorbereitung: Projekte, die mit vollständiger, qualitativ hochwertiger Dokumentation in die Antragsrunde eintreten, werden schneller und mit höherer Erfolgswahrscheinlichkeit vorankommen als diejenigen, die eine iterative Ergänzung benötigen.
Ist Flüssigkeitskühlung angesichts der zusätzlichen Anschaffungskosten im Vergleich zur Luftkühlung für C&I-Anwendungen lohnenswert?
Für die meisten C&I-Anwendungen in Deutschland lautet die Antwort zunehmend „Ja“ – doch die Entscheidung sollte projektspezifisch getroffen werden. Die um 5–12% höheren Anschaffungskosten für die Flüssigkeitskühlung werden durch die Kombination folgender Faktoren mehr als ausgeglichen: (a) eine um ca. 20% längere Lebensdauer, wodurch sich der Zeitraum, in dem Einnahmen erzielt werden, um 3–4 Jahre verlängert und die gleichgeschnittenen Speicherkosten um 10–15% sinken; (b) einer höheren dauerhaften C-Rate-Fähigkeit, die aggressivere Mehrzyklus-Handelsstrategien ermöglicht, durch die der Jahresertrag pro kWh installierter Leistung um 15–25% gesteigert werden kann; (c) geringere Geräuschemissionen (≤ 65 dB(A) gegenüber 60–75 dB(A) bei Luftkühlung), was das Risiko von Lärmbeschwerden und behördlichen Reibungen verringert, insbesondere in gemischt genutzten und an Wohngebiete angrenzenden Gewerbegebieten; und (d) eine höhere volumetrische Energiedichte, wodurch das System an Standorten eingesetzt werden kann, an denen Platzmangel den Einsatz einer luftgekühlten Alternative mit gleicher Leistung ausschließen würde. Die Luftkühlung eignet sich weiterhin für Projekte, bei denen die Minimierung der Anfangsinvestitionen oberste Priorität hat, bei denen das Betriebsprofil keine dauerhaft hohen C-Raten erfordert und bei denen die Umgebungsbedingungen moderat sind und ausreichend Platz zur Verfügung steht.
Was passiert, wenn die Netzentgeltbefreiung nach § 118 Abs. 6 EnWG vor Ende der betrieblichen Lebensdauer meines Projekts geändert oder gestrichen wird?
Dies ist eine der am häufigsten gestellten Fragen von potenziellen Investoren im Bereich C&I-Speicher, und die Antwort hängt von den konkreten Umständen der Änderung sowie von der Struktur der Ertragsquellen des Projekts ab. Gemäß der Anfang 2026 erzielten Kompromissformulierung gelten für Projekte, die zum Zeitpunkt des Kompromisses bereits in Betrieb sind oder über verbindliche Netzanschlussvereinbarungen verfügen, Bestandsschutzbestimmungen – das heißt, ihre bestehende Befreiung bleibt für den gesamten Zeitraum von 20 Jahren bestehen. Projekte, die nach dem Kompromissdatum, aber vor dem 4. August 2029 in Betrieb gehen, behalten die Ausnahmeregelung bei, unterliegen jedoch einer "Angemessenheitsprüfung", deren Umfang noch nicht definiert ist. Die wirksamste Absicherung gegen diese Unsicherheit besteht darin, die Ertragsstruktur des Projekts so zu gestalten, dass ein erheblicher Teil der Gesamterlöse (idealerweise 50–70%) aus Anwendungen hinter dem Zähler stammt – Spitzenlastabdeckung und Optimierung des PV-Eigenverbrauchs –, die unabhängig von der Behandlung der Netzentgelte sind. Projekte mit dieser Ertragsstruktur können selbst den vollständigen Verlust der Netzentgeltbefreiungen verkraften, ohne unwirtschaftlich zu werden. Wir empfehlen, dass alle Projektfinanzierungsmodelle ein Negativszenario berücksichtigen, bei dem Netzentgelte von 0,03–0,06 €/kWh sowohl für das Laden als auch für das Entladen anfallen, und dass das Projekt unter diesem Szenario rentabel bleibt.
F5: Kann ich eine KfW-Förderung mit Förderungen auf Landesebene wie dem Mittelstandsprogramm Hessen kombinieren?
Ja, zinsgünstige KfW-Darlehen können grundsätzlich mit landesrechtlichen Zuschüssen und BAFA-Zuschüssen kombiniert werden, sofern die EU-Vorschriften zur Kumulierung staatlicher Beihilfen eingehalten werden. Die wichtigste Einschränkung besteht darin, dass die gesamte öffentliche Förderung (Bund + Länder + EU) die nach den geltenden Beihilfevorschriften für die jeweilige Investitionsart zulässige maximale Beihilfeintensität nicht überschreiten darf. Bei Investitionen in Energieeffizienz im Rahmen der Allgemeinen Gruppenfreistellungsverordnung (GBER) variiert die maximale Beihilfeintensität je nach Unternehmensgröße: 30% der förderfähigen Kosten für große Unternehmen, 40% für mittelständische Unternehmen und 50% für kleine Unternehmen, wobei für Projekte in Fördergebieten mögliche Aufschläge gewährt werden können. Bei der Kombination von Förderinstrumenten fließt der Zuschussäquivalentwert von zinsgünstigen Darlehen (die Differenz zwischen dem zinsgünstigen Zinssatz und dem marktüblichen Referenzzinssatz, ausgedrückt als Prozentsatz des Darlehensbetrags) in die Berechnung der Beihilfeintensität ein. Eine professionelle Beratung zur Gestaltung der Kumulierung wird dringend empfohlen, um die Einhaltung der Vorschriften zu gewährleisten und das Risiko einer Rückforderung zu vermeiden.
F6: Was ist die erwartete Lebensdauer eines C&I-Batteriespeichersystems und wie wirkt sich der Abbau auf die Leistung aus?
Moderne LFP-basierte C&I-Speichersysteme sind in der Regel für eine Lebensdauer von 10–15 Jahren ausgelegt, wobei die Garantien für die Zyklenlebensdauer eine Mindestrestkapazität (typischerweise 70–80% der Anfangskapazität) nach einer festgelegten Anzahl von Zyklen oder Betriebsjahren gewährleisten, je nachdem, was zuerst eintritt. Bei flüssigkeitsgekühlten Systemen garantieren typische Garantiebedingungen eine Kapazitätserhaltung von 70% nach 6.000–7.200 Zyklen bei einer Entladetiefe von 90% oder nach 10 Jahren. Der Kapazitätsverlust verläuft nach einer charakteristischen Kurve: einer anfänglichen Phase mit etwas schnellerem Kapazitätsverlust (typischerweise 2–3% im ersten Jahr), während sich die SEI-Schicht (Solid Electrolyte Interphase) stabilisiert, gefolgt von einer langen Phase mit langsamerem, annähernd linearem Kapazitätsverlust (typischerweise 1,5–2,51 TP3T pro Jahr) und schließlich eine Beschleunigungsphase, wenn sich die Zelle dem Ende ihrer Lebensdauer nähert. Wichtig ist, dass der Kapazitätsverlust zwar die Energiekapazität, nicht aber die Leistungsfähigkeit beeinträchtigt; ein System, dessen Energiekapazität auf 701 TP3T des Ausgangswerts gesunken ist, kann immer noch seine Nennleistung liefern, wenn auch nur für eine kürzere Dauer. Das bedeutet, dass das System weiterhin effektiv Spitzenlastabdeckung und Hilfsdienstfunktionen erfüllt, auch wenn die Fähigkeit zur energieintensiven Arbitrage allmählich abnimmt. Ausgefeilte BMS-Plattformen verfolgen die Degradation in Echtzeit und können die Einsatzstrategien anpassen, um den Ertrag zu optimieren, während sich die Kapazität über die Lebensdauer der Anlage hinweg verändert.
Welche Brandschutz Zertifizierungen sollte ich von einem Lagersystem Lieferanten verlangen?
Für den deutschen Markt sind die wesentlichen Zertifizierungen: IEC 62619 (Sicherheitsanforderungen für sekundäre Lithiumzellen und -batterien für den Einsatz in industriellen Anwendungen), die Tests zur Sicherheit auf Zell- und Batteriesystemebene abdeckt, einschließlich Überladung, Kurzschluss, Quetschung und thermischer Belastung; IEC 63056 (Sicherheitsanforderungen für sekundäre Lithiumbatterien für den Einsatz in Energiespeichersystemen), die den Rahmen der IEC 62619 um zusätzliche Anforderungen erweitert, die speziell für stationäre Speicheranwendungen gelten; UL 9540A (Prüfverfahren zur Bewertung der Ausbreitung von thermischen Durchgehbränden in Batteriespeichersystemen), der derzeit strengste verfügbare Test, um nachzuweisen, dass ein thermisches Durchgeh-Ereignis in einer einzelnen Zelle nicht auf benachbarte Zellen oder Module übergreift; und VDE-AR-E 2510-50 (stationäre Batteriespeichersysteme mit Lithiumbatterien – Sicherheitsanforderungen), die deutsche Norm, auf die lokale Behörden und Versicherer zunehmend verweisen. Systeme, die alle vier Zertifizierungen tragen, bieten die stärksten verfügbaren Nachweise für die Sicherheit. Darüber hinaus wird die Anforderung des EU-Batteriegesetzes für einen digitalen Batteriepass, der ab 2027 schrittweise eingeführt wird, eine standardisierte, zugängliche Dokumentation der Sicherheitsmerkmale und des Konformitätsstatus bereitstellen.
Q8: Wie viel Platz benötige ich für ein C&I-Speichersystem und welche Standortvorbereitungen sind erforderlich?
Der Platzbedarf variiert je nach Technologie und Umfang. Ein einzelner flüssigkeitsgekühlter Außenschrank (232–261 kWh) benötigt eine Grundfläche von etwa 1,8–2,5 Quadratmetern, mit zusätzlichem Freiraum (typischerweise 1–1,5 Meter auf allen Seiten) für Belüftung, Wartungszugang und Brandschutzabstand. Eine 1-MWh-Installation (vier Schränke) kann auf etwa 10–12 Quadratmetern einschließlich Freiräumen untergebracht werden. Ein containerisiertes 40-Fuß-System (1–2 MWh) benötigt etwa 30 Quadratmeter für den Container selbst plus Freiräume. Ein 20-Fuß-High-Density-Container (3–5 MWh) benötigt etwa 15 Quadratmeter plus Freiräume. Die Anforderungen an die Standortvorbereitung sind relativ gering: eine ebene, tragfähige Oberfläche (typischerweise eine verstärkte Betonplatte, die für das Gewicht des Systems ausgelegt ist, das von etwa 3 Tonnen für einen einzelnen Schrank bis zu über 35 Tonnen für einen voll beladenen Container reicht); Zugang zur elektrischen Infrastruktur der Anlage am vereinbarten Netzanschlusspunkt; und eine Datenkommunikationsverbindung (typischerweise Ethernet oder 4G/5G Mobilfunk) für Fernüberwachung und -steuerung. Die meisten Installationen können innerhalb von 2–4 Wochen von der Standortvorbereitung bis zur Inbetriebnahme abgeschlossen werden, vorausgesetzt, alle Genehmigungen und Netzanschlussfreigaben liegen vor.
Benötige ich für ein C&I-Batteriespeichersystem eine Baugenehmigung?
Die Genehmigungsanforderungen für Batteriespeichersysteme in Deutschland variieren je nach Bundesland und den spezifischen Merkmalen der Anlage. Generell gilt: Freiluftschranksysteme mit einer Grundfläche unterhalb einer bestimmten Schwelle (typischerweise 10–20 Quadratmeter bebaute Fläche, abhängig von der Landesbauordnung) können als verfahrensfrei (genehmigungsfrei) oder nur einem vereinfachten Kenntnisgabeverfahren unterliegen. Containerisierte Systeme, die physisch größer und schwerer sind, erfordern häufiger eine Baugenehmigung, insbesondere wenn sie die landesspezifischen Schwellenwerte für genehmigungsfreie Nebengebäude überschreiten. Anlagen in Gewerbe- oder Industriegebieten unterliegen im Allgemeinen weniger Beschränkungen als solche in gemischt genutzten oder an Wohngebiete angrenzenden Bereichen. Eine brandschutztechnische Prüfung durch die zuständige Brandschutzdienststelle wird unabhängig davon, ob eine formelle Baugenehmigung erforderlich ist, zunehmend üblich. Wir empfehlen dringend, sich frühzeitig im Projektplanungsprozess mit dem örtlichen Bauamt in Verbindung zu setzen, um den für den jeweiligen Standort und die Systemkonfiguration geltenden Genehmigungsweg zu klären.
Q10: Wie entscheidet das Energiemanagementsystem (EMS), wann der Akku geladen und entladen wird?
Ein modernes C&I-Speicher-EMS verwendet Multi-Objective-Optimierungsalgorithmen, die kontinuierlich mehrere Faktoren bewerten, um den optimalen Lade-/Entladeplan zu ermitteln. Diese Faktoren umfassen in der Regel: den aktuellen und prognostizierten Strombedarf des Standorts (basierend auf historischen Lastprofilen, Produktionsplänen, Wettervorhersagen und Kalendereffekten); Day-Ahead- und Intraday-Großhandelspreise für Strom; die Netzgebührenstruktur des Standorts (einschließlich Schwellenwerte für Leistungsspitzenentgelte und Tarife nach Tageszeit); die Prognose der Solar-PV-Erzeugung vor Ort; den Ladezustand und Gesundheitszustand der Batterie; Preise und Verfügbarkeitsanforderungen des Regelenergiemarkts; und benutzerdefinierte Einschränkungen wie der für die Notstromversorgung reservierte Mindestladezustand. Das EMS löst ein Optimierungsproblem – typischerweise formuliert als Mixed-Integer-Linear-Programming oder Model Predictive Control –, das über einen rollierenden Horizont (typischerweise 24–48 Stunden) den Nettoumsatz maximiert (oder die Nettostromkosten minimiert), vorbehaltlich der technischen Beschränkungen des Batteriesystems und der betrieblichen Beschränkungen des Standorts. Der Einsatzplan wird in regelmäßigen Abständen (typischerweise alle 5–15 Minuten) neu berechnet, um aktualisierte Prognosen und Echtzeitbedingungen zu berücksichtigen. Für Standorte, die über einen Aggregator oder ein virtuelles Kraftwerk an Großhandelsmärkten teilnehmen, kann das EMS Einsatzanweisungen von der zentralen Optimierungsplattform des Aggregators erhalten, die mehrere verteilte Anlagen bündelt, um Skalierungs- und Diversifizierungsvorteile zu erzielen.
F11: Was passiert, wenn mein Speichersystem ein technisches Problem hat? Wie wird der After-Sales-Support gehandhabt?
Der Kundendienst für C&I-Speichersysteme ist so strukturiert, dass Probleme auf der entsprechenden Interventionsebene behoben werden, um sowohl Ausfallzeiten als auch unnötige Vor-Ort-Besuche zu minimieren. Die erste Support-Ebene ist die Fernwartungsdiagnose: Das BMS und EMS des Systems übertragen kontinuierlich Betriebsdaten an eine cloudbasierte Überwachungsplattform, die es dem technischen Supportteam des Lieferanten ermöglicht, Anomalien zu erkennen, die Grundursachen zu diagnostizieren und – in den meisten Fällen – Probleme aus der Ferne durch Softwarekonfigurationsänderungen, Firmware-Updates oder Parametereinstellungen zu beheben. Bei Hardwareproblemen, die nicht aus der Ferne behoben werden können, sendet der Lieferant Ersatzteile (Module, Leistungselektronikplatinen, Kühlsystemteile) mit detaillierten Installationsanweisungen, die es dem Elektrotechniker des Kunden vor Ort oder einem lokalen Auftragnehmer ermöglichen, den Austausch durchzuführen. Dieses Modell aus Ersatzteilen plus Anleitung löst Hardwareprobleme in der Regel innerhalb von 2–5 Werktagen von der Diagnose bis zur Wiederherstellung des Betriebs. Bei schwerwiegenderen Qualitätsmängeln leistet der Lieferant im Rahmen der Garantiebedingungen einen vollständigen Einheitsaustausch. Bei großen kommerziellen und industriellen Projekten, bei denen die Inbetriebnahme und die anfängliche Betriebsoptimierung von Fachwissen vor Ort profitieren, kann der Lieferant technisches Personal zum Projektstandort entsenden, um praktische Unterstützung bei der Inbetriebnahme, Systemkonfiguration und Schulung der Betreiber zu leisten und sicherzustellen, dass das System von Anfang an für die spezifischen Standortbedingungen und das Lastprofil optimiert ist.
F12: Kann ein C&I-Speichersystem bei Netzausfällen eine Notstromversorgung bereitstellen?
Ja, aber diese Fähigkeit erfordert eine spezifische Systemkonfiguration, die bereits in der Entwurfsphase festgelegt werden muss. Standardmäßig sind netzgekoppelte Speichersysteme so konzipiert, dass sie sich bei Stromausfällen vom Netz trennen (Inselnetzschutz), um eine Rückspeisung in ein stromloses Netz zu verhindern, was ein Sicherheitsrisiko für das Betriebspersonal darstellen würde. Um eine Notstromversorgung zu gewährleisten, muss das System mit einer Inselnetzfähigkeit ausgestattet sein, die Folgendes umfasst: einen automatischen Umschalter, der das Gebäude (oder eine ausgewiesene kritische Lastgruppe) während eines Ausfalls vom Netz trennt; einen netzbildenden Wechselrichter, der in der Lage ist, Spannungs- und Frequenzreferenzen ohne externes Netzsignal zu etablieren und aufrechtzuerhalten; und ausreichende Energiereserven für die Notstromversorgung. Die Dauer der Notstromversorgung hängt von der Energiereserve des Systems, dem Strombedarf der versorgten Lasten und dem Ladezustand zum Zeitpunkt des Stromausfalls ab. Ein typisches C&I-Speichersystem, das für die Notstromversorgung konfiguriert ist, kann kritische Lasten (Beleuchtung, IT-Ausrüstung, Kühlung, wesentliche Fertigungsprozesse) für 2 bis 8 Stunden aufrechterhalten, wobei längere Dauern durch die Reservierung eines größeren Teils der Gesamtkapazität für die Notstromversorgung erreicht werden können. Es ist wichtig zu beachten, dass die Inselnetzfähigkeit Kosten und Komplexität erhöht und dass der wirtschaftliche Wert der Notstromversorgung je nach Branche enorm variiert: Für eine Halbleiterfabrik oder eine pharmazeutische Anlage, bei denen eine Stunde Ausfallzeit Millionen kosten kann, kann die Notstromfähigkeit die Investitionsentscheidung dominieren; für ein Lagerhaus oder eine Tiefgarage ist ihr Wert weitaus geringer.
Q13: Wie dimensioniere ich ein C&I-Speichersystem korrekt für meine Anlage?
Die richtige Dimensionierung ist ein mehrstufiger Prozess, bei dem wirtschaftliche Rentabilität, technische Einschränkungen und betriebliche Anforderungen gegeneinander abgewogen werden. Der Prozess beginnt mit einer detaillierten Analyse der Intervallzählerdaten (mindestens 12 Monate mit einer Auflösung von 15 Minuten), um das Lastprofil der Anlage zu charakterisieren: Durchschnitts- und Spitzenlast, Lastschwankungen, tägliche und saisonale Muster sowie die Höhe und Häufigkeit von Spitzenlastereignissen. Diese Lastanalyse ermittelt das Potenzial zur Spitzenlastabdeckung – also die Reduzierung der gemessenen Spitzenlast, die mit verschiedenen Speicherleistungen (kW) erreichbar ist. Im zweiten Schritt wird das Potenzial für Energiearbitrage bewertet, indem der Einsatz des Speichers anhand historischer und terminbezogener Großhandelspreiskurven modelliert wird, wobei Effizienzverluste bei der Hin- und Rückführung berücksichtigt werden. Im dritten Schritt wird das Potenzial für den PV-Eigenverbrauch bewertet, sofern die Anlage über eine Solarstromerzeugung vor Ort verfügt. Im vierten Schritt wird die Größe des Speichersystems bestimmt, indem die Kombination aus Leistung (kW) und Energiekapazität (kWh) ermittelt wird, die die risikobereinigte Rendite unter Berücksichtigung der standortbezogenen Einschränkungen (verfügbarer Platz, Netzanschlusskapazität, Budget) maximiert. Eine gängige Faustregel lautet, dass das wirtschaftlich optimale C&I-Speichersystem typischerweise eine Nennleistung von 20–40% des durchschnittlichen Bedarfs der Anlage und ein Energie-Leistungs-Verhältnis von 2–4 Stunden aufweist (d. h., ein 100-kW-System hätte eine Energiekapazität von 200–400 kWh); diese Faustregel sollte jedoch durch eine standortspezifische Analyse validiert und nicht mechanisch angewendet werden.
Was ist der Unterschied zwischen einem hybriden Solarsystem und einem eigenständigen Speichersystem?
Ein hybrides Solarsystem integriert Photovoltaik (PV)-Erzeugung und Batteriespeicher in einer einheitlichen Leistungsumwandlungsarchitektur, die in der Regel einen gemeinsamen DC-Bus und eine einzige Wechselrichterplattform teilt. Diese Integration eliminiert die separate DC-zu-AC-Umwandlungsstufe, die erforderlich wäre, wenn das Solarmodul und die Batterie jeweils unabhängige Wechselrichter verwenden würden, wodurch Umwandlungsverluste reduziert (und damit die Round-Trip-Effizienz verbessert) und die Steuerungsarchitektur vereinfacht werden. Ein eigenständiges Speichersystem hingegen wird unabhängig von jeder lokalen Stromerzeugung an das Netz angeschlossen und kann in Anlagen mit oder ohne Solar-PV eingesetzt werden. Die Wahl zwischen den beiden Architekturen hängt hauptsächlich davon ab, ob die Anlage eine lokale Solarstromerzeugung in ausreichendem Umfang aufweist (oder plant zu installieren), um die hybride Architektur zu rechtfertigen. Für Anlagen mit erheblicher Solar-PV (200 kWp oder mehr) liefert die hybride Architektur im Allgemeinen eine überlegene Wirtschaftlichkeit, indem sie den Eigenverbrauch der Solarstromerzeugung maximiert und die Geräteanzahl und Installationskomplexität im Vergleich zur Bereitstellung separater Solar- und Speicherwechselrichter reduziert. Für Anlagen ohne Solar-PV oder mit sehr kleinen Solaranlagen ist die eigenständige Speicherarchitektur die natürliche Wahl. Das in diesem Artikel erwähnte Produkt "Commercial 500KW Hybrid Solar System" ist ein Beispiel für eine hybride Architektur, die für Anwendungen im kommerziellen Maßstab optimiert ist, bei denen die Integration von Solarstrom und Speicherung ein wichtiger Werttreiber ist.
Q15: Wie wirkt sich die EU-Batterieverordnung auf C&I-Speichersysteme aus, die 2026 gekauft werden?
Die EU-Batterieverordnung (Verordnung 2023/1542), die im August 2023 in Kraft trat, legt schrittweise Anforderungen für Batterien fest, die auf dem EU-Markt in Verkehr gebracht werden. Für stationäre Batteriespeicher, die 2026 erworben werden, sind die wichtigsten Bestimmungen: Anforderungen an die Erklärung des CO2-Fußabdrucks (gültig ab Februar 2025 für stationäre Speicher, wobei Leistungsklassen anschließend schrittweise eingeführt werden); Anforderungen an die Erklärung des recycelten Gehalts an Kobalt, Blei, Lithium und Nickel (gültig ab 2028); Sorgfaltspflichten in der Lieferkette für Wirtschaftsakteure, die Batterien in Verkehr bringen (gültig ab August 2025); und die Anforderung eines digitalen Batteriepasses (schrittweise eingeführt ab Februar 2027), der eine elektronische Aufzeichnung der technischen Spezifikationen, Leistungsmerkmale, Sicherheitszertifizierungen und Nachhaltigkeitsmerkmale jeder Batterie über einen QR-Code zugänglich macht. Für C&I-Speicherkäufer sind die praktischen Auswirkungen: (a) Sicherstellen, dass der Lieferant die Einhaltung der Anforderung zur Erklärung des CO2-Fußabdrucks nachweisende Dokumentation liefert; (b) Überprüfen, ob der Lieferant die erforderlichen Sorgfaltspflichtsysteme in der Lieferkette implementiert hat; und (c) Bestätigen, dass der Lieferant darauf vorbereitet ist, die Funktion des Batteriepasses bereitzustellen, wenn diese Anforderung 2027 in Kraft tritt, da sie für ab diesem Datum in Verkehr gebrachte Batterien gilt.
Q16: Welche laufenden Betriebs- und Wartungsanforderungen und -kosten gibt es für ein C&I-Speichersystem?
Die laufenden Betriebs- und Wartungskosten für C&I-Speichersysteme sind im Vergleich zu anderen Industrieanlagen relativ gering, was auf die Festkörpertechnologie der Batterien zurückzuführen ist (keine rotierenden Maschinen, keine Verbrennung, keine kontinuierlich anfallenden Verbrauchsmaterialien). Die jährlichen Betriebs- und Wartungskosten liegen typischerweise zwischen 0,5 und 1,51 TP3T der anfänglichen Investitionskosten (CAPEX) oder bei etwa 3 bis 8 € pro kWh installierter Leistung pro Jahr. Zu den routinemäßigen Wartungsmaßnahmen gehören: vierteljährliche Sichtprüfungen des Systemgehäuses, der Kabelverbindungen und des Kühlsystems; halbjährliche Reinigung oder Austausch von Luftfiltern (bei luftgekühlten Systemen) oder Überprüfung des Kühlmittelstands (bei flüssigkeitsgekühlten Systemen); eine jährliche Wärmebildprüfung der elektrischen Anschlüsse, um Hotspots zu erkennen, bevor sie zu Ausfällen führen; sowie eine kontinuierliche Fernüberwachung der Systemleistung, die in der Regel den Großteil der laufenden Betriebs- und Wartungsaktivitäten ausmacht und oft im Servicepaket des Anbieters enthalten ist. Die Komponenten des Kühlsystems (Lüfter bei luftgekühlten Systemen, Pumpen bei flüssigkeitsgekühlten) sind die wichtigsten Verschleißteile und müssen während der 10- bis 15-jährigen Lebensdauer des Systems möglicherweise ein- oder zweimal ausgetauscht werden. Die Batteriezellen selbst sind wartungsfrei und unterliegen während der gesamten Garantiezeit der Herstellergarantie. Es ist wichtig, Mittel für einen eventuellen Austausch wichtiger Komponenten einzuplanen, insbesondere für den Wechselrichter bzw. das Stromumwandlungssystem, das je nach Betriebsbedingungen etwa im 10. bis 12. Jahr ausgetauscht werden muss.
Gibt es spezielle Versicherungsanforderungen für C&I-Batteriespeichersysteme in Deutschland?
Ja. Die meisten deutschen Sachversicherer verlangen mittlerweile eine spezifische Offenlegung und Risikobewertung für Anlagen mit einem eigenen Batteriespeicher. Zu den typischen Anforderungen der Versicherer gehören: der Nachweis, dass das System über die Zertifizierungen nach IEC 62619, IEC 63056 und VDE-AR-E 2510-50 verfügt; die Dokumentation der Brandschutzmerkmale des Systems (Gasdetektion, thermische Barrieren, Löschanlagen); einen Lageplan, aus dem die Lage des Speichersystems im Verhältnis zu Gebäuden, Grundstücksgrenzen und Zufahrtswegen für die Feuerwehr hervorgeht; sowie die Bestätigung, dass die Anlage gegebenenfalls von der örtlichen Brandschutzdienststelle geprüft und genehmigt wurde. Einige Versicherer verlangen möglicherweise einen speziellen Batteriespeicher-Zusatz oder eine Zusatzklausel zur bestehenden Sachversicherung der Anlage, was mit einer zusätzlichen Prämie verbunden sein kann. Es wird dringend empfohlen, bereits früh im Projektplanungsprozess – idealerweise noch vor der Beschaffung der Anlagen – mit dem Versicherer in Kontakt zu treten, um spezifische Anforderungen zu ermitteln und Versicherungsprobleme nach der Installation zu vermeiden. Es wird erwartet, dass der durch die EU-Batterieverordnung vorangetriebene Ausbau des Sicherheitszertifizierungsrahmens den Versicherungsprozess im Laufe der Zeit standardisieren und vereinfachen wird, da sich die Versicherer zunehmend mit den Risikoprofilen von Batteriespeichern vertraut machen.
F18: Kann ich mein Speichersystem in Zukunft erweitern, wenn mein Energiebedarf steigt?
Die Erweiterbarkeit eines C&I-Speichersystems hängt von der Architektur ab, die zum Zeitpunkt der Erstinstallation gewählt wurde. Modulare Außenschrankensysteme sind von Natur aus erweiterbar: Zusätzliche Schränke können parallel zum bestehenden System angeschlossen werden, vorausgesetzt, die Netzanbindungskapazität, der physische Platz vor Ort und die EMS-Plattform unterstützen die erweiterte Konfiguration. Die meisten modernen Schrankplattformen unterstützen den Parallelanschluss von bis zu 20 oder mehr Einheiten, was es einem System, das bei etwa 230 kWh beginnt, ermöglicht, schrittweise auf Multi-MWh-Größe anzuwachsen. Containerisierte Systeme können ebenfalls durch Hinzufügen weiterer Container erweitert werden, obwohl dieser Ansatz grobkörniger ist (Hinzufügen von 1–5 MWh auf einmal) und eine Überprüfung erfordert, ob der Netzanschlusspunkt über ausreichende Kapazität verfügt. Bei der Planung zukünftiger Erweiterungen ist es wichtig: (a) sicherzustellen, dass der anfängliche Antrag auf Netzanbindung die endgültig beabsichtigte Systemgröße und nicht nur die Anfangsphase berücksichtigt, da das Projektentwicklungsrahmenwerk der Bundesnetzagentur für Kapazitätserweiterungen über den ursprünglich genehmigten Umfang hinaus einen neuen Antrag erfordern kann; (b) das Layout des Standorts mit reserviertem Platz für Erweiterungen zu gestalten, um die Notwendigkeit zu vermeiden, bestehende Geräte oder Infrastruktur zu verlegen; (c) eine EMS-Plattform auszuwählen, die die nahtlose Integration zusätzlicher Kapazitäten unterstützt, ohne dass eine vollständige Überholung des Steuerungssystems erforderlich ist; und (d) zu überprüfen, ob die bestehende elektrische Infrastruktur der Anlage (Schaltanlagen, Transformatoren, Schutzeinrichtungen) über ausreichende Reserven für die erweiterte Konfiguration verfügt.
Frage 19: Wie wirkt sich der für Ende 2026/Anfang 2027 erwartete AgNeS-Regelungsrahmen auf Projekte aus, die sich derzeit in der Planungsphase befinden?
Das AgNeS-Rahmenwerk, mit dem die speicherbezogenen Bestimmungen der EU-Reform zur Gestaltung des Strommarktes in deutsches Recht umgesetzt werden sollen, dürfte sich insgesamt positiv auf Speicherprojekte im Gewerbe- und Industriebereich auswirken. Die Schaffung einer eigenen Regulierungskategorie für Speicheranlagen dürfte die Unklarheiten hinsichtlich der "Doppelabrechnung" beseitigen, die derzeit die regulatorische Behandlung des Ladens und Entladens von Speichern erschwert. Das Rahmenwerk soll zudem den langfristigen Status von Netzentgeltbefreiungen klären und transparente, diskriminierungsfreie Regeln für die Teilnahme von Speichern an allen Strommärkten festlegen. Allerdings gibt es einen zeitlichen Aspekt, der für derzeit in Planung befindliche Projekte eine strategische Überlegung mit sich bringt: Projekte, die sich Netzanschlusszusagen sichern und mit dem Bau beginnen, bevor das AgNeS in Kraft tritt, können unter die derzeitigen Übergangsbestimmungen fallen, während Projekte, die nach Inkrafttreten des AgNeS beginnen, den Bestimmungen des neuen Rahmens unterliegen werden. Ob die Bestandsschutzregelung oder der neue Rahmen bessere Projektwirtschaftlichkeit bietet, hängt von den konkreten Bestimmungen von AgNeS ab, die im Juli 2026 noch nicht bekannt sind. Der umsichtige Ansatz besteht darin, die Projektvorbereitung so weit voranzutreiben, dass ein Antrag auf Netzanschluss in der nächsten verfügbaren vierteljährlichen Runde eingereicht werden kann. So bleibt die Option erhalten, nach den derzeitigen Rahmenbedingungen fortzufahren, falls AgNeS Änderungen einführt, die nachteilig wären, während gleichzeitig die Flexibilität gewahrt bleibt, sich an die neuen Rahmenbedingungen anzupassen, sollten diese sich als günstiger erweisen.
Q20: Welche Umwelt- und Nachhaltigkeitsaspekte sind bei C&I-Batteriespeichersystemen zu berücksichtigen?
Das Umweltprofil von Batterie-Speichersystemen für Gewerbe und Industrie ist bei einer Betrachtung über den gesamten Lebenszyklus hinweg überwältigend positiv, doch ist es wichtig, sowohl die Vorteile als auch die Anforderungen an einen verantwortungsvollen Umgang zu verstehen. Was die Vorteile betrifft: Jede in Deutschland eingesetzte Kilowattstunde Batteriespeicher ersetzt Strom, der andernfalls durch fossil befeuerte Spitzenlastkraftwerke (vorwiegend Erdgas) erzeugt worden wäre, wobei die CO₂-Einsparung über den gesamten Lebenszyklus je nach CO₂-Intensität der verdrängten Grenzerzeugung auf 400–600 Gramm CO₂ pro Kilowattstunde Batterieentladung geschätzt wird. Über eine Betriebsdauer von 15 Jahren kann ein 500-kWh-C&I-Speichersystem, das einen Zyklus pro Tag durchführt, etwa 1.100–1.650 Tonnen CO₂ einsparen – das entspricht den jährlichen Emissionen von 240–360 Personenkraftwagen. Was die Entsorgung am Ende der Lebensdauer betrifft: Die EU-Batterieverordnung schreibt vor, dass alle in der EU in Verkehr gebrachten Industriebatterien am Ende ihrer Lebensdauer über zugelassene Recyclingkanäle gesammelt und behandelt werden müssen, wobei die Ziele für die Materialrückgewinnung schrittweise angehoben werden (65% nach Gewicht bis 2025, 70% bis 2030) sowie spezifische Rückgewinnungsziele für Kobalt, Nickel, Lithium und Kupfer. Führende Batteriehersteller und Recyclingunternehmen entwickeln hydrometallurgische und direkte Recyclingverfahren, mit denen 90–95% an Batteriematerialien für die Wiederverwendung in der Produktion neuer Batterien zurückgewonnen werden können, wodurch der Stoffkreislauf schrittweise geschlossen wird. Bei der Bewertung von Speicheranbietern sollten C&I-Kunden sich nach dem Rücknahmeprogramm des Anbieters am Ende der Lebensdauer sowie nach den Recyclingpartnern und -verfahren erkundigen, die das System am Ende seiner Betriebsdauer verwalten werden.
9. Strategischer Ausblick: 2026–2030
9.1 Die mittelfristige Entwicklung
Blickt man über den unmittelbaren Entscheidungshorizont hinaus, steht der deutsche C&I-Speichermarkt vor einer Phase anhaltenden strukturellen Wachstums. Die Deutsche Energie-Agentur (dena) prognostiziert, dass das Land bis 2030 eine stationäre Batteriespeicherkapazität von insgesamt rund 100 GWh benötigen wird, um die Netzstabilität aufrechtzuerhalten, wenn der Anteil erneuerbarer Energien 80% erreicht. Das C&I; Segment wird zwar in absoluten Zahlen wahrscheinlich das kleinste der drei Marktsäulen bleiben, dürfte jedoch bis zum Ende des Jahrzehnts mit einer durchschnittlichen jährlichen Wachstumsrate von 25–35% wachsen – angetrieben durch verbesserte Wirtschaftlichkeit, ausgereiftere Finanzierungskanäle und die schrittweise Klärung der regulatorischen Unklarheiten, die derzeit bei einigen potenziellen Nutzern zu Zurückhaltung führen.
9.2 Technologie-Entwicklung: Was bis 2030 zu erwarten ist
Mehrere im Jahr 2026 sichtbare Technologietrends werden die Produktlandschaft für gewerbliche und industrielle Energiespeicher bis 2030 prägen:
Zellenergiedichte: Die Umstellung von 314-Ah- auf 500–600-Ah-Zellen, deren Serienproduktion voraussichtlich bis 2028 anlaufen wird, wird eine weitere generationsübergreifende Verbesserung der Energiedichte auf Systemebene ermöglichen. In Verbindung mit der kontinuierlichen Weiterentwicklung des Flüssigkeitskühlungs-Wärmemanagements werden die Kosten pro kWh auf Systemebene bis 2028–2030 voraussichtlich auf 250–350 € sinken.
Kommerzialisierung von Natriumionen: Die Natrium-Ionen-Batterietechnologie, die Lithium, Kobalt und Nickel aus der Lieferkette eliminiert, nähert sich der kommerziellen Rentabilität für stationäre Speicheranwendungen. Während die Energiedichte (120–160 Wh/kg auf Zellebene) unter dem Niveau von LFP bleiben wird, machen die geringeren Materialkosten von Natrium-Ionen, die überlegene Tieftemperaturleistung und die Widerstandsfähigkeit der Lieferkette (Natrium ist reichlich vorhanden und geografisch diversifiziert) sie zu einer potenziell disruptiven Technologie für kostenempfindliche C&I-Anwendungen. Die ersten Natrium-Ionen-basierten C&I-Speicherprodukte werden voraussichtlich 2027–2028 auf dem deutschen Markt eingeführt werden.
KI-gesteuerte Abläufe Der Einsatz von maschinellem Lernen zur Optimierung der Speicherauslastung vollzieht derzeit den Übergang von der Forschung zur kommerziellen Nutzung. KI-gesteuerte EMS-Plattformen, die die Lastmuster der Anlagen erlernen, die Entwicklung der Großhandelspreise mit höherer Genauigkeit vorhersagen und die Einspeisestrategien an den sich verändernden Batteriezustand anpassen, werden voraussichtlich den erzielten Erlös pro kWh installierter Leistung im Vergleich zu regelbasierten Einspeisealgorithmen um 10–20% steigern und damit die Wirtschaftlichkeit von C&I-Speicherprojekten weiter verbessern.
Fahrzeug-zu-Netz (V2G) Integration: Da deutsche Unternehmen ihre Fahrzeugflotten elektrifizieren, werden sich durch bidirektionales Laden – die Nutzung von E-Fahrzeugbatterien als dezentrale Speicher, die während Zeiten hoher Preise Strom in die Einrichtung oder ins Netz einspeisen können – neue Möglichkeiten für ein integriertes Energiemanagement ergeben. Die ersten kommerziellen V2G-Produkte für das Gewerbe- und Industriegeschäft (C&I) werden voraussichtlich bis 2028 marktreif sein.
9.3 Politikverlauf
Das regulatorische Umfeld wird sich weiterentwickeln. Das AgNeS-Regelwerk wird, sobald es in Kraft tritt, die grundlegende regulatorische Architektur für Speicher in Deutschland darstellen, aber weitere Verfeinerungen sind wahrscheinlich, wenn der Markt reift und neue Themen auftauchen. Zu den wichtigsten politischen Entwicklungen, die beobachtet werden sollten, gehören: die Überprüfung des Strommarktdesign-Rahmens durch die Europäische Kommission, die für 2027–2028 erwartet wird und weitere Reformen einführen könnte, die Speicher betreffen; die Entwicklung von Netzentgeltsystemen, zu deren Reform die Übertragungsnetzbetreiber Anreize haben, um die standort- und zeitbezogene Kostenverursachung besser abzubilden; und die mögliche Einführung von Kapazitätsmechanismen oder anderen Instrumenten zur Erlösstabilisierung, die langfristig vertraglich gesicherte Erlöse für Speicheranlagen bieten und die Anfälligkeit für Volatilität der Großhandelspreise verringern könnten.
9.4 Marktstruktur-Entwicklung
Da der Markt für gewerbliche und industrielle Speicher (C&I) reift, wird sich seine Struktur wahrscheinlich in mehrere Richtungen entwickeln. Erstens wird eine Konsolidierung unter Projektentwicklern und Ausrüstungslieferanten erwartet, da die höheren Eintrittsbarrieren des Reifegradrahmens für Projekte gut kapitalisierte, professionell geführte Unternehmen gegenüber kleineren, opportunistischen Akteuren begünstigen. Zweitens wird das Aufkommen von "Storage-as-a-Service"-Geschäftsmodellen – bei denen ein Drittanbieter das Speichersystem am Standort des Kunden finanziert, installiert und betreibt, wobei der Kunde eine feste monatliche Gebühr zahlt oder an den Einsparungen partizipiert – die Eintrittsbarriere für Unternehmen senken, die die anfängliche Kapitalbindung und betriebliche Verantwortung des direkten Eigentums vermeiden möchten. Drittens wird die Integration von C&I-Speichern mit anderen dezentralen Energieressourcen – Solar-PV, Ladeinfrastruktur für Elektrofahrzeuge, Wärmepumpen und Lastmanagement – Wertangebote für "Energie-Ökosysteme" schaffen, die über die Wirtschaftlichkeit eines einzelnen Vermögenswerts hinausgehen.
Tabelle 11: C&I-Speichermarkt Deutschland – Prognostizierter Wachstumspfad 2026–2030
| Jahr | Jährliche C&I-Zuwächse (MWh) | Kumulierte C&I installierte Leistung (MWh) | Kumulativer Gesamt-BESS (GWh) | C&I Marktanteil | Durchschnittliche Systemgröße (kWh) | Installierte Kosten (€/kWh) |
| 2026 (Tatsächliche H1 Ank.) | ~518 | ~1,867 | ~34 | ~5.5% | ~210 | 380–520 |
| 2027 (Prognose) | ~700–850 | ~2.600–2.700 | ~45 | ~6.0% | ~240 | 350–480 |
| 2028 (Prognose) | ~950–1.200 | ~3.600–3.900 | ~58 | ~6.5% | ~270 | 320–440 |
| 2029 (Prognose) | ~1.300–1.700 | ~5.000–5.600 | ~73 | ~7.0% | ~300 | 290–400 |
| 2030 (Prognose) | ~1.800–2.400 | ~7.000–8.000 | ~100 | ~7.5% | ~340 | 260–360 |
MateSolar Forschungs-Projektionen basierend auf Daten der Bundesnetzagentur, Branchenumfragen des BVES und Szenarioanalysen der dena. Die Projektionen gehen von einem fortgesetzten unterstützenden politischen Umfeld, anhaltender Volatilität der Großhandelspreise und einer schrittweisen Klärung regulatorischer Unklarheiten aus. Tatsächliche Ergebnisse können erheblich abweichen.
9.5 Das Zeitfenster
Für gewerbliche und industrielle Stromkunden, die eine Investition in Speicherlösungen prüfen, stellt die zweite Jahreshälfte 2026 ein besonders wichtiges Zeitfenster dar. Mehrere Faktoren kommen zusammen: Das Programm "Erneuerbare Energien Plus" der KfW startet neu und die Antragszahlen sind zwar steigend, aber noch nicht auf einem Niveau, das zu Bearbeitungsengpässen führen würde; der Reifegrad-Rahmen für Netzanschlussprojekte sieht zwar höhere anfängliche Anforderungen vor, belohnt aber gut vorbereitete Anträge mit schnelleren Genehmigungszeiten, indem spekulative Einreichungen herausgefiltert werden; die technologische Umstellung auf flüssigkeitsgekühlte, hochdichte Systeme ist reif genug für zuverlässige Leistung, aber noch neu genug, dass der Preisaufschlag gegenüber luftgekühlten Alternativen schrumpft; und der regulatorische Rahmen AgNeS, obwohl voraussichtlich weitgehend positiv, birgt ein Element der Unsicherheit, das für Projekte, die sich bereits in einem fortgeschrittenen Entwicklungsstadium befinden, günstiger gelöst werden könnte. Unternehmen, die in diesem Zeitfenster aktiv werden – indem sie qualitativ hochwertige Anträge zusammenstellen, Finanzierungszusagen sichern und die Beschaffung von Geräten fixieren –, werden wahrscheinlich bessere Projektergebnisse erzielen als diejenigen, die mit ihren Entscheidungen warten, bis die regulatorische Landschaft vollständig geklärt ist und der Wettbewerb um Netzanschlusskapazitäten zunimmt.
10. Schlussfolgerung und strategische Empfehlungen
Ihren Weg im C&I-Speichermarkt Deutschlands gestalten
Der deutsche Markt für gewerbliche und industrielle Energiespeicher im Juli 2026 steht an einem Punkt außergewöhnlicher Chancen, die jedoch durch reale Komplexität gemildert werden. Die grundlegenden Treiber – hohe und steigende erneuerbare Energiedurchdringung, anhaltende Volatilität der Großhandelspreise, struktureller Kostendruck auf die deutsche Industrie und die Stilllegung von Kohle- und Kernkraftwerken, die eine Flexibilitätslücke schaffen, die nur Speicher schließen können – sind nicht zyklisch. Es handelt sich um strukturelle Merkmale der deutschen Energiewende, die sich im kommenden Jahrzehnt intensivieren werden. Unternehmen, die jetzt Speicherfähigkeiten entwickeln, senken nicht nur ihre Stromkosten; sie bauen die Energieinfrastruktur auf, die die Wettbewerbsposition in einer dekarbonisierenden Wirtschaft bestimmen wird.
Doch der Weg von der Erkenntnis dieser Chance bis zur erfolgreichen Projektabwicklung ist nicht geradlinig. Das regulatorische Umfeld ist wirklich komplex und im Wandel. Die Technologielandschaft entwickelt sich rasant weiter, und die Wahl zwischen luftgekühlten und flüssigkeitsgekühlten Architekturen, zwischen Schrank- und Containerbauformen, zwischen eigenständigen Speicherlösungen und hybriden Solar-Plus-Speicherkonfigurationen, hat wesentliche Auswirkungen auf die Projektökonomie und die operative Leistung. Der Netzanschluss wird anspruchsvoller, und die Finanzierungslandschaft, obwohl reicher als je zuvor, erfordert die Navigation durch multiple Instrumente mit unterschiedlichen Förderkriterien und Kumulationsregeln.
Strategische Empfehlungen für C&I-Entscheidungsträger
1. Agiere innerhalb des aktuellen Entscheidungsfensters. Der Zeitraum zwischen jetzt und der voraussichtlichen Implementierung des AgNeS-Rahmens (Ende 2026 / Anfang 2027) stellt ein wertvolles Zeitfenster für die Projektinitiierung dar. Projekte, die vor der Änderung des regulatorischen Rahmens in die Netzanschluss-Warteschlange aufgenommen werden, könnten von Bestandsschutzregelungen profitieren, und die aktuellen KfW-Finanzierungsbedingungen gehören zu den günstigsten verfügbaren. Eine Verzögerung birgt das Risiko strengerer regulatorischer Anforderungen und erhöhten Wettbewerbs um Netzanschlusskapazitäten.
2. Investieren Sie in die Vorbereitung von Front-End-Projekten. Unter dem neuen Rahmenwerk für Projektentwicklung sind die Qualität der Vor-Antrags-Vorbereitung der wichtigste Erfolgsfaktor. Arbeiten Sie frühzeitig mit technischen Partnern zusammen, die Standortbewertungen, technische Konzepte, Genehmigungsunterstützung und Finanzierungsdokumentation liefern können. Die Kosten für eine gründliche Vorbereitung sind bescheiden im Vergleich zu den Kosten eines fehlgeschlagenen oder verspäteten Antrags auf Netzanschluss.
3. Bauen Sie diversifizierte Umsatzstapel auf. Die widerstandsfähigsten Speicherprojekte sind diejenigen, die erheblichen Wert aus Anwendungen hinter dem Zähler (Peak Shaving und Eigenverbrauch) ziehen, die unempfindlich gegenüber regulatorischen Änderungen sind, ergänzt durch marktbasierte Einnahmequellen (Arbitrage und Regelenergie), die das Aufwärtspotenzial der Großhandelspreisschwankungen nutzen. Vermeiden Sie eine übermäßige Abhängigkeit von einer einzigen Einnahmequelle, insbesondere von solchen, die von politischen Bestimmungen abhängen, die aktiv überprüft werden.
Wählen Sie Technologie für Ihre spezifische Anwendung, nicht generische Spezifikationen. Die Entscheidung zwischen Flüssigkeitskühlung und Luftkühlung, zwischen Schrank- und Containerbauformen, sollte von den spezifischen Gegebenheiten des Standorts (Platz, Umgebungsbedingungen, Lärmempfindlichkeit), dem Betriebsprofil der Anlage (Lastprofil, Nachfrageschwankungen, Produktionsplan) und den wirtschaftlichen Zielen des Projekts (Minimierung der Investitionskosten gegenüber Optimierung der Lebenszykluskosten) bestimmt werden. Es gibt keine universell optimale Technologie – nur die Technologie, die für Ihre spezifischen Umstände optimal ist.
5. Nutzen Sie das gesamte Finanzierungsinstrumentarium. Die Kombination aus KfW-Förderkrediten, landesweiten Zuschüssen, BAFA-Förderungen und EU-Instrumenten kann die effektiven Kapitalkosten erheblich senken und die Projektrenditen verbessern. Arbeiten Sie mit Partnern zusammen, die Sie bei der Navigation durch die Finanzierung unterstützen und die Einhaltung von Kumulierungsregeln sicherstellen können. Der administrative Aufwand für den Zugang zu mehreren Finanzierungsinstrumenten ist erheblich, aber der finanzielle Nutzen – der potenziell die gewichteten durchschnittlichen Kapitalkosten um 200–400 Basispunkte senkt – rechtfertigt die Investition.
6. Sicherheit und Transparenz bei der Zertifizierung priorisieren. Auf dem deutschen Markt, wo die regulatorischen Standards streng und die Risikobereitschaft gering ist, ist Sicherheit kein Unterscheidungsmerkmal – sie ist eine Voraussetzung. Wählen Sie Lieferanten, deren Produkte über die gesamte Bandbreite relevanter Zertifizierungen (IEC 62619, IEC 63056, UL 9540A, VDE-AR-E 2510-50) verfügen und die transparent über ihre Sicherheitsarchitektur und Testergebnisse sind. Der bescheidene Aufschlag für voll zertifizierte Geräte zahlt sich vielfach aus durch Einsparungen bei den Versicherungskosten, Sicherheit bei der Einhaltung von Vorschriften und die Vermeidung von Reputationsrisiken.
Über MateSolar
Diese umfassende Analyse des deutschen Gewerbe- und Industriegeschäftsmarktes für Energiespeicher wird Ihnen präsentiert von MateSolar – Ihrem zuverlässigen One-Stop-Anbieter für Photovoltaik- und Energiespeicherlösungen. Wir sind spezialisiert auf die Bereitstellung von End-to-End-Solar-Plus-Speicherlösungen für gewerbliche und industrielle Kunden weltweit, von der ersten Standortbewertung und Systemauslegung über die Ausrüstungsbeschaffung, die Logistikkoordination, die Unterstützung bei der Inbetriebnahme bis hin zum langfristigen Kundendienst. Unser Produktportfolio deckt das gesamte Spektrum von C&I-Anwendungen ab: von hocheffizienten Hybrid-Solaranlagen über modulare, flüssigkeitsgekühlte Außenschränke bis hin zu hochdichten, containerisierten Energiespeicherplattformen, die alle darauf ausgelegt sind, eine zuverlässige Leistung und überzeugende Wirtschaftlichkeit in den anspruchsvollen Betriebsumgebungen von Gewerbe- und Industrieanlagen zu bieten.
Was MateSolar auszeichnet, ist unser Engagement, ein echter Lösungspartner und nicht nur ein Ausrüstungslieferant zu sein. Wir verstehen, dass jede gewerbliche und industrielle Anlage einzigartig ist – mit ihrem eigenen Lastprofil, Platzbeschränkungen, Betriebszeitplan und wirtschaftlichen Zielen – und wir investieren die Zeit, um Ihre spezifischen Anforderungen zu verstehen, bevor wir eine Lösung empfehlen. Unser technisches Team bietet umfassenden Support während des gesamten Projektlebenszyklus: Frontend-Beratungsdienste einschließlich Standorttauglichkeitsbewertung, Lastprofilanalyse und Optimierung der Systemgröße; Beschaffungs- und Logistikmanagement, das die pünktliche Lieferung von werkseitig getesteten Geräten sicherstellt; Fernunterstützung für Inbetriebnahme und Systemkonfiguration; fortlaufende Fernüberwachung und Diagnoseunterstützung zur Maximierung der Systemverfügbarkeit und Leistung; und ein reaktionsschneller Kundendienst mit schneller Ersatzteilversendung und detaillierter Installationsanleitung für Hardwareaustausche. Bei groß angelegten gewerblichen und industriellen Projekten können unsere technischen Spezialisten vor Ort eingesetzt werden, um Händchen bei der Inbetriebnahme, Systemoptimierung und Schulung der Bediener zu leisten. Unsere Mission ist einfach: Energiespeicherlösungen für Gewerbe und Industrie für Unternehmen überall zugänglich, zuverlässig und wirtschaftlich attraktiv zu machen.
Um zu erkunden, wie MateSolar Sie auf Ihrem Weg zur Energiespeicherung unterstützen kann, laden wir Sie ein, unsere Produktlösungen auf den folgenden speziellen Produktseiten, auf die im gesamten Artikel verwiesen wird, im Detail zu prüfen: die Kommerzielles 500KW Hybrid-Solarsystem für integrierte Solar-Plus-Speicheranwendungen; die 100kW/232kWh & 125kW/261kWh Flüssigkeitsgekühlte Outdoor-Schrank-Energiespeichersysteme für modularen, hochdichten verteilten Speicher; der 40-Fuß-Container mit 1 MWh und 2 MWh Luftkühlung für kostengünstige, logistisch erprobte Speicherung im Megawattstunden-Maßstab; und die 20 Fuß, 3 MWh und 5 MWh – Energiespeichersystem mit Flüssigkeitskühlung im Containerformat für maximal dichte, urban einsetzbare Hochleistungs-Speicherlösungen. Unabhängig von den Anforderungen Ihrer Anlage an die Energiespeicherung verfügt MateSolar über die Technologie, das Fachwissen und das Engagement, um eine funktionierende Lösung zu liefern.
MateSolar – Ihr Anbieter für umfassende Photovoltaik- und Energiespeicherlösungen
© 2026 MateSolar Energy Intelligence Desk. Alle Rechte vorbehalten.
Veröffentlicht auf Google News • 31. Juli 2026
Haftungsausschluss: Dieser Artikel dient nur zu Informationszwecken und stellt keine Anlage-, Rechts- oder technische Beratung dar. Marktdaten, regulatorische Informationen und Finanzprognosen basieren auf öffentlich zugänglichen Quellen zum Zeitpunkt der Veröffentlichung und können sich ändern. Leser sollten sich für eine auf ihre Umstände zugeschnittene Beratung an qualifizierte Fachleute wenden. MateSolar übernimmt keine Zusicherungen oder Gewährleistungen hinsichtlich der Richtigkeit oder Vollständigkeit der hierin enthaltenen Informationen.
11. Regionaler Deep Dive: Markt Analyse nach Bundesstaaten
11.1 Bayern: Das Solar-Speicher-Kraftwerk
Die führende Rolle Bayerns beim Ausbau von Speicherkapazitäten im C&I-Bereich, auf das etwa 24% der landesweiten Gesamtkapazität entfallen, ist kein Zufall. Das Bundesland vereint die höchste installierte Solar-PV-Leistung Deutschlands mit einer hohen Konzentration energieintensiver Industrieunternehmen und einer Landesregierung, die der Infrastruktur für saubere Energie konsequent Priorität eingeräumt hat. Das Bayerische Staatsministerium für Wirtschaft, Landesentwicklung und Energie (StMWi) hat eine eigene Arbeitsgruppe zum Thema Energiespeicherung eingerichtet, die sich in Abstimmung mit Branchenverbänden, Netzbetreibern und Forschungseinrichtungen mit der Identifizierung und Beseitigung von Hindernissen für den Ausbau befasst.
Mehrere Faktoren, die spezifisch für Bayern sind, machen es zu einem besonders fruchtbaren Boden für C&I-Speicher: Der bayerische Mittelstand – viele davon inhabergeführte Familienunternehmen mit generationenübergreifenden Planungshorizonten – hat frühzeitig Strategien zur Energieautarkie übernommen und betrachtet die lokale Erzeugung und Speicherung nicht nur als Kostenreduzierungsmaßnahme, sondern als strategische Investition in operative Unabhängigkeit; das bayerische Stromnetz ist zwar robust, verzeichnet aber zunehmend Überlastungen, da die Sonneneinstrahlung gewachsen ist, insbesondere in ländlichen und semi-ländlichen Gebieten, wo die Netzinfrastruktur für weitaus geringere Mengen dezentraler Erzeugung ausgelegt war; und die überdurchschnittliche Sonneneinstrahlung des Freistaats im Vergleich zu Norddeutschland verbessert die wirtschaftliche Attraktivität von PV-gekoppelten Speichern, indem sie die Menge des selbst erzeugten Stroms erhöht, der für die Speicherung und spätere Nutzung zur Verfügung steht.
Bayerische Unternehmen, die C&I-Speicher evaluieren, sollten das "Bayerische Energieforschungsprogramm" prüfen, das Fördermittel für innovative Energieprojekte, einschließlich der Speicherintegration in industrielle Prozesse, bereitstellt, und sich für technische Beratung an die Landesagentur für Energie und Klimaschutz (LENK) wenden. Das gut ausgebaute Netz von Energiegenossenschaften des Landes bietet auch kleineren Unternehmen einen potenziellen Weg zur Teilnahme an gemeinsamen Speicherprojekten, die Skaleneffekte erzielen, die über das hinausgehen, was einzelne Anlagen leisten könnten.
11.2 Nordrhein-Westfalen: Industriekernland im Wandel
Der C&I-Speichermarkt in Nordrhein-Westfalen, der etwa 21% der nationalen Kapazität ausmacht, zeichnet sich durch das schiere Ausmaß des industriellen Stromverbrauchs aus, den er bedient. Allein das Ruhrgebiet verzeichnet einen Strombedarf, der mit dem mehrerer kleinerer EU-Mitgliedstaaten vergleichbar ist und sich auf ein relativ kompaktes geografisches Gebiet mit einer dichten Netzinfrastruktur konzentriert – wodurch sowohl der wirtschaftliche Anreiz als auch die physischen Voraussetzungen für den großflächigen Einsatz von Speicherkapazitäten geschaffen werden.
Nordrhein-Westfalens Energiewende steht vor einzigartigen Herausforderungen: Das Land war historisch das Zentrum des deutschen Kohlebergbaus und der kohlebefeuerten Stromerzeugung, und der Ausstieg aus beiden Industrien hat eine strukturelle wirtschaftliche Transformationsherausforderung geschaffen. Batteriespeicher spielen in dieser Transformation eine doppelte Rolle: direkt, indem sie Industrieanlagen ermöglichen, Stromkosten zu managen und die lokale Erzeugung erneuerbarer Energien zu integrieren; und indirekt, indem sie einen neuen Cluster sauberer Energieindustrien schaffen, der Arbeitsplätze und wirtschaftliche Aktivitäten in Regionen bietet, die vom Kohleausstieg betroffen sind. Die "Energieversorgungsstrategie NRW" der Landesregierung identifiziert Speicher explizit als strategischen Schwerpunktsektor, und die NRW.BANK hat spezifische Finanzierungsinstrumente für Speicher eingeführt, die die bundesweiten KfW-Programme ergänzen.
Für energieintensive Industrien in NRW – insbesondere die Chemie-, Stahl-, Zement- und Glasherstellung – schafft die Kombination aus hohem Stromverbrauch, erheblichen Spitzenlastentgelten und der Volatilität der Stromgroßhandelspreise wirtschaftliche Rahmenbedingungen für Speicher, die selbst ohne Berücksichtigung von Subventionen überzeugend sein können. Die Chance ist besonders groß für Anlagen mit kontinuierlichen oder nahezu kontinuierlichen Produktionsplänen, bei denen Speicher mehrmals täglich zyklisiert werden können, um Intraday-Preisspreads zu nutzen, ohne die Produktionsanforderungen zu beeinträchtigen.
11.3 Baden-Württemberg: Feinwerktechnik trifft auf präzises Energiemanagement
Der Anteil Baden-Württembergs am nationalen C&I-Speichermarkt spiegelt die besondere Industriestruktur des Landes wider: eine Konzentration hochwertiger Fertigungsbranchen – Automobilindustrie, Maschinenbau, Elektronik und Medizintechnik –, die sich durch hochentwickelte Produktionsprozesse, eine hohe Empfindlichkeit gegenüber der Netzqualität sowie eine Unternehmenskultur auszeichnen, die technologische Exzellenz und langfristige Planung in den Vordergrund stellt. Diese Merkmale passen nahtlos zu den Eigenschaften moderner Batteriespeichersysteme, die nicht nur Kosteneinsparungen, sondern auch Verbesserungen bei der Stromqualität, der Zuverlässigkeit und der Präzision des Energiemanagements bieten.
Das Landesprogramm "Klimaschutz-Plus" hat insbesondere durch Investitionszuschüsse, die den anfänglichen Kapitalbedarf für kleine und mittlere Unternehmen reduzieren, die Einführung von C&I-Speichern im Mittelstand stimuliert. Der Schwerpunkt des Programms auf nachweisbare CO²-Reduktionen stimmt mit den Verpflichtungen zur Nachhaltigkeitsberichterstattung überein, denen viele baden-württembergische Exporteure unter der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) und den Nachhaltigkeitsanforderungen von Kunden auf Exportmärkten unterliegen. Für einen Präzisionsmaschinenbau-Betrieb, der Komponenten für Automobil-OEMs mit strengen Zielen für Scope-3-Emissionen liefert, kann die Dokumentation reduzierter strombezogener Emissionen durch Speicherung vor Ort ein Wettbewerbsvorteil im Lieferantenqualifizierungsprozess sein.
Insbesondere die Region Stuttgart hat sich zu einem Zentrum für Innovationen im Bereich Speichertechnologie entwickelt. Forschungseinrichtungen (Fraunhofer-Institut für Solare Energiesysteme ISE, Universität Stuttgart), etablierte Industrieunternehmen und Start-ups bilden ein Ökosystem, das den Technologietransfer vom Labor zur kommerziellen Nutzung beschleunigt. C&I-Kunden in der Region profitieren von der Nähe zu diesem Innovationsökosystem, das Zugang zu technischem Fachwissen, Demonstrationsprojekten und frühen Einblicken in aufkommende Technologietrends bietet.
11.4 Aufstrebende Regionen: Ostdeutschland und der Rechenzentren-Korridor
Während Bayern, NRW und Baden-Württemberg historisch die Installation von C&I-Speichern dominiert haben, gewinnen mehrere aufstrebende Regionen an Dynamik. Ostdeutschland – insbesondere die Region Berlin-Brandenburg und der Korridor Leipzig-Halle-Dresden – ist zu einem wichtigen Ziel für Investitionen in Rechenzentren geworden, angetrieben durch verfügbare Flächen, wettbewerbsfähige Strompreise im Vergleich zu Westdeutschland und die Verfügbarkeit erneuerbarer Energien aus der beträchtlichen Wind- und Solarkapazität der Region. Rechenzentren eignen sich in einzigartiger Weise für die Integration von Speichern: ihr Stromverbrauch ist groß, kontinuierlich und hochgradig vorhersehbar, was eine zuverlässige Dimensionierung der Speichersysteme ermöglicht; ihre Empfindlichkeit gegenüber Stromausfällen macht eine Backup-Fähigkeit wertvoll; und ihre Unternehmenseigentümer (große Cloud-Service-Anbieter und Colocation-Betreiber) haben aggressive Verpflichtungen in Bezug auf erneuerbare Energien und Kohlenstoffneutralität, die Speicher erfüllen können.
Die Küstenländer Niedersachsen, Schleswig-Holstein und Mecklenburg-Vorpommern bieten ein anderes Chancenprofil: Eine hohe Durchdringung mit Windstromerzeugung schafft reichlich günstigen Strom in windigen Zeiten, den Speicher für ruhige Phasen nutzen können. Die Herausforderung in diesen Regionen besteht darin, dass die industrielle Stromnachfrage geringer ist als in Süd- und Westdeutschland. Das bedeutet, dass Stromspeicherprojekte für Gewerbe und Industrie sorgfältig dimensioniert werden müssen, um die lokale Last zu berücksichtigen, anstatt davon auszugehen, dass große Anlagen immer profitable Einsatzmöglichkeiten finden können.
12. Beschaffung und Projektausführung: Eine Schritt-für-Schritt-Anleitung
12.1 Phase 1: Vorstudie (Wochen 1–4)
Die Vorevaluierungsphase beantwortet die grundlegende Frage: Ist ein Speicher für diese spezifische Anlage wirtschaftlich sinnvoll? Die wichtigsten Aktivitäten in dieser Phase umfassen: die Erfassung von Messdaten mit 15-Minuten-Auflösung über mindestens 12 aufeinanderfolgende Monate, was die empirische Grundlage für alle nachfolgenden Analysen bildet; die Charakterisierung der Stromtarifstruktur der Anlage, einschließlich Leistungsgebühren, Energiekosten und etwaiger zeitabhängiger Tarife, die zu verschiedenen Zeiten einen unterschiedlichen Wert für die Auslösung eines Speichers schaffen; die Bewertung der verfügbaren physischen Fläche der Anlage, die Identifizierung potenzieller Standorte für Speichersysteme und die Beurteilung ihrer Eignung in Bezug auf Zugang, Bodenbeschaffenheit, Nähe zur elektrischen Infrastruktur und Abstand zu Gebäuden und Grundstücksgrenzen; und die Durchführung einer vorläufigen behördlichen Prüfung, um standortspezifische Genehmigungs- oder Netzanschlussanforderungen zu identifizieren, die die Machbarkeit oder den Zeitplan des Projekts beeinflussen könnten.
Das Ergebnis der Voreignungsfähigkeitsprüfung ist eine Empfehlung zur Fortsetzung oder zum Abbruch, die durch ein vorläufiges Wirtschaftsmodell gestützt wird, das die Bandbreite potenzieller Einsparungen und Renditen auf der Grundlage konservativer Annahmen schätzt. Diese Phase erfordert einen geringen Zeit- und Kostenaufwand – typischerweise 5.000–15.000 € externe Beratungshonorare – und sollte abgeschlossen sein, bevor erhebliche Ressourcen für die Detailplanung und Genehmigungsverfahren aufgewendet werden.
12.2 Phase 2: Detaillierte Planung und Genehmigungsverfahren (Woche 5–16)
Vorausgesetzt, die Vorstudie fällt positiv aus, wird das Projekt in der detaillierten Planungsphase so weit ausgearbeitet, dass es den für Genehmigungsanträge, Ausschreibungen und Anträge auf Netzanschluss erforderlichen Detaillierungsgrad aufweist. Zu den wichtigsten Aktivitäten gehören: detaillierte Dimensionierung und Konfiguration des Systems, Festlegung der Nennleistung, Energiekapazität, Kühltechnik und Bauform, um die Wirtschaftlichkeit des Projekts unter Berücksichtigung der spezifischen Einschränkungen der Anlage zu optimieren; elektrische Planung einschließlich Einliniendiagrammen, Schutzkoordinierungsstudien und einer von einem qualifizierten Elektroingenieur erstellten Netzauswirkungsanalyse; Bau- und Tragwerksplanung für das Fundament des Speichersystems und die erforderliche Nebeninfrastruktur (Umzäunung, Zufahrtswege, Kabelgräben); Vorbereitung der Genehmigungsanträge, einschließlich der Abstimmung mit der örtlichen Baubehörde zur Klärung des geltenden Genehmigungsverfahrens und der Erstellung der erforderlichen Einreichungsunterlagen; Brandschutzkonzept, das in Absprache mit der örtlichen Feuerwehr entwickelt wird; sowie Vorbereitung des Antrags auf Netzanschluss durch Zusammenstellung des umfassenden Dokumentationspakets, das gemäß dem Projektreife-Rahmenwerk erforderlich ist.
Diese Phase stellt den größten Zeitaufwand vor Baubeginn dar, typischerweise 12–16 Wochen, und den Großteil der Vorbaubaukosten (20.000–50.000 € je nach Projektkomplexität). Die Einbindung erfahrener technischer Partner in dieser Phase ist entscheidend: Die Qualität der Planungs- und Genehmigungsarbeiten bestimmt direkt die Geschwindigkeit und Wahrscheinlichkeit behördlicher Genehmigungen sowie die Baufähigkeit des Projekts.
12.3 Phase 3: Beschaffung und Finanzierung (Wochen 12–20, überlappt mit Phase 2)
Beschaffungs- und Finanzierungsaktivitäten laufen parallel zum detaillierten Entwurf, wodurch das Projekt nach Erhalt der Genehmigungen und der Zustimmung zum Netzanschluss direkt in die Bauphase übergehen kann. Zu den wichtigsten Aktivitäten gehören: Auswahl des Ausrüstungslieferanten, Bewertung konkurrierender Angebote anhand technischer Spezifikationen, kaufmännischer Bedingungen, Garantiebestimmungen und Zusagen für den After-Sales-Service; Vorbereitung und Einreichung von Finanzierungsanträgen, einschließlich KfW-Kreditanträgen (typischerweise über die Hausbank des Kunden eingereicht), Anträgen auf staatliche Zuschüsse und Anträgen auf EU-Fördermittel; Auswahl des EPC-Auftragnehmers (Engineering, Procurement und Construction) für den Installationsumfang, es sei denn, der Ausrüstungslieferant erbringt schlüsselfertige Installationsdienstleistungen; und Versicherungsabwicklung, die Kontaktaufnahme mit dem Sachversicherer der Anlage, um eine Deckung für das Speichersystem zu sichern und zu bestätigen, dass keine Ausschlüsse oder Einschränkungen der Police gelten.
12.4 Phase 4: Bau und Inbetriebnahme (Wochen 21–30)
Die Bauphase für typische C&I-Speicherprojekte ist im Vergleich zu anderer Energieinfrastruktur relativ kurz, was die modulare, werkseitig integrierte Natur moderner Speichersysteme widerspiegelt. Die Standortvorbereitung (Fundamentbau, Kabelgräben, Modernisierung der elektrischen Infrastruktur) dauert in der Regel 2–4 Wochen. Die Lieferung und Aufstellung der Ausrüstung dauert 1–2 Wochen, abhängig von der logistischen Komplexität der Anlieferung von Schrank- oder Containersystemen zum Standort. Der elektrische Anschluss, die Systemintegration und die Inbetriebnahme dauern in der Regel 2–4 Wochen, einschließlich der erforderlichen Abnahmetests durch den Netzbetreiber. Der gesamte Zeitrahmen von der Bauphase bis zur Inbetriebnahme von 6–10 Wochen für eine typische schrankbasierte C&I-Installation ist günstig im Vergleich zu den üblichen 6–12 Monaten für Aufdachanlagen für Photovoltaik und den mehreren Jahren für großtechnische Speicherprojekte.
12.5 Phase 5: Betrieb und Optimierung (laufend)
Sobald ein Speichersystem in Betrieb genommen ist, tritt es in die Betriebsphase ein, in der kontinuierliche Überwachung, regelmäßige Wartung und fortlaufende Dispatch-Optimierung die Leistung über die Lebensdauer der Anlage aufrechterhalten und verbessern. Die bedeutendste Betriebsaktivität ist nicht die physische Wartung, sondern die algorithmische Optimierung: Da sich die Großhandelsmarktbedingungen weiterentwickeln, sich das Lastprofil der Anlage ändert (neue Produktionslinien, andere Schichtmodelle, Laden von Elektrofahrzeugflotten) und sich der Gesundheitszustand der Batterie weiterentwickelt, sollte die EMS-Dispatch-Strategie regelmäßig überprüft und neu kalibriert werden, um sicherzustellen, dass sie unter den gegebenen Bedingungen weiterhin den Nettoumsatz maximiert. Diese Neukalibrierung wird in der Regel vom technischen Team des Anbieters unter Verwendung von Fernzugriff auf die EMS-Plattform durchgeführt und erfordert keine Intervention vor Ort.
Die Betriebsphase umfasst auch die After-Sales-Betreuung durch den Anlagenlieferanten. Bei softwarebezogenen Problemen – EMS-Konfiguration, Firmware-Updates, Anpassungen des Kommunikationsprotokolls – ermöglichen Ferndiagnose- und Problemlösungsfunktionen die Behebung von Problemen ohne Vor-Ort-Einsätze, in der Regel innerhalb weniger Stunden nach der Erkennung. Bei Hardwareproblemen, die einen Austausch von Komponenten erfordern – ausgefallene Leistungselektronikplatinen, verschlissene Komponenten des Kühlsystems oder Batteriemodule mit Leistungsabweichungen –, versendet der Lieferant Ersatzteile zusammen mit einer detaillierten Einbauanleitung, sodass der Elektrotechniker des Kunden vor Ort oder ein lokaler Elektroinstallateur den Austausch vornehmen kann. Bei schwerwiegenden Qualitätsmängeln, die die Leistung auf Systemebene beeinträchtigen, sieht die Garantie des Lieferanten den vollständigen Austausch der Anlage vor. Bei groß angelegten gewerblichen und industriellen Projekten, bei denen die Inbetriebnahme und die anfängliche Betriebsoptimierung von spezialisiertem Fachwissen profitieren, kann technisches Personal zum Projektstandort entsandt werden, um praktische Anleitung, Systemkonfiguration und Bedienerschulungen anzubieten.
13. Risikomanagement-Rahmenwerk für C&I-Speicherinvestitionen
13.1 Identifizierung und Minderung von Schlüsselprojekt risiken
Jede Investition birgt Risiken, und C&I-Speicher bilden da keine Ausnahme. Ein disziplinierter Risikomanagementansatz identifiziert potenzielle Risikofaktoren, bewertet deren Wahrscheinlichkeit und Auswirkung und implementiert angemessene Minderungsmaßnahmen. Der folgende Rahmen behandelt die Risikokategorien, die für C&I-Speicherinvestitionen im aktuellen deutschen Marktumfeld am relevantesten sind.
Tabelle 12: C&I-Speicherprojekt-Risikomatrix — Identifizierung, Bewertung und Minderung
| Risikokategorie | Spezifisches Risiko | Wahrscheinlichkeit | Auswirkungen | Minderungsstrategie |
| Regulatorisch | Netzgebührenbefreiung geändert oder gestrichen | Mäßig | Hoch | Umsatz-Stack auf nachgelagerte "Behind-the-Meter"-Anwendungen diversifizieren; Abwärtsrisikoszenario mit vollen Netzentgelten modellieren |
| Regulatorisch | Der AgNeS-Rahmen führt ungünstige Bestimmungen ein | Niedrig-Moderat | Mäßig | Projekte vorantreiben, um gegebenenfalls eine Bestandsgarantie im aktuellen Rahmen zu sichern |
| Netzanschluss | Antrag abgelehnt im Rahmen des Reifegradrahmens | Niedrig (falls gut vorbereitet) | Hoch | Investieren Sie in eine gründliche Vorbereitung des Frontends; beauftragen Sie erfahrene technische Partner |
| Markt | Großhandelspreisspannen verengen sich und reduzieren die Arbitrageerträge | Mäßig | Mäßig | Den Umsatz-Stack so strukturieren, dass mindestens 50% des Umsatzes aus dem Bereich „Behind-the-Meter“ stammen; dabei konservative Annahmen hinsichtlich der Spreads zugrunde legen |
| Technologie | Die Batterie verschlechtert sich schneller als garantiert | Niedrig | Mäßig | Wählen Sie Lieferanten mit starken Garantiebedingungen und verifizierten Leistungsdaten aus der Praxis |
| Technologie | Kühlsystemausfall führt zu thermischer Leistungsreduzierung | Niedrig | Mäßig | Wählen Sie flüssigkeitsgekühlte Systeme mit redundanten Kühlkreisläufen, wo dies kritisch ist; stellen Sie eine Fernüberwachung der thermischen Leistung sicher |
| Betrieblich | Anlagenlastprofiländerungen reduzieren den Wert von Speichern | Mäßig | Mäßig | Größensystem konservativ gestalten; Flexibilität zur Anpassung der Einsatzstrategie beibehalten; modulare Architektur ermöglicht Kapazitätsneuzuweisung |
| Finanzen | Die Zinsen steigen, was die Kapitalkosten erhöht | Mäßig | Niedrig-Moderat | KfW-Finanzierung zu festen Zinssätzen beim finanziellen Projektabschluss sichern; Fremdwährungsrisiken vermeiden |
| Genehmigung | Baugenehmigung oder Freigabe der Brandschutzbehörde verzögert | Mäßig | Mäßig | Beziehen Sie Behörden frühzeitig ein; planen Sie Zeitpuffer in den Projektzeitplan ein |
| Lieferkette | Gerätelieferung verspätet | Niedrig-Moderat | Niedrig-Moderat | Bestellen Sie Geräte frühzeitig; schließen Sie pauschalierten Schadensersatz für Lieferverzögerungen in Lieferverträge ein |
13.2 Versicherungs- und Haftungsaspekte
Über die im FAQ-Abschnitt behandelten Sachversicherungsaspekte hinaus sollten C&I-Speicherinvestoren mehrere zusätzliche Versicherungs- und Haftungsdimensionen berücksichtigen. Eine Berufshaftpflichtversicherung für die Ingenieurplanung sollte für alle externen Ingenieurberater, die in das Projekt eingebunden sind, überprüft werden. Eine Bau all-risk-Versicherung sollte das Speichersystem während der Zeit vom Transport bis zur Inbetriebnahme abdecken, wenn das Risiko physischer Schäden im Verhältnis zum Normalbetrieb erhöht ist. Eine Betriebsunterbrechungsversicherung sollte für Anlagen bewertet werden, bei denen die Notstromfunktion des Speichersystems umsatzgenerierende Betriebe schützt; in solchen Fällen sollte die Versicherung die finanziellen Folgen eines Ausfalls des Speichersystems während eines Netzausfalls abdecken. Die vom Gerätehersteller unterhaltene Produkthaftpflichtversicherung sollte überprüft werden, um sicherzustellen, dass die Deckung den deutschen Markt einschließt und die Versicherungssummen im Verhältnis zum Projektumfang angemessen sind. Die Garantiebedingungen des Lieferanten sollten sorgfältig auf Ausschlüsse, Einschränkungen und Bedingungen geprüft werden, die den praktischen Wert der Garantie im Falle eines Anspruchs beeinträchtigen könnten.