



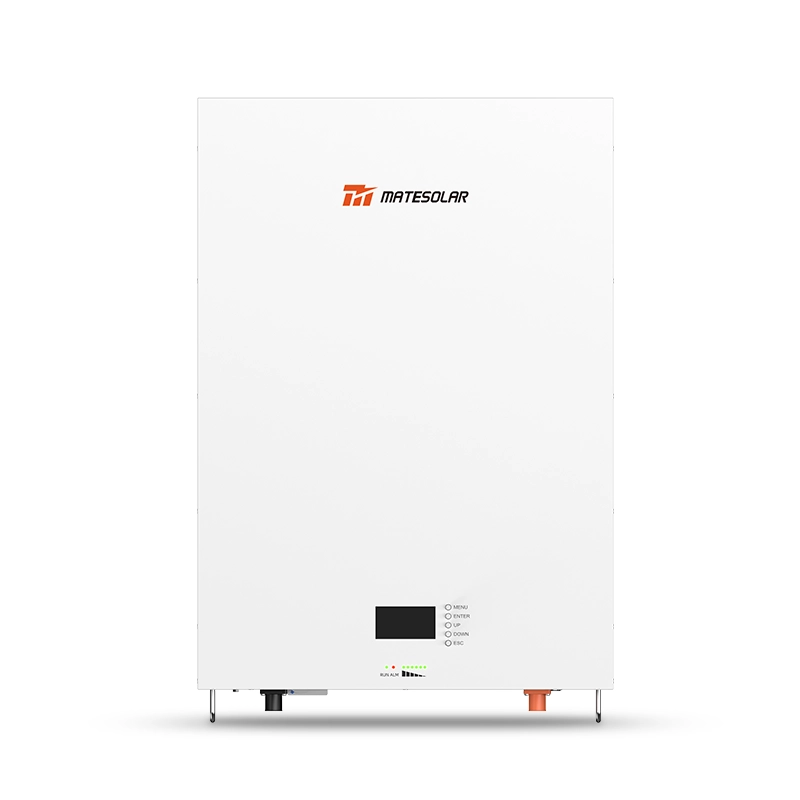
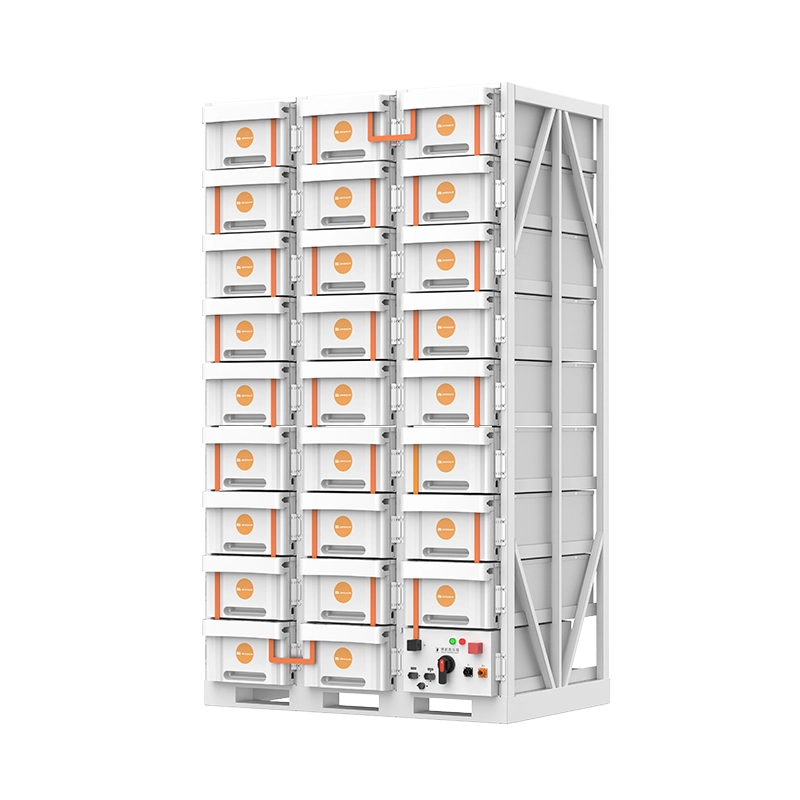






Lassen Sie uns offen über den polnischen Speichermarkt sprechen. Der ist derzeit der politisch intensivste Speichermarkt in Europa. Kapazitätsauktionen, Subventionsprogramme des NFOŚiGW, Reformen des Ausgleichsmarktes, die UC84-Netzregelung und ein neues Brandschutzrahmenwerk bewegen sich alle gleichzeitig. Das klingt wie eine Erfolgsgeschichte in der Politik. Für den kommerziellen und industriellen Speicher ist das jedoch nicht so einfach.
Die Politik hat bereits ihre größte Leistung geleistet: Sie hat den Vorratsspeicher in kommerziellen Größenordnungen ins Netz gebracht. Polen verfügt über rund 5,1 GW an vertraglich vereinbarten Batteriekapazitäten und ein Projektportfolio, das oft mit rund 12,5 GW angegeben wird. Der C&I-Bereich (50 kW bis 5 MW) ist jedoch in absoluten Zahlen noch klein. Ende 2025 lag die installierte Kapazität bei etwa 350–500 MWh. Für 2026 werden Erweiterungen im Bereich von 150–250 MWh erwartet. Das Wachstum liegt über 60 %, ja, aber 60 % einer kleinen Zahl sind immer noch eine kleine Zahl.
Hier kommt der unangenehme Teil: Der Kapazitätsmarkt ist nicht mehr eine zuverlässige Einnahmequelle für C&I-Anlagen. Der Ausgleichsmarkt bietet jedoch viel Potenzial, aber nur für Systeme, bei denen das EMS tatsächlich teilnehmen kann. UC84 hat Stromleitungen an begrenzten Knotenpunkten eröffnet, hat aber gleichzeitig das Netz zu einer zeitlich begrenzten Option gemacht. Und die Genehmigung für PPOŻ-Feuerungen ist keine reine Formalität – es handelt sich um ein projektbezogenes technisches Argument.
Diese Anleitung ist keine Marktanalyse. Es handelt sich um eine Arbeitsnotiz für Entwickler, EPCs und Industrieenergiemanager, die ein Projekt genehmigen und die Zahlen verteidigen müssen. Sie konzentriert sich auf die sechs Themen, die entscheiden, ob ein polnisches C&I-Projekt zu einem betriebsbereiten Anlageobjekt oder zu einem Batterieschrank wird, der auf eine Netzrechte, die abläuft, warten muss.
1. Die Basislinie in einfachen Zahlen
Die Geschichte der Speicherkapazitäten in Polen ist leicht zu missinterpretieren, da die Zahlen in der Überschrift groß sind. Die Chance auf C&I ist real, befindet sich jedoch in einem anderen Segment als die Entwicklungskonferenzen auf Großanlagen. In Tabelle 1 ist die Basislinie für November 2026 dargestellt, die für ein Projekt mit einer Leistung von 50 kW bis 5 MW relevant ist.
Tabelle 1. Polen: Basislinie für die Lagerungsmärkte bei der Entscheidungsfindung im Bereich C&I, November 2026
| Metrisch | Lesung im November 2026 | Was das für C&I bedeutet |
| Die Kapazität der Batterie nach Vertrag | ~5,1 GW | Vorwiegend front-of-meter; kein C&I-Anforderungssignal |
| Projektpipeline | ~12,5 GW | Zeigt politische Dynamik, nicht Bankierbarkeit in C&I-Maßstab |
| Kapazitätsmarkt KWD für BESS, Versteigerung im Dezember 2025 | 13.39% | Eine 100 MW große Batterie wird für ~13,39 MW bezahlt. |
| C&I installiert Basis, Ende 2025 | ~350–500 MWh | Kleinere Basis; Wachstum ist schnell, aber das absolute Volumen ist begrenzt |
| Voraussichtliche Zuwächse im Bereich C&I für 2026 | ~150–250 MWh | Wachstum >60%, aber Projektgrößen bleiben bescheiden |
| Durchschnittliche Verbreitung von TB4 seit Januar 2025 | 695 PLN/MWh | Weit über den Tagespreis von PLN 654/MWh |
| TB4-Höhepunkt, April 2026 | 1.041 PLN/MWh | Der Frühjahrs-Sonnenüberschuss schafft echte Batterie-Wertsteigerung |
| Intraday-Spread, durchschnittlich 2025 | ~153 €/MWh | Etwa 17 % breiter als Deutschland |
| Intraday-Spread, November 2026 | 144–165 €/MWh | Stellt immer noch ausreichend Spielraum für Arbitrage bereit |
| Juli 2026 negative Preisintervallen | 115 Intervallen ≤ PLN 0/MWh; 78 strikt negativ | Das mittelfristige Sonnenüberangebot ist strukturell bedingt. |
| Geltendwerdung der UC84 | 30. April 2026 | Flexibler und konfigurierbarer Rasteranschluss |
| Gültigkeit der Verbindungskonditionen | 12 Monate, allgemeine Regel | Die Rechte an der Stromverteilung können auslaufen |
| Meilenstein für Speicherung/PV | 24 Monate Zeit zur Erteilung der Baugenehmigung, die 80 % der vertraglich vereinbarten Kapazität umfasst | Ein Verspätung kann die Verbindung sofort unterbrechen. |
| PPOŻ-Auslöser für C&I | Über 50 kW | Feuerexpertenüberprüfung und PSP-Benachrichtigung |
| Entwurf für die Grenzwertgrenze für Brandgebiete | 600 kWh pro Brandzone in nicht-spezifischen Gebäuden | Layout- und Standortbeschränkungen |
Das entscheidende Problem ist nicht, dass Polen keine politische Unterstützung erhält. Es liegt vielmehr daran, dass die Unterstützung auf die Speicherung in großem Maßstab ausgelegt ist. Kunden im Bereich Energie- und Wasserwirtschaft können das Finanzmodell für Großanlagen nicht kopieren und erwarten, dass es bei 232 kWh oder 1 MWh funktioniert.
2. Kapazitätsmarkt: Aufhören, ihn als Stütze zu nutzen
Der Kapazitätsmarkt bleibt der größte einzelne Vertragsgründer für die Batteriemanufaktur in Polen. Zwischen 2022 und 2025 wurden im Rahmen von vier Auktionen rund 5,1 GW Batteriekapazität vergeben. Die Auktion im Dezember 2025 allein brachte rund 5,1 GW physische BESS-Anlagen zustande. Der 15-jährige, indexgebundene Kapazitätsvertrag war der Grund dafür, dass viele großflächige Projekte überhaupt existieren konnten.
Aber der Abschwächungskonstante – der KWD – ist gesunken. Bei der Auktion 2023 wurde für etwa 95 % der Nennkapazität eine Batterie bezahlt. Im Jahr 2024 sank dieser Wert auf etwa 60 %. Im Dezember 2025 wurde der KWD für die Speicherung auf 13,39 % festgelegt. Eine Speicheranlage mit einer Leistung von 100 MW, die vor zwei Jahren noch für 95 MW bezahlt worden wäre, wird nun für 13,39 % bezahlt.
Zwei Designmerkmale machen dies für die C&I-Speicherung besonders belastend.
Zunächst ist die Abwertung in Polen über die gesamte Laufzeit gleich. Ein 1-stündiges System und ein 4-stündiges System erhalten das gleiche KWD. Im Gegensatz zu Märkten, die eine längere Laufzeit mit einem höheren Abwertungsfaktor belohnen, skaliert Polen den KWD nicht mit den Speicherstunden.
Zweitens verlangt der Kapazitätsmarkt für die Gewinner Projekte eine kontinuierliche Entladung über 4 Stunden. Ein 2-stündiges C&I-System, das ein Kapazitätsvertrag gewinnt, muss sich selbst weiter reduzieren – auf etwa 30 % der installierten Kapazität –, um die Einhaltung der Verpflichtung sicherzustellen. Die Gesamtquote von 13,39 % ist daher nicht die ganze Wahrheit. Der effektive Wert eines 2-stündigen Systems ist schlechter.
Was sollte also ein C&I-Kunden tun? Kapazitätserträge sollten als konfidenzgestützter Pluspunkt betrachtet werden – niemals als Basisfall. Wenn ein Projekt mit einer Kapazitätsvereinbarung von 4 Stunden dimensioniert wird und diese erfüllt, ist das in Ordnung – diese Einnahmen dienen als zusätzliche Säule. Aber das Projekt muss auf die Reduzierung der Lasten, die Nutzung der Solarenergie zur Eigenverbrauchsanwendung und die Beteiligung am Ausgleichsmarkt ausgerichtet sein. Ein Finanzmodell, das eine Kapazitätszahlung zur Projektabschluss benötigt, wird enttäuschen.
Die Erzählung um den 15-Jahres-Kapazitätsvertrag ist noch immer in den Projektunterlagen zu finden. Er stammt aus der Ära der Großanlagen. C&I-Kunden sollten eine einfache Frage stellen: Nach den 13,39 % KWD und der 4-stündigen Verpflichtung, was zahlt der Kapazitätsvertrag tatsächlich pro installiertem Kilowattstunde? In den meisten C&I-Fällen reicht die Antwort nicht aus, um die zusätzliche Laufzeit zu rechtfertigen.
3. TB4 ist die dicke Umsatzebene – aber die EMS ist der Torweg
Wenn der Kapazitätsmarkt als Träger für C&I zurückgegangen ist, hat der Ausgleichsmarkt in die entgegengesetzte Richtung gewandert. Polens Ausgleichsmarkt, der im Juni 2024 reformiert wurde, regelt die Unausgewogenheiten in 15-minütigen Intervallen. Er funktioniert nach einem zentralen Planungsmodell. Die PSE, der Übertragungsnetzbetreiber, aktiviert die Ausgleichsenergie über einen integrierten Planungszyklus. Batterien vergeben die Ausgleichsenergie nicht selbst gegen den Unausgleichspreis, wie dies in Großbritannien der Fall wäre. Sie übermitteln ihre Angebote in den Prozess der PSE, und der Umsatz hängt davon ab, wie diese Angebote strukturiert sind und ob die PSE sie aktiviert.
Das Produkt TB4 – das 15-minütige Balancing-Energieprodukt – hat konsequent den Day-Ahead-Markt übertroffen. Seit Januar 2025 lagen die TB4-Spreads im Durchschnitt bei 695 PLN/MWh, im Vergleich zu einem Day-Ahead-Marktwert von 654 PLN/MWh. Im April 2026, als die Überschüsse bei der Solarenergie im Frühjahr zunahmen, erreichten die TB4-Spreads 1.041 PLN/MWh.
Das Interday-Bild sagt dieselbe Sache. Die Tages-Vorverkaufspreise in Polen lagen im Jahr 2025 im Durchschnitt bei etwa 153 €/MWh, was etwa 17 % höher ist als in Deutschland. Bis November 2026 blieben die täglichen Höchst-minus-Mindest-Stundenpreise im Bereich von 144–165 €/MWh. Im Juli 2026 gab es 115 15-minütige Intervallen bei oder unter 0 €/MWh und 78 Intervallen in einem streng negativen Bereich. Beide lagen deutlich über dem Vorjahr. Negative Mittagspreise sind strukturell: Die Solarenergie fällt mit dem Strombedarf von Kohle und Kogenfusion zusammen, die nicht schnell genug heruntergefahren werden können. Das gleiche Mittagsüberschuss schafft eine Belastungsgelegenheit. Die Abkühlphase am Abend schafft eine Entladungsgelegenheit.
Dieser Einnahmequelle existiert tatsächlich. Sie ist auch für Systeme im C&I-Bereich verfügbar. Die Zugänglichkeit hängt jedoch vollständig von der EMS ab.
Eine Batterie mit einem herkömmlichen Algorithmus zur Preisfolgenanalyse für den Tageshandel kann keine TB4-Spreads erfassen. Die TB4-Abwicklung ist keine Tagespreisbildung. Sie erfordert die Optimierung von Angeboten in Echtzeit oder in nahezu Echtzeit, die Reaktion auf Aktivierungsanweisungen des PSE sowie die Datenspeicherung in der Stichtagsklasse für 15 Minuten. Wenn das System über einen Aggregator oder einen Handelshaus teilnimmt, muss das EMS auch die entsprechenden Datenschnittstellen an die Plattform des Aggregators bereitstellen. Der Aggregator übernimmt die Vorqualifizierung und die Angebotsoptimierung. Das EMS führt die physische Reaktion aus und meldet sie präzise an.
Es gibt auch einen Konflikt der Prioritäten, den viele Produktbroschüren ignorieren. Eine C&I-Batterie dient zwei Hauptaufgaben: Sie muss die Basisstation vor Spannungsspitzen schützen und die Selbstverbrauchmöglichkeiten der Solaranlage maximieren. Sie kann auch zur Erzeugung von Ausgleichsenergie eingesetzt werden. Diese Ziele können gegensätzlich sein. Der Lastspitzenanstieg kann gleichzeitig mit einem TB4-Aktivierungssignal auftreten. Die EMS benötigt eine explizite, konfigurierbare Prioritätshierarchie. Die Verbraucherforderung und das Ziel der Selbstverbrauchmöglichkeiten der Solaranlage sollten in dem Standardbetriebsmodus als feste Beschränkungen gelten. Die Beteiligung am Ausgleichsmarkt sollte über mehrere Schichten angeordnet sein, mit einer festgelegten Verzögerungs- oder Kürzungsvorschrift bei der Festlegung von Beschränkungen. Ein System, das von einem einzigen Ziel ausgeht, ohne eine dokumentierte Überlegungskraft, führt entweder zu einem Verbraucherforderungsrisiko für den Kunden oder zu einem Risiko der Nichtlieferung am Ausgleichsmarkt. Dies ist in keinem bankierfähigen Projekt akzeptabel.
Tabell 2. Beispielhaftes jährliches Umsatzaufbau für ein 100 kW / 232 kWh C&I-System in Polen
| Einnahmenebene | Indikativer jährlicher Beitrag | Hauptabhängigkeit |
| Reduzierung der Gebühren nach Verbrauch | €8,000–€14,000 | Ladeprofil, Tarifstruktur, EMS-Logik zur Spitzenlastminderung |
| Veränderung bei der Eigenverbrauchsanwendung von Solarparks | €4,000–€8,000 | PV-Größe und Erzeugungsprofil; Wechselstrom- oder Gleichstrom-Kopplung |
| TB4 / Ausgleich der Marktteilnahme | €6,000–€15,000 | Real-time-Optimierung durch EMS; Aggregator-/BSP-Anordnung |
| Intraday-Arbitrage, Restlaufzeit | €2,000–€5,000 | Preisschwankungen; Kapazitätsschwankungen |
| Indikativer Gesamtbetrag | €20,000–€42,000 | Das Stapeln ist unerlässlich; keine einzelne Schicht trägt den Fall. |
Diese Tabelle ist beispielhaft und keine prognostizierte Zahl. Sie basiert auf den polnischen Marktspannen für den Zeitraum 2025–2026. Der Punkt ist die relative Bedeutung der einzelnen Ebenen. Der Umsatz im Kapazitätsmarkt wird bewusst nicht berücksichtigt. Bei einem KWD-Wert von 13,39 % und einer 4-stündigen Verpflichtung kann ein 2-stündiger C&I-System nicht die Kapazitätsumsätze als wesentlichen Beitrag behandeln.
4. UC84: ein Rasterrecht mit einem Ablaufdatum
Mit dem UC84-Netzwerkakt—der am 13. März 2026 verabschiedeten Änderung des Energierechts und die im Allgemeinen ab dem 30. April 2026 in Kraft getretenen Bestimmungen—wurden zwei neue Verbindungsvereinbarungstypen eingeführt: flexible Verbindungsvereinbarungen und konfigurierbare Verbindungsvereinbarungen. Diese ermöglichen es, dass Speicher an grid-beschränkten Knotenpunkten angeschlossen werden können, sofern das System Einschränkungen der Netzleistung oder Einschränkungen der Stromerzeugung durch den Betreiber akzeptiert. Die Kabelpooling-Funktion wurde ebenfalls erweitert, sodass mehrere Anlagen, einschließlich Speichersysteme, eine Verbindungspunkt teilen können, selbst wenn sie verschiedenen Unternehmen gehören.
Auf Papier ist dies eine bedeutende Öffnung. Knoten, die aufgrund von Übertragungs- oder Verteilungsbeschränkungen faktisch für neue Speicherung geschlossen waren, können nun unter einer flexiblen Vereinbarung Speicher hosten. Die Netzwarteschlange wird an Stellen zugänglich, an denen zuvor keine Warteschlange für den Zugriff vorhanden war.
Das Problem liegt in der Friststruktur. UC84 verkürzte die Gültigkeitsdauer der Anschlussbedingungen von zwei Jahren auf 12 Monate als allgemeine Regelung. Außerdem wurden Meilensteine eingeführt. Eine Anschlussvereinbarung für eine Netzinfrastruktur mit einer Leistung von über 1 kV erlischt gesetzlich, wenn der Investor innerhalb von 24 Monaten nach Vertragsabschluss nicht den Betreiber darüber informiert hat, dass er eine endgültige Baugenehmigung für mindestens 80 % der vertraglich vereinbarten Anschlussleistung erhalten hat. Für Speicherkapazitäten und Photovoltaikanlagen beträgt die Meilensteinfrist 24 Monate. Eine Verlängerung um bis zu 24 Monate ist einmal möglich, vorbehaltlich einer Antragsstellung vor Ablauf und einer zusätzlichen Sicherheit in Höhe von 60 PLN/kW, die auf 12 Millionen PLN begrenzt ist.
Die Landschaft der DSO-Entwicklung bringt eine weitere Ebene von Ausführungsschwierigkeiten mit sich. Bis Mitte 2026 hatten keine der großen polnischen DSO-Anbieter – PGE, Tauron, Enea, Energa oder Stoen – eine standardisierte Vorlage für flexible Anschlussverträge veröffentlicht. Es gibt keinen öffentlichen Abbaualgorithmus, keine akzeptierte BESS-Maßstabsmethode zur Konformität und keine öffentliche Genehmigungsliste. Die Ingenieure der DSO-Anbieter entscheiden Fall für Fall anhand des technischen Pakets, das der Entwickler mitbringt. Das schafft ein Vorreiterfenster für Entwickler, die mit einem vertretbaren technischen Paket ankommen. Es schafft auch ein Schließungsrisiko für diejenigen, die die flexible Vereinbarung als Post-Anschlussformalität behandeln.
Bei einem C&I-Projekt bedeutet dies eine direkte Auswirkung. Das EMS und das Kommunikationsgateway müssen innerhalb weniger Wochen – nicht Monate – auf die spezifischen Leistungsregelung des DSO, die reaktiven Leistungsregeln, die Telemetrieneingaben und die Regelungssignalanforderungen des DSO anpassen können. Wenn das EMS eine Fabrikrückgabe oder eine Hardwareänderung benötigt, um die technischen Anforderungen des DSO zu erfüllen, bleibt die Meilensteinzeit nicht stehen. Ein Projekt, das eine flexible Verbindung sicherstellt, kann jedoch die technischen Anforderungen innerhalb des 12-monatigen Gültigkeitszeitraums der Anschlussbedingungen nicht nachweisen, und riskiert so, das Recht zu verlieren, bevor das erste Gerät in Betrieb genommen wird.
Seit dem 31. Oktober 2026 unterliegen die Inhaber von Speicheranlagen mit einer Leistung von über 50 kW auch den neuen Kooperationspflichten gegenüber den Netzbetreibern gemäß dem Gesetz vom 18. September 2026. Diese ergänzen die UC84 und unterstreichen denselben Gedanken: Die Netzschnittstelle ist keine passive Verbindungspunkte. Sie ist eine aktive Compliance-Oberfläche. Ein System, das die erforderliche Telemetrie nicht erzeugen kann, auf Anweisungen des Betreibers nicht reagieren und die Konformität der Steuerungsschnittstelle nicht nachweisen kann, ist in polnischer Hinsicht kein Speicheranlage. Es handelt sich um eine Batterie, die auf eine Konformitätsroute wartet.
Tabell 3. Zeitleiste für die Verbindung mit UC84 und die Compliance-Verpflichtungen für C&I-Speicher
| Anforderung | Dauer oder Schwellenwert | Folgen des Verstoßes |
| Gültigkeit der Verbindungskonditionen | 12 Monate ab Lieferung, allgemeine Regel | Die Bedingungen erlöschen; erneute Anwendung erforderlich |
| Meilenstein: endgültige Genehmigungserklärung | 24 Monate ab Vertragsabschluss für die Lagerung und die Photovoltaikanlage | Die Vereinbarung erlischt durch Gesetzmäßigkeit. |
| Geltungsbereich der Baugenehmigung | Mindestens 80 % der vertraglich vereinbarten Anschlusskapazität | Meilenstein nicht erreicht |
| Option für eine Verlängerung | Bis zu 24 Monate einmalig, mit zusätzlicher Sicherheit | 60 PLN/kW, begrenzt auf 12 Millionen PLN |
| DSO-Flexibilisierungspaket | Bis Mitte 2026 keine standardisierten Vorlagen von großen Versorgungsunternehmen | Handlungsweise bedarf von Fallenspezifischer technischer Begründung |
| Kooperationspflicht ab Oktober 2026 | Speicheranlage mit einer Leistung von über 50 kW | Die Zusammenarbeitspflichten der Netzbetreiber gelten |
5. PPOŻ: kein BESS-spezifischer Code, daher ist das technische Dossier die Genehmigung
Polen verfügt nicht über eine eigene Brandschutzverordnung für BESS-Anlagen. Die Genehmigungsroute basiert auf der Änderung des Baugesetzes, die am 7. Januar 2026 in Kraft getreten ist, dem Entwurf der Verordnung über die Brandschutzanforderungen für Batteriestorage, der im August 2026 veröffentlicht wurde, sowie auf einer Kombination von referenzierten Normen: NFPA 855 für Trennabstände, UL 9540A für die Prüfung der Ausbreitung von thermischem Ausbruch und EN IEC 62485-3 für die Sicherheit von Batterien.
Die Änderung vom Januar 2026 setzte eine qualifizierte Genehmigung nach Kapazitätsgraden fest. Anlagen mit einer Leistung von unter 30 kWh sind von Formalitäten befreit. Anlagen mit einer Leistung zwischen 30 kWh und 300 kWh müssen eine Meldung mit Brandschutzunterlagen vorlegen. Anlagen über 300 kWh müssen eine vollständige Baugenehmigung erhalten. Darüber hinaus muss jede C&I-Speicherung mit einer Leistung von über 50 kW von einem Brandschutzexperten überprüft werden – Experte für PPOŻ—und an die Landesfeuerwehr, PSP, gemeldet.
In dem Entwurf vom August 2026 wurde eine räumliche Einschränkung eingefügt: In Gebäuden, die nicht ausschließlich für die Speicherung von Energie bestimmt sind, darf die Gesamtkapazität der Batterien innerhalb einer einzelnen Brandzone nicht mehr als 600 kWh betragen. Installationen innerhalb von Gebäuden müssen durch REI-60/120-brandbeständige Schlitze voneinander getrennt sein. Das Ministerium hat signalisiert, dass es nicht beabsichtigt, die 600 kWh-Grenze in naher Zukunft aufzuheben.
Hier liegt der Grund, warum dies wichtiger ist als eine generische Zertifizierung. Da es für den BESS keinen spezifischen Code gibt, hat der PPOŻ-Experte weitreichende Entscheidungsbefugnisse. Das Ergebnis hängt von der Qualität des technischen Dossiers ab. Für Außenmontagen von Schränken entscheiden drei Variablen darüber, ob die Genehmigung einfach oder aufwendig ist.
Zunächst einmal die Trennweite. Die NFPA 855 legt die Standardabstände zwischen den Batterien fest. Eine reduzierte Distanz kann nur vorgeschlagen werden, wenn sie durch UL 9540A-Daten aus großflächigen Brandversuchen unterstützt wird, die zeigen, dass die thermische Ausbreitung nicht über die vorgeschlagene Distanz verlaufen wird. Ohne diese Daten wird der Experte wahrscheinlich die Standardabmessungen vorschlagen müssen. Auf einem platzbeschränkten Industriegebiet kann dies die Raumausstattung physisch unmöglich machen.
Zweitens das Konzept der thermischen Auslauftauglichkeit. Der Experte muss sicher sein, dass die Erkennung, die Entflammungsventilierung und die Unterdrückung für die Installation geeignet sind. Ein System, dessen Schutzarchitektur gut dokumentiert ist und mit den Lösungen übereinstimmt, die polnische Experten allgemein akzeptieren, wird schneller durch die Überprüfung geführt als ein System, das eine projektbezogene Neugestaltung erfordert.
Drittens, die Installationsort. Wenn Schränke in einem Gebäude oder in Anwesenheit eines Gebäudes installiert werden, werden die Anforderungen nach REI 60/120 und die Obergrenze von 600 kWh pro Brandzone bindend. Eine 4-stündige Konfiguration mit mehreren Schränken kann innerhalb einer einzelnen Zone die Grenze von 600 kWh überschreiten, was eine Aufteilung der Räume in Brandzonen oder eine Verlagerung in einen separaten Außenbereich erfordert.
Es gibt auch einen Versicherungsaspekt, den man nur schwer bemerkt, bis nach einem Schadenfall. Die Nichtbeachtung der PPOŻ-Vorgaben kann dem Versicherer Anlass geben, einen Anspruch abzulehnen, selbst wenn das Feuer außerhalb des Lagerungssystems entstanden ist. Die Genehmigung ist nicht nur ein Tor zur Erteilung einer Bauzulassung. Es ist eine Voraussetzung für die Versicherungssicherheit.
Tabell 4. BESS-Brandsicherungsleiter in Polen und räumliche Einschränkungen, 2026
| Kapazitäts- oder Leistungsgrenze | Zulassungsanforderung | Raumbezogene oder technische Anmerkung |
| Weniger als 30 kWh | Abgesehen von Formalitäten | / |
| 30–300 kWh | Benachrichtigung plus Brandschutzdokumentation | Die Überprüfung der PPOŻ kann je nach Standort ausgelöst werden. |
| Über 300 kWh | Voller Baugenehmigung | Die Beteiligung von Experten für Brandschutz ist verpflichtend |
| Über 50 kW C&I | Expertendarstellung der PPOŻ und Benachrichtigung der PSP | Gilt unabhängig vom kWh-Schwellenwert |
| Innerhalb nicht-spezifischer Gebäude | Max. 600 kWh pro Brandzone; REI-Ausstattung: 60/120 Fächer | Entwurf der Verordnung für August 2026; Obergrenze beibehalten |
| Abstand zwischen den Außenkabinen | NFPA 855 gilt als Standard, es sei denn, die Daten aus UL 9540A sprechen für eine Reduzierung. | Die großflächigen Testdaten aus UL 9540A sind der Schlüssel zur Erfolgsreicherung |
Die praktische Lektion ist einfach. Die Brandschutznachweise sind keine generischen Zertifikate. Es handelt sich um projektbezogene technische Argumente. Die Qualität der UL 9540A-Datenbasis, die Dokumentation zur thermischen Überhitzung und die Layout-Engineering-Maßnahmen bestimmen, ob das Projekt pünktlich abgeschlossen oder aufgrund von Prüfungen ausgesetzt wird.
6. Dauer: 2 Stunden ist die Standarddauer für C&I, 4 Stunden ist eine Option.
The typical Polish C&I application—demand-charge reduction, peak shaving, and solar self-consumption—is served by a 2-hour system. Load peaks are usually 1–2 hours long. A 2-hour battery clips them without oversizing capex. The capacity market’s 4-hour obligation does not apply unless the project participates in the capacity market. And if a 2-hour system does participate, it must self-de-rate to about 30% of installed capacity, which destroys the capacity revenue case.
The balancing market does not impose a 4-hour obligation. TB4 is a 15-minute product. Value depends on power response and cycling ability, not on a four-hour energy floor. But a longer-duration system can capture a wider set of TB4 and intraday opportunities because it has more energy to cycle through the midday negative-price window and the evening positive-price window without hitting state-of-charge limits.
So the question is not whether 2 hours or 4 hours is “correct” in the abstract. The question is which duration optimizes the revenue stack the client can actually access, while preserving the physical and electrical option to extend if market rules or the load profile change.
The configuration logic that fits Poland in late 2026 is 2-hour core capability with 4-hour extensibility. Specify the DC side, PCS rating, and electrical architecture so that additional battery capacity can be added without replacing the inverter or re-engineering the grid interface. That preserves the C&I economics of a 2-hour system for demand-charge reduction and self-consumption. It also keeps the capacity-market option open if the project later qualifies or the load profile shifts.
The 600 kWh per-fire-zone cap adds a spatial constraint. A 4-hour configuration of the same power rating has twice the energy capacity and roughly twice the cabinet count or footprint. On a constrained industrial site, the 4-hour layout may exceed the available fire-zone capacity even if the electrical architecture supports it. Duration is not only a financial-model decision. It is a site-layout and fire-approval decision.
For projects that combine PV and storage, the AC-versus-DC coupling choice also matters. An AC-coupled system lets the battery and PV inverters operate independently, which simplifies balancing-market response because the battery’s active-power setpoint can change without affecting PV production. A DC-coupled system can capture clipping losses and improve round-trip efficiency in self-consumption mode, but the EMS must coordinate the battery converter and PV MPPT at the DC bus level. The system selection should follow the revenue-stack priority, not the other way around.
Table 5. Product configurations mapped to Polish C&I use cases
| Product configuration | Typical C&I use case | Primary revenue streams | Polish regulatory note |
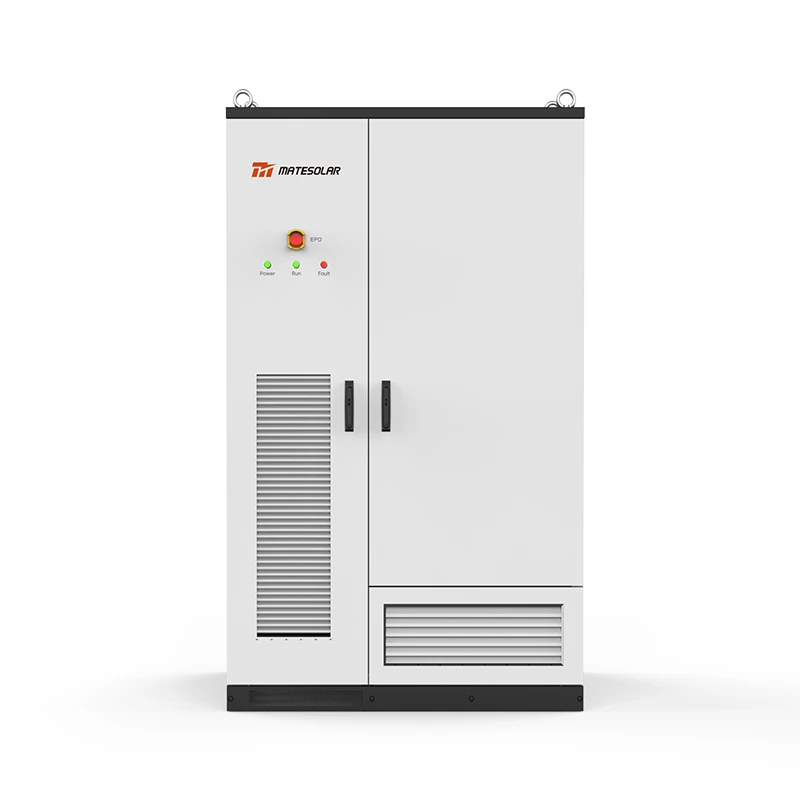
| 100kW/232kWh 125kW/261kWh Flüssigkeitsgekühltes Outdoor-Schrank Energiespeichersystem | Factory, logistics center, commercial building; peak load 100–250 kW | Demand-charge reduction, solar self-consumption, TB4 | Outdoor enclosure avoids indoor REI 60/120 requirement; PPOŻ review required above 50 kW |
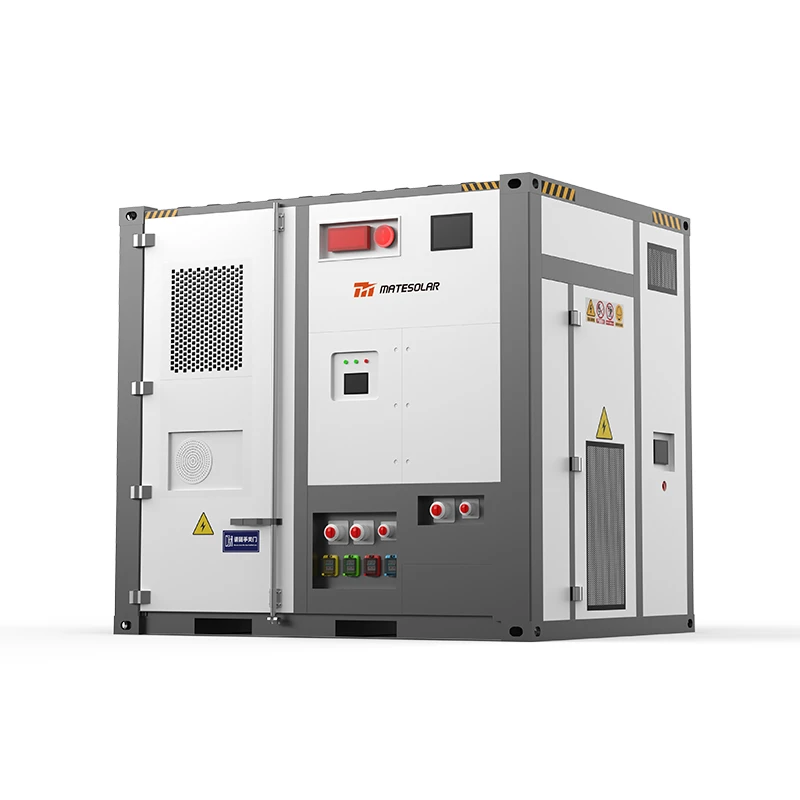
| 40-Fuß-Container-ESS-Energiespeichersystem mit 1 MWh und 2 MWh, luftgekühlt | Larger industrial site; peak load 500 kW–1 MW | Peak shaving, solar shifting, intraday arbitrage | Outdoor layout must meet NFPA 855 spacing or UL 9540A-supported reduction |
| 20ft 3MWh 5MWh Flüssigkeitskühlcontainer Energiespeichersystem | Upper C&I or small utility-scale; 1–5 MW | TB4, intraday arbitrage, demand-charge reduction | Higher energy density per square meter; 600 kWh fire-zone cap favors outdoor siting |
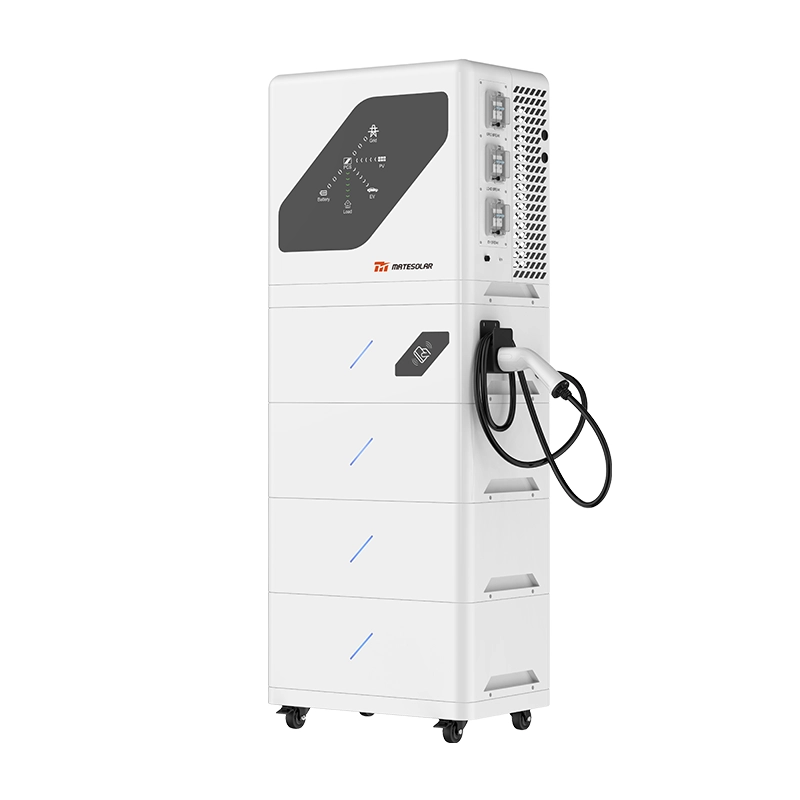
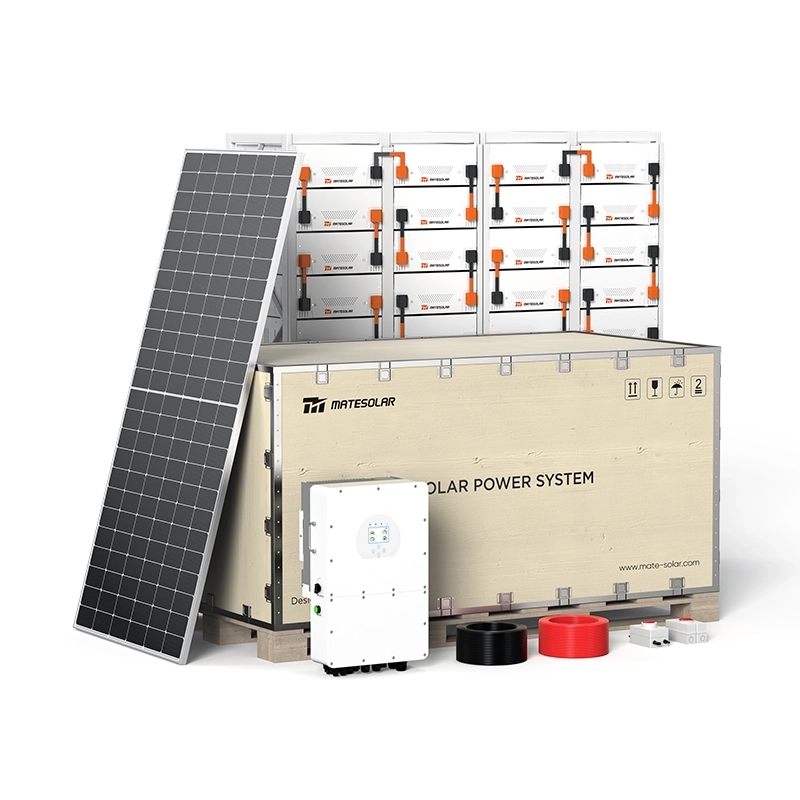
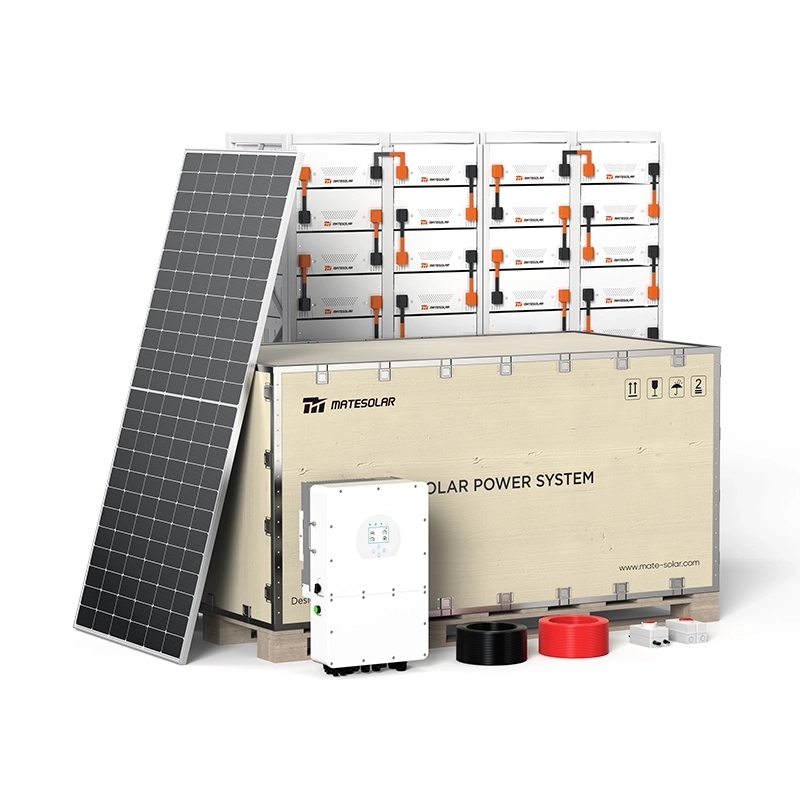
| Kommerzielles 500KW Hybrid-Solarsystem | PV-plus-storage integration for large C&I self-consumption | Solar self-consumption, demand-charge reduction, future grid services | Hybrid architecture; EMS integration required for balancing participation |
The 100–125 kW / 232–261 kWh liquid-cooled outdoor cabinet is the workhorse for the lower end of the C&I range. The liquid-cooling architecture provides tighter thermal management in a Polish climate that swings from sub-freezing winters to summer peaks above 30°C. The outdoor-rated enclosure avoids the indoor REI 60/120 compartment requirements. For PPOŻ approval, cabinet-level thermal-runaway containment and test data supporting the separation-distance argument are the critical determinants of approval speed.
At 1–2 MWh, the 40 ft air-cooled container fits larger industrial loads where peak shaving and solar shifting dominate. Air-cooling is cost-effective at this scale when the cycling profile is moderate and ambient conditions are within the design envelope. The 40 ft form factor also gives EPCs a familiar logistics and installation profile.
At 3–5 MWh, the 20 ft liquid-cooled container offers higher energy density in a smaller footprint. That matters in Poland because the 600 kWh per-fire-zone cap and NFPA 855 separation requirements put a premium on energy density per square meter. A 5 MWh container that fits in a smaller outdoor footprint can reduce balance-of-plant and civil works costs relative to multiple smaller cabinets. Liquid cooling also supports higher cycling throughput, which is relevant for projects that intend to participate in TB4 and intraday arbitrage alongside demand-charge reduction.
For clients approaching storage as an extension of PV, the Commercial 500KW Hybrid Solar System provides an integrated PV-plus-storage architecture under a common control layer. It is a sensible starting point for self-consumption and demand-charge reduction, with the option to add external EMS integration for balancing-market participation later.
7. Service: what “support” should mean in a dispersed C&I market
Poland’s C&I sites are geographically dispersed. Grid-connection and fire-safety approval timelines are measured in months. When a system faults or needs commissioning support, the difference between a real service model and a remote promise has a direct effect on revenue continuity. A demand-charge reduction system that is offline during a peak-load event loses the value it was installed to capture.
The Polish market has seen significant localization by Chinese storage brands. Tianneng International has signed a letter of intent with ELQ Energy for a 5 GWh assembly base in Częstochowa under a technology-output and joint-venture model. Linyang has localized its Poland regional headquarters across sales, technical, and delivery functions, established a European warehousing center that shortens delivery cycles by about 40%, and plans a European professional service center. Sungrow has established a Polish subsidiary and after-sales service center and adapted its systems to Polish grid codes. The competitive frontier has shifted from “who can ship the cabinet” to “who can support commissioning, spare parts, and grid compliance in Poland.”
For a C&I client, the practical questions are narrower. Can a failed component be replaced in days rather than weeks? Can the EMS and communication gateway be adapted to a DSO’s flexible-connection technical conditions without returning the unit to the factory? Can the supplier provide the PPOŻ technical dossier—UL 9540A data, thermal-runaway documentation, separation-distance justification—in a form the fire expert can review without a prolonged back-and-forth?
The honest service model in Poland in late 2026 is not “local everything.” It is tiered. Hardware quality issues are handled through spare-part shipping with remote-guided replacement instructions, or through product replacement if the fault is severe. Software and EMS issues are handled through remote technical support. For larger C&I projects, technical personnel can travel to site for commissioning guidance when the project scale and complexity justify it. Smaller jobs are handled remotely.
That model is not a weakness if it is transparent. The procurement question is not whether the supplier has a warehouse in Poland. It is whether the supplier’s actual response capability can keep the system operating within the project’s revenue window. A generic “local service” claim is less useful than a clear answer on spare-part logistics, remote diagnostics, and when on-site commissioning support is available.
Table 6. Service capability questions for Polish C&I storage procurement
| Service dimension | What to verify | Why it matters in Poland |
| Hardware fault response | Spare-part shipping and remote-guided replacement protocol | A demand-charge system offline during a peak event loses revenue immediately |
| Software or EMS issue | Remote technical support scope and response time | EMS configuration for TB4 and DSO interfaces is software-intensive |
| PPOŻ documentation | UL 9540A data and thermal-runaway dossier | Fire approval is project-specific; generic certificates are insufficient |
| Einbau-Support | Remote or on-site scope for project scale | Large projects may justify on-site guidance; smaller projects can be supported remotely |
| DSO interface adaptation | Pre-engineered communication gateway and protocol library | The UC84 milestone clock does not pause for integration delays |
8. FAQ: the questions that decide C&I projects
Q1. Is the Polish capacity market still relevant for a 50 kW–5 MW C&I project?
Not as a base-case revenue source. The KWD fell to 13.39% in the December 2025 auction, and the 4-hour continuous discharge obligation makes a 2-hour C&I system self-de-rate to roughly 30% of installed capacity if it participates. Model capacity revenue as a contingent upside. The project must close on demand-charge reduction, solar self-consumption, and balancing-market participation.
Q2. Can a 2-hour C&I battery participate in the Polish balancing market?
Yes. TB4 is a 15-minute product, not a 4-hour obligation. A 2-hour system can participate in TB4 and intraday arbitrage if its EMS has real-time offer-scheduling and activation-response capability under PSE’s central dispatch model. The limitation is energy throughput. A 2-hour system has less energy to cycle through midday negative-price and evening positive-price windows than a 4-hour system, so TB4 capture may be lower on wide-spread days. But participation is technically feasible and commercially meaningful.
Q3. What EMS capability is non-negotiable for TB4 participation?
Real-time or near-real-time price-signal ingestion. Offer scheduling and activation response compatible with PSE’s integrated scheduling process. Settlement-grade 15-minute data logging. Data interfaces to the aggregator or BSP that handles prequalification and offer optimization. A day-ahead price-following EMS is not sufficient.
Q4. Does UC84 make it easier or harder to connect a C&I storage project?
Both. UC84 creates a pathway at constrained nodes through flexible connection agreements, which previously had no legal basis. But it shortens connection-condition validity to 12 months and imposes a 24-month milestone for a final building permit covering at least 80% of contracted capacity. DSOs do not yet have standardized flexible-agreement templates, so the technical package is assessed case by case. Connection becomes possible in more locations, but the execution timeline is tighter and the technical-compliance burden is higher.
Q5. What happens if the DSO does not have a flexible connection template?
The DSO engineer evaluates the application on the merits of the technical package. There is no published curtailment algorithm or accepted BESS sizing methodology for compliance. A developer who arrives with a well-documented control architecture, clear active-power and reactive-power response specifications, and a credible telemetry interface is more likely to secure an agreement than one who submits a generic application. The absence of a template is a first-mover opportunity for prepared developers and a delay risk for unprepared ones.
Q6. Is PPOŻ approval required for a 100 kW/232 kWh outdoor cabinet?
Yes. The PPOŻ review is triggered by the 50 kW threshold for C&I storage, independently of the kWh capacity ladder. A 100 kW/232 kWh outdoor cabinet is above 50 kW and therefore requires PPOŻ expert review and PSP notification, even though it is below the 300 kWh building-permit threshold.
Q7. Can UL 9540A data reduce the required separation distance between outdoor cabinets?
Yes, in principle. NFPA 855 provides default separation distances, but a reduced distance can be proposed if it is supported by UL 9540A large-scale fire test data showing that thermal runaway will not propagate at the proposed spacing. The PPOŻ expert has discretion to accept or reject the proposal based on the quality of the data and site conditions. Without UL 9540A data, the default distance is likely to apply, which can be a layout constraint on space-constrained sites.
Q8. Does the 600 kWh per-fire-zone limit apply to outdoor containers?
The 600 kWh limit in the August 2026 draft applies to buildings not intended exclusively for energy storage. It does not apply in the same form to outdoor, dedicated installations. However, an outdoor container installed adjacent to a building may trigger the REI 60/120 compartment requirement and the fire-zone capacity analysis if the expert determines that the installation is functionally part of the building’s fire compartment. Siting should be decided with the PPOŻ expert at the layout stage, not after the equipment is ordered.
Q9. Should a C&I project choose 2-hour or 4-hour duration?
The default C&I configuration should be 2-hour, because demand-charge reduction and solar self-consumption are served by 2-hour discharge. Specify the system with 4-hour extensibility so the client can add energy capacity without replacing the PCS or re-engineering the grid interface if the project later qualifies for a capacity contract or the load profile shifts. The duration decision must also account for the 600 kWh per-fire-zone cap and the available outdoor footprint.
Q10. Can a C&I battery capture both demand-charge reduction and TB4 revenue?
Yes, but the EMS must have a documented priority hierarchy. The default operating mode should treat the client’s demand-charge threshold and solar self-consumption target as hard constraints. Balancing-market participation should be layered on top with a defined deferral or curtailment rule when constraints bind. The priority logic must be configurable and visible to both the client and the aggregator.
Q11. What does a realistic payback look like for a Polish C&I storage project in late 2026?
Indicative payback for a stacked C&I project—demand-charge reduction, solar self-consumption, and grid services—has been estimated at 5–8 years. Projects that rely on demand-charge reduction alone are unlikely to close within that range. The lower end of the band requires access to at least two value streams beyond demand-charge reduction, and an EMS capable of executing the grid-service layer.
Q12. What is the most common mistake C&I clients make in Polish storage procurement in late 2026?
Treating the capacity market as a revenue anchor based on the 15-year contract narrative, without accounting for the 13.39% KWD and the 4-hour obligation. The second most common mistake is selecting an EMS for day-ahead price-following and assuming TB4 participation is a software add-on. The third is treating PPOŻ approval as a generic certification exercise rather than a project-specific technical argument. Each of these can turn a seemingly viable project into a stalled asset.
9. Conclusion: what “bankable” means in Poland now
Poland’s storage market is not short of policy activity. It is short of converted, operating C&I assets—projects that have moved from a capacity-market narrative to a functioning revenue stack, from a flexible connection right to a compliant grid interface, and from a fire-safety application to a PPOŻ approval that supports both construction and insurance.
The projects reaching commercial operation are the ones that accept three uncomfortable truths.
First, the capacity market is no longer a C&I revenue anchor. Build the stack on demand-charge reduction, solar self-consumption, and balancing-market participation. Treat capacity revenue as a contingent upside.
Second, the EMS is not a controller accessory. It is the infrastructure that determines whether the TB4 revenue layer is accessible at all. A day-ahead price-follower is not a Polish balancing-market asset.
Third, fire approval and grid connection are not administrative formalities. They are technical arguments with hard deadlines. They do not pause for equipment delivery or software integration.
The suppliers who will matter in this market are not the ones with the lowest cabinet price per kWh. They are the ones who can provide a verifiable EMS capability for the Polish balancing market, a PPOŻ documentation package that supports a project-specific approval argument, and a service model that keeps a dispersed C&I fleet operating within its revenue window.
MateSolar is a one-stop PV and storage solution provider serving commercial and industrial clients across Europe. The product range spans hybrid solar systems, liquid-cooled outdoor cabinets, and air-cooled and liquid-cooled container ESS configurations, supported by a tiered service model that combines remote technical support, spare-part logistics, and targeted on-site commissioning guidance for larger projects. For Polish C&I clients navigating the post-capacity-market transition, the starting point is not a product datasheet. It is a revenue-stack and compliance conversation—and that is the conversation MateSolar’s engineering and support teams are structured to have at the project level.
This article reflects market data and regulatory sources available as of 18 November 2026, including Modo Energy research on the Polish capacity and balancing markets, DZP and Garrigues analyses of the UC84 grid act, PSME and Portal Samorządowy reporting on the draft BESS fire regulation, and publicly disclosed localization announcements from storage suppliers active in Poland. Project economics are illustrative and must be validated with project-specific load data, tariff structures, and approved PPOŻ and DSO documentation.