









دعونا نكون صريحين بشأن سوق التخزين في بولندا. إنه حاليًا السوق الأكثر كثافةً في السياسات في أوروبا. تُجرى مزادات على القدرات، وبرامج إعانات NFOŚiGW، وإصلاح سوق التوازن، وقانون UC84، وإطار عمل السلامة من الحرائق الجديد، وكلها في نفس الوقت. هذا يبدو وكأنه قصة نجاح سياسي. بالنسبة للتخزين التجاري والصناعي، الأمر ليس بهذه البساطة.
لقد أنجزت آلية السياسة العامة بالفعل مهمتها الكبرى: وهي إطلاق تخزين على نطاق المرافق العامة. لدى بولندا نحو 5.1 جيجاوات من القدرة التعاقدية لتخزين البطاريات، وهناك مشروع يُشار إليه غالبًا بـ 12.5 جيجاوات. لكن قطاع التخزين الاحترافي (50 كيلوواط إلى 5 ميجاواط) لا يزال صغيرًا من حيث القيمة المطلقة. كان العدد الإجمالي للمعدات المثبتة حوالي 350 إلى 500 ميجاوات في نهاية عام 2025. ومن المتوقع أن تزداد الإضافات في عام 2026 في نطاق يتراوح بين 150 إلى 250 ميجاوات. يرتفع النمو إلى أكثر من 60٪، صحيح، لكن 60٪ من عدد صغير لا يزال عددًا صغيرًا.
في هذه النقطة الصعبة. لم تعد سوق القدرة موردًا موثوقًا للإيرادات في قطاع الطاقة. السوق التوازن مليء بالفرص، لكنها متاحة فقط لنظم يمكن لشبكاتها الكهربائية أن تشارك فيها فعليًا. أطلقت UC84 وصلات شبكة في نقاط محدودة، لكنها حولت الشبكة أيضًا إلى خيار محدود الزمان. كما أن موافقة إدارة الحرائق في PPOŻ ليست مجرد عملية إدارية بل هي حجة تقنية محددة لمشروعٍ بعينه.
هذه الدليل ليست نظرة عامة على السوق. بل هي مذكرة عمل للمطورين وشركات الطاقة الخاصة بالقطاع العام والمديرين الصناعيين للطاقة الذين يتعين عليهم إقرار المشروع والدفاع عن الأرقام. وتتركز على القضايا الست التي تحدد ما إذا أصبح مشروع الطاقة المتجددة في بولندا أصولاً تشغيلية أم مخزن بطاريات ينتظر ترخيص من شبكة الكهرباء الذي سينتهي مدته.
1. خط الأساس بالعد التنازلي
من السهل أن يسيء القراء فهم قصة تخزين الكهرباء في بولندا لأن الأرقام الرئيسية كبيرة. فرصة الطاقة الكهروضوئية حقيقية، لكنها تقع في مسار مختلف عن موجة الطاقة الكهروضوئية على نطاق المرافق. ويعرض الجدول 1 الأساسية لعام 2026 في نوفمبر/تشرين الثاني، والتي تهم مشروعًا قوته 50 كيلوواط إلى 5 ميغاواط.
الجدول 1. خط الأساس لسوق تخزين الغاز في بولندا لاتخاذ قرارات الاستثمار، نوفمبر 2026
| متري | قراءة نوفمبر 2026 | ماذا يعني ذلك بالنسبة لـ C&I |
| سعة البطارية المبرمة | ~5.1 جيجاواط | غالبًا ما يكون في الجزء الأمامي من الخط؛ وليس إشارة طلب من قسم التوزيع والاتصالات السلكية واللاسلكية |
| خط سير المشروع | حوالي 12.5 جيجاواط | يشير إلى قوة الدفع في السياسة النقدية، وليس القدرة على تحمل تكاليفها على نطاق المؤسسات الصغيرة والمتوسطة. |
| سوق القدرات KWD لشبكات الطاقة الكهروضوئية، مزاد ديسمبر 2025 | 13.39% | يتم دفع رسوم البطارية بسعة 100 ميجا واط (~13.39 ميجا واط) |
| مستودع C&I جاهز، نهاية عام 2025 | حوالي 350–500 ميغاوات ساعة | قاعدة صغيرة؛ النمو سريع لكن الحجم المطلق محدود |
| توقعات إضافات C&I لعام 2026 | حوالي 150–250 ميغاوات ساعة | زيادة بنسبة >60٪، لكن حجم المشاريع لا يزال متواضعًا |
| متوسط انتشار TB4 منذ يناير 2025 | 695 يورو/ميكرووات ساعة | أكثر اتساعًا من اليوم السابق بمبلغ 654 زلوتي بولندي لكل ميجاوات في الساعة |
| قمة TB4، أبريل 2026 | 1,041 يورو/ميكرووات ساعة | فائض الطاقة الشمسية في فصل الربيع يضيف قيمة حقيقية للبطاريات |
| الفرق اليومي، المتوسط لعام 2025 | 153 يوروًا تقريبًا/ميغاوات ساعة | أكبر بنحو 17% من ألمانيا |
| الفرق اليومي، نوفمبر 2026 | 144–165 يورو/ميكرووات ساعة | ما زال واسعًا بما يكفي للربط المالي |
| فترات الأسعار السلبية في يوليو 2026 | 115 فترة ≤ PLN 0/MWh؛ 78 فترة سلبية تماماً | فائض الطاقة الشمسية خلال النهار هيكلي |
| بدء نفاذ قانون UC84 | 30 أبريل 2026 | وصلات الشبكة المرنة والقابلة للتكوين |
| صلاحية شروط الاتصال | 12 شهرًا، قاعدة عامة | حقوق الشبكة قد تنتهي |
| مرحلة حاسمة في مجال التخزين/الطاقة الشمسية | 24 شهرًا لتأمين ترخيص البناء الذي يغطي 80% من القدرة المبرمة | التأخير يمكن أن يودي بحياة الاتصال مباشرةً |
| عامل إطلاق العنان لـ C&I | أكثر من 50 كيلوواط | استعراض الخبراء في مجال مكافحة الحرائق وإشعار إدارة مكافحة الحرائق |
| مشروع الحد الأقصى لمساحة المنطقة المحروقة | 600 كيلووات في الساعة لكل منطقة حريق في المباني غير المخصصة لذلك | قيود التصميم والتواجد |
الشيء الرئيسي ليس أن بولندا تفتقر إلى الدعم السياسي. بل هو أن الدعم تم تصميمه حول تخزين على نطاق المرافق. ولا يمكن لعملاء قطاع المرافق والخدمات أن يكرّروا النموذج المالي على نطاق المرافق ويظنون أنه سيعمل عند 232 كيلووات ساعة أو 1 ميغاوات ساعة.
2. سوق القدرات: يجب التوقف عن استخدامه كأداة ثابتة
لا يزال سوق القدرات هو المحرك التعاقدي الأكبر للاستثمار في البطاريات في بولندا. بين عامي 2022 و2025، تم التعاقد على أربعة مزادات لتوليد قدرة بطارية تبلغ حوالي 5.1 جيجاواط. وحدها مزاد ديسمبر 2025 أتاح إنشاء حوالي 5.1 جيجاواط من البطاريات الفعليّة. كان عقد القدرة المرتبط بمؤشر التضخم لمدة 15 عامًا هو السبب وراء وجود العديد من مشاريع البنية التحتية الكبيرة على الإطلاق.
لكن عامل التخفيض - وهو KWD - انهار. في مزاد عام 2023، تم دفع ثمن البطارية بنحو 95% من القدرة الاسمية. في عام 2024، انخفض هذا الرقم إلى نحو 60%. وفي ديسمبر 2025، حددت KWD الخاصة بالخزينة عند 13.39%. البطارية التي تبلغ سعتها 100 ميجاواط والتي كانت ستُدفع عنها 95 ميجاواط قبل عامين، تُدفع الآن عنها 13.39 ميجاواط.
يتضمن التصميمان خاصيةً تجعلها مؤلمة بشكل خاص لتخزين C&I.
أولاً، لا يختلف معدل التخفيض في بولندا بشكل كبير عبر فترات زمنية مختلفة. إذ يتم تطبيق نفس معدل التخفيض على النظام لمدة ساعة ونظام لمدة 4 ساعات. على عكس الأسواق التي تُمنح مكافأة على مدة طويلة بمعدل تخفيض أعلى، لا يتم تطبيق مقياس التخفيض في بولندا على عدد ساعات التخزين.
ثانيا، يفرض سوق القدرات التزاما بخصم مستمر لمدة 4 ساعات على المشاريع الفائزة. ويجب على نظام C&I الذي يفوز بعقد قدرة أن يقلص من قوته بنفسه إلى حوالي 30% من القدرة المثبتة، لضمان قدرته على الوفاء بالالتزام. لذا، فإن القيمة الإجمالية البالغة 13.39% ليست القصة الكاملة. إن القيمة الفعلية لنظام مدته 2 ساعات أسوأ بكثير.
فماذا ينبغي أن يفعل عميل في مجال الطاقة المتجددة؟ ينبغي معاملة إيرادات القدرة كميزة جانبية. أبداً كحالة أساسية. إذا تم تصميمه المشروع بمعدل 4 ساعات ويتم توقيع عقد القدرة، فلا بأس بذلك—سيصبح هذا الإيراد طبقة إضافية. لكن المشروع يجب أن يستند إلى خفض رسوم الطلب، والاستخدام الذاتي للطاقة الشمسية، ومشاركة السوق في موازنة القدرة. النموذج المالي الذي يحتاج إلى مدفوعات القدرة لتسليمه سيؤدي إلى خيبة أمل.
لا يزال السرد حول عقد القدرة لمدة 15 عامًا يتردد في لوحات مشاريع التطوير. إنه يعود إلى عصر المرافق العامة. ويجب على عملاء C&I طرح سؤال بسيط: بعد نسبة الـ 13.39% من كودو والالتزام لمدة 4 ساعات، ما الذي تدفعه اتفاقية القدرة فعليًا مقابل كل كيلووات ساعة مثبتة؟ في معظم حالات C&I، فإن الإجابة ليست كافية لتبرير المدة الإضافية.
3. تُعد TB4 الطبقة الإيرادات الأكثر كثافةً، لكن EMS هي البوابة الرئيسية.
إذا تراجع سوق القدرة الكهربائية كأحد محاور سوق الكهرباء والغاز، فإن سوق التوازن الكهربائي تحرك في الاتجاه المعاكس. سوق التوازن الكهربائي في بولندا، الذي تم إصلاحه في يونيو 2024، يحلل الاختلال في فترات مدتها 15 دقيقة. وهو يعمل بموجب نموذج التوجيه المركزي. تُنشط شركة PSE، وهي شركة نظام التوزيع، الطاقة التوازنية من خلال عملية جدولة متكاملة. لا تقوم البطاريات بتوجيه الطاقة بشكل مستقل مقابل سعر الاختلال كما هو الحال في بريطانيا العظمى. فهي تُقدّم عروضها إلى عملية PSE، وتعتمد العائدات على كيفية هيكلة تلك العروض وما إذا كانت PSE تُنشطها.
منتج TB4 - وهو منتج الطاقة الموازن لمدة 15 دقيقة - قد تم تداوله باستمرار بشكل أوسع من السوق اليومية. منذ يناير 2025، تراوحت فروق TB4 ما بين 695 زلوتي بولندي/ميكرووته في المتوسط، مقارنةً بمتوسط يومي يبلغ 654 زلوتي بولندي/ميكرووته. في أبريل 2026، مع ارتفاع العرض الزائد في فصل الربيع، وصلت فروق TB4 إلى 1041 زلوتي بولندي/ميكرووته.
تقول الصورة اليومية إن الأمر نفسه ينطبق. بلغ متوسط فروق اليوم المسبق في بولندا حوالي 153 يورو/ميغاوات في الساعة في عام 2025، وهو ما يمثل ارتفاعًا بنسبة 17% مقارنةً بألمانيا. خلال شهر نوفمبر 2026، ظلت فروق السعر اليومية القصوى-القصوى الأسبوعية في نطاق 144 إلى 165 يورو/ميغاوات في الساعة. في يوليو 2026، كانت هناك 115 فترة زمنية لمدة خمس عشرة دقيقة في حدود 0 يورو/ميغاوات أو أقل، و78 فترة زمنية في نطاق سلبي تمامًا. وكانت هذه الأرقام أعلى بشكل كبير من العام السابق. تظل أسعار الظهيرة السلبية هيكلية: تتزامن إنتاج الطاقة الشمسية مع الحاجة إلى تشغيل المولدات الكهربائية التي لا يمكنها التخفيض بسرعة كافية. يخلق الفائض في الظهيرة نفسه فرصة لتعبئة الطاقة. تخلق مرحلة الإغلاق في وقت الظهيرة فرصة لتفريغ الطاقة.
هذه مصادر الدخل حقيقية. وهي متاحة أيضاً لنظم ذات حجم C&I. لكن إمكانية الوصول تعتمد بالكامل على نظام إدارة الخدمات.
لا يمكن للبطارية التي تتميز بقاعدة تشغيل تقليدية تعتمد على سعر اليوم المسبق أن تلتقط فروق TB4. لا يشكل تسوية TB4 سعرًا يخص اليوم المسبق. يتطلب ذلك تحسين العروض في الوقت الفعلي أو قريبًا من الوقت الفعلي، والاستجابة لإرشادات تفعيل PSE، وتسجيل بيانات لمدة 15 دقيقة من مستوى التسوية. إذا شارك النظام من خلال مزوّد خدمات أو شركة تداول، يجب على EMS أيضًا إتاحة واجهات البيانات المناسبة لمنصة مزوّد الخدمات. يقوم مزوّد الخدمات بتجهيز التأهيل المسبق والتحسينات على العروض. يقوم EMS بتنفيذ الاستجابة المادية ويبلغ عنها بدقة.
هناك أيضًا تناقض ذو أولوية لا يولي العديد من كتيبات المنتجات اهتماما له. تعمل بطارية C&I على خدمة اثنين من المستهدفين. يجب أن تحمي موقع الاستضافة من ارتفاعات الطلب والتحميل، وتزيد إلى أقصى حد من الاستخدام الذاتي للطاقة الشمسية. قد تُدعى أيضًا إلى توفير الطاقة التوازنية. قد تتعارض هذه الأهداف. قد يحدث ذروة الحمل في نفس الوقت الذي يتم فيه إرسال إشارة تفعيل TB4. تحتاج EMS إلى نظام ترتيب أولوية محدد ويمكن ضبطه. يجب أن تكون عتبة الطلب والتحميل الخاصة بالمستفيد هدفين محددين في الوضع التشغيلي الافتراضي. يجب أن تكون مشاركة السوق في التوازن على عدة مستويات، مع وجود قاعدة لتأجيل أو تقليص الاستخدام عند حدوث قيود. نظام يتمتع بمهمة واحدة افتراضية دون وجود منطق تفويض موثق يخلق إما مخاطر الطلب والتحميل للمستفيد أو مخاطر عدم التسليم في السوق التوازنية. لا يمكن قبول أي من هذه الأمور في مشروع قابل للتطبيق.
الجدول 2. مخطط إجمالي الإيرادات السنوية لنظام الطاقة الكهروضوئية الكهروستاتيكي القائم على الطاقة الكهروضوئية بسعة 100 كيلوواط و232 كيلوواط ساعة في بولندا
| طبقة الإيرادات | المساهمة السنوية الإرشادية | الاعتماد الرئيسي |
| خفض الطلب على الطاقة | €8,000–€14,000 | تكوين الملف القياسي، وهيكل التعريفات، وعملية تقليص عبء التيار الكهربائي في أوقات الذروة |
| تحول الاستهلاك الذاتي للطاقة الشمسية | €4,000–€8,000 | حجم مولد الطاقة ومخطط توليدها؛ توصيل التيار المتردد أو التيار المستمر |
| TB4 / تعزيز مشاركة السوق | €6,000–€15,000 | تحسين EMS في الوقت الفعلي؛ ترتيب المجمّع/البنك المركزي |
| المضاربة اليومية، المتبقية | €2,000–€5,000 | تقلبات الأسعار؛ قدرة الدوران |
| الصافي الإجمالي | €20,000–€42,000 | التخزين المتوازي أمر ضروري؛ لا تحمل أي طبقة واحدة القضية كلها. |
هذه الجداول مجرد مثال، وليست توقعات قابلة للتطبيق. تم ضبطها وفقاً لمستويات السوق البولندية للفترة 2025-2026. المهم هو الوزن النسبي للقطاعات. تم استبعاد إيرادات سوق القدرات بشكل متعمد. مع نسبة كود 13.39% وواجب مدته 4 ساعات، لا يمكن لنظام C&I لمدة ساعتين معاملة إيرادات القدرات كمساهمة جوهرية.
4. UC84: شبكة مخصصة مع تاريخ انتهاء الصلاحية
قانون شبكة UC84 – وهو التعديل على قانون الطاقة الذي تم اعتماده في 13 مارس 2026 ويصبح ساريًا بشكل عام اعتبارًا من 30 أبريل 2026 – أدخل نوعين جديدين من اتفاقيات الربط: اتفاقيات الربط المرنة وأيضًا اتفاقيات الربط القابلة للتكوين. وتسمح هذه الاتفاقيات بتوصيل التخزين في نقاط محدودة في الشبكة إذا سمح النظام بتقليص الإنتاج أو تحديد حدود الطاقة من قبل المشغل. كما تم تمديد استخدام تجميع الكابلات، بحيث يمكن لمستويات متعددة من التخزين، بما في ذلك التخزين، مشاركة نقطة الربط معًا حتى عندما تنتمي إلى كيانات مختلفة.
من الناحية الورقية، يشكل هذا فتحًا هائلاً. يمكن الآن لشبكات الطاقة التي كانت مغلقة فعليًا أمام تخزين جديد بسبب قيود النقل أو التوزيع أن تستضيف تخزينًا بموجب اتفاقية مرنة. يصبح من الممكن الوصول إلى قائمة الانتظار في الشبكة في الأماكن التي لم تكن فيها قائمة الانتظار في السابق متاحة للوصول إليها.
المشكلة تكمن في هيكل المواعيد النهائية. أطال UC84 فترة صلاحية شروط الاتصال من عامين إلى 12 شهراً كقاعدة عامة. كما أدخلت معالم زمنية. تنتهي اتفاقية الاتصال المتعلقة بمحطة كهرباء تزيد طاقتها عن 1 كيلوفولت أمبير بموجب القانون في حال فشل المستثمر في إخطار المشغل، خلال 24 شهراً من إبرام الاتفاقية، بأنه حصل على ترخيص بناء نهائي يغطي ما لا يقل عن 80% من سعة الاتصال المبرمة. بالنسبة لتخزين الطاقة الكهروضوئية والرياح، فإن الفترة الزمنية للمرحلة المحددة هي 24 شهراً. يُسمح بتمديد هذه الفترة حتى 24 شهراً مرة واحدة، وذلك بعد تقديم طلب قبل انتهاء المدة وتوفير ضمانات إضافية قدرها 60 يورو لكل كيلوواط، محددة بحد أقصى قدره 12 مليون يورو.
يزيد مشهد شركات الكهرباء الذكية من مستوى المخاطر التنفيذية. وحتى منتصف عام 2026، لم تنشر أي من شركات الكهرباء الذكية الكبرى في بولندا – أي شركة PGE أو Tauron أو Enea أو Energa أو Stoen – نموذجاً موحداً للاتفاقيات المرنة للاتصال. ولا يوجد خوارزمية عامة لتخفيض الاستهلاك، ولا منهجية مقبولة لتحديد حجم الباقات الكهروضوئية، ولا قائمة مراجعة عامة. يقرر مهندسو شركات الكهرباء الذكية الأمر على أساس كل حالة على حدة، بناءً على العقد التقني الذي يقدمه المطور. وهذا يتيح المجال للمطورين الذين يتقدمون بعبوة تقنية مقنعة. كما أنه يثير مخاطر إغلاق المشروع بالنسبة لأولئك الذين يعتبرون الاتفاق المرن مجرد إجراء إضافي بعد الاتصال.
في حالة مشروع C&I، يكون التأثير مباشرًا. يجب أن تكون منصة إدارة الطاقة وبوابة الاتصال قادرة على التكيف مع التحكم النشط في القدرة الكهربائية المحددة من قبل شركة توزيع الكهرباء، ومستويات القدرة الرجعية، واصطنافات أجهزة الاستشعار، وبروتوكولات إشارات الحد من الاستخدام خلال أسابيع، وليس أشهر. إذا احتاجت منصة إدارة الطاقة إلى إعادة تصنيع المصنع أو تغيير في الأجهزة الأساسية لتلبية شروط تقنية معينة من قبل شركة توزيع الكهرباء، فلن يتوقف ساعة التقدم المحرز. إن مشروع يضمن الربط المرن لكنه لا يستطيع إثبات الامتثال التقني خلال فترة صلاحية حالة الربط التي تبلغ 12 شهرًا، فإن هذا المشروع قد يخسر الحق قبل تشغيل أول مجلس كهربائي.
منذ 31 أكتوبر 2026، أصبح أصحاب مرافق التخزين التي تزيد طاقتها عن 50 كيلوواط ملزمين أيضًا بالالتزامات التعاونية الجديدة مع مشغلي الشبكة بموجب قانون 18 سبتمبر 2026. وتتزامن هذه الالتزامات مع UC84 وتؤكد على نفس الرسالة: إن واجهة الشبكة ليست نقطة اتصال سلبية. بل هي سطح امتثال نشط. أي أن النظام الذي لا يتمكن من إنتاج البيانات الاستخبارية المطلوبة أو الاستجابة لإرشادات المشغل أو إثبات امتثاله لواجهة التحكم، فلا يعتبر منشأة تخزين في السياق التنظيمي البولندي. بل هو بطارية في انتظار مسار الامتثال.
الجدول 3. خطة توصيل UC84 والالتزامات التنظيمية المتعلقة بتخزين C&I
| المتطلبات | مدة أو حدّ | عواقب عدم الامتثال |
| صلاحية شروط الاتصال | 12 شهرًا من تاريخ التسليم، قاعدة عامة | الظروف تنتهي؛ مطلوب إعادة التقدم |
| مرحلة مهمة: إخطار بتقديم الترخيص النهائي للبناء | 24 شهرًا من تاريخ إبرام الاتفاقية للتخزين والبطاريات الكهروضوئية | تنتهي صلاحية الاتفاق بموجب القانون |
| تغطية تصاريح البناء | حوالي 80% من سعة الاتصال المبرمة | الهدف المحدد لم يتم تحقيقه |
| خيار التمديد | مرة واحدة فقط لمدة تصل إلى 24 شهرًا، مع مزيد من الأمان | 60 يورو/كيلوواط، محددة بحد أقصى قدره 12 مليون يورو |
| نموذج الاتفاق المرن لـ DSO | عدم وجود نموذج موحد من المنظمات الرئيسية لتوزيع الطاقة الكهربائية بحلول منتصف عام 2026 | تتطلب مبررات تقنية على أساس كل حالة على حدة |
| الواجب التعاوني بعد أكتوبر 2026 | التخزين فوق 50 كيلووات | تطبق التزامات التعاون الخاصة بمشغلي الشبكات |
5. PPOŻ: لا يوجد رمز محدد لـ BESS، لذا فإن الوثيقة التقنية هي الموافقات
لا يوجد في بولندا لوائح خاصة بشأن السلامة في حالات الحريق المتعلقة بالمولدات الكهربائية الاحتياطية. يتم تجميع مسار الموافقة من تعديل قانون البناء الذي بدأ نفاذه في 7 يناير 2026، ومشروع اللائحة المتعلقة بمتطلبات الحريق الخاصة بتخزين البطاريات الذي نُشر في أغسطس 2026، ومجموعة من المعايير المرجعية: NFPA 855 الخاصة بمراكز الفصل، وUL 9540A الخاصة باختبار انتشار الانفجار الحراري، وEN IEC 62485-3 الخاصة بسلامة البطاريات.
حدد التعديل الذي تم إدخاله في يناير 2026 سلسلة موافقات مرتبطة بالقدرة. وتُستثنى المنشآت التي تبلغ طاقتها الكهربائية أقل من 30 كيلووات من أية إجراءات إدارية. وتتطلب المنشآت التي تبلغ طاقتها الكهربائية ما بين 30 كيلووات و300 كيلووات إخطارًا مرفقًا بوثائق السلامة من الحرائق. وتتطلب المنشآت التي تبلغ طاقتها الكهربائية ما فوق 300 كيلووات ترخيصًا بناءً كاملًا. على جانب آخر، يجب استعراض أي مخزن للغاز أو النفط فوق 50 كيلووات من قبل خبير في السلامة من الحرائق، أي المستشار القانوني لوزارة الصحة—وأُبلغت بذلك إدارة الإطفاء الحكومية، PSP.
أضاف مشروع أغسطس 2026 شرطًا مكانيًا: في المباني غير المخصصة حصريًا لتخزين الطاقة، يجب ألا يتجاوز إجمالي سعة البطاريات داخل منطقة حريق واحدة 600 كيلووات ساعة. يجب فصل الوحدات داخل المباني عن طريق وحدات مقاومة للحريق بمستوى مقاومة 60/120 REI. أشار الوزارة إلى أنها لا تعتزم سحب الحد الأقصى البالغ 600 كيلووات ساعة في الأمد القريب.
فيما يلي سبب أهمية هذا الأمر أكثر من شهادة عامة. نظرًا لعدم وجود رمز محدد لـ BESS، فإن خبير PPOŻ يتمتع بسلطة تقديرية كبيرة. يعتمد النتيجة على جودة الملف التقني. بالنسبة لتثبيت خزانات خارجية، فإن ثلاثة متغيرات تحدد ما إذا كان الحصول على الموافقة سريعا أم بطيئا.
أولاً، مسافة الفصل. توفر معيار NFPA 855 مسافات افتراضية بين وحدات البطارية. لا يمكن اقتراح مسافة مخفضة إلا إذا كانت مدعومة ببيانات اختبار الحرائق على نطاق واسع من UL 9540A تُظهر أن الانفجار الحراري لن ينتشر عند المسافة المقترحة. في حال عدم وجود هذه البيانات، من المرجح أن يطلب الخبير المسافة الافتراضية. وفي مواقع صناعية ذات مساحة محدودة، قد يجعل ذلك من الصعب هندسة التصميم.
ثانيًا، مفهوم الحماية من الانفجار الحراري. يجب أن يطمئن الخبير إلى أن الكشف عن الانفجار، وتفريغ الغازات، والسيطرة عليه مناسبة للمشروع. سيتم إتمام عملية التقييم بسرعة أكبر لنظام يتم توفيره بنظام هيكلي موثق جيدًا ومواءمًا مع الحلول التي يتقبلها خبراء بولنديون بشكل عام، مقارنةً بنظام يتطلب إعادة تصميم خاصة بالمشروع.
ثالثًا، موقع التركيب. إذا تم تركيب الخزائن داخل المبنى أو بجواره، تصبح متطلبات القسم REI 60/120 والحد الأقصى لـ 600 كيلووات في كل منطقة إطفاء ملزمة. قد يتجاوز تشكيل 4 ساعات مع العديد من الخزائن 600 كيلووات في منطقة واحدة، مما يضطر إلى وضعها بشكل منفصل عبر مناطق الإطفاء أو نقلها إلى منطقة خارجية مخصصة.
هناك جانب تأميني أيضاً يصعب إدراكه حتى بعد وقوع الخسارة. عدم الامتثال لمتطلبات PPOŻ يمكن أن يمنح شركة التأمين سبباً لرفض المطالبة حتى عندما يكون الحريق قد نشأ خارج نظام التخزين. لا يقتصر التصريح على مجرد تصريح بناء. بل هو شرط ضرورة التأمين.
الجدول 4. سلم الموافقة على حريق نظام الطاقة الكهروضوئية في بولندا والقيود المكانية، 2026
| حد القدرة أو القوة | متطلبات الموافقة | ملاحظة إدارية أو تقنية |
| أقل من 30 كيلووات | مستثنى من الإجراءات الشكلية | / |
| 30–300 كيلوواط ساعة | الإشعار ومستندات السلامة من الحرائق | قد يتم إطلاق مراجعة PPOŻ حسب الموقع. |
| أكثر من 300 كيلووات | تصريح بناء كامل | إلزامية مشاركة خبراء السلامة من الحرائق |
| أعلى من 50 كيلو واط C&I | استعراض الخبراء في PPOŻ وإشعار PSP | تنطبق بصرف النظر عن عتبة كيلووات ساعة |
| في مبنى غير مخصص | أقصى قدرة 600 كيلو واط في كل منطقة إطفاء؛ عدد الأقفاص 60/120 | مشروع لائحة في أغسطس 2026؛ الحد المحافظ |
| مسافة الأرفف الخارجية | يجب الاستناد إلى معيار NFPA 855 كمعيار افتراضي ما لم تدعم بيانات UL 9540A خفضه. | بيانات الاختبار على نطاق واسع بموجب معيار UL 9540A هي المحفز الرئيسي |
الدرس العملي بسيط. شهادة الموافقة على الحرائق ليست شهادة عامة. بل هي حجة تقنية محددة لمشروع بعينه. وتحدد جودة مجموعة بيانات UL 9540A، ووثائق الإفراط في الحرارة، وتصميم التصميم، ما إذا كان المشروع سيتم تنفيذه وفقًا للجدول الزمني أم سيتم تأجيله بسبب المراجعة.
6. المدة: 2 ساعة هي الإعداد الافتراضي لـ C&I، بينما 4 ساعات هي خيار إضافي.
The typical Polish C&I application—demand-charge reduction, peak shaving, and solar self-consumption—is served by a 2-hour system. Load peaks are usually 1–2 hours long. A 2-hour battery clips them without oversizing capex. The capacity market’s 4-hour obligation does not apply unless the project participates in the capacity market. And if a 2-hour system does participate, it must self-de-rate to about 30% of installed capacity, which destroys the capacity revenue case.
The balancing market does not impose a 4-hour obligation. TB4 is a 15-minute product. Value depends on power response and cycling ability, not on a four-hour energy floor. But a longer-duration system can capture a wider set of TB4 and intraday opportunities because it has more energy to cycle through the midday negative-price window and the evening positive-price window without hitting state-of-charge limits.
So the question is not whether 2 hours or 4 hours is “correct” in the abstract. The question is which duration optimizes the revenue stack the client can actually access, while preserving the physical and electrical option to extend if market rules or the load profile change.
The configuration logic that fits Poland in late 2026 is 2-hour core capability with 4-hour extensibility. Specify the DC side, PCS rating, and electrical architecture so that additional battery capacity can be added without replacing the inverter or re-engineering the grid interface. That preserves the C&I economics of a 2-hour system for demand-charge reduction and self-consumption. It also keeps the capacity-market option open if the project later qualifies or the load profile shifts.
The 600 kWh per-fire-zone cap adds a spatial constraint. A 4-hour configuration of the same power rating has twice the energy capacity and roughly twice the cabinet count or footprint. On a constrained industrial site, the 4-hour layout may exceed the available fire-zone capacity even if the electrical architecture supports it. Duration is not only a financial-model decision. It is a site-layout and fire-approval decision.
For projects that combine PV and storage, the AC-versus-DC coupling choice also matters. An AC-coupled system lets the battery and PV inverters operate independently, which simplifies balancing-market response because the battery’s active-power setpoint can change without affecting PV production. A DC-coupled system can capture clipping losses and improve round-trip efficiency in self-consumption mode, but the EMS must coordinate the battery converter and PV MPPT at the DC bus level. The system selection should follow the revenue-stack priority, not the other way around.
Table 5. Product configurations mapped to Polish C&I use cases
| Product configuration | Typical C&I use case | Primary revenue streams | Polish regulatory note |
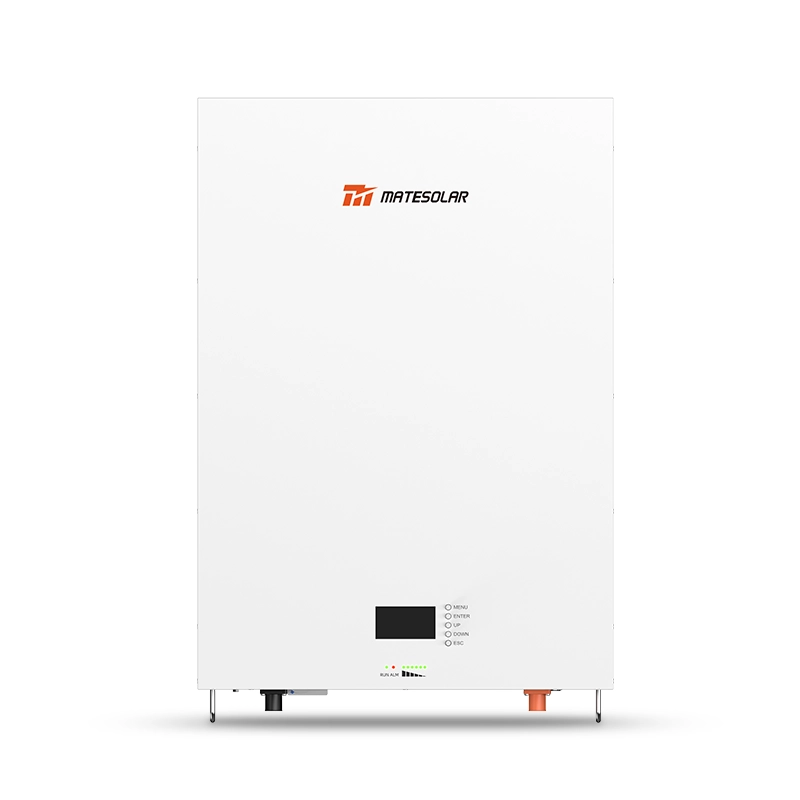
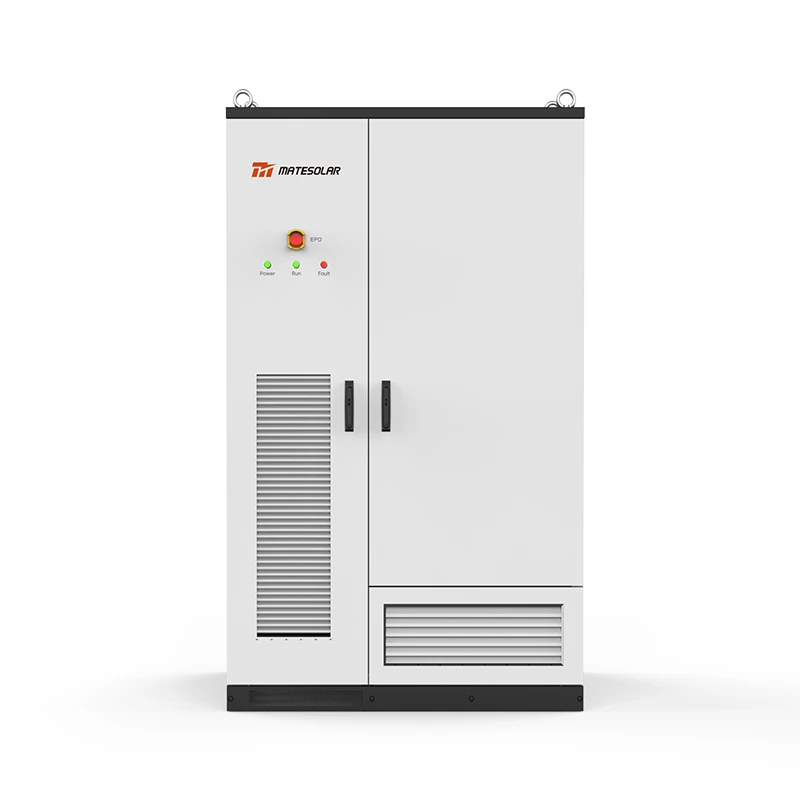
| نظام تخزين طاقة خارجي مبرد بالسائل بقوة 100 كيلوواط/232 كيلوواط ساعة 125 كيلوواط/261 كيلوواط ساعة | Factory, logistics center, commercial building; peak load 100–250 kW | Demand-charge reduction, solar self-consumption, TB4 | Outdoor enclosure avoids indoor REI 60/120 requirement; PPOŻ review required above 50 kW |
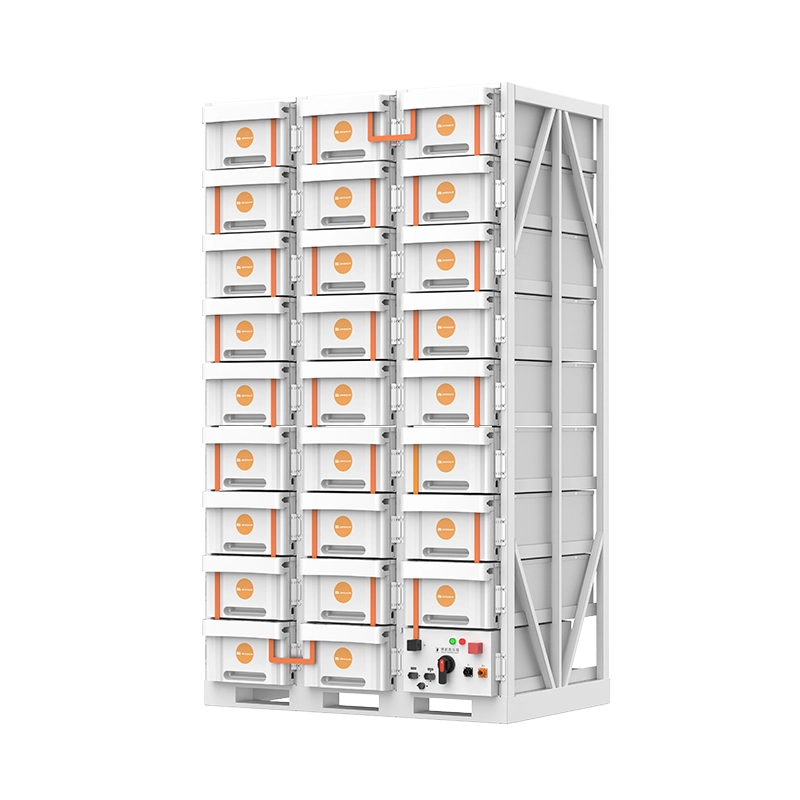
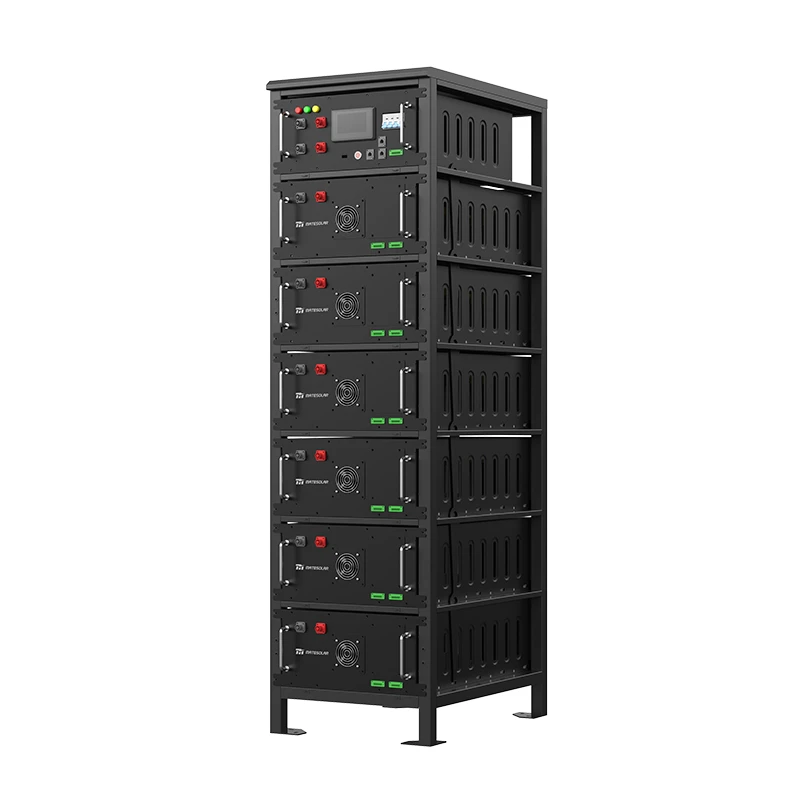
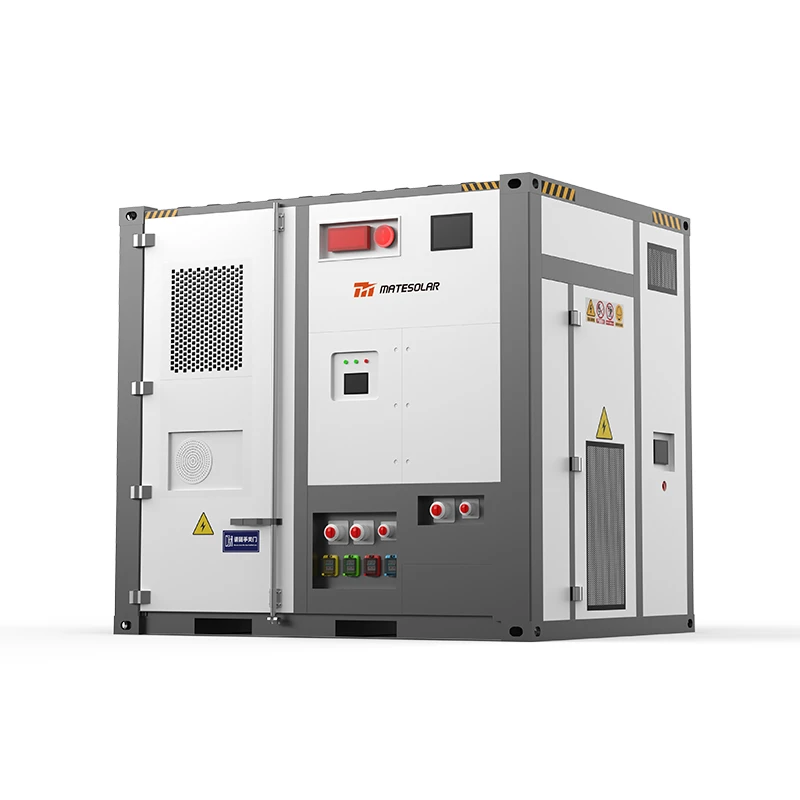
| نظام تخزين الطاقة حاويات 40 قدم 1 ميجاوات ساعة 2 ميجاوات ساعة مبرد بالهواء | Larger industrial site; peak load 500 kW–1 MW | Peak shaving, solar shifting, intraday arbitrage | Outdoor layout must meet NFPA 855 spacing or UL 9540A-supported reduction |
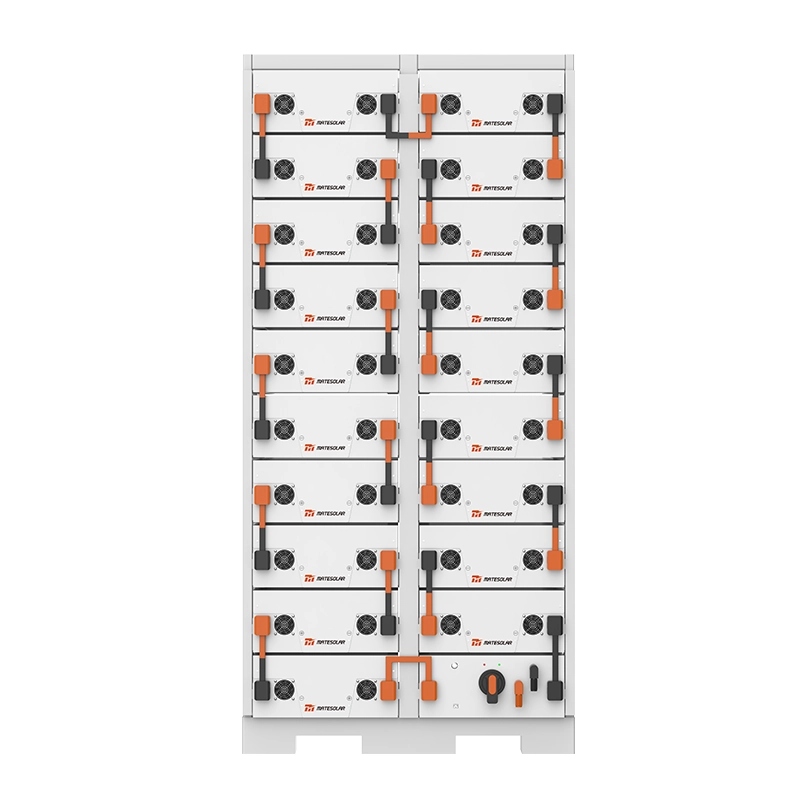
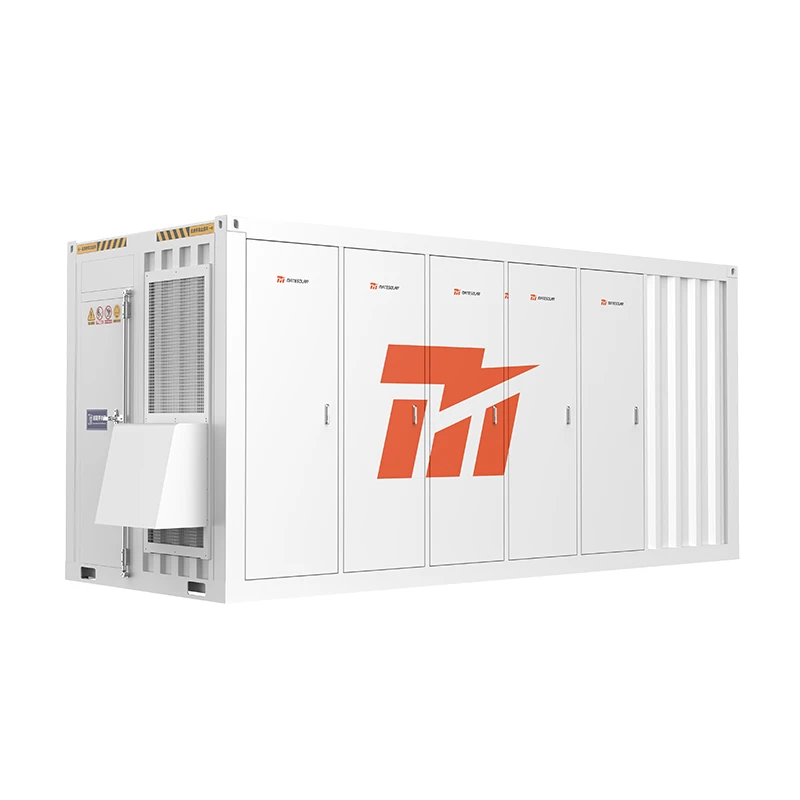
| نظام تخزين الطاقة في حاوية تبريد سائلة بقدرة 20 قدمًا بقدرة 3 ميجاوات ساعة بقدرة 5 ميجاوات ساعة | Upper C&I or small utility-scale; 1–5 MW | TB4, intraday arbitrage, demand-charge reduction | Higher energy density per square meter; 600 kWh fire-zone cap favors outdoor siting |
| نظام الطاقة الشمسية الهجين التجاري بقدرة 500 كيلوواط | PV-plus-storage integration for large C&I self-consumption | Solar self-consumption, demand-charge reduction, future grid services | Hybrid architecture; EMS integration required for balancing participation |
The 100–125 kW / 232–261 kWh liquid-cooled outdoor cabinet is the workhorse for the lower end of the C&I range. The liquid-cooling architecture provides tighter thermal management in a Polish climate that swings from sub-freezing winters to summer peaks above 30°C. The outdoor-rated enclosure avoids the indoor REI 60/120 compartment requirements. For PPOŻ approval, cabinet-level thermal-runaway containment and test data supporting the separation-distance argument are the critical determinants of approval speed.
At 1–2 MWh, the 40 ft air-cooled container fits larger industrial loads where peak shaving and solar shifting dominate. Air-cooling is cost-effective at this scale when the cycling profile is moderate and ambient conditions are within the design envelope. The 40 ft form factor also gives EPCs a familiar logistics and installation profile.
At 3–5 MWh, the 20 ft liquid-cooled container offers higher energy density in a smaller footprint. That matters in Poland because the 600 kWh per-fire-zone cap and NFPA 855 separation requirements put a premium on energy density per square meter. A 5 MWh container that fits in a smaller outdoor footprint can reduce balance-of-plant and civil works costs relative to multiple smaller cabinets. Liquid cooling also supports higher cycling throughput, which is relevant for projects that intend to participate in TB4 and intraday arbitrage alongside demand-charge reduction.
For clients approaching storage as an extension of PV, the Commercial 500KW Hybrid Solar System provides an integrated PV-plus-storage architecture under a common control layer. It is a sensible starting point for self-consumption and demand-charge reduction, with the option to add external EMS integration for balancing-market participation later.
7. Service: what “support” should mean in a dispersed C&I market
Poland’s C&I sites are geographically dispersed. Grid-connection and fire-safety approval timelines are measured in months. When a system faults or needs commissioning support, the difference between a real service model and a remote promise has a direct effect on revenue continuity. A demand-charge reduction system that is offline during a peak-load event loses the value it was installed to capture.
The Polish market has seen significant localization by Chinese storage brands. Tianneng International has signed a letter of intent with ELQ Energy for a 5 GWh assembly base in Częstochowa under a technology-output and joint-venture model. Linyang has localized its Poland regional headquarters across sales, technical, and delivery functions, established a European warehousing center that shortens delivery cycles by about 40%, and plans a European professional service center. Sungrow has established a Polish subsidiary and after-sales service center and adapted its systems to Polish grid codes. The competitive frontier has shifted from “who can ship the cabinet” to “who can support commissioning, spare parts, and grid compliance in Poland.”
For a C&I client, the practical questions are narrower. Can a failed component be replaced in days rather than weeks? Can the EMS and communication gateway be adapted to a DSO’s flexible-connection technical conditions without returning the unit to the factory? Can the supplier provide the PPOŻ technical dossier—UL 9540A data, thermal-runaway documentation, separation-distance justification—in a form the fire expert can review without a prolonged back-and-forth?
The honest service model in Poland in late 2026 is not “local everything.” It is tiered. Hardware quality issues are handled through spare-part shipping with remote-guided replacement instructions, or through product replacement if the fault is severe. Software and EMS issues are handled through remote technical support. For larger C&I projects, technical personnel can travel to site for commissioning guidance when the project scale and complexity justify it. Smaller jobs are handled remotely.
That model is not a weakness if it is transparent. The procurement question is not whether the supplier has a warehouse in Poland. It is whether the supplier’s actual response capability can keep the system operating within the project’s revenue window. A generic “local service” claim is less useful than a clear answer on spare-part logistics, remote diagnostics, and when on-site commissioning support is available.
Table 6. Service capability questions for Polish C&I storage procurement
| Service dimension | What to verify | Why it matters in Poland |
| Hardware fault response | Spare-part shipping and remote-guided replacement protocol | A demand-charge system offline during a peak event loses revenue immediately |
| Software or EMS issue | Remote technical support scope and response time | EMS configuration for TB4 and DSO interfaces is software-intensive |
| PPOŻ documentation | UL 9540A data and thermal-runaway dossier | Fire approval is project-specific; generic certificates are insufficient |
| دعم التشغيل | Remote or on-site scope for project scale | Large projects may justify on-site guidance; smaller projects can be supported remotely |
| DSO interface adaptation | Pre-engineered communication gateway and protocol library | The UC84 milestone clock does not pause for integration delays |
8. FAQ: the questions that decide C&I projects
Q1. Is the Polish capacity market still relevant for a 50 kW–5 MW C&I project?
Not as a base-case revenue source. The KWD fell to 13.39% in the December 2025 auction, and the 4-hour continuous discharge obligation makes a 2-hour C&I system self-de-rate to roughly 30% of installed capacity if it participates. Model capacity revenue as a contingent upside. The project must close on demand-charge reduction, solar self-consumption, and balancing-market participation.
Q2. Can a 2-hour C&I battery participate in the Polish balancing market?
Yes. TB4 is a 15-minute product, not a 4-hour obligation. A 2-hour system can participate in TB4 and intraday arbitrage if its EMS has real-time offer-scheduling and activation-response capability under PSE’s central dispatch model. The limitation is energy throughput. A 2-hour system has less energy to cycle through midday negative-price and evening positive-price windows than a 4-hour system, so TB4 capture may be lower on wide-spread days. But participation is technically feasible and commercially meaningful.
Q3. What EMS capability is non-negotiable for TB4 participation?
Real-time or near-real-time price-signal ingestion. Offer scheduling and activation response compatible with PSE’s integrated scheduling process. Settlement-grade 15-minute data logging. Data interfaces to the aggregator or BSP that handles prequalification and offer optimization. A day-ahead price-following EMS is not sufficient.
Q4. Does UC84 make it easier or harder to connect a C&I storage project?
Both. UC84 creates a pathway at constrained nodes through flexible connection agreements, which previously had no legal basis. But it shortens connection-condition validity to 12 months and imposes a 24-month milestone for a final building permit covering at least 80% of contracted capacity. DSOs do not yet have standardized flexible-agreement templates, so the technical package is assessed case by case. Connection becomes possible in more locations, but the execution timeline is tighter and the technical-compliance burden is higher.
Q5. What happens if the DSO does not have a flexible connection template?
The DSO engineer evaluates the application on the merits of the technical package. There is no published curtailment algorithm or accepted BESS sizing methodology for compliance. A developer who arrives with a well-documented control architecture, clear active-power and reactive-power response specifications, and a credible telemetry interface is more likely to secure an agreement than one who submits a generic application. The absence of a template is a first-mover opportunity for prepared developers and a delay risk for unprepared ones.
Q6. Is PPOŻ approval required for a 100 kW/232 kWh outdoor cabinet?
Yes. The PPOŻ review is triggered by the 50 kW threshold for C&I storage, independently of the kWh capacity ladder. A 100 kW/232 kWh outdoor cabinet is above 50 kW and therefore requires PPOŻ expert review and PSP notification, even though it is below the 300 kWh building-permit threshold.
Q7. Can UL 9540A data reduce the required separation distance between outdoor cabinets?
Yes, in principle. NFPA 855 provides default separation distances, but a reduced distance can be proposed if it is supported by UL 9540A large-scale fire test data showing that thermal runaway will not propagate at the proposed spacing. The PPOŻ expert has discretion to accept or reject the proposal based on the quality of the data and site conditions. Without UL 9540A data, the default distance is likely to apply, which can be a layout constraint on space-constrained sites.
Q8. Does the 600 kWh per-fire-zone limit apply to outdoor containers?
The 600 kWh limit in the August 2026 draft applies to buildings not intended exclusively for energy storage. It does not apply in the same form to outdoor, dedicated installations. However, an outdoor container installed adjacent to a building may trigger the REI 60/120 compartment requirement and the fire-zone capacity analysis if the expert determines that the installation is functionally part of the building’s fire compartment. Siting should be decided with the PPOŻ expert at the layout stage, not after the equipment is ordered.
Q9. Should a C&I project choose 2-hour or 4-hour duration?
The default C&I configuration should be 2-hour, because demand-charge reduction and solar self-consumption are served by 2-hour discharge. Specify the system with 4-hour extensibility so the client can add energy capacity without replacing the PCS or re-engineering the grid interface if the project later qualifies for a capacity contract or the load profile shifts. The duration decision must also account for the 600 kWh per-fire-zone cap and the available outdoor footprint.
Q10. Can a C&I battery capture both demand-charge reduction and TB4 revenue?
Yes, but the EMS must have a documented priority hierarchy. The default operating mode should treat the client’s demand-charge threshold and solar self-consumption target as hard constraints. Balancing-market participation should be layered on top with a defined deferral or curtailment rule when constraints bind. The priority logic must be configurable and visible to both the client and the aggregator.
Q11. What does a realistic payback look like for a Polish C&I storage project in late 2026?
Indicative payback for a stacked C&I project—demand-charge reduction, solar self-consumption, and grid services—has been estimated at 5–8 years. Projects that rely on demand-charge reduction alone are unlikely to close within that range. The lower end of the band requires access to at least two value streams beyond demand-charge reduction, and an EMS capable of executing the grid-service layer.
Q12. What is the most common mistake C&I clients make in Polish storage procurement in late 2026?
Treating the capacity market as a revenue anchor based on the 15-year contract narrative, without accounting for the 13.39% KWD and the 4-hour obligation. The second most common mistake is selecting an EMS for day-ahead price-following and assuming TB4 participation is a software add-on. The third is treating PPOŻ approval as a generic certification exercise rather than a project-specific technical argument. Each of these can turn a seemingly viable project into a stalled asset.
9. Conclusion: what “bankable” means in Poland now
Poland’s storage market is not short of policy activity. It is short of converted, operating C&I assets—projects that have moved from a capacity-market narrative to a functioning revenue stack, from a flexible connection right to a compliant grid interface, and from a fire-safety application to a PPOŻ approval that supports both construction and insurance.
The projects reaching commercial operation are the ones that accept three uncomfortable truths.
First, the capacity market is no longer a C&I revenue anchor. Build the stack on demand-charge reduction, solar self-consumption, and balancing-market participation. Treat capacity revenue as a contingent upside.
Second, the EMS is not a controller accessory. It is the infrastructure that determines whether the TB4 revenue layer is accessible at all. A day-ahead price-follower is not a Polish balancing-market asset.
Third, fire approval and grid connection are not administrative formalities. They are technical arguments with hard deadlines. They do not pause for equipment delivery or software integration.
The suppliers who will matter in this market are not the ones with the lowest cabinet price per kWh. They are the ones who can provide a verifiable EMS capability for the Polish balancing market, a PPOŻ documentation package that supports a project-specific approval argument, and a service model that keeps a dispersed C&I fleet operating within its revenue window.
MateSolar is a one-stop PV and storage solution provider serving commercial and industrial clients across Europe. The product range spans hybrid solar systems, liquid-cooled outdoor cabinets, and air-cooled and liquid-cooled container ESS configurations, supported by a tiered service model that combines remote technical support, spare-part logistics, and targeted on-site commissioning guidance for larger projects. For Polish C&I clients navigating the post-capacity-market transition, the starting point is not a product datasheet. It is a revenue-stack and compliance conversation—and that is the conversation MateSolar’s engineering and support teams are structured to have at the project level.
This article reflects market data and regulatory sources available as of 18 November 2026, including Modo Energy research on the Polish capacity and balancing markets, DZP and Garrigues analyses of the UC84 grid act, PSME and Portal Samorządowy reporting on the draft BESS fire regulation, and publicly disclosed localization announcements from storage suppliers active in Poland. Project economics are illustrative and must be validated with project-specific load data, tariff structures, and approved PPOŻ and DSO documentation.